Diego Guigou repasa las claves del manejo productivo actual, el aporte estratégico de la fertilización orgánica con estiércol y el panorama para los cultivos de invierno a las puertas de una cosecha clave para el sector.
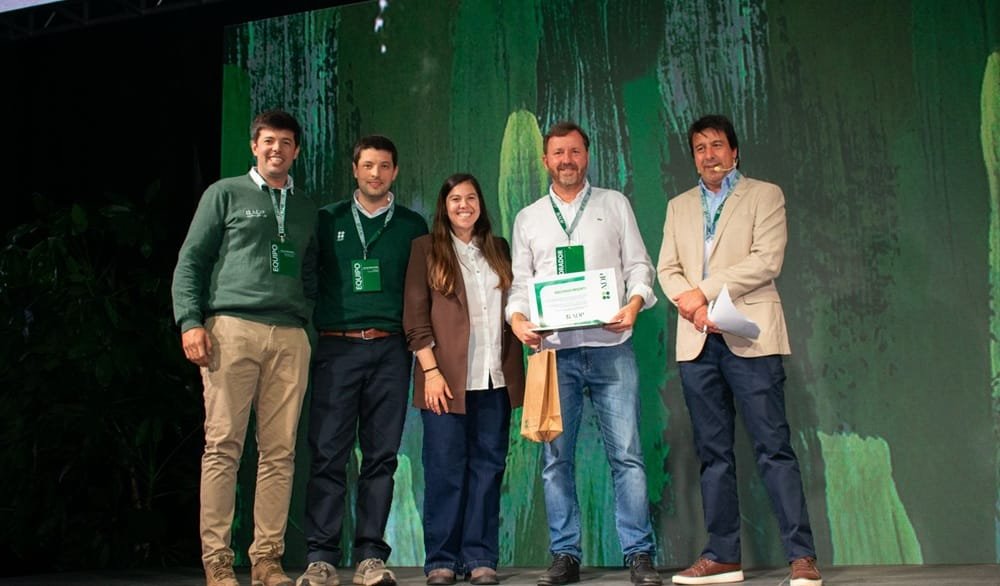
Soriano | Todo El Campo | El viernes 2 se realizó ADP Zone 2026. El Ing. Agr. Diego Guigou, comentó en el programa Diario Rural de CX4 Radio Rural el evento que ya es referencia del agro nacional.
El sector agropecuario se encuentra atravesando un proceso de transformación profunda, marcado por la búsqueda constante de eficiencia productiva, la sostenibilidad en el manejo del suelo y la incorporación de tecnologías de vanguardia. En el marco de un encuentro técnico y empresarial enfocado en los desafíos de la agricultura actual, referentes del sector repasaron las principales oportunidades y los criterios clave para potenciar la cadena de valor agroindustrial.
Uno de los ejes centrales planteados durante la jornada fue la visión sistémica del trabajo agrícola, sintetizada en el concepto del +1. Esta filosofía propone que cada eslabón de la producción debe asumir la responsabilidad de transformar, agregar valor y multiplicar el potencial del insumo recibido antes de entregarlo a la siguiente etapa.
“No es una suma, es una multiplicación”, destacó Guigou. Si todos tenemos ese concepto claro y tratamos de hacerlo mejor, logramos potenciar toda la cadena, destacó.
“SI TODOS APLICAMOS EL CONCEPTO DEL +1, LA AGRICULTURA NO SUMA, MULTIPLICA”.
Estela Apollonio: Tu vínculo con el sector productivo viene de muy atrás. ¿Cómo ha sido esa trayectoria personal y profesional en el campo?
Diego Guigou: Como siempre digo, he tenido la oportunidad desde muy chico de estar relacionado a esta actividad y de poder elegir lo que me gusta. Capaz que si no hubiese nacido en el campo y no hubiese tenido la posibilidad de vivir todo esto, no me habría gustado; pero realmente me apasiona. Es un privilegio haber mamado todo esto desde chico. Hoy los desafíos van aumentando porque hay muchas oportunidades, la empresa afortunadamente viene en crecimiento y atravesamos una transformación de la agricultura.
En el evento mencionaba el concepto del eslabón en la cadena agrícola. Se trata de ser un eslabón que tiene que ser cada vez más fuerte: ser eficientes y ser campeones mundiales en lograr un bajo costo por tonelada producida, como nos gusta llamarlo. Pero, sobre todo, agregándole mucho valor al eslabón que sigue. Y el que sigue es un producto cada vez más diversificado: puede ser un grano de trigo para hacer harina, un grano de cebada para cerveza, alimento para los corrales de engorde, o ahora el nuevo concepto de los biocombustibles, que nos van a transportar en el futuro y que estamos mirando con muchas expectativas. Ese eslabón recibe, tiene que transformar, multiplicar y pasar al siguiente. Ahí es donde encontramos el concepto de +1 que es el que nos convoca hoy. Si todos tenemos esa idea clara y tratamos de hacer lo mejor, no es una suma, es una multiplicación.
Estela Apollonio: Hay una responsabilidad central con respecto al recurso suelo, pensando en que las nuevas generaciones necesitarán seguir produciendo sobre él.
Diego Guigou: Exactamente. Por eso la mirada del +1 en la agricultura la tenemos todos los que trabajamos en esto, porque queremos el largo plazo. Destacaba mucho la relación con los dueños de los campos, que son quienes posibilitan esa relación, y es muy bueno que entiendan la importancia de cuidar ese suelo. Eso es algo intrínseco. Pero también, cuando vemos algunos problemas reales -por ejemplo, la necesidad de encalado y otras tareas pendientes-, si miramos el panel de control general, los suelos están hoy mucho mejor que como los tomamos hace un tiempo, tanto en el resto de los indicadores como en las oportunidades de rotar, fertilizar con estiércol o encalar. Hay una mirada positiva y constructiva que agrega mucho. Claro que hay situaciones que atender; cuando uno generaliza están las partes muy buenas y las muy malas, y como dice el dicho en el promedio se ahogan los enanos, así que hay que atender muy bien las particularidades.
Estela Apollonio:Se ve mucha gente joven participando en estas jornadas y un desarrollo importante fuera de la capital. ¿Cómo observas esa descentralización y las oportunidades en el interior?
Diego Guigou: Yo fui a hacer la carrera a Montevideo porque Agronomía se estudia allá, y uno piensa: “Bueno, agricultura, vamos a Montevideo…”. Ahí te das cuenta de que hay muchos compañeros que capaz no tuvieron la oportunidad de estar tanto en el campo, pero esto es apasionante. En Dolores vemos constantemente que se construyen edificios, se hacen nuevas rutas y viene toda esta ola de biocombustibles que, si la aprovechamos como país, representa una oportunidad gigantesca. Tenemos una ganadería fuerte, calidad de vida en el interior que ha mejorado mucho y gente joven con ganas de aprender.
Estela Apollonio: La tecnología también juega un rol decisivo hoy. ¿Cómo se está adaptando la empresa a la irrupción de la inteligencia artificial?
Diego Guigou: Estamos trabajando en las distintas unidades. El área de ganadería va a presentar un caso de cómo están coordinando los procesos.
El problema actual es que tenemos un bombardeo permanente de información: hay muchísimos datos. La oportunidad principal de la inteligencia artificial hoy es agarrar todos esos datos y transformarlos rápidamente en oportunidades de mejora. Es imposible que una persona pueda leer e interpretar rápidamente mil análisis de suelo. Si le metemos los mil análisis a la IA y la entrenamos, simplifica enormemente la tarea y nos ayuda a decidir. Son herramientas que en nuestra época de estudiantes no existían y que abren nuevas oportunidades profesionales.
Estela Apollonio: En cuanto al manejo agronómico, ¿cómo se compone hoy la rotación de cultivos; son tres cada dos años?
Diego Guigou: El promedio de intensidad que manejamos es de 1,66 cultivos por año. En esta zona del país la intensidad es más alta; en el noroeste, por razones climáticas, los cultivos de invierno cuestan un poco más y se va más por el lado de las coberturas, pero el promedio es de 1,66 de rotación.
A veces no nos damos cuenta de que en otras partes del mundo, por nieve o sequía, no se puede hacer un doble cultivo. Nosotros tenemos la oportunidad de transformar los recursos disponibles.
Aunque no tengamos suelos de dos metros de profundidad como en algunas zonas de Argentina, aquí tenemos suelos ondulados de 40 a 50 centímetros donde el agua se escurre, pero sí tenemos la capacidad de capturarla en tiempo real generando fotosíntesis y produciendo continuamente. Eso es una oportunidad que el país está aprovechado.
Los cultivos de invierno son el motor de las empresas en esta zona; incluso están logrando mejores ingresos y incrementos de productividad superiores a los de verano. El maíz, por ejemplo, ha cambiado muchísimo respecto a lo que hacía mi abuelo hace 7 u 8 años, gracias a la demanda y a que ganamos eficiencia en costos.
Estela Apollonio: Comentabas también el aprovechamiento del estiércol de los corrales.
Diego Guigou: Sí, la fertilización con estiércol nos generó algunos desafíos al inicio. Es la curva de aprendizaje típica: la piedra, el problema operativo, cómo repartirlo, cuándo hacerlo, si hay que incorporarlo o mover el suelo. Hoy estamos solucionando esos inconvenientes y dándonos cuenta de que, en un contexto mundial con guerras y donde el fósforo vale cada vez más, poder generarlo nosotros mismos, transportarlo y ponerle números nos da tremendos beneficios. Por ejemplo, el estiércol aporta tanto zinc que nos permite dejar de aplicar fertilizante foliar con zinc en el resto de los cultivos. La solución está in situ; el tema es cómo la hacemos viable.
Estela Apollonio: ¿Cómo están los cultivos?
Diego Guigou: Los cultivos están muy lindos. Estuvimos expectantes por los pronósticos del año, pero hasta ahora en esta zona no ha pasado nada grave, salvo algunas tormentas puntuales con granizo.
Estamos ansiosos por cosechar.
Las primeras colzas se empezarán a cosechar hacia fines de octubre, aunque los días fríos actuales enlentecen un poco el tramo final. Noviembre va a ser un mes muy movido por la gran superficie de colza en el país. Si el clima se mantiene, va a permitir un muy buen llenado de grano tanto en colza como en trigo, logrando una zafra de mucha área.
El gran reto será la capacidad logística y de trabajo de las empresas: cosechar rápido para evitar pérdidas por eventos climáticos e inmediatamente sembrar la soja y el maíz de primera en fecha óptima.
Lee Leachman, referente genético de EE.UU, destaca el potencial de Uruguay para ingresar al mercado global de carnes de alta calidad mediante la hibridación y la selección por marmoleo.
Soriano | Todo El Campo | En la 12ª edición de ADP Zone convocada bajo la consigna +1, el valor de cada paso, y que se realizó el viernes 2, uno de los exponentes destacados fue Lee Leachman, un referente internacional en genética vacuna y tercera generación de ganaderos, con décadas de trayectoria de estrategia, eficiencia y rentabilidad.
Al cierre de ADP Zone 2016, Leachman fue entrevistado en el programa Diario Rural de CX4 Radio Rural:
Estela Apollonio: ¿Qué sensaciones le deja esta visita a nuestro país?
Lee Leachman: A mí me gusta mucho visitar el Uruguay, especialmente para ver el pasto verde, el ganado y a los ganaderos tan contentos.
Estela Apollonio: Durante su presentación, usted hizo hincapié en una estrategia concreta: valorizar los híbridos en el rodeo. ¿Cuál es el fundamento técnico de esta propuesta?
Lee Leachman: El motivo principal de mi presentación fue transmitir que, a través de la genética, los ganaderos pueden producir más sobre la misma superficie de tierra. La clave está en seleccionar vacas híbridas con un alto índice maternal para obtener más terneros.
Luego, mediante cruzas terminales, se logra mayor eficiencia de crecimiento y carcasas más pesadas para obtener más carne.
Por último, se busca más calidad, apuntando a una carcasa con un alto nivel de marmoleo que pueda exportarse con un sobreprecio a nivel mundial.
Estela Apollonio: ¿Es el marmoleo el factor que marca la diferencia en los mercados internacionales?
Lee Leachman: Considero que hoy la carne que no tiene marmoleo entra en la categoría de commodity. Son carnes de precio bajo que no se logran distinguir. Se puede indicar el país de origen, pero en los países donde no se realiza una evaluación de marmoleo la carne resulta ser de una calidad variable y no clasificada. Lo que el consumidor busca es un producto con alto nivel de tierna, firmeza, jugosidad y sabor.
Cuando se implementa la clasificación, existen compradores en todo el mundo dispuestos a pagar más. Este tipo de carne es tan demandado en Estados Unidos que casi no exportamos nada de esa categoría; por eso, el mercado internacional busca ese alto nivel de marmoleo.
Estela Apollonio: ¿Cómo describe la situación del negocio ganadero en los Estados Unidos?
Lee Leachman: Los criadores y productores de terneros están ganando entre 700 y 1.000 dólares por cabeza, impulsado por los elevados precios del ternero destetado. Por su parte, el sector de engorde viene de atravesar una etapa muy fuerte de ganancias y hoy se encuentra en un nivel más estabilizado. En contraste, la industria frigorífica continúa operando con márgenes negativos.
Estela Apollonio: Ante este escenario global, ¿cuánto tiempo estima que pueda extenderse esta fase favorable para el negocio ganadero?
Lee Leachman: Es una buena pregunta. Reitero mis proyecciones: imagino que al menos tenemos dos años asegurados de continuidad. La duración posterior dependerá de cómo responda la oferta de carne frente al crecimiento de la demanda. Mientras la economía mundial se mantenga en expansión, veo muy buenas oportunidades para que la demanda continúe superando a la oferta.
Estela Apollonio: ¿ADP se encuentra trabajando con genética desarrollada por su firma?
Lee Leachman: Sí, ellos cuentan con un plantel importante de vacas sobre las cuales están aplicando hibridación. A su vez, disponen de sistemas de confinamiento donde la eficiencia resulta fundamental. En el feedlot, si se logra llegar a una carcasa de mayor tamaño manteniendo la eficiencia, el ternero adquiere un valor significativamente mayor, y eso es lo que están buscando.
Estela Apollonio: ¿Qué líneas genéticas específicas se están aplicando en este programa?
Lee Leachman: Están utilizando dos líneas: Stabilizer terminal y Stabilizer maternal para la cría de hembras. Adicionalmente, están realizando experiencias con la raza Charolais para evaluar el comportamiento de esa cruza terminal.
Estela Apollonio: ¿Qué aportes hacen esas cruzas?
Lee Leachman: En la agricultura generalizada y en otras producciones animales como la porcina o la avícola, todo lo que se produce es híbrido: el maíz, la soja, los cerdos y los pollos. Sin embargo, en la ganadería vacuna se continúa trabajando con animales puros en muchos casos, lo que representa una pérdida de potencial de aproximadamente un 20% en kilos por hectárea. Los vientres híbridos producen un 20% más por vaca puesta en servicio.
Estela Apollonio: Luego de observar la realidad del campo uruguayo en estos días, ¿cómo la evalúa?
Lee Leachman: Veo que Uruguay posee ventajas en el acceso al mercado mundial gracias a su estatus sanitario, la posibilidad de criar ganado sin sangre cebuína y la disponibilidad de maíz. Con estas condiciones, el país tiene un enorme potencial para posicionarse como un competidor relevante en el segmento de carnes de alta calidad.
La producción y el mercado se ven afectados, lo que incide directamente en los precios.
Montevideo | Todo El Campo | Las guerras Ucrania e Irán y las sequías están haciendo estragos: el maíz sube un 5,6%, el azúcar un 6,1%, y el trigo un 6,3%. La producción mundial de cereales caerá un 2,1% este año y el comercio un 3,5 %, con El Niño amenazando además las cosechas de arroz en Asia.
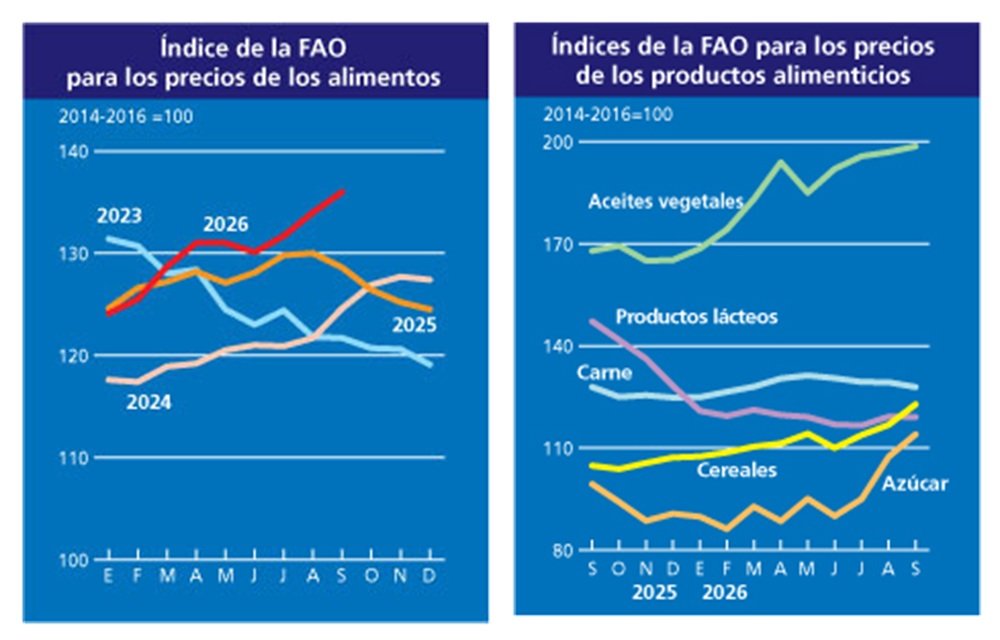
El índice de precios de los alimentos subió un 1,5 % en setiembre hasta los 136 puntos, un 5,8 % más que hace un año, impulsado por las disrupciones en el estrecho de Ormuz y el mar Negro y por los shocks climáticos, según los datos publicados este viernes por la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO).
Máximo Torero, economista jefe de la FAO dijo que “estamos viendo una acumulación persistente y cada vez más generalizada de los precios de los productos básicos, ya que las disrupciones en el estrecho de Ormuz y el mar Negro se combinan con los shocks climáticos, presionando la energía, el transporte y los productos alimentarios clave. Si se mantienen, estas presiones se trasladarán pronto a los precios al consumidor, especialmente en los países dependientes de las importaciones de alimentos y energía”.
El índice de precios de los cereales subió un 5,1% respecto a agosto, situándose un 17,2% por encima de su nivel de septiembre de 2025. Los precios mundiales del trigo aumentaron un 6,3% por las limitaciones logísticas en el mar Negro y la sequía en partes de América del Norte antes de la siembra, mientras que los del maíz subieron un 5,6% por las preocupaciones sobre los rendimientos en Estados Unidos, la menor disponibilidad exportable de Brasil y las disrupciones en el comercio del mar Negro.
La incertidumbre sobre el transporte a través del estrecho de Ormuz dio un apoyo adicional a los precios de las materias primas para biocombustibles, como el maíz.
El índice de precios de los aceites vegetales subió un 0,9% por el aumento de los precios mundiales del aceite de palma, asociado a la fuerte demanda de importaciones y a las preocupaciones sobre el impacto de la sequía en el sudeste asiático.
El índice de precios de la carne cayó un 1,1%, mientras que el de los lácteos bajó un 0,1 %. El índice de precios del azúcar subió un 6,1 %, impulsado por las expectativas de una oferta mundial más ajustada en la temporada 2026/27.
LA PRODUCCIÓN MUNDIAL DE CEREALES CAERÁ UN 2,1 % EN 2026
En su nuevo informe sobre la oferta y la demanda de cereales, la FAO pronostica que la producción mundial de cereales en 2026 caerá un 2,1% respecto a 2025, hasta 2.979 millones de toneladas, lo que seguiría representando la segunda mayor cosecha registrada después del nivel del año pasado.
El comercio mundial de cereales también se prevé que disminuya un 3,5% desde el nivel récord de 2025/26, hasta 505,8 millones de toneladas, debido en gran medida a las restricciones en las rutas marítimas del mar Negro.
El Sistema de Información sobre los Mercados Agrícolas (AMIS), de la FAO, señaló en su boletín mensual que las elevadas tarifas de flete, los mercados de fertilizantes más firmes y las continuas disrupciones logísticas contribuyen a un entorno de mercado más incierto.
El informe también incluye un artículo que señala que el fortalecimiento de El Niño añade más incertidumbre a las perspectivas de producción, especialmente para el arroz en el sur y el sudeste de Asia, donde los rendimientos suelen ser entre un 1,0% y un 1,5% inferiores a su tendencia esperada durante un episodio de El Niño.
La semana cerró con bajas en el IME, en un contexto de mayor oferta y selectividad de la demanda. En Uruguay se destacaron operaciones de lotes finos certificados.
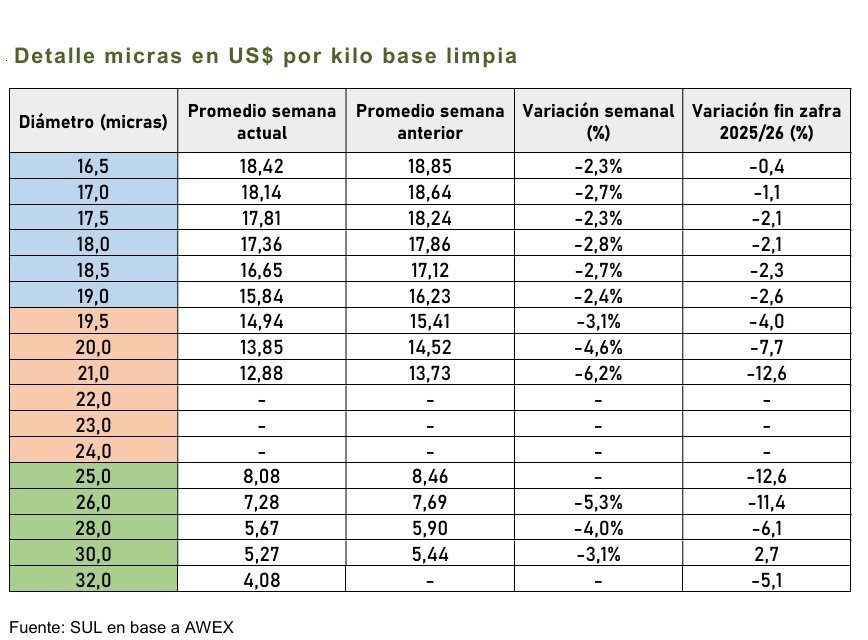
Montevideo | Todo El Campo | El mercado lanero cerró la semana del 2 de octubre con nuevas bajas en Australia, donde el Indicador de Mercados del Este (IME) retrocedió a AUS 18,19, equivalente a US$ 12,68, informó el Secretariado Uruguayo de la Lana (SUL) en su reporte de cada viernes.
La mayor oferta de fardos y la selectividad de la demanda presionaron los valores, especialmente en vellones Merino, mientras que en Uruguay se concretaron negocios puntuales de lotes finos certificados, con precios destacados en torno a los US$ 13,53 por kilo base limpia.
INFORME SEMANAL DE LANA.
Esta semana hubo nuevas bajas de precios hubo esta semana en los remates de Australia: el IME (Indicador de Mercados del Este) quedó en AUS 18,19. Por debilitamiento de la moneda local, fue mayor la caída relativa en dólares estadounidenses, cerrando la semana en US$ 12,68.
La oferta fue mayor esta semana, llegando a 29.406 fardos de los que se vendieron 25.647 (el 87,2%) evidenciando cierta resistencia a validar esos valores más bajos por parte de los productores, especialmente en vellones Merino.
Con variaciones según micronaje, hubo bajas de precios en casi todos los tipos de lanas (vellón y subproductos).
El mercado estuvo selectivo con menor soporte en aquellas de menor calidad, mayor contenido vegetal y resistencia a la tracción con menos de 45 Nktex.
En Melbourne la lana vellón Merino ofertada (9.023 fardos) tuvo, en promedio, 19,44 micras y 1,2% de materia vegetal y los 2.830 fardos de lana cruza (denominadas crossbreds) tuvieron en promedio 27,71 micras y 1,1% de vegetales.
Los principales compradores de vellón Merino fueron Endeavour Wool Exports (17,0%), Techwool Trading (16,6%), Sequoia Materials (12,9%) y PJ Morris Wools (11,7%). Techwool Trading fue quien más compró de vellón de lanas cruza (34,0%).
Para la próxima semana la oferta será menor (29.561 fardos). Por un feriado, habrá ventas el martes solamente en Fremantle y Melbourne, el miércoles en Sydney y Melbourne y el jueves en Sydney.
MERCADO LOCAL: US$ 13,53 VELLÓN MERINO.
El SUL informó sobre la siguiente comercialización en lo local, que no fue realizado en la semana que finaliza sino en la anterior (setiembre):
Lote Merino – 23.000 kg. Lana acondicionada, con grifa verde y certificación RWS. Diámetro promedio de 15,7 micras y 79,6% de rendimiento al lavado. Precio de venta US$ 13,53 el vellón y US$ 1,00 los subproductos. Pago a los 60 días (negocio realizado el viernes de la semana pasada).
Esta semana ingresaron cebollas de producción nacional y se suman a las partidas importadas y las de guarda de la zafra anterior
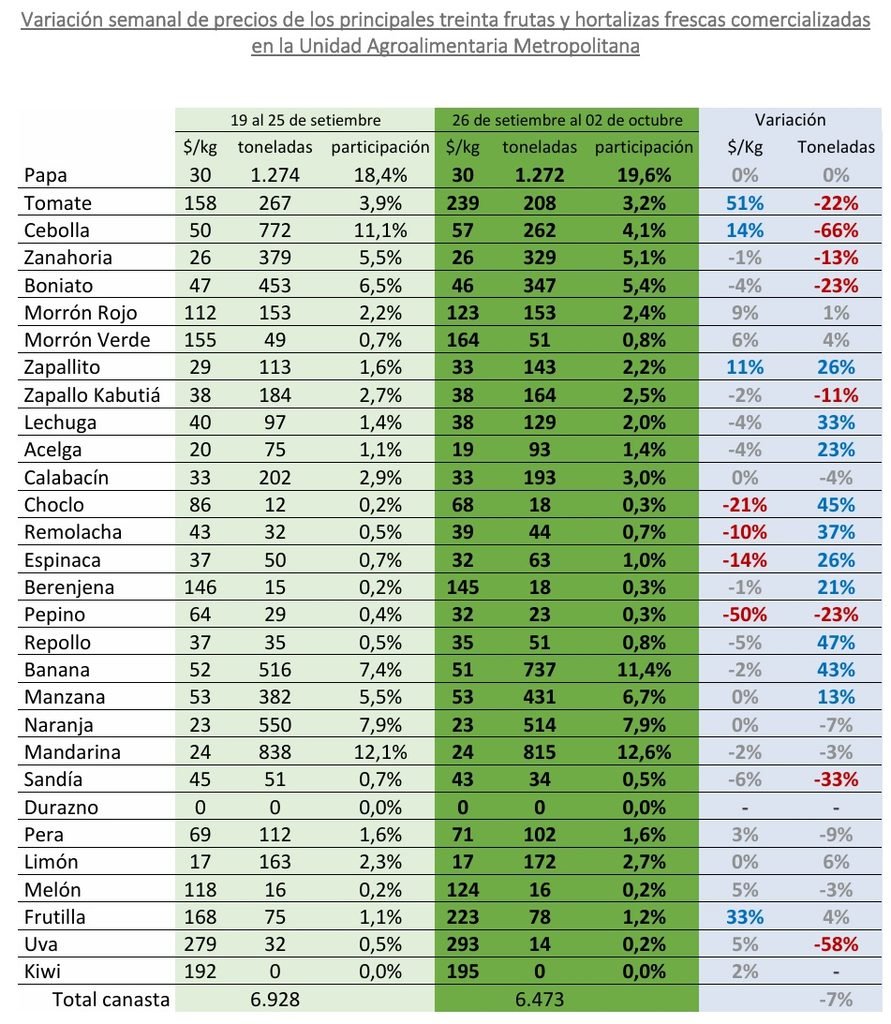
Montevideo | Todo El Campo | En el mercado local ingresan las primeras partidos de cebolla Salto, según el reporte del Observatorio Granjero sobre precios e ingresos a la Unidad Agroalimentaria Metropolitana (UAM), correspondiente a la semana del 26 de setiembre al 02 de octubre.
El siguiente es el informe completo.
HORTALIZAS SECAS.
La cebolla continúa destacándose en la oferta de este grupo. Es posible observar numerosas partidas diferentes provenientes de Brasil, con gran diversidad en cuanto a calibres y calidad comercial. Además, se destaca el ingreso de las primeras cebollas provenientes de Salto, donde se observan defectos por inmadurez, poca cascara formada y mal cerrado de cuello. A esto se suman las partidas de cebollas de guarda de la zona sur del país que, con el avance en la tecnología de conservación aplicada, aún es posible encontrar partidas de calidad superior en la plaza comercial. Las cotizaciones esta semana presionaron levemente a la baja.
El escenario en ajos, zanahorias y papas se mantuvo estable esta semana en cuanto a oferta y precios.
Los boniatos y zapallos mostraron un leve descenso en sus cotizaciones debido al menor interés por parte del público comprador. Por otro lado, numerosos productores comienzan a volcar sus productos a la plaza comercial debido a que el avance del periodo poscosecha comienza a mostrar sus consecuencias y genera necesidad de comercializar rápidamente su producción antes que pierda calidad comercial y por ende alcance menores valores. Esto generó un leve descenso de las cotizaciones para estos productos en esta semana.
HORTALIZAS DE HOJA, BROTE E INFLORESCENCIA.
Este grupo continúa presentando abundante oferta con muy buena calidad, calibres grandes y precios bajos para la mayoría de sus productos.
Esta situación se observa especialmente en productos como lechugas, espinacas, acelgas, apios y nabos y sobre el final de la semana se observó mayor oferta de productos como brócolis y coliflores, hecho que generó descensos en sus cotizaciones.
En albahacas, se observaron mayores ingresos afectando sensiblemente sus cotizaciones a la baja, aunque continúan predominando calibres medianos y chicos.
En perejil, se observa diversidad de partidas con diferentes calibres y calidad y por lo tanto gran dispersión de precios en plaza; hay partidas de calibre grande correspondientes a cultivos viejos donde se observan signos de floración, que son castigados al momento de la compra. Por otro lado, van en aumento las partidas de perejil que corresponden a cultivos más recientes y presentan calidad superior pero la mayoría de esas partidas son de calibres medianos. Las partidas de calibre grande, tanto en el largo como el tamaño del atado, y calidad superior que muchas pertenecen a cultivos bajo estructuras de protección, alcanzan las cotizaciones más altas.
En lo que corresponde a repollos, puerros y cebollas de verdeo también se observan los efectos de la primavera y se encuentran defectos a consecuencia de la floración en estos cultivos.
FRUTAS CÍTRICAS.
La oferta de limones continúa siendo abundante, aunque la calidad para la mayoría de las partidas viene descendiendo. Es habitual encontrar partidas de limón con signos de sobremadurez y defectos críticos por podredumbre. Esta situación se intensificará con el aumento de la temperatura y es de esperar que comiencen a destacarse las cotizaciones de aquellas partidas que mantengan la calidad superior.
En naranjas también comienzan a observarse podredumbres en muchas partidas del grupo Valencia. Se destaca en calidad y facilidad de colocación la variedad Paylate, de ciclo más tardío que la Midnight y sin presencia de semillas.
Para las mandarinas el escenario se mantuvo estable y en pomelos la oferta de producción nacional se encuentra ya próximo al final de su zafra.
HORTALIZAS DE FRUTO.
Los tomates continúan con precios altos y oferta limitada. Esta semana los precios en tomates Cherry se mantuvieron en niveles muy altos y las partidas importadas ya finalizaron sus existencias. Además, estos niveles de precios provocaron un descenso de la demanda por parte de los consumidores finales. Este escenario de poca oferta y poca demanda genera cierta incertidumbre en sus cotizaciones, donde algunos operadores comerciales mantuvieron las cotizaciones mientras que otros comenzaron a ofrecer estos productos a menor precio generando más dispersión en los precios, aunque siempre en niveles altos con respecto al promedio histórico. En tomates Perita todavía fue posible encontrar partidas provenientes de Brasil, con defectos de calidad y calibres chicos en su mayoría. Estos tomates también se mantuvieron en cotizaciones muy altas. Para los tomates Redondos la situación también fue similar, donde la oferta de producción nacional es baja y las cotizaciones continuaron al alza esta semana.
En morrones continúa destacándose la situación de los verdes, donde los calibres grandes y de calidad superior se encuentran con precios por encima de los rojos y amarillos. Es de esperar que estos últimos comiencen a presionar las cotizaciones al alza en las próximas semanas.
En cuanto a los pepinos, se observan mayor número de partidas y sus precios mayoristas descendieron.
La situación en zapallitos se presenta con variaciones importantes. Si bien la semana anterior sus precios descendieron, esta semana volvieron a incrementarse alcanzando sus máximos hacia el final de la semana.
En berenjenas, ajíes, chauchas y zucchinis no se observaron cambios significativos en cuanto a oferta y valores alcanzados.
FRUTAS DE HURTA.
Continúa aumentando la oferta de frutillas de la zona sur y se pueden observar estos productos en muchos puestos mayoristas. Aun así, los valores continúan altos para la época, como consecuencia de las condiciones que distan aún de las óptimas para su cultivo, a pesar de ello los calibres de estas partidas han mejorado y ya se encuentran frutillas grandes cosechadas en el sur del país. Igualmente, la mayoría de la oferta continúa viniendo de salto y buena parte del público comprador las sigue prefiriendo por aroma y sabor.
En la plaza comercial es posible encontrar sandias, tanto del tipo Comunes y Baby.
Hay también melones de varios tipos, de origen brasileño principalmente.
FRUTAS DE HOJA CADUCA.
Este grupo se mantuvo estable esta semana. Se destaca en la oferta la situación de arándanos que continúa adentrándose en la zafra, y tanto la calidad como el volumen se van ajustando a los deseos de los compradores.
La oferta de peras aún se mantiene estable, aunque las peras del tipo William´s vienen exhibiendo presiones al alza y es posible que en las próximas semanas la oferta de pera William´s sea menor y sus cotizaciones tiendan a incrementarse.
En cuanto a manzanas continúan el escenario de precios estable y colocación lenta.
Las frutas de carozo aun corresponden en su totalidad a partidas importadas al igual que las uvas presentes en la oferta.