La continuidad de la recuperación de los precios de las leches en polvo constituye una señal positiva para los mercados exportadores.
Montevideo | Todo El Campo | El último evento de comercialización de Global Dairy Trade (GDT), referencia internacional para el mercado lácteo mundial, mostró una situación de estabilidad a nivel general. El Índice de Precios GDT permaneció sin cambios respecto al remate anterior (0,0%), el promedio ponderado se ubicó en US$ 4.182 por tonelada.
En la subasta de ayer participaron 152 compradores, de los cuales 120 resultaron adjudicatarios, tras completarse 15 rondas de puja en una sesión que se extendió durante 1 hora y 58 minutos.
El volumen comercializado alcanzó las 39.777 toneladas, dentro de una oferta disponible de entre 36.115 y 43.311 toneladas.
LOS VALORES DE LOS PRINCIPALES PRODUCTOS.
Las mayores señales positivas provinieron nuevamente de las leches en polvo, productos clave para la formación de precios internacionales.
Leche en polvo entera (LPE): US$ 4.081 por tonelada. (+2,7%).
Leche en polvo descremada (LPD): US$ 4.187 por tonelada (+2,2%).
Los productos grasos tuvieron un comportamiento más débil durante la subasta fueron:
Grasa láctea anhidra: US$ 4.878/t (8,2%).
Manteca: US$ 4.205/t (-6,5%).
Cheddar: US$ 3.815/t (-4,1%).
Suero mantequilla en polvo: US$ 4.473/t (-1,7%).
Mozzarella: US$ 4.036/t (-1,6%)
Lactosa: US$ 1.759 (+0,8%).
Aunque el índice general permaneció estable, el resultado puede considerarse favorable para los países exportadores de leche, ya que los dos productos de mayor relevancia para el comercio internacional, la leche entera en polvo y la leche descremada en polvo, volvieron a registrar incrementos.
La continuidad de la recuperación de los precios de las leches en polvo constituye una señal positiva para los mercados exportadores, especialmente para Oceanía y Sudamérica, donde estos productos concentran buena parte de las exportaciones lácteas.
ACG: “Con volumen de faena similar a la semana anterior, diferente planteamiento en los plazos de las entradas, manifestándose un ajuste en los valores”.
Montevideo | Todo El Campo | La Asociación de Consignatarios de Ganado (ACG) informó que durante la semana 46 (del 10 al 16 de noviembre) el mercado de haciendas gordas mantuvo un volumen de faena similar al de la semana anterior, aunque con cambios en los plazos de entrada a planta que derivaron en una corrección bajista de los valores de los vacunos. En contrapartida, los ovinos registraron una mejora de precios, aunque con entradas más demoradas.
Según el comentario de la ACG, “con volumen de faena similar a la semana anterior, diferente planteamiento en los plazos de las entradas, manifestándose un ajuste en los valores”.
En los novillos gordos para exportación, categorías especiales, el valor en pie pasó de US$ 3,31 a US$ 3,30 por kilo, una caída de US$ 0,01, mientras que a la carne descendió de US$ 6,04 a US$ 6,00, con una baja de US$ 0,04.
Las vacas gordas de razas carniceras especiales mostraron los ajustes más pronunciados del mercado. El valor en pie bajó de US$ 2,96 a US$ 2,92 por kilo, una reducción de US$ 0,04, mientras que a la carne cayó de US$ 5,72 a US$ 5,62, perdiendo US$ 0,10.
Las vaquillonas gordas especiales mantuvieron sin cambios su valor en pie, en US$ 3,24 por kilo, mientras que a la carne registraron una leve corrección de US$ 0,01, desde US$ 5,94 a US$ 5,93.
TABLA DE PROMEDIOS.
Los valores promedio de las principales categorías también reflejaron el ajuste semanal:
Los novillos gordos de US$ 6,00 a US$ 5,96 por kilo carcasa, baja de US$ 0,04. Las vacas gordas: de US$ 5,66 a US$ 5,56, descenso de US$ 0,10. Y las vaquillonas gordas: de US$ 5,89 a US$ 5,87, corrección de US$ 0,02.
OVINOS: RECUPERACIÓN DE PRECIOS.
El mercado ovino mostró una evolución distinta a la de los vacunos. La ACG destacó en su comentario un incremento de los valores acompañado por una mayor oferta y entradas más largas: “Con algo más de oferta y aumento de los valores, se alargan las entradas”.
Corderos: subieron de US$ 6,54 a US$ 6,57 por kilo, un aumento de US$ 0,03.
Borregos: pasaron de US$ 6,54 a US$ 6,56, mejora de US$ 0,02.
Capones: aumentaron de US$ 5,56 a US$ 5,59, ganando US$ 0,03.
Ovejas: mejoraron de US$ 5,44 a US$ 5,49, con una suba de US$ 0,05.
LA REPOSICIÓN.
El comentario para la reposición: “Con oferta creciente y con más kilos propios de la época, firmeza en los valores”.
El ternero bajó de US$ 4,58 a US$ 4,49.
La ternera y la vaca de invernada subieron. La ternera de US$ 4,37 a US$ 4,39 y la vaca de invernada de US$ 2,62 a US$ 2,64.
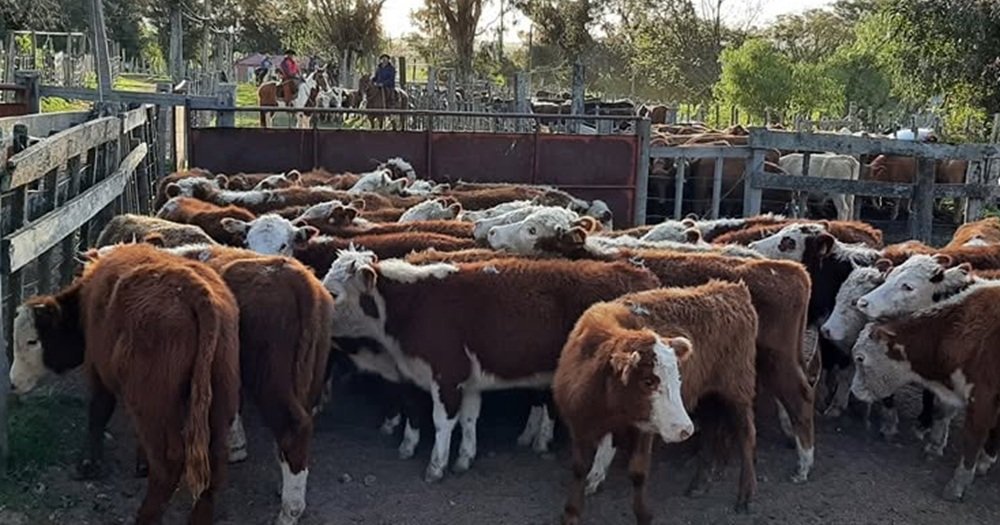
La semana dejó un mercado vacuno más cauteloso, con ajustes generalizados en prácticamente todas las categorías, especialmente en las vacas gordas, mientras que los ovinos consolidaron una recuperación de precios. El diferencial entre ambas especies refleja una industria que mantiene actividad sostenida, aunque con señales de mayor selectividad en los negocios de ganado para faena.
LA FAENA VACUNA VOLVIÓ A CRECER Y SUPERÓ LAS 47.000 RESES, MIENTRAS LA OVINA SIGUIÓ EN RETROCESO.
La actividad industrial recuperó dinamismo durante la semana La faena de vacunos alcanzó las 47.213 cabezas, lo que representa un incremento de 1.137 animales respecto a la semana previa, cuando se habían procesado 46.076.
El aumento estuvo impulsado principalmente por las vacas y las vaquillonas. La faena de vacas creció en 3.216 cabezas, pasando de 12.599 a 15.815 animales, mientras que las vaquillonas aportaron 721 cabezas más, alcanzando las 8.394 reses.
Por el contrario, los novillos registraron una caída significativa. La categoría más importante de la industria redujo su participación en 2.888 cabezas respecto a la semana anterior y totalizó 22.225 animales. Aun así, continuó siendo la principal categoría faenada, con el 47,1% del total. Las vacas representaron el 33,5% y las vaquillonas el 17,8%.
La faena total del año continúa por debajo de 2025. Pese al repunte semanal, el acumulado anual sigue mostrando una brecha relevante respecto del año anterior. Entre enero y mediados de noviembre se faenaron 1.801.783 vacunos, frente a 2.101.200 en igual período del año anterior, una reducción del 14,2%.
Las mayores caídas porcentuales corresponden a terneros (-27,0%), toros (-19,6%) y vacas (-17,5%), mientras que los novillos registran una disminución de 13,4% respecto de 2025.
OVINOS: BAJA SEMANAL Y FUERTE REZAGO ANUAL
La faena ovina se ubicó en 20.122 cabezas, frente a las 20.811 de la semana anterior, lo que supone una caída de 689 animales.
Los corderos continuaron dominando ampliamente la actividad industrial con 14.620 cabezas, equivalentes al 73% del total. La categoría mostró un aumento de 1.910 animales respecto a la semana precedente. La reducción global de la faena ovina obedeció principalmente a la fuerte caída de los borregos, que descendieron de 2.337 a apenas 562 cabezas.
En el acumulado anual la situación es todavía más marcada: se han procesado 386.285 ovinos, frente a 596.741 en igual período del año pasado, una contracción de 35,3%. Todas las categorías presentan descensos, destacándose la caída de 52% en borregos y de 37,7% en ovejas.
Se cortó una racha de cuatro semanas consecutivas de bajas, con mejoras en los precios, mayor colocación de la oferta y una demanda más activa por las lanas de mejor calidad.
Montevideo | Todo El Campo | El mercado lanero australiano mostró señales de recuperación durante la última semana, al interrumpir una tendencia bajista que se había prolongado durante un mes.
De acuerdo con el informe semanal del Secretariado Uruguayo de la Lana (SUL), el Indicador de Mercados del Este (IME) registró una suba en moneda local, impulsado por una mayor competencia entre compradores y una firme demanda por lanas Merino de buena presentación y con resultados destacados en las mediciones adicionales.
Si bien la depreciación del dólar australiano moderó el desempeño cuando se expresa en dólares estadounidenses, los valores continúan claramente por encima de los niveles observados un año atrás.
El mercado además evidenció una mejora en la colocación de la oferta, en un contexto de menor disponibilidad de lana respecto a la zafra anterior, consolidando expectativas de mayor firmeza para las próximas semanas, señala el SUL cuyo informe se publica a continuación.
SUL, INFORME SEMANAL DE LANA. MERCADO AUSTRALIANO.
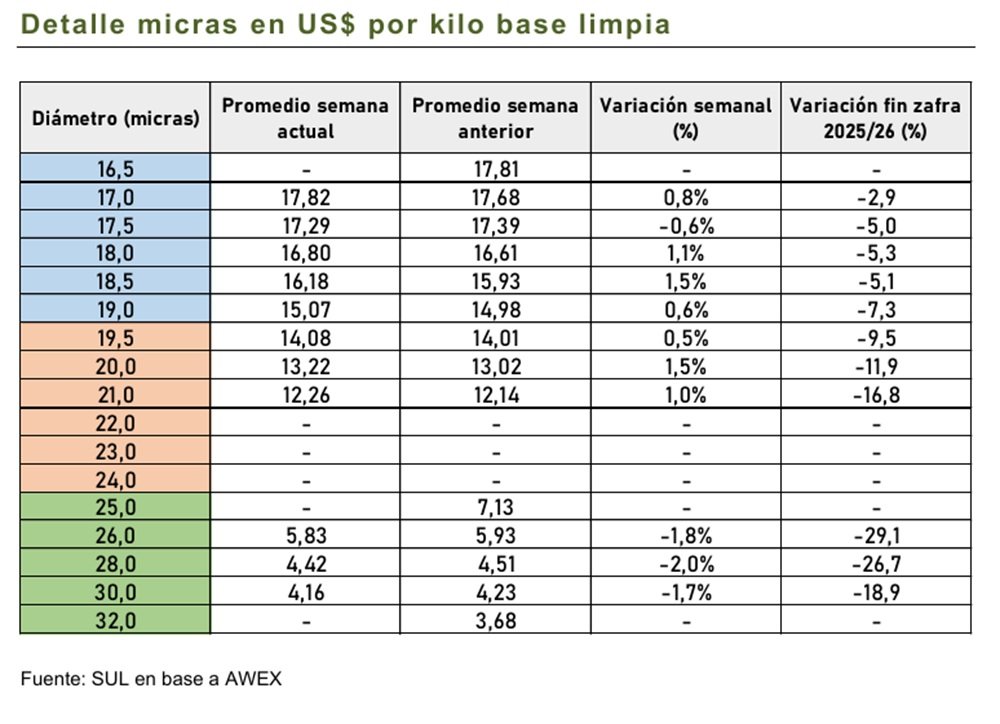
El mercado lanero australiano registró una recuperación, poniendo fin a cuatro semanas consecutivas de bajas. El IME subió 24 centavos australianos, cerrando en AU$ 17,22 por kilo base limpia. Sin embargo, en términos de dólares estadounidenses, el indicador retrocedió 7 centavos, ubicándose en US$ 11,84, reflejando el efecto de la depreciación del dólar australiano frente a la moneda estadounidense.
La oferta semanal totalizó 27.077 fardos, 2.055 más que la semana anterior. Se comercializaron 25.216 fardos y el porcentaje de lotes no vendidos descendió al 6,9%, evidenciando una mayor disposición de los vendedores a aceptar los precios ofrecidos.
Las mayores subas se registraron durante la primera jornada de ventas, con aumentos generalizados en todas las categorías Merino. La demanda se concentró especialmente en lanas de buen estilo y con resultados favorables en las mediciones adicionales, que obtuvieron los mejores valores.
Durante la segunda jornada, el mercado consolidó las ganancias, aunque se observaron algunos ajustes puntuales, principalmente en lanas de 17,5 a 18 micras. Las lanas con mejores especificaciones, continuaron obteniendo primas respecto a las descripciones de menor calidad.
La oferta acumulada en lo que va de la zafra se mantiene 13% por debajo de la temporada anterior. A pesar de las bajas de las últimas semanas, el IME se ubica 24,5% por encima del valor registrado en igual período del año pasado en dólares estadounidenses, reflejando la importante recuperación interanual de los precios.
En resumen, el mercado australiano logró interrumpir la tendencia bajista y mostró una recuperación en los valores, acompañada por una mejora en los niveles de colocación y una mayor competencia entre compradores. Sin embargo, la evolución del tipo de cambio continúa teniendo una incidencia importante en los precios expresados en dólares estadounidenses.
Para la próxima semana se prevé una oferta nacional de aproximadamente 30.500 fardos.
Los negocios informados por el SUL muestran una firme valorización de las lanas finas Merino e Ideal, con precios que alcanzan los US$ 8,50 por kilo de vellón.
Montevideo | Todo El Campo | El mercado lanero local continúa mostrando una fuerte selectividad, donde la calidad de la oferta y la información disponible sobre cada lote resultan determinantes para la formación de precios.
Según el último informe del Secretariado Uruguayo de la Lana (SUL), aspectos como el diámetro promedio de la fibra, el rendimiento al lavado, el acondicionamiento con grifa, la composición del romaneo, la existencia de certificaciones y los plazos de pago siguen siendo factores clave en las negociaciones.
Los valores más destacados de la semana correspondieron a dos lotes de lana Ideal acondicionados y con grifa verde. Un lote de 2.000 kilos, con un diámetro promedio de 20,1 micras y un rendimiento al lavado de 77,6%, se comercializó a US$ 8,50 por kilo de vellón y US$ 1,00 por kilo de subproductos, con pago a 60 días.
El mismo precio logró otro lote Ideal de 4.000 kilos, con 20,6 micras y un rendimiento de 82%.
Entre los negocios de lana Merino, se concretó la venta de un lote de 4.000 kilos, también acondicionado y con grifa verde, con un diámetro promedio de 21,2 micras y un rendimiento al lavado de 79,1%. El negocio se cerró a US$ 8,00 el vellón y US$ 1,00 los subproductos, con plazo de pago de 45 días.
Por su parte, otro lote Ideal de 2.000 kilos, con 21,5 micras y 80% de rendimiento, alcanzó US$ 7,70 por kilo de vellón, manteniendo el valor de US$ 1,00 por kilo para los subproductos.
Un lote Corriedale de 2.200 kilos, con 23 micras de diámetro promedio y 78% de rendimiento al lavado, se vendió a US$ 6,10 el vellón y US$ 0,80 subproductos, también con pago a 60 días.
Los negocios reportados por el SUL confirman que las lanas más finas y mejor preparadas continúan obteniendo las cotizaciones más elevadas del mercado. La demanda mantiene especial interés por lotes bien acondicionados, con buenos rendimientos industriales y trazabilidad documentada, factores que permiten capturar las mejores oportunidades de precio en un mercado cada vez más exigente.
La ACG informó que continúa la limitada disponibilidad de haciendas terminadas, con entradas más largas para faena y valores prácticamente estables en vacunos.
Montevideo | Todo El Campo | La Asociación de Consignatarios de Ganado (ACG) señaló que durante la semana 45 del año (del 3 al 9 de noviembre) se mantuvo la escasa oferta de ganado terminado, mientras la faena continuó sostenida por negocios vinculados a cuota. En este contexto, las entradas a planta volvieron a alargarse y los precios mostraron una elevada estabilidad, con ajustes puntuales a la baja en algunas categorías.
En los vacunos, el mercado del ganado gordo confirmó la tendencia de las últimas semanas, caracterizada por una oferta limitada y una industria que continúa activa, especialmente para animales de exportación.
Comentario de la ACG: “Se mantiene la escasa oferta con faena sostenica por ganado cuota, se alargan las entradas”.
Los novillos gordos especiales de exportación cotizaron a US$ 3,31 por kilo en pie, sin cambios respecto de la semana anterior, mientras que el valor a la carne bajó de US$ 6,05 a US$ 6,04 por kilo, una reducción de US$ 0,01.
Para los novillos gordos especiales de abasto, la referencia se mantuvo en US$ 3,27 por kilo en pie y US$ 6,03 por kilo a la carne, sin variaciones frente a la semana anterior.
En la categoría de novillos buenos de exportación, el precio en pie permaneció en US$ 3,15 por kilo, mientras que el valor a la carne retrocedió de US$ 6,00 a US$ 5,96, equivalente a una baja de US$ 0,04.
En vacas gordas se registraron leves correcciones en valores a la carne
Las vacas gordas especiales de razas carniceras conservaron el valor en pie de US$ 2,96 por kilo, mientras que el precio a la carne descendió de US$ 5,74 a US$ 5,72, una baja de US$ 0,02.
Las vacas buenas se mantuvieron en US$ 2,82 por kilo en pie, con una corrección de US$ 0,01 en cuarta balanza, pasando de US$ 5,68 a US$ 5,67.
Por su parte, las vacas generales permanecieron sin cambios, en US$ 2,70 por kilo en pie y US$ 5,59 a la carne.
Las vaquillonas gordas mostraron estabilidad en pie y ajustes a la carne
Las vaquillonas especiales conservaron el valor de US$ 3,24 por kilo en pie, mientras que el precio a la carne pasó de US$ 5,95 a US$ 5,94, una caída de US$ 0,01.
Las vaquillonas buenas también se mantuvieron en US$ 3,08 por kilo en pie, pero registraron una baja de US$ 0,03 en cuarta balanza, desde US$ 5,86 hasta US$ 5,83.
La tabla de promedios de la ACG mostró una leve corrección en las categorías principales.
Novillos gordos: de US$ 6,01 a US$ 6,00 por kilo a la carne (-US$ 0,01).
Vacas gordas: de US$ 5,67 a US$ 5,66 (-US$ 0,01).
Vaquillonas gordas: de US$ 5,91 a US$ 5,89 (-US$ 0,02).
OVINOS: AGILIDAD Y DEMANDA.
En ovinos, ACG destacó que el mercado se presentó ágil y demandado para todas las categorías, reflejando el interés comprador de la industria.
Comentario para los ovinos: “Mercado ágil y demandado en todas las categorías”.
Los corderos aumentaron de US$ 6,52 a US$ 6,54 por kilo a la carne, una mejora de US$ 0,02.
Los borregos subieron de US$ 6,50 a US$ 6,54, registrando un incremento de US$ 0,04.
Los capones avanzaron de US$ 5,51 a US$ 5,56, lo que supone una mejora semanal de US$ 0,05.
Las ovejas también registraron una recuperación, pasando de US$ 5,40 a US$ 5,44, es decir US$ 0,04 más que la semana anterior.
REPOSICIÓN: MAYOR OFERTA, DEMANDA SOSTENIDA.
El comentario de la ACG para la reposición: “Con aumento de oferta y ganados más pesados, acorde a la época, demanda sostenida”.
El ternero se mantuvo sin cambios en US$ 4,58, por kilo en pie.
La ternera subió de US$ 4,36 a US$ 4,37; la diferencia es de US$ 0,01.
La vaca de invernada en cambió cayó de US$ 2,63 a US$ 2,62; la corrección es de US$ 0,01.
La plaza australiana completó su cuarta semana consecutiva de descensos, aunque con una intensidad menor a la observada en semanas anteriores.
Montevideo | Todo El Campo | El mercado lanero australiano continúa ajustándose, aunque las señales más recientes sugieren una moderación en la presión bajista. Con una oferta menor a la del año pasado y una demanda que sigue diferenciando las lanas de mejor calidad, la comercialización mantiene niveles de facturación superiores a los de la zafra anterior, en un escenario donde compradores y vendedores parecen acercar posiciones.
El siguiente es el informe semanal de lana del Secretariado Uruguayo de la Lana (SUL).
El mercado lanero australiano registró una cuarta semana consecutiva de bajas, aunque con un ritmo de descensos más moderado respecto a las series anteriores. El Indicador de Mercados del Este (IME) cayó 25 centavos australianos, cerrando en AU$ 16,98 por kilo base limpia.
En términos de dólares estadounidenses, el indicador retrocedió 21 centavos, ubicándose en US$ 11,91.
La oferta semanal totalizó 25.022 fardos, lo que representa una disminución de 2.912 fardos respecto a la semana anterior. En lo que va de la zafra se han ofrecido 447.873 fardos, 67.325 menos que en igual período de la temporada pasada, lo que representa una caída del 13,1%.
Las mayores bajas se registraron durante la primera jornada de ventas, mientras que en la segunda el mercado mostró un comportamiento más dispar. En general, las lanas Merino vellón continuaron ajustando sus valores, aunque las categorías más finas mostraron un comportamiento relativamente más firme. Se destacaron algunas subas en lanas de 19 micras y más finas, así como en las categorías de 17,5 a 18,5 micras en el sur.
Las lanas de mejor estilo y con buenos resultados en las mediciones adicionales continuaron obteniendo mejores valores que las descripciones estándar. También se observó una mayor competencia por lanas con especificaciones requeridas por el mercado italiano.
A pesar de las bajas de las últimas semanas, el monto total comercializado en lo que va de la zafra continúa siendo superior al de la temporada anterior. Las ventas acumulan 843 millones de dólares australianos, 93 millones más que en igual período del año pasado, reflejando los mayores valores de la lana.
En resumen, el mercado australiano continúa atravesando una etapa de ajuste, aunque la moderación de las bajas y la mejora en los porcentajes de colocación podrían indicar un acercamiento entre las expectativas de compradores y vendedores. La menor oferta disponible sigue siendo un factor de sostén, mientras que la evolución de la demanda y la respuesta de los productores ante los valores actuales serán determinantes para las próximas semanas. Para la próxima semana se prevé una oferta nacional de aproximadamente 30.919 fardos.