La Jornada de Información Económica de Fucrea presentó los resultados de sus sectoriales, con una ganadería en niveles históricos, una lechería impulsada por la productividad y perspectivas favorables para el próximo ejercicio.
Montevideo | Todo El Campo | El martes 17 de noviembre, en el hotel del Prado, la Jornada de Información Económica de Fucrea, un evento ya tradicional, en el que se presentaron los resultados de las diferentes sectoriales de la institución: Ganadera, Agrícola Ganadera, Lechera y Granjera.
SECTORIAL GANADERA. LA GANADERÍA CREA LOGRÓ EL SEGUNDO MEJOR RESULTADO DE SU HISTORIA IMPULSADA POR LOS ALTOS PRECIOS DEL GANADO.
La presentación sobre la Sectorial Ganadera estuvo a cargo del Ing. Agr. Gonzalo Ducós, coordinador ganadero, quien señaló que en el ejercicio 2025-2026 el ingreso de capital de las empresas CREA ganaderas se ubicó en promedio en US$ 214/ha, un 52% por encima del ejercicio anterior (US$ 141/ha).
Este indicador surge al analizar 234 empresas de 23 grupos CREA, que suman casi 500.000 hectáreas distribuidas en todo el país.
Es el segundo mejor resultado de la serie, solo por detrás del ejercicio 2021-2022, destacó Ducós.
La producción de carne se consolidó por encima de los 150 kilos de carne equivalente por hectárea (158 kg/ha), en línea con su tasa de crecimiento de largo plazo de 2,6 kilos por hectárea y año.
El producto bruto creció a US$ 454/ha (+28%) y los costos aumentaron en menor proporción (US$ 240/ha, +12%).
Por tanto, la mejora de los resultados se explica por un mayor producto bruto, impulsado por los buenos precios del ganado, que más que compensó el incremento de costos.
Para el ejercicio en curso (2026-2027), Fucrea proyecta “buenos a muy buenos resultados”.
SECTORIAL AGRÍCOLA GANADERA. LA SEQUÍA GOLPEÓ A LA AGRICULTURA, PERO LA GANADERÍA AMORTIGUÓ LA CAÍDA Y SOSTIENE EXPECTATIVAS DE FUERTE RECUPERACIÓN.
El Ing. Agr. Nazar Rodríguez, coordinador Agrícola Ganadero dijo que en el último ejercicio tuvimos un año económico duro que fue amortiguado por la ganadería: el Ingreso de Capital (IK) cayó un 48% respecto al período anterior (209 vs. 399 US$/ha) y quedó un 37% por debajo del promedio histórico de 10 años, dado que la seca golpeó fuerte a la soja (-55% en rinde), aunque el buen invierno y la suba de los precios ganaderos (+30% en ternero) evitaron un escenario peor.
En este contexto, la clave no fue gastar menos sino producir más, ya que el cuartil superior (Top 25%) obtuvo un IK de 423 US$/ha frente a los 11 US$/ha del cuartil inferior, logrando esa diferencia al gastar prácticamente lo mismo en insumos (770 vs. 761 US$/ha promedio), pero sacando mucho más producto por hectárea.
De todas formas, y a pesar del mal año económico, las empresas mantienen una salud financiera sólida —con buena liquidez y bajo endeudamiento (6,2% deuda/activo)— y presentan buenas perspectivas para 2026-2027, ciclo para el cual se proyecta un repunte del 89% en el IK (394 US$/ha).
SECTORIAL LECHERA. LA LECHERÍA CREA ALCANZÓ EL SEGUNDO MEJOR INGRESO DE CAPITAL DE LA ÚLTIMA DÉCADA GRACIAS A MAYORES NIVELES DE PRODUCTIVIDAD.
El coordinador lechero de Fucrea, el Dr. MV Santiago Gonnet, dijo que Fucrea cerró el segundo mejor ejercicio en términos de ingreso de capital de los últimos 10 años, explicado principalmente por aumento en la productividad.
El ingreso de capital promedio para las empresas CREA lecheras fue de 709 US$/ha, para lograrlo, las empresas sostuvieron activos por US$ 12.037 US$/ha, resultando una rentabilidad de 5,89% sobre activos totales.
Precisó que el ejercicio 2025-2026 estuvo marcado por un aumento en el producto bruto, impulsado no por el precio sino por aumento de productividad, resultado de mayor producción individual y mayor carga animal.
La información presentada por Gonnet correspondió al resultado de 115 empresas CREA lecheras.
Según datos elaborados en base al Anuario Estadístico Agropecuario 2025 la producción en litros por vaca masa de las empresas lecheras CREA es un 23% mayor que la media del país y la productividad por hectárea es aproximadamente un 45% mayor.
SECTORIAL GRANJERA. FRUTICULTURA Y VITICULTURA ENFRENTAN MERCADOS MÁS EXIGENTES, AUNQUE MANTIENEN FORTALEZAS PRODUCTIVAS Y DE GESTIÓN.
La sectorial granjera, a cargo del coordinador granjero, Ing. Agr. Marcelo Buschiazzo señaló que las empresas CREA frutícolas y vitícolas enfrentan una coyuntura económica exigente, caracterizada por dificultades de comercialización y presión sobre los precios.
Son sectores fuertemente dependientes del mercado interno, aún así, sus características productivas, sus modelos de negocio y la capacidad de gestión constituyen fortalezas para enfrentar los desafíos actuales y explorar nuevas oportunidades.
Los dos grupos CREA vitícolas reúnen 21 empresas, que representan el 14% de la superficie nacional de viñedos y el 16% de la producción de uva. Además, las diez empresas del CREA Fruticultores representan aproximadamente el 10% de la superficie y el 14,5% de la producción nacional considerando: manzanas, peras, carozos y uva de mesa.
Sobre la viticultura, Buschiazzo señaló que la caída sostenida del consumo de vino, la acumulación de existencias en bodegas y el descenso de los precios de la uva durante las últimas vendimias plantean importantes desafíos para las empresas del rubro.
En este escenario conviven diferentes modelos de negocio. Las empresas CREA son parte de dos modelos: bodegas que procesan su producción, o viticultores que venden su uva a industriales que forman parte de estos modelos. Adicionalmente, en muchas de estas empresas, el enoturismo es una realidad ya consolidada y creciente.
Una característica que destaca de las empresas CREA vitícolas, es su composición varietal. Con una baja participación de uvas que tendrían como único destino la elaboración de vinos comunes o de mesa; y una importante presencia de variedades que ofrecen posibilidades de llegar a aceptables niveles de calidad enológica con productividades que se encuentran en el promedio nacional. Esta flexibilidad constituye una fortaleza.
En fruticultura, las empresas del CREA Fruticultores se caracterizan por niveles de productividad superior al promedio nacional; con sistemas de producción que ponen el énfasis en la sostenibilidad y calidad del producto final.
En la zafra analizada, se logró un resultado económico sensiblemente menor al que los fruticultores CREA venían obteniendo en temporadas anteriores. Es así que el Ingreso de Capital (IK) por hectárea tuvo un promedio 2025 de US$ 8.509; mientras que en la zafra 2026 baja a US$ 3.754 (ambos valores en moneda constante del último ejercicio).
Se alcanzó este récord económico por una combinación de tres factores principales: 1) Precios inéditos; 2) Productividad en máximos históricos; y 3) Costos de producción por kilo bajo estricto control.
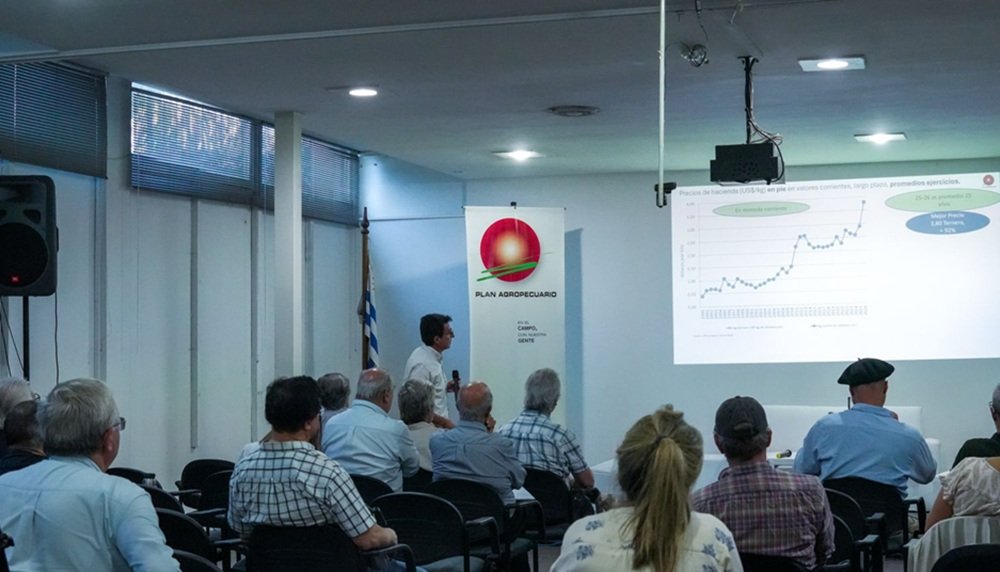
Montevideo | Todo El Campo |, El miércoles 18, el Instituto Plan Agropecuario presentó las Carpetas Verdes del ejercicio 2025-2026, que consiste en los resultados del programa de monitoreo de empresas ganaderas.
La presentación de los datos estuvo a cargo del Ing. Agr. Carlos Molina Riccetto, quien informó que el ejercicio 2025-2026 cerró como el mejor de los 25 años de registros del Plan Agropecuario, superando los pronósticos preliminares realizados a comienzos de año. El Ingreso de Capital (IK) promedio de las empresas monitoreadas (resultado económico antes del pago de rentas e intereses) alcanzó los US$ 168/ha.
En moneda corriente, este resultado representa un crecimiento del 57% respecto al ejercicio anterior (2024-2025) y se ubica un 30% por encima del segundo mejor ejercicio de la serie de 25 años.
En moneda constante (expresada en pesos constantes ajustados a dólares de junio de 2026), el resultado fue 48% superior al de 2024-2025, superando en un 9% al anterior récord histórico en valores reales.
Se alcanzó este récord económico por una combinación favorable de tres factores principales: 1) Niveles inéditos en los precios de venta de las haciendas; 2) Productividad física en máximos históricos; y 3) Costos de producción por kilo bajo estricto control.
1) NIVELES INÉDITOS EN LOS PRECIOS DE VENTA DE LAS HACIENDAS.
Vacunos: los precios promedio de venta en pie registraron aumentos del 23% al 29% según la región y el sistema productivo. En las empresas de ciclo completo del norte, el precio promedio vacuno pasó de 2,11 a 2,72 US$/kg. En los criadores del norte subió de 2,22 a 2,86 US$/kg, mientras que en las empresas del Este se alcanzaron promedios de 2,73 a 2,92 US$/kg. En el mercado del novillo gordo y terneros, las cotizaciones alcanzaron promedios de 5,30 a 5,70 US$/kg a la carne y hasta 3,80 US$/kg para terneros en el análisis de largo plazo.
Ovinos y lanas: la hacienda ovina cotizó entre 2,05 y 2,22 US$/kg en pie, registrando subas de entre 5% y 17%. El sector lanero mostró una mejora sensible en la fluidez de comercialización y en las cotizaciones en moneda corriente para todas las finuras: las lanas súper finas (16-18 micras) promediaron 8,85 US$/kg (+35%), mientras que las lanas gruesas tuvieron aumentos de entre 60% y 75% (ubicándose en torno a 1,60 – 1,71 US$/kg).
2) PRODUCTIVIDAD FÍSICA EN MÁXIMOS HISTÓRICOS.
A excepción de las empresas de ciclo completo del este (afectadas por la sequía estival), la mayoría de los predios logró elevar sus niveles de producción de carne por hectárea.
Ciclo completo norte: alcanzó una productividad vacuna de 108 kg/ha (+3%) y una productividad total de 122 kg de carne equivalente por hectárea (+3,5%), el nivel más alto registrado en 25 años.
Criadores del norte: Lograron 79 kg/ha de carne vacuna (+2,5%) y 105 kg/ha de carne equivalente (+1%).
Zona este: Mantuvo producciones elevadas de 102 a 105 kg/ha de carne vacuna y 112 kg/ha de carne equivalente.
3) COSTOS DE PRODUCCIÓN POR KILO BAJO ESTRICTO CONTROL.
Aunque los costos de producción por hectárea se incrementaron entre un 9% y un 15% (impulsados por el aumento en el valor de los insumos y la cotización del dólar, que descendió un 5,5% en el ejercicio frente a una inflación del 4,25%), los productores lograron disolver ese incremento mediante la mayor eficiencia productiva. El costo por kilo de carne producido se mantuvo férreamente acotado entre 1,20 y 1,30 dólares por kilo, asegurando un margen operativo óptimo.
La relación insumo/producto reflejó mejoras de entre el 9% y el 22%, permitiendo que el ingreso bruto creciera en mayor proporción que los costos totales de las empresas.
PERSPECTIVAS PARA EL EJERCICIO 2026-2027 Y LA VISIÓN DEL PLAN AGROPECUARIO.
En la proyección del ejercicio en curso (2026-2027), se subrayó que el arranque del nuevo año ganadero continúa mostrando un escenario altamente favorable.
Durante los primeros meses del ejercicio (julio a octubre de 2026), las cotizaciones de hacienda mantuvieron la senda alcista:
Novillo gordo: 5,85 US$/kg en pie (+12% respecto al mismo período de 2025-2026).
Ternero: 4,68 US$/kg en pie (+36% respecto al mismo período del ejercicio anterior).
Cordero gordo: 6,44 US$/kg (+23% frente a 2025-2026).
Pese al impulso positivo, el Plan Agropecuario hizo un llamado a la prudencia técnica y financiera.
Aunque el volumen embarcado cayó 5% frente al mismo período del año anterior, la facturación aumentó 8,6%.
São Paulo, Brasil | Todo El Camo | Las exportaciones brasileñas de carne vacuna alcanzaron 2,66 millones de toneladas entre enero y octubre de 2026, generando ingresos por US$ 15.550 millones, según datos de la Asociación Brasileña de Industrias Exportadoras de Carne (Abiec).
Aunque el volumen embarcado cayó 5% frente al mismo período del año anterior, la facturación aumentó 8,6%, impulsada por una mejora en los precios y una creciente diversificación de mercados.
El desempeño del sector estuvo marcado por la reducción de las compras de China debido a restricciones comerciales, pero también por el fuerte crecimiento de las ventas a otros destinos, especialmente Estados Unidos, Indonesia, Arabia Saudita y varios mercados emergentes.
LOS CINCO DATOS CLAVE.
1) Exportaciones por US$ 15.550 millones – Brasil exportó 2,66 millones de toneladas de carne vacuna entre enero y octubre de 2026, con ingresos por US$ 15.550 millones, un aumento interanual de 8,6%.
2) China sigue liderando, pero pierde participación – Las ventas a China totalizaron 957.600 toneladas y US$ 5.890 millones, aunque registraron caídas de 28,8% en volumen y 17,1% en valor respecto al mismo período de 2025.
3) Estados Unidos consolida su crecimiento – Las exportaciones al mercado estadounidense alcanzaron 352.900 toneladas por US$ 2.330 millones, con incrementos de 52,2% en volumen y 68,7% en ingresos.
4) Los mercados fuera de China ganan protagonismo Las ventas a destinos distintos de China sumaron 1,71 millones de toneladas, un crecimiento de 16,9%, y generaron US$ 9.650 millones, 33,8% más que un año antes.
5) Octubre mostró una recuperación de China – China volvió a ser el principal destino mensual de la carne vacuna brasileña en octubre, con 45.600 toneladas, tras dos meses en los que Estados Unidos había ocupado el primer lugar, impulsada por operaciones vinculadas al próximo ciclo comercial de 2027.
El siguiente es el informe completo de Abiec.
LAS EXPORTACIONES BRASILEÑAS DE CARNE DE VACUNO SUMAN 2,66 MILLONES DE TONELADAS EN LOS PRIMEROS DIEZ MESES DE 2026.
China recupera el liderazgo mensual y las ventas a otros mercados crecen un 10,7% en volumen y un 24,9% en ingresos respecto a octubre de 2025.
Las exportaciones de carne de vacuno brasileña totalizaron 231.300 toneladas en octubre de 2026, con ingresos de US$ 1.370 millones. En comparación con el mismo mes de 2025, se registró una reducción del 35,5% en volumen y del 27,9% en valor. En comparación con setiembre, los envíos mostraron un ligero aumento del 0,9%, mientras que los ingresos se mantuvieron prácticamente estables, con una caída del 0,4%. Los datos corresponden a la Asociación Brasileña de Industrias Exportadoras de Carne (Abiec), basados en información de la Secretaría de Comercio Exterior (Secex), Ministerio de Desarrollo, Industria, Comercio y Servicios (MDIC).
De enero a octubre, Brasil exportó 2,66 millones de toneladas de carne de vacuno, con unos ingresos de US$ 15.550 millones. El volumen fue un 5% inferior al registrado en el mismo periodo de 2025, mientras que los ingresos crecieron un 8,6%, superando los US$ 14.320 millonesalcanzados en los primeros diez meses del año pasado.
El desempeño de octubre sigue estando influenciado por la reducción de los envíos a China, tras la adopción de la salvaguardia comercial a principios de 2026. A pesar de ello, las exportaciones brasileñas a otros mercados crecieron un 10,7% en volumen y un 24,9% en ingresos respecto al mismo mes de 2025, demostrando la expansión de las ventas a otros destinos.
CHINA RECUPERA EL LIDERAZGO MENSUAL.
China volvió al primer puesto entre los destinos brasileños de carne de vacuno en octubre, tras dos meses de liderazgo por parte de Estados Unidos. Se exportaron 45.600 toneladas al mercado chino, con unos ingresos de US$ 303,5 millones. En comparación con setiembre, cuando los envíos totalizaron 12.900 toneladas, hubo un aumento del 253,6% en volumen y un 303,8% en ingresos.
La recuperación está relacionada con la reanudación de las operaciones comerciales orientadas al próximo ciclo de salvaguardias chinas. Con la cuota de 2026 agotada, las empresas comenzaron a programar los envíos considerando la llegada de productos a China a partir de enero de 2027, cuando comenzará el nuevo periodo de la medida. La planificación tiene en cuenta el tiempo de transporte marítimo entre ambos países.
A pesar de la recuperación mensual, las exportaciones a China se mantuvieron un 76,1% por debajo del volumen registrado en octubre de 2025, cuando el país recibió 190.800 toneladas. Ese mes, más de la mitad de toda la carne de vacuno exportada por Brasil, equivalente al 53,2%, estaba destinada al mercado chino. En octubre de este año, esta proporción cayó al 19,7%.
PRINCIPALES DESTINOS EN OCTUBRE.
Estados Unidos fue el segundo mayor destino para la carne de vacuno brasileña en octubre, con 35.500 toneladas e ingresos de US$ 243,5 millones. En comparación con el mismo mes de 2025, los envíos crecieron un 174,4% en volumen y un 193,2% en valor. La comparación también refleja la recuperación de las ventas tras las restricciones arancelarias que enfrentó el producto brasileño el año pasado.
Chile ocupó el tercer lugar, con 15.100 toneladas y unos ingresos de US$ 93,6 millones, seguido de Egipto, con 13.800 toneladas y US$ 64,5 millones. Arabia Saudí ocupó el quinto puesto, con 11.300 toneladas y US$ 70,9 millones, mientras que Indonesia completó la lista de los seis destinos principales, con 10.900 toneladas y US$ 33,5 millones.
Entre estos mercados, Arabia Saudí registró un crecimiento del 71,5% en volumen y del 103,9% en ingresos en comparación con octubre de 2025. Indonesia también incrementó sus compras, con un incremento del 34,3% en volumen, mientras que Chile y Egipto registraron incrementos del 17,9% y 12,6%, respectivamente.
CRECIMIENTO DE LAS VENTAS FUERA DE CHINA.
Incluso con la reducción de las compras chinas, Brasil exportó más carne de vacuno al grupo de otros países en octubre. Excluyendo China, los envíos aumentaron de 167.700 toneladas en octubre de 2025 a 185.700 toneladas este año, un crecimiento del 10,7%. Los ingresos aumentaron de US$ 854,8 millones a US$ 1.070 millones, un aumento del 24,9%.
ACUMULADO DE ENERO A OCTUBRE.
En los primeros diez meses de 2026, China siguió siendo el principal destino de la carne de vacuno brasileña, con 957.600 toneladas e ingresos de US$ 5.890 millones. En comparación con el mismo periodo de 2025, hubo una reducción del 28,8% en volumen y del 17,1% en valor. El mercado chino representó el 36% del volumen y el 37,9% de los ingresos por exportaciones brasileños durante el periodo. Estados Unidos consolidó el segundo puesto, con 352.900 toneladas y US$ 2.330 millones, un crecimiento del 52,2% y 68,7%, respectivamente.
Entre otros compradores, Chile acumuló 141.800 toneladas (+35,7%), seguido de Rusia con 119.100 toneladas (+22,9%) y México con 88.300 toneladas y unos ingresos de US$ 544 milloness. Indonesia registró una de las mayores expansiones entre los principales mercados, con 75.500 toneladas (+208,7%). Arabia Saudí también avanzó, con 69.000 toneladas (+32%), mientras que Filipinas totalizó US$ 315,9 millones en exportaciones durante el periodo.
PERFIL DE EXPORTACIÓN.
Carne fresca, representó el 84,5% del volumen exportado en octubre, con 195.400 toneladas e ingresos de US$ 1.240 millones.
En vísceras, totalizaron 21.500 toneladas y US$ 48,5 millones.
Los productos industrializados, 7.000 toneladas y US$ 58,5 millones.
Las exportaciones argentinas de equinos continúan mostrando una evolución positiva. Los indicadores reflejan el dinamismo de la actividad y su capacidad para generar divisas, consolidando presencia argentina en mercados internacionales.
Buenos Aires, Argentina | Todo El Campo | La Secretaría de Agricultura, Ganadería y Pesca del Ministerio de Economía de la Nación informa que las exportaciones equinas crecieron 14% interanualmente en los primeros 9 meses del año, con 2.920 animales exportados, según datos de la Coordinación de Equinos en base a Indec (Instituto Nacional de Estadística y Censos).
También aumentaron las divisas generadas por el sector, el valor FOB acumulado alcanzó los US$ 19 millones, un 8% más que durante los primeros 9 meses del 2025, cuando ese valor había alcanzado a US$ 17,5 millones.
Asimismo, septiembre mostró una mejora destacada en el valor por animal. El valor FOB promedio fue de aproximadamente US$ 13.774 frente a los US$ 11.272 de septiembre de 2025, lo que representa un incremento del 22%.
Al cierre de setiembre, Argentina registró 27 destinos de exportación con Estados Unidos, Reino Unido y Alemania entre los principales mercados.
Con datos del Ministerio de Agricultura, Ganadería y Pesca de Argentina.
ALPA celebra 60 años integrando ciencia, innovación y producción animal, y promueve ese espacio de intercambio para proyectar el futuro de la producción animal regional.
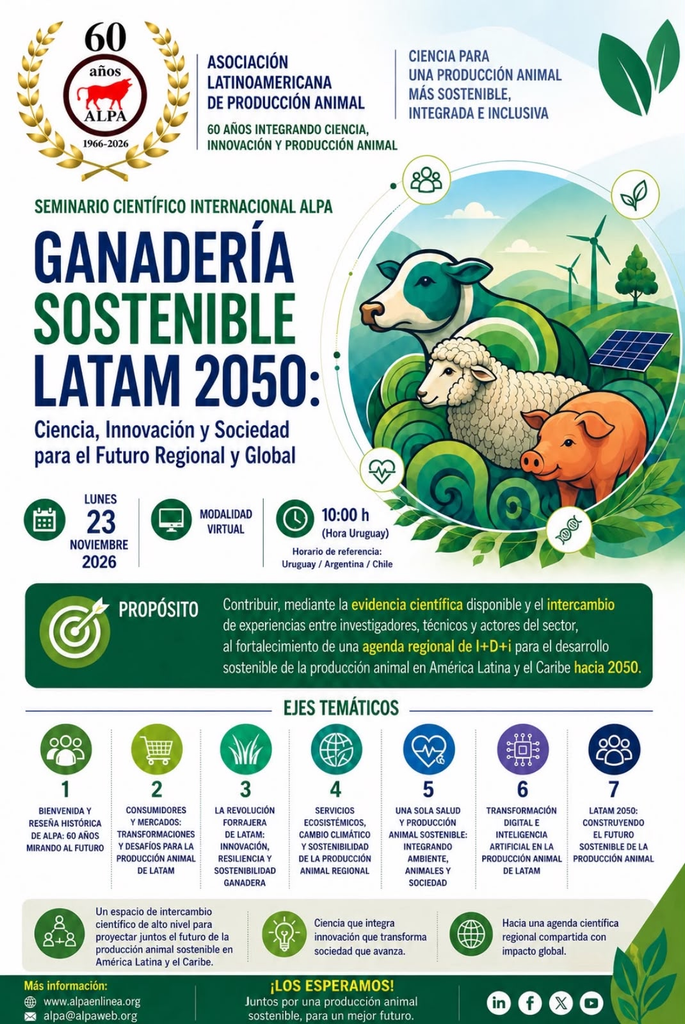
Montevideo | Todo El Campo | ALPA (Asociación Latinoamericana de Producción Animal), realizará el Seminario Científico Internacional Ganadería Sostenible Latam 2050.
El evento tendrá lugar el próximo 23 de noviembre.
Así, ALPA celebra 60 años integrando ciencia, innovación y producción animal, y promueve ese espacio de intercambio para proyectar el futuro de la producción animal regional.
DETALLE DEL PROGRAMA.
Se detalla horario, ejes temáticos y disertaciones, y expositor/filiación.
10:00-10:20 horas – Bienvenida y reseña histórica – Bienvenida y reseña histórica de ALPA en sus 60 años de vida y la mirada hacia el futuro. Dr. Omar Araujo, secretario ejecutivo permanente, ALPA.
10:20-10:40 horas – Preguntas y comentarios de los moderadores.
10:40-11:00 horas – Consumidores y mercados: transformaciones y desafíos para la producción animal de Latam – Dra. Marcia del Campo, Instituto Nacional de Investigación Agropecuaria (INIA), Uruguay.
11:00-11:20 horas – Preguntas y comentarios de los moderadores.
11:20-11:40 horas – La revolución forrajera de Latam: innovación, resiliencia y sostenibilidad ganadera – Prof. Paulo César de Faccio Carvalho, Universidade Federal do Rio Grande do Sul (UFRGS), Brasil, y vicepresidente 1ero ALPA.
11:40-12:00 horas – Preguntas y comentarios de los moderadores.
12:00-12:20 horas – Servicios ecosistémicos, cambio climático y sostenibilidad de la producción animal regional – Dr. Roberto Giolo de Almeida, Empresa Brasileira de Pesquisa Agropecuária (Embrapa), Brasil.
12:20-12:40 horas – Preguntas y comentarios de los moderadores.
12:40-14:00 horas – Receso.
14:00–14:20 horas – Una Sola Salud y producción animal sostenible: integrando ambiente, animales y sociedad – Prof. Júlio Otávio Jardim Barcellos, Universidade Federal do Rio Grande do Sul (UFRGS), Brasil.
14:20-14:40 horas – Preguntas y comentarios de los moderadores
14:40-15:00 horas – Transformación digital e inteligencia artificial en la producción animal de Latam – Prof. Einar Vargas-Bello-Pérez, Universidad Autónoma de Chihuahua (UACH), México.
15:00-15:20 horas – Preguntas y comentarios de los moderadores.
15:20-15:40 horas – Latam 2050: construyendo el futuro sostenible de la producción animal – Dr. Fabio Montossi, INIA Uruguay y presidente de ALPA.
15:40-16:00 horas – Preguntas y comentarios de los moderadores. 16:00-16:30 horas – Mesa redonda – Reflexiones finales del Seminario – Comisión Directiva ALPA y autoridades de las Asociaciones Nacionales de Producción Animal de Latam.
Ganancias de producción a pesar de un rebaño en disminución; el crecimiento de las exportaciones continúa en medio de preocupaciones sobre el acceso al mercado. La diversificación sigue siendo la principal ventaja de Australia.
Londres, Inglaterra | Todo El Campo | De acuerdo con un análisis divulgado por la AHDB (Agriculture and Horticulture Development Board, en español Junta de Desarrollo de la Agricultura y la Horticultura), la ganadería australiana se encamina a otro año de resultados excepcionales, impulsada por una combinación de alta productividad, una utilización récord de los corrales de engorde y una firme demanda internacional de carne vacuna.
Pese a que el rodeo nacional muestra una leve tendencia descendente, Australia se perfila para alcanzar en 2026 niveles históricos de producción y exportación, apoyada en mejoras genéticas, mayores pesos de faena y una estrategia de diversificación de mercados que le permite sostener su competitividad global. No obstante, el sector también enfrenta desafíos vinculados al acceso a mercados clave y a la creciente competencia de países exportadores como Brasil.
El siguiente es parte del análisis Molly Corbett, analista de la sección ganados de AHDB.
GANANCIAS DE PRODUCCIÓN A PESAR DE UN REBAÑO EN DISMINUCIÓN
El sector ganadero australiano está en camino de otro año de fuerte producción, apoyado por un rebaño nacional productivo, una utilización récord de corrales de engorde y una demanda global de carne de vacuno. Se espera que la diversidad de mercados de exportación impulse las exportaciones de 2026 a un segundo récord consecutivo.
Se prevé que en 2026 la producción de carne de vacuno australiana supere los 3 millones de toneladas, sostenida por el fuerte peso de las carcasas. Mientras tanto, diversos mercados de exportación continúan reforzando la demanda de carne de vacuno australiana en todo el mundo a pesar de los desafíos de acceso al mercado
Se prevé que el rodeo vacuno de carne australiano sea de 30,8 millones de cabezas en 2026, una caída del 0,9% interanual, con una contracción adicional prevista para 2027 y 2028.
Se prevé que la faena aumente un 3,4% hasta 9,6 millones de cabezas en 2026, el nivel más alto en casi cinco décadas. Esto refleja una fuerte demanda global de ganado y una mayor disponibilidad.
Sin embargo, se espera que la producción de carne de vacuno para 2026 alcance un récord de 3 millones de toneladas, un aumento del 5% respecto al año anterior. En tanto que la producción disminuiría ligeramente entre 2027 y 2028, aunque se mantenga históricamente alta, impulsada por el aumento del peso de las carcasas.
Asimismo, también se prevé que el peso medio de las carcasas aumente un 1% interanual en 2026, alcanzando los 313 kg/cabeza, con un aumento que continuaría en los próximos años, con previsión de alcanzar los 319 kg/cabeza para 2028.
El mayor peso de las carcasas y la disponibilidad de ganado reflejan varios cambios en la producción de carne de vacuno australiana:
1) Las ganancias genéticas, la mejora de las tasas de crecimiento, la fertilidad, las tasas de supervivencia de los rebaños y los altos precios de las vacas están incentivando a los productores a sustituir animales más viejos y menos productivos por hembras reproductoras más jóvenes.
2) Un rodeo reproductor más joven en Queensland y el Territorio del Norte está apoyando la productividad a largo plazo. Las buenas condiciones de lluvia y de pasto han incrementado las tasas de desvío y los pesos de entrada a los corrales de engorde.
3) El aumento de la capacidad de los corrales de engorde, ciclos de producción más cortos y sistemas de acabado mejorados están permitiendo a los productores comercializar el ganado más rápidamente, apoyando el flujo de producción a pesar de un rebaño que va disminuyendo gradualmente.
4) La utilización de los corrales de engorde ha superado el 90%, con aproximadamente 1,6 millones de ganado en alimentación
EL CRECIMIENTO DE LAS EXPORTACIONES CONTINÚA EN MEDIO DE PREOCUPACIONES SOBRE EL ACCESO AL MERCADO.
Las exportaciones de carne de vacuno de Australia alcanzaron un récord de 2,3 millones de toneladas.
Se prevé que los volúmenes de exportación aumenten aún más hasta 2,4 millones de toneladas en 2026, lo que representa un crecimiento del 5,8%.
La fuerte oferta interna y la resiliente demanda internacional continúan siendo la base del rendimiento de las exportaciones. Sin embargo, las condiciones de acceso al mercado se están volviendo más restrictivas.
Las medidas de salvaguardia de China introducidas en enero significaron que las 205.000 toneladas asignadas de carne de vacuno australiana se adelantaron a China, alcanzando la cuota en junio. A partir de entonces se impuso un arancel del 55%. Se espera que los exportadores comiencen a aumentar los volúmenes en los últimos meses de 2026 para llegar a China en el primer trimestre de 2027.
Corea del Sur, el segundo mayor mercado de exportación de Australia hasta lo que va de 2026, tiene acuerdos de cuota que han dado lugar a la aplicación de aranceles de aproximadamente el 24% tras agotarse los volúmenes de cuotas en julio.
LA DIVERSIFICACIÓN SIGUE SIENDO LA PRINCIPAL VENTAJA DE AUSTRALIA.
La cartera diversificada de exportaciones de Australia sigue siendo una fortaleza competitiva importante. Australia suministra carne de vacuno alimentada con cereales y con pasto a una amplia variedad de mercados premium.
Los precios del ganado australiano se mantienen dentro del 10% superior de los niveles históricos, mientras que los productores siguen enfrentándose a volatilidad en los mercados de insumos, con precios de fertilizantes y combustibles aumentando significativamente a lo largo del año tras el estallido del conflicto en Oriente Medio.
La ventaja de costos de Brasil sigue apoyando el crecimiento de las exportaciones y el aumento de la cuota de mercado, especialmente en el Sudeste Asiático. Los puntos clave para los exportadores australianos son si Brasil entra en una fase de reconstrucción de rodeo y cómo la reconstrucción de rebaño estadounidense y los cambios en la política comercial afectan a la demanda futura de importaciones.
Se prevé que las exportaciones de ganado vivo alcancen 640.000 cabezas en 2026, con una recuperación modesta prevista para el año siguiente.
PERSPECTIVAS.
Las perspectivas de carne de vacuno en Australia para 2026 se caracterizan por una producción récord, tasas de faena históricamente altas y sistemas de producción cada vez más eficientes. Aunque se espera que el ganado nacional disminuya gradualmente, las ganancias en productividad permiten que la producción siga creciendo.El mayor desafío para el sector probablemente provenga de las condiciones cambiantes de acceso al mercado y del aumento de la competencia de los principales exportadores. No obstante, la base diversificada de clientes de Australia, su reputación en productos premium y sus sólidos fundamentos de producción posicionan bien a la industria para navegar en un entorno global de comercio cada vez más complejo.