La producción y el mercado se ven afectados, lo que incide directamente en los precios.
Montevideo | Todo El Campo | Las guerras Ucrania e Irán y las sequías están haciendo estragos: el maíz sube un 5,6%, el azúcar un 6,1%, y el trigo un 6,3%. La producción mundial de cereales caerá un 2,1% este año y el comercio un 3,5 %, con El Niño amenazando además las cosechas de arroz en Asia.
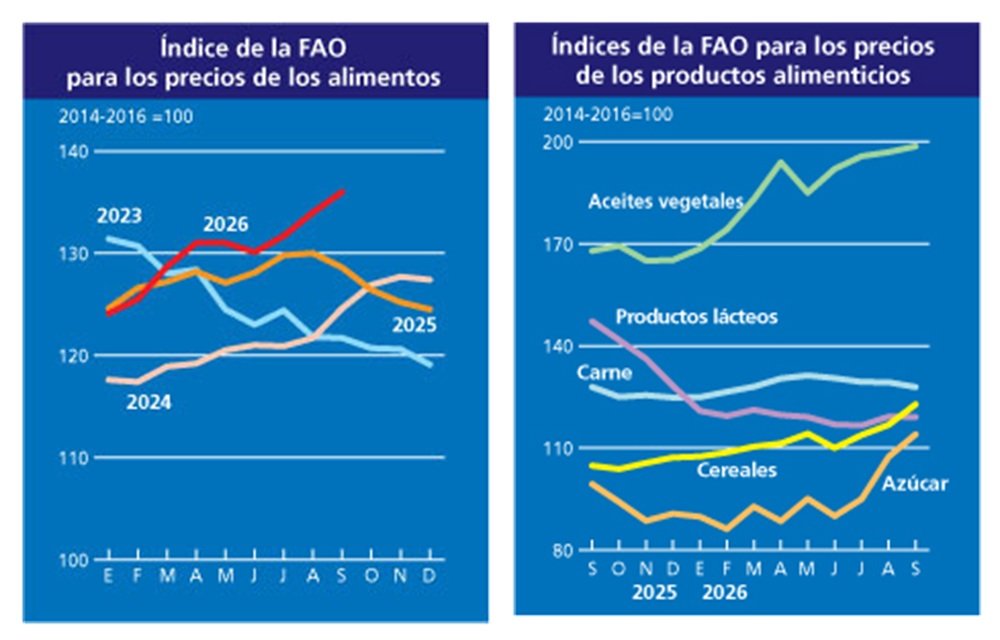
El índice de precios de los alimentos subió un 1,5 % en setiembre hasta los 136 puntos, un 5,8 % más que hace un año, impulsado por las disrupciones en el estrecho de Ormuz y el mar Negro y por los shocks climáticos, según los datos publicados este viernes por la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO).
Máximo Torero, economista jefe de la FAO dijo que “estamos viendo una acumulación persistente y cada vez más generalizada de los precios de los productos básicos, ya que las disrupciones en el estrecho de Ormuz y el mar Negro se combinan con los shocks climáticos, presionando la energía, el transporte y los productos alimentarios clave. Si se mantienen, estas presiones se trasladarán pronto a los precios al consumidor, especialmente en los países dependientes de las importaciones de alimentos y energía”.
El índice de precios de los cereales subió un 5,1% respecto a agosto, situándose un 17,2% por encima de su nivel de septiembre de 2025. Los precios mundiales del trigo aumentaron un 6,3% por las limitaciones logísticas en el mar Negro y la sequía en partes de América del Norte antes de la siembra, mientras que los del maíz subieron un 5,6% por las preocupaciones sobre los rendimientos en Estados Unidos, la menor disponibilidad exportable de Brasil y las disrupciones en el comercio del mar Negro.
La incertidumbre sobre el transporte a través del estrecho de Ormuz dio un apoyo adicional a los precios de las materias primas para biocombustibles, como el maíz.
El índice de precios de los aceites vegetales subió un 0,9% por el aumento de los precios mundiales del aceite de palma, asociado a la fuerte demanda de importaciones y a las preocupaciones sobre el impacto de la sequía en el sudeste asiático.
El índice de precios de la carne cayó un 1,1%, mientras que el de los lácteos bajó un 0,1 %. El índice de precios del azúcar subió un 6,1 %, impulsado por las expectativas de una oferta mundial más ajustada en la temporada 2026/27.
LA PRODUCCIÓN MUNDIAL DE CEREALES CAERÁ UN 2,1 % EN 2026
En su nuevo informe sobre la oferta y la demanda de cereales, la FAO pronostica que la producción mundial de cereales en 2026 caerá un 2,1% respecto a 2025, hasta 2.979 millones de toneladas, lo que seguiría representando la segunda mayor cosecha registrada después del nivel del año pasado.
El comercio mundial de cereales también se prevé que disminuya un 3,5% desde el nivel récord de 2025/26, hasta 505,8 millones de toneladas, debido en gran medida a las restricciones en las rutas marítimas del mar Negro.
El Sistema de Información sobre los Mercados Agrícolas (AMIS), de la FAO, señaló en su boletín mensual que las elevadas tarifas de flete, los mercados de fertilizantes más firmes y las continuas disrupciones logísticas contribuyen a un entorno de mercado más incierto.
El informe también incluye un artículo que señala que el fortalecimiento de El Niño añade más incertidumbre a las perspectivas de producción, especialmente para el arroz en el sur y el sudeste de Asia, donde los rendimientos suelen ser entre un 1,0% y un 1,5% inferiores a su tendencia esperada durante un episodio de El Niño.
Unicampo ajustó las estimaciones para trigo, cebada, colza y carinata: los valores de los granos mejoraron frente a abril, pero se reducen las expectativas de rendimiento.
Montevideo | Todo El Campo | Unicampo elaboró el documento Presupuestos Parciales sobre cultivos de invierno en el cual precisa que “desde fines de abril, han cambiado los precios de los granos, el de algunos insumos, y se afirma la idea de un año más cálido”, motivo por el cual se debe “represupuestar con nuevos valores ajustados, para estimar los costos directos”. Además, subraya que hubo una “reducción del 10% de las expectativas de rendimiento”.
El informe compara dos momentos clave de referencia: el presupuesto parcial de fines de abril (FF Abril) y el presupuesto parcial de principios de junio (PP Junio).
Al cerrar abril (FF Abril), los precios de insumos al 30/04/2026, con siembra en fecha pero temprana y mayor potencial de rinde son: trigo US$ 200/tt.; cebada US$ 220/tt; colza US$ 490/tt.; carinata US$ 530/tt. Todo para un rinde estimado de 5.000 kg/ha en cereales y 2.000 kg/ha en oleaginosas.
A principios de junio (PP Junio), los precios al 26/05/2026, con siembra en fecha pero tardía y en condiciones de año Niño (temperaturas y lluvias superiores a lo normal) son: trigo US$ 220/tt.; cebada US$ 250/tt.; colza US$ 530/tt.; carinata US$ 580/tt. Rinde estimado de 4.500 kg/ha en cereales y 1.800 kg/ha en oleaginosas.
El informe incluye datos sobre costos directos y datos sobre fechas de siembra más el impacto sobre el rendimiento en el grano del cultivo de carinata en nuestro país según zonas.
PRESUPUESTOS PARCIALES PARA LOS CULTIVOS DE INVIERNO.
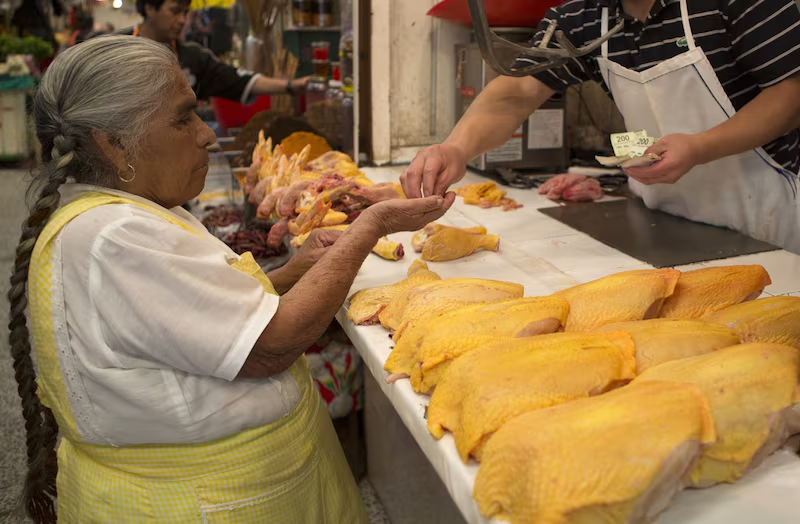
México.-TodoElCampo. El sector avícola de México continúa su senda de crecimiento, proyectando una producción de carne de pollo que alcanzará los 4,2 millones de toneladas en 2026, lo que representa un incremento del 2%. Este avance se sustenta en inversiones sostenidas del sector privado en operaciones integradas verticalmente y mejoras tecnológicas de vanguardia. Las rigurosas medidas de bioseguridad aplicadas han permitido reducir drásticamente la mortalidad de los polluelos, asegurando que más aves alcancen el peso de mercado con eficiencia.
Por su parte, el consumo nacional crecerá un 3%, situándose en un récord de 5,3 millones de toneladas para el próximo año. Este dinamismo está impulsado por el sector HRI (Hoteles, Restaurantes e Instituciones), que se prepara para el impacto económico de la Copa Mundial de la FIFA 2026. Se estima que este evento deportivo atraerá a más de 5,5 millones de turistas internacionales, disparando la demanda de productos avícolas en ciudades clave como Ciudad de México, Guadalajara y Monterrey.
El pollo se reafirma como la proteína animal líder en México debido a su gran versatilidad y asequibilidad frente a las carnes rojas. Mientras que el mercado de vacuno experimentó una escalada de precios del 16,7%, el pollo se mantiene como el pilar fundamental en la dieta de los hogares urbanos. Actualmente, el precio del cerdo en el sector minorista puede llegar a ser hasta tres veces superior al del pollo entero, lo que consolida la preferencia por el ave en el presupuesto familiar.
La producción se concentra estratégicamente en estados como Veracruz, Jalisco y Puebla, que disponen de la infraestructura necesaria y acceso a plantas de procesamiento. Gigantes del sector como Bachoco y Pilgrim’s Mexico están expandiendo sus capacidades con nuevos centros de distribución y plantas de alimento en regiones como Yucatán para localizar sus cadenas de suministro. Esta expansión se ve favorecida por los bajos precios globales del maíz amarillo y la soja, que han mejorado los márgenes de rentabilidad de los productores.
En el ámbito del comercio exterior, se prevé que las importaciones aumenten un 8% hasta alcanzar los 1,1 millones de toneladas. Este crecimiento es posible gracias a la prórroga del Decreto Presidencial Antiinflacionario hasta finales de 2026, que facilita el acceso libre de aranceles a proveedores como Brasil. Además, la industria de procesados cárnicos mexicana depende de importaciones competitivas de cuartos traseros para elaborar embutidos y jamones a precios populares.
Finalmente, las exportaciones mexicanas se estabilizarán en 9.000 toneladas, enfocándose principalmente en los mercados minoristas de Centroamérica por su proximidad geográfica. Aunque existen barreras sanitarias internacionales, el sector apuesta por productos de valor añadido «listos para comer» que superan estas restricciones. Simultáneamente, el gobierno mexicano mantiene cuotas de importación libres de impuestos para porcino y vacuno para asegurar el suministro total de proteína en el país.
SÃO PAULO (Reuters) – Los agricultores de Brasil han cosechado el 72,99% de la superficie prevista para el equipo de campaña 2025/26 de soja, menos que el 81,31% registrado en estas mismas fechas el año pasado, pero cerca del promedio de los últimos cinco años, que es del 73,95%, informó la consultora Patria AgroNegocios.
Las lluvias continuaron cayendo en algunas partes del país durante de la semana, al entrar en la fase final de la cosecha, señaló Patria tarde el viernes. Sin embargo, se espera que la cantidad de precipitaciones disminuya en los próximos días, lo que permitirá que los trabajos en el campo avancen con mayor fluidez, añadió. El estado de Mato Grosso sigue liderando el país en cuanto a ritmo de cosecha, habiendo cosechado el 99,3% de su superficie estimada. Brasil es el mayor productor mundial de soja.
Montevideo | Todo El Campo | El sector ganadero estalla contra la «competenciadesleal» del acuerdo con Mercosur
Carta abierta de Asoprovac tras el acuerdo con Mercosur
El sector ganadero se dirige a los responsables políticos con una petición tan clara como urgente: “No te pido que lo superes, iguálamelo”. Ante la inminente ratificación del acuerdo comercial con Mercosur, los productores denuncian la grave asimetría normativa que pone en jaque la supervivencia del modelo rural europeo y la seguridad alimentaria de los ciudadanos.
Un procedimiento que elude el control democrático La denuncia comienza por las formas. El procedimiento utilizado por la Comisión Europea y los Estados Miembros se percibe como antidemocrático, al haber sido diseñado para cortocircuitar el control parlamentario y acelerar una firma que ignora las advertencias del sector primario.
La brecha de las «reglas del juego» El sector no entiende por qué se prohíben en Europa prácticas productivas que, sin embargo, se aceptan en los productos importados desde el Cono Sur.
Los puntos de fricción son críticos:
Seguridad y Salud: Mientras en Europa existen restricciones estrictas sobre trazabilidad y el uso de antibióticos para frenar las resistencias antimicrobianas, en Mercosur se permiten promotores de crecimiento y técnicas como la irradiación de la carne, prohibidas en suelo europeo.
Bienestar Animal y Medio Ambiente: La carne que entrará en nuestros mercados no cumple con los crecientes estándares de bienestar animal ni con las exigencias medioambientales que sí se imponen, por ley, a nuestros ganaderos.
Competencia Desleal: Estas diferencias normativas permiten que Mercosur produzca con costes hasta un 30% inferiores a los europeos, haciendo imposible la competencia en igualdad de condiciones.
Un golpe al medio rural y a la prevención de incendios La carga burocrática asociada al modelo de producción europeo está asfixiando a las explotaciones familiares, expulsando a los jóvenes del sector y acelerando la despoblación.
“Estamos perdiendo a los mejores gestores de nuestro territorio”, advierten desde Asoprovac. La desaparición de la ganadería extensiva no es solo un problema económico: sin ganado que limpie nuestros montes, el riesgo de incendios forestales se multiplicará, perdiendo una barrera natural indispensable contra el fuego.
“Con el comer no se juega” En última instancia, está en juego la seguridad de abastecimiento. Depender de terceros países que producen bajo estándares inferiores pone en riesgo la soberanía alimentaria de Europa. El consumidor europeo tiene derecho a saber qué está comprando y merece que no se rebajen los estándares de lo que llega a su mesa.
Por todo ello, pedimos responsabilidad política a quien está llevando al sector de vacuno europeo a una situación dramática. No pedimos privilegios; pedimos que, al menos, igualen las condiciones. Porque con el comer, y con nuestro campo, no se juega.
Montevideo | Todo El Campo | El maíz se desplomó y la soja volvió a caer en el mercado de Chicago luego de la publicación del primer informe mensual del año del Departamento de Agricultura de Estados Unidos (USDA). Según explican los especialistas, el mercado reaccionó a la confirmación de que hay más granos disponibles de lo que se esperaba. Con más producción y mayores stocks tanto en Estados Unidos como a nivel global, hubo una rápida corrección de los precios. En ese contexto, el contrato enero de maíz bajó US$9,45 por tonelada y cerró en US$165. Es el valor más bajo en casi tres meses. Mientras que la soja cayó US$5,70 y terminó la jornada en US$379 por tonelada.
En la Argentina, el impacto fue más moderado según el informe de la Nacion. Según explican los analistas, el mercado local ya venía con parte de la baja incorporada y opera con menos volumen y mayor cautela que Chicago. En el mercado A3, la soja cayó apenas US$0,3 y cerró en US$348 por tonelada, mientras que el maíz bajó US$3 y terminó en US$198, en un contexto en el que la dinámica del mercado interno y de la demanda física amortiguó el traslado de la baja externa.
En el caso de la soja en Estados Unidos, los analistas coinciden en que la caída fue el resultado de varios factores que se combinaron en el mismo informe. Por un lado, el USDA ajustó al alza la producción de Brasil y, por otro, incrementó los stocks finales proyectados para Estados Unidos, un dato que el mercado seguía de cerca. Según explicó Eugenio Irazuegui, “la difusión de los balances oficiales revirtió las mejoras iniciales y terminó retrayendo los precios algo más de 5 dólares por tonelada”. En su análisis, tanto el mayor volumen de la cosecha brasileña como la recomposición de las existencias estadounidenses terminaron presionando las cotizaciones.
El organismo norteamericano llevó la producción de Brasil a 178 millones de toneladas, un volumen récord impulsado por el avance de las primeras cosechas en Mato Grosso. Al mismo tiempo, publicó una nueva medición de stocks físicos en Estados Unidos que derivó en una suba significativa de las existencias finales proyectadas. Irazuegui señaló que el aumento fue de más del 20% respecto del mes anterior, llevando los stocks a 9,52 millones de toneladas, un nivel que se ubicó en el extremo superior de lo que esperaba el mercado.
El maíz mostró una reacción aún más fuerte. La caída se profundizó luego de que el USDA publicara tanto las hojas de balance como los datos de stocks físicos en Estados Unidos. Desde Zeni explicaron que la fuerte suba de existencias generó una salida rápida de posiciones compradas, lo que aceleró la baja de los precios. El organismo relevó stocks por 337,38 millones de toneladas, un 10% más que un año atrás, y además ajustó al alza la producción estadounidense hasta 432,34 millones de toneladas. Ese combo amplió el récord productivo y llevó los stocks finales proyectados para la campaña 2025/26 a 56,56 millones de toneladas, muy por encima de lo que anticipaban las estimaciones privadas.
Para Germán Iturriza, el informe terminó de desarmar una expectativa que el mercado venía sosteniendo. “Había mucha expectativa puesta en una reducción del rinde del maíz en Estados Unidos, y eso finalmente no ocurrió”, explicó. Por el contrario, señaló que el USDA mostró una leve mejora en los rindes y, sobre todo, un fuerte aumento del área sembrada, lo que cambió el escenario.
“Lo que terminó pesando no fue un solo dato, sino la combinación”, afirmó el analista. Según detalló, el mayor uso de superficie junto con mejores rindes derivó en un salto de la producción en una campaña que ya partía de un nivel de abastecimiento elevado. “Era un mercado que ya estaba bien provisto y esto terminó siendo un golpe adicional”, resumió.
Desde su visión, la reacción fue inmediata porque el mercado estaba posicionado para otro escenario. “Chicago venía operando con una expectativa que no se confirmó”, explicó. “Cuando eso pasa, la reacción suele ser rápida, porque hay que salir a desarmar posiciones”, agregó.
A ese contexto se sumó, además, una revisión al alza de la producción china. “El USDA agregó más oferta a nivel global y eso también pesó”, señaló Iturriza. “Con más grano disponible en el mundo, el mensaje para el mercado fue claro”, concluyó.
En la misma línea, Paulina Lescano, especialista en mercados agrícolas, sostuvo que el informe terminó de consolidar un escenario que el mercado no estaba del todo preparado para asumir. “El reporte fue claramente bajista, pero sobre todo porque confirmó que la oferta es más grande de lo que muchos esperaban”, explicó.
Según su análisis, el impacto fue más fuerte en el maíz y terminó arrastrando al resto del complejo. “La soja también fue bajista, pero en gran medida quedó arrastrada por lo que pasó con el maíz”, señaló. En el caso de la oleaginosa, remarcó que el punto central no estuvo tanto en la producción, sino en el ajuste de las exportaciones. “China finalmente está comprando, pero no en el momento del año en el que suele hacerlo”, indicó.