Las postulaciones se recibirán hasta el día 30 de setiembre de 2026. El reconocimiento será entregado el 11 de noviembre.
Montevideo | Todo El Campo | Las postulaciones para el Paspalum de Oro 2026 se recibirán hasta el día 30 de setiembre próximo. El reconocimiento será entregado en Salto el 11 de noviembre con motivo de celebración del Día Nacional del Campo Natural.
El Instituto Plan Agropecuario informó que en el marco del Día Nacional del Campo Natural y el Año Internacional de los Pastizales y Pastores, la Mesa de Ganadería sobre Campo Natura (MGCN) invita a la ciudadanía a participar en las postulaciones para la séptima edición del reconocimiento Paspalum de Oro, una iniciativa que busca destacar a quienes han realizado y realizan una contribución significativa a la ganadería sobre campo natural del Uruguay.
BASES DE LA CONVOCATORIA.
Quiénes: el reconocimiento se realizará a personas que tengan ciudadanía uruguaya, este año se agregará una categoría especial regional por el IYRP (incluyendo dos reconocimientos a personas con ciudadanía brasileña y argentina).
Plazo de postulación: las postulaciones se recibirán hasta el 30 de setiembre de 2026.
Cómo postular: las postulaciones deberán realizarse a través del formulario, que se encuentra disponible junto a estas bases en el sitio web del Instituto Plan Agropecuario: https://www.planagropecuario.org.uy/web/
Proceso de evaluación: La evaluación de las postulaciones será realizada por la MGCN, en base al formulario de la postulación.
CATEGORÍAS.
Las categorías para postular son las siguientes:
Producción
Extensión
Investigación
Educación /Docencia
Comunicación/Arte /Cultura
Revelación (hasta 30 años)
Categoría especial regional: Año Internacional de los Pastizales y Pastores
El reconocimiento será en la fecha indicada (11 de noviembre), en el marco de los festejos del día nacional del campo natural, en la Asociación Agropecuaria de Salto.
Por consultas comunicase con Diego Cáceres secretariadgrn@mgap.gub.uy (Ministerio de Ganadería, Agricultura y Pesca, secretario técnico MGCN)
El objetivo es unificar esfuerzos, agilizar el intercambio de información y coordinar operativos de control para evitar que los delincuentes utilicen la frontera fluvial como una vía de escape.
Montevideo | Todo El Campo | Autoridades y responsables de la seguridad rural de Argentina y Brasil unieron fuerzas para hacer frente al delito de abigeato. La reunión se realizó en la ciudad de Santo Tomé, provincia norteña de Corrientes.
Ambos países acordaron intensificar el trabajo conjunto para combatir las bandas dedicadas al abigeato en la costa del río Uruguay. El esquema contempla acciones coordinadas de la Policía Rural, Prefectura Naval y la Policía Militar de Rio Grande do Sul, con especial atención en las ciudades de Santo Tomé y Alvear, informaron medios correntinos.
El director general de Seguridad Rural y Ecológica, comisario general Gerardo Torres, que encabezó la delegación argentina, comprometió recursos humanos, tecnológicos y logísticos para robustecer las tareas de prevención y persecución en territorio firme.
La Prefectura Naval Argentina por su parte asumió el compromiso de intensificar la vigilancia en el agua y puntos críticos de la costa, mientras que la Brigada Militar de Río Grande do Sul replicará las acciones de saturación del lado brasileño.
Los jefes de seguridad de ambos países coincidieron en que, debido a que las bandas criminales actúan ignorando banderas y fronteras, la respuesta institucional debe ser igual de dinámica.
HARTAZGO DE LOS PRODUCTORES.
Los ganaderos de la región, hastiados de contabilizar pérdidas millonarias, dejaron trascender un profundo cuestionamiento hacia la ministra de Seguridad de Argentina, Nación, Alejandra Monteoliva.
El malestar latente de los ruralistas radica en la percepción de que la cartera nacional diseña políticas de escritorio, desconectadas de la cruenta realidad que se vive en las fronteras calientes del interior, según informaron medios locales.
APOYO REGIONAL.
La reunión que involucró a ambos países es un paso integrador del apoyo regional que no siempre se observa por parte de las autoridades.
El delito en general se profesionaliza y crece en capacidad de daño, con el uso de tecnología y logística cada vez más avanzada.
Que los responsables de la seguridad rural sean capaces de reunirse y diseñar estrategias en común es lo más inteligente que se puede hacer a nivel de fronteras.
Buena cosa sería que los demás países tomaron esa actitud como una señal a la cual hay que sumarse. Uruguay tiene varios kilómetros de frontera con Argentina y Brasil, y seguramente no solo es abigeato los delitos que involucran a las zonas fronterizas.
Su estrategia exportadora se basa en cuatro pilares estructurales para apoyar la productividad, la calidad y la resiliencia, que son esenciales para la competitividad internacional.
Montevideo | Todo El Campo | India es el principal productor mundial de leche con 248 millones de toneladas, un aumento del 63,6% en una década, lo que equivale al 25% de la producción mundial. Ahora aspira a un crecimiento orientado al valor, a la tecnología y a las exportaciones, que alcanzó las 113.350 toneladas por un valor de 493 millones de dólares.
Este crecimiento fue impulsado por el aumento de la demanda en Emiratos Árabes Unidos, Estados Unidos, Arabia Saudí, Bangladés y Bután, mercados que valoran los precios competitivos de India, la ampliación de la gama de productos y la mejora de los estándares de calidad.
PROTEÍNAS DE SUERO, NUTRICIÓN INFANTIL Y LACTOFERRINA.
Las limitaciones en la productividad, la fragmentación de la cadena de suministro y la falta de homogeneidad en los estándares de calidad, han frenado históricamente la competitividad internacional, pero las estrategias nacionales ahora buscan transformar el enorme volumen producido para hacer que los productos que satisfagan la creciente demanda global de proteínas, nutrición funcional y fuentes lácteas asequibles.
Esos productos incluyen proteína de suero (WPC, WPI), ingredientes para fórmulas de nutrición infantil, lactoferrina de alta pureza, así como quesos tradicionales para la diáspora india repartidos por todo el mundo.
La estrategia exportadora de India se basa en cuatro pilares estructurales para apoyar la productividad, la calidad y la resiliencia, que son esenciales para la competitividad internacional:
Zonas libres de enfermedades y vacunación para cumplir con los protocolos sanitarios internacionales;
Mejora genética (semen sexualizado, transferencia de embriones) para aumentar la producción de leche y los sólidos;
Modernización de la cadena de frío;
Modelos bioeconómicos integrados (biogás, fertilizantes orgánicos) para reducir el impacto ambiental y mejorar la eficiencia de la producción.
ALTO CONTENIDO EN GRASA DE LA LECHE DE BÚFALA.
Una ventaja competitiva natural se representa entonces por el alto contenido en grasa de la leche de búfala, de la cual India es el mayor productor.
Si se confirma la trayectoria actual de mejora de la productividad, cumplimiento de normas, expansión de la cadena de frío, desarrollo de ingredientes de alto valor, entonces se estima que las exportaciones lácteas alcanzarán los 5.000 millones de dólares para 2030.
Con su potencial, India parece capaz de ganar el desafío de la exportación, situándose a la par con los demás grandes actores mundiales. Ante un crecimiento económico tan impulsivo, está por ver si podrá mantener su identidad social, es decir, a los millones de pequeños productores en los que se basa la vida de las innumerables aldeas rurales que también preservan la variedad ambiental del país.
En otras palabras, el reto de la sostenibilidad también se está manifestando en la India.
Informe Rosgan: Comprender la dinámica de los corrales resulta clave para proyectar los niveles futuros de faena y producción de carne.
Rosario, Argentina | Todo El Campo | En lo que va del año se viene registrando un contundente ajuste en el nivel de faena. Sin embargo, los corrales de engorde aún sostienen niveles de encierre récord, que podrían aportar un volumen importante de animales terminados durante los próximos meses.
De acuerdo con los datos recientemente publicados por la Dirección Nacional de Control Comercial Agropecuario, entre enero y agosto la faena vacuna alcanzó las 8.130.170 cabezas, lo que representa una caída del 10% respecto de los registros de un año atrás.
El dato no sorprende, puesto que el mercado ya esperaba una baja significativa en los volúmenes faenados durante este año, frente a la clara necesidad de retención de determinadas categorías de animales que venían extrayéndose a tasas muy elevadas, en especial las hembras.
Asimismo, en paralelo, se profundizó un cambio en los sistemas de producción tendiente a alargar los ciclos de recría y engorde, que sin duda también ha afectado temporalmente la cantidad de animales disponibles para su ingreso a faena.
Pero ¿cuánto de esta baja en los niveles de faena responde a un cambio estructural, asociado a una mayor retención general del rodeo, y cuánto obedece a un bache temporal de oferta que, de ser así, debería comenzar a traducirse en una mayor salida de animales terminados durante los próximos meses?
Lo cierto es que agosto refleja el 14º mes consecutivo en el que la cantidad de animales ingresados a faena resulta inferior a la registrada en igual mes del año previo, dando cuenta de una tendencia descendente que ya se extiende por más de un año.
A su vez, en este contexto de menor faena, la proporción de hembras resulta significativamente más baja que la registrada durante los últimos ciclos. En efecto, agosto marcó una participación de hembras del 43,1%, el menor porcentaje desde junio de 2021, cuando, como consecuencia de una drástica intervención sobre los mercados, se restringieron las exportaciones con el objetivo de limitar la faena.
Esta vez, sin necesidad de una intervención, el propio mercado parece haber comenzado a regularse, con una mayor retención orientada a preservar la capacidad productiva futura.
Paralelamente, coexiste otro tipo de retención temporal de hacienda, producto del cambio en los sistemas de producción, que lentamente retornan hacia esquemas que años atrás eran habituales en nuestra ganadería: la recría.
Desde el año pasado a la fecha se viene observando una intensificación muy marcada de estos procesos como etapa previa al ingreso a corrales de engorde y terminación.
Actualmente, los feedlots aportan cerca del 38% del total de animales que llegan a faena. Su participación viene creciendo de manera prácticamente ininterrumpida desde 2020, cuando su oferta representaba cerca del 30% de la faena total.
Es por ello que comprender la dinámica de los corrales resulta clave para proyectar los niveles futuros de faena y producción de carne.
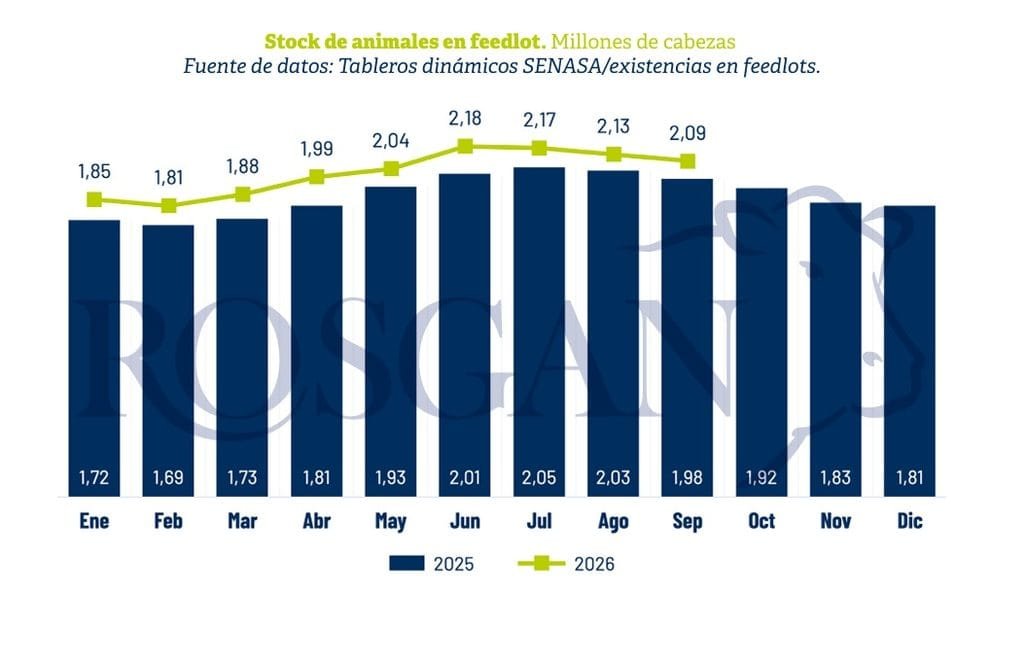
Según los datos informados por el Senasa al 1º de setiembre de 2026, los feedlots alojaban un total de 2,086 millones de vacunos, un 5,6% más que lo registrado un año atrás. Esta relación positiva se viene reafirmando desde comienzos de año y, más precisamente, a lo largo de los últimos diez meses.
Sin embargo, la estadística de ingreso y salida de los corrales no muestra la misma performance.
Durante agosto, según los registros del Senasa, salieron de los corrales de engorde 431.280 animales terminados, esto es, un 7,3% menos que un año atrás. Del mismo modo, esta dinámica de menores salidas mensuales se viene repitiendo durante los últimos once meses.
En el caso de los ingresos, también se observa una performance inferior a la del año pasado, aunque con caídas más pronunciadas. Desde mediados de 2025 los feedlots vienen recibiendo mensualmente menos hacienda que un año atrás.
En agosto de este año ingresaron, según Senasa, 341.098 animales, un 14% menos que en agosto del año pasado.
Por lo tanto, al contrastar ambas series, vemos que mientras el nivel de stock reportado por los feedlots viene superando sistemáticamente los registros del año previo -al punto de marcar un récord histórico de encierre-, el movimiento de ingreso y salida de animales no refleja el mismo comportamiento.
La diferencia es relevante: mientras los ingresos cayeron un 14%, los egresos lo hicieron un 7,3%. Esta combinación, junto con el stock acumulado de los meses anteriores, ayuda a explicar por qué los corrales mantienen actualmente un nivel de existencias tan elevado pese a estar recibiendo menos animales. En definitiva, un comportamiento compatible con el alargamiento de los ciclos productivos que se viene reflejando en todo el sistema ganadero.
Esta dinámica también se refleja en el peso medio de los animales faenados.
En efecto, los datos de industrialización muestran un crecimiento sostenido en el peso medio de la res faenada. En agosto, este indicador alcanzó un promedio de 246 kilos por res, unos 11 kilos más que en el mismo mes de 2025 y el máximo histórico en más de 30 años. Este incremento -consistente con un alargamiento de los ciclos productivos de recría y engorde- permite compensar parcialmente la menor cantidad de animales faenados con una mayor cantidad de kilos producidos por animal.
Sin embargo, en los próximos meses el factor climático volverá a poner a prueba a los sistemas de producción, tanto pastoriles como de confinamiento.
Las perspectivas de un año Niño, con lluvias por encima de lo normal, podrían generar dificultades operativas en distintas zonas productivas. En los sistemas pastoriles, el exceso de precipitaciones puede afectar el acceso y utilización de los potreros, mientras que en los corrales de engorde también puede restringir la capacidad de recepción y reducir sus márgenes por menor utilización.
En este contexto, la estacionalidad histórica de los movimientos de los feedlots adquiere especial relevancia.
Los próximos cuatro meses -setiembre, octubre, noviembre y diciembre- serán determinantes para establecer cuánto de la hacienda actualmente encerrada terminará convirtiéndose en oferta efectiva de faena.
De acuerdo con el comportamiento histórico, los egresos de los corrales suelen alcanzar niveles elevados durante este período, con octubre entre los meses de mayor salida. En tanto, setiembre, noviembre e incluso diciembre presentan habitualmente niveles de ingreso algo más moderados, aunque todavía superiores al promedio general.
En definitiva, de sostenerse este comportamiento, durante los próximos meses los feedlots deberían estar entregando, en promedio, cerca de 400.000 animales mensuales.
Considerando el período setiembre-diciembre, esto implicaría una oferta potencial cercana a 1,6 millones de cabezas provenientes de los corrales durante los últimos cuatro meses del año.
Este volumen, sin embargo, no debe interpretarse necesariamente como una oferta adicional o extraordinaria. Se trata de una estimación de los animales que podrían salir de los corrales durante el período y que, en buena medida, responden al stock actualmente acumulado y a la dinámica de permanencia dentro del sistema.
Por lo tanto, será clave observar cómo evolucionan las salidas de los feedlots en relación con el nivel de faena total.
Si efectivamente la actual dinámica de mayor permanencia en los corrales comienza a traducirse en una mayor oferta de animales terminados, la participación del feedlot dentro de la faena debería crecer por encima del 38% actual.
En cambio, si su participación se mantiene en torno a los niveles actuales, una oferta de aproximadamente 1,6 millones de animales terminados provenientes de los corrales durante septiembre-diciembre implicaría una faena total para el período cercana a los 4,2-4,3 millones de cabezas.
Sumados a los 8,1 millones de animales faenados hasta agosto, estos volúmenes llevarían la faena anual a un rango de aproximadamente 12,3-12,4 millones de cabezas. El verdadero interrogante, por lo tanto, no es únicamente cuánto de la oferta futura está actualmente encerrada, sino a qué velocidad esos animales comenzarán a transformarse en oferta efectiva de faena
La semana Nº 36 cerró con ajustes descendentes en las principales categorías de vacunos, mientras los ovinos consolidaron firmeza con correcciones mínimas. La faena repuntó con fuerza.
Montevideo | Todo El Campo | La reunión semanal de la Asociación de Consignatarios de Ganado (ACG) cerró con ajustes a la baja en el mercado de haciendas correspondiente a la semana N° 36, del 1° al 7 de setiembre.
El comentario de los consignatarios para los vacunos fue la industria “proyecta un ajuste en la faena y propone nuevos valores” en tanto que “la oferta capitaliza el buen nivel de forraje y se dificulta la concreción de negocios”.
Novillo gordo de exportación especial: se mantuvo en US$ 3,32 en pie y ajustó a US$ 6,00, a la carne, una caída de tres centavos de los 6,03 de la semana anterior.
Novillo gordo de abasto especial: sin cambios, US$ 3,25 en pie y US$ 6,00 a la carne.
Vaca gorda razas de carne especiales: retrocedió un centavo en pie, a US$ 2,94, y cinco centavos a la carne al posicionarse en US$ 5,71 (vs. 5,76 la semana anterior).
Vaquillona gorda especial: bajó un centavo en pie, a US$ 3,21, y tres centavos a la carne, US$ 5,90 (vs. 5,93 la semana anterior).
En la tabla de promedios, todas las categorías tuvieron leves descensos frente a la semana anterior. Los novillos gordos se ubicaron en US$ 5,97 a la carne (bajaron un centavo), las vacas gordas en US$ 5,65 (-2 centavos) y las vaquillonas gordas en US$ 5,87 (-2 centavos).
OVINOS.
Para los ovinos el comentario fue de “mercado firme”.
Corderos: US$ 6,31 a la carne (+0,01).
Borregos: US$ 6,29 (+0,01).
Capones: US$ 5,36 (+0,01).
Ovejas: estables en US$ 5,20.
REPOSICIÓN.
El comentario para la reposición: “Frente a un escenario de muy buenos valores y una oferta que continúa escasa y pretenciosa, demanda activa con moderación en algunas categorías”.
Los terneros y las vacas de invernada bajaron en tanto que la ternera tuvo un leve repunte.
Los terneros corrigieron a la baja cayendo 6 centavos a US$ 4,52; y las vacas de invernada lo hicieron retrocediendo 5 centavos quedando en US$ 2,55.
Las terneras subieron 1 centavo, a US$ 4,36.
La semana dejó un mercado de vacunos con precios estables pero con tendencia bajista en carne, mientras los ovinos consolidaron firmeza con correcciones marginales. La dificultad para cerrar negocios refleja la tensión entre la industria y la oferta, en un contexto de faena ajustada y productores respaldados por la buena disponibilidad de forraje.
FAENA.
En la semana 36 hubo un repunte significativo en la actividad industrial, con un aumento tanto en vacunos como en ovinos.
VACUNOS. El total faenado en la semana analizada fue de 40.225 cabezas (↑ 22% frente a las 32.994 de la semana 35). De ese total, los novillos representaron el 48,4%, las vacas 34,3%, las vaquillonas 16%, las terneras y toros en conjunto apenas el 1,3%.
Los frigoríficos Las Piedras (4.176), Canelones (3.512) y San Jacinto (3.491) encabezaron la faena semanal.
En el acumulado anual, la faena de vacunos registra una caída de -14,3% respecto a 2025.
OVINOS. La faena total de ovinos en la semana fue de 8.506 cabezas (más del doble frente a las 3.476 de la semana anterior), que por categoría resulta que los corderos son el 61%, los borregos 11%, capones 15%, ovejas 12% y carneros 0%.
En el año la faena de ovinos muestra una baja de -37,4% respecto a 2025.