Consignatarios informó ayer los nuevos valores de las haciendas correspondientes a la quinta semana (del 30 de enero al 5 de febrero) con subas generalizadas.
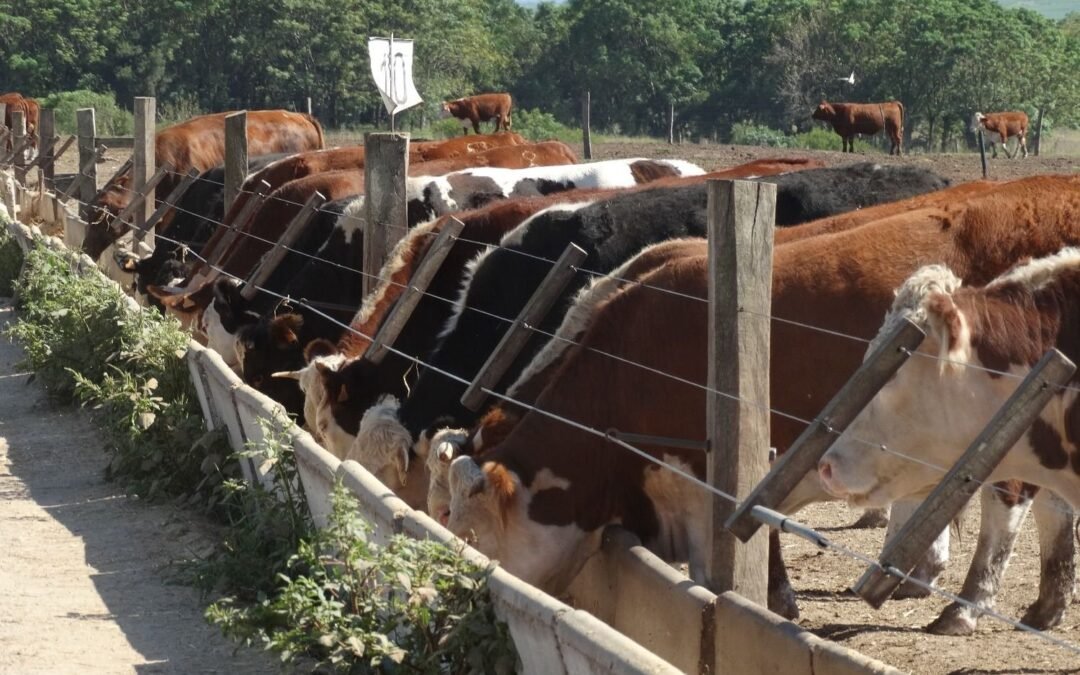
El comentario de la Asociación de Consignatarios de Ganado para el ganado gordo fue que “se mantiene el buen nivel de faena con alta participación de ganado de corral, a pesar de esto continúa un mercado dinámico en entradas y valores que verifica su firmeza”.
Esa situación descrita se reflejó en los valores que presentaron subas de los novillos, vacas y vaquillonas especiales.
El novillo en pie subió cuatro centavos de dólar de US$ 2,34 a US$ 2,38; a la carne de US$ 4,45 a US$ 4,53 (+US$ 0,08).
La vaca en pie de US$ 2,01 a US$ 2,04 (+US$ 0,03); a la carne de US$ 4,21 a US$ 4,32 (+US$ 0,11).
Y la vaquillona en pie pasó de US$ 2,15 a US$ 2,19 (+US$ 0,04); a la carne subió desde US$ 4,27 a US$ 4,37 (+US$ 0,10).
Los valores promedios quedaron de la siguiente forma: Novillo en pie US$ 2,29 (+US$ 0,03 respecto al precio de la semana anterior). A la carne US$ 4,55 (+US$ 0,10).
La vaca en pie US$ 1,96 (+US$ 0,03). A la carne US$ 4,23 (+US$ 0,09).
La vaquillona en pie US$ 2,16 (+US$ 0,04). A la carne US$ 4,35 (+US$ 0,10).
REPOSICIÓN: POCA OFERTA, MERCADO FIRME Y ALTAMENTE DEMANDADO.
El comentario para la reposición fue que hubo “poca oferta” con un “mercado firme altamente demandado”.
Los valores promedios fueron: el ternero subió de US$ 2,46 a US$ 2,54; la ternera de US$ 2,12 a US$ 2,23; y la vaca de invernada de US$ 1,79 a US$ 1,84.
LOS OVINOS MANTIENEN LA DEMANDA.
Para los ovinos el comentario fue que la faena está “estable” y “el mercado firme y demandado”.
Subieron el cordero hasta 35 kilos, el cordero pesado y los capones, los borregos y las ovejas se mantuvieron a igual valores que la semana pasada.
Los valores fueron los siguientes: Cordero hasta 35 kilos US$ 4,11 (+US$ 0,03); cordero pesado US$ 4,17 (+US$ 0,09); capón US$ 3,80 (+US$ 0,02).
Se mantuvieron sin cambio los borregos US$ 3,87, y las ovejas a US$ 3,60.
No se portó valor para el cordero mamón que la semana pasada cotizó a US$ 3,99.
CRECE LA FAENA.
La faena de vacunos fue de 53.951 cabezas, 1.457 más que la semana anterior.
La industria frigorífica de Australia se vio afectada por una ola de infecciones de Ómicron, la última variante de Covid-19, entre los empleados; en Brasil, las exportaciones lograron un récord en enero.
Históricamente, Brasil y Australia han sido los principales productores y exportadores de carne de vacuno ocupando la cima del ranking mundial de comercio de proteína roja.
Los exportadores brasileños comenzaron enero con buen pie, batiendo un récord histórico para el primer mes del año, con 140.540 toneladas de carne fresca enviadas en el período, un aumento del 10,7% sobre el monto de diciembre/2021 y un aumento del 31% en comparación con enero/2021.
A su vez, los exportadores australianos iniciaron el nuevo ciclo anual cosechando uno de los peores resultados mensuales de su historia.
Las exportaciones del país desde Oceanía alcanzaron solo 43.400 toneladas el mes pasado, un 13% menos que una cifra ya muy baja registrada en enero de 2021 y un 33% más baja que el promedio de enero de cuatro años antes, según el portal Beef Central.
El informe agrega que las industrias de procesamiento de carne en el este de Australia se han visto afectadas por una ola de infecciones por la variante Ómicron entre los miembros del equipo después de que las compañías regresaron a trabajar en enero.
Como resultado, hubo una caída dramática en los rendimientos de los refrigeradores, con algunas fábricas que informaron reducciones del 30% al 50% en las operaciones a principios del mes pasado.
Todos los principales mercados de exportación se vieron afectados el mes pasado.
Japón, el mayor cliente de carne de Australia por volumen e ingresos, ha tomado solo 10.200 toneladas en el último mes.
Este resultado representó, en cantidad, una caída del 39% respecto a diciembre y una caída del 19% respecto a las negociaciones de enero de 2021.
A su vez, Estados Unidos (país que ha ido incrementando sus compras de carne brasileña) importó solo 6.700 toneladas de proteína australiana.
Esta cantidad fue menos de la mitad del comercio registrado en diciembre (15.300 toneladas), y un 4% por debajo del volumen de enero del año pasado.
A pesar de la alta demanda que condujo al período del Año Nuevo Chino, las exportaciones de carne de res de Australia al gigante asiático alcanzaron solo 8.800 toneladas en enero/2022, un 36% menos que en diciembre y un 5% por debajo de las cifras de enero del año pasado.
En comparación con el mercado surcoreano, los envíos australianos aumentaron un 10% en enero pasado en comparación con el mismo mes de 2021 a 9.300 toneladas de carne refrigerada y congelada.
Sin embargo, en comparación con el resultado obtenido en diciembre/2021 (15.200 toneladas), las ventas del mes pasado al mercado surcoreano cayeron un 39%.
Indonesia compró 1.500 toneladas de carne australiana en enero/2022, menos de la mitad del volumen visto en la misma época del año pasado.
Los diez países que conforman la región de Oriente Medio representaron la compra de 1.100 toneladas de carne de vacuno australiana el mes pasado, menos de la mitad del comercio registrado en diciembre y un 45% por debajo del observado en enero del año pasado.
El volumen total enviado al Reino Unido alcanzó solo 40 toneladas, mientras que el bloque de la Unión Europea (UE) representó solo 440 toneladas en enero/2022, un 18% menos que en el mismo mes de 2021.
PRONÓSTICO PARA 2022.
Impulsado por el proceso de reconstrucción del rebaño de ganado, se espera que las exportaciones de carne de vacuno de Australia crezcan un 11% este año (o casi 100,000 toneladas) a aproximadamente 1 millón de toneladas en comparación con el volumen calculado en 2021, predice Meat & Livestock Australia MLA (*).
El récord de pesos de canal esperado este año también contribuirá a una mayor disponibilidad de carne para la exportación, agrega el MLA.
La entidad predice que el peso promedio de las canales de ganado adulto alcanzará los 311 kg este año, impulsado por una mayor dependencia de la alimentación de granos y la reducción de las matanzas de hembras.
Este número es superior a los 283 kg registrados en 2019, un año dañado por la sequía en las regiones australianas, que resultó en la liquidación del escuadrón de vacas.
(Fuente: artículo de Denis Cardoso en Portal DBO. Foto de Actualidad Ganadera).
El optimismo siempre está intacto y esperemos que las condiciones estén a nuestro favor para capitalizar un buen verano, lo cual es sumamente necesario para nuestras empresas. Lamentablemente en las últimas 3 zafras estivales no se han podido capitalizar márgenes que den empuje debido a problemas de productividad en alguna y de precio en otras.
Ing. Agr. Emiliano Álvarez | Dufour Commodities | Nos recibe febrero con jornadas muy beneficiosas para los cultivos de verano, luego de contar con un mes de enero contrastante entre sus dos quincenas. Durante la primera se combinaron déficit hídrico y temperaturas extremas resultando en una condición general muy preocupante. Afortunadamente las precipitaciones llegaron en abundancia suficiente para revertir la situación durante la segunda mitad, generando un impacto muy brusco en el crecimiento de los cultivos a nivel generalizado, algo que no sucedía hace tiempo debido a la disparidad de los eventos de agua.
A continuación, se dará un pantallazo general de la situación por la cual están atravesando maíz y soja.
MAÍZ.
Para el maíz de primera (secano) la variabilidad de situaciones es muy amplia debido a la heterogeneidad de las precipitaciones en los meses de noviembre y diciembre principalmente. Ahora bien, vale aclarar que prácticamente no hay condiciones de chacras buenas, si no que más bien predominan “malas” y “aceptables” para los peores y mejores casos respectivamente.
En cuanto al estado de desarrollo, los de fecha de siembra más temprana (setiembre) se ubican en madurez fisiológica y alrededor de R 5.5 (1/2 línea lechosa) los más tardíos (sembrados en octubre). En las primeras se está iniciando la cosecha con destino “grano húmedo” sin tener aún datos de rendimientos cerrados. En lo que refiere a este último, si bien falta, se estima que aquellas que están en peores condiciones oscilarán entre 3,5 y 4,5 tt/ha y de 6 a 7 tt/ha para las que se ubican en un nivel superior.
En cuanto al maíz de segunda, afortunadamente el comentario es distinto al mencionado anteriormente ya que se evidencian chacras en muy buen estado.
El grueso de las fechas de siembra oscila entre el 15 y 26 de diciembre, con algunas excepciones, sobre todo al sur del país, en donde se terminaron concretando entre el 6 y 10 de enero debido a la falta de precipitaciones.
El estado fenológico a nivel general se sitúa entre V8 y V10 y se evidencia un crecimiento importante, por lo cual el potencial de rendimiento que se viene generando hasta la fecha es más que aceptable. Durante la segunda mitad del mes que transita se ingresará en el período crítico, por lo cual es importante que el clima siga acompañando y se puedan concretar buenos rendimientos.
Las labores indicadas fueron llevadas a cabo de forma correcta. Se priorizó ejecutar re fertilización nitrogenada previo a las lluvias (fue un acierto) y gran parte de los tratamientos de herbicidas e insecticidas fueron realizados posterior a este evento.
Algo importante a monitorear en las próximas semanas es el crecimiento del cultivo previo al período crítico si las precipitaciones siguen acompañando. Si el potencial generado es importante, sería muy bueno evaluar las unidades de nitrógeno agregadas previamente y en caso de que sea necesario, ejecutar otra fertilización ya que son bastas las experiencias de las respuestas en rendimiento al agregado de este nutriente en esta etapa (teniendo en cuenta incluso el costo actual).
SOJA.
A diferencia de maíz, para este cultivo las condiciones de crecimiento tanto en primera como en segunda son muy similares, por lo que no merecen comentarios por separado.
El estado fenológico se ubica en R2 (Floración plena) e inicios de R3 (formación de vainas) para sojas de primera, y fin de etapa vegetativa e inicios del período reproductivo para los cultivos de segunda. La primera situación se está aproximando al período crítico y hasta el momento llega de muy buena forma, con perfiles de suelo cargados y con muy buen crecimiento acumulado.
En lo que refiere a la dinámica de plagas, hasta el momento no se ha detectado ninguna situación alarmante. Simplemente resaltar que previo a las lluvias se constataron pequeños focos de “arañuela” y si bien la situación se revirtió, se siguen apreciando individuos en chacra, por lo que es de suma importancia seguir evolución y estar atentos a posibles resurgencias.
Para enfermedades, se ha identificado a nivel general la presencia de “septoria” en el estrato inferior de la planta, siendo muy lógico debido a lo predisponentes que han resultado las condiciones. Es muy importante seguir de cerca y actuar en caso de que sea necesario ya que estamos en etapas muy tempranas y no nos podemos dar el lujo de sacrificar rendimiento por esta causa.
En cuanto a labores, durante los últimos 10 días se ingresó a efectuar tratamientos a base de herbicidas principalmente en las chacras de segunda debido al flujo de nacimientos de cebada y trigo luego de las lluvias, apreciándose controles rápidos y satisfactorios.
PLANIFICACIÓN DE CULTIVOS DE INVIERNO.
Si bien el objetivo de este informe es actualizar el estado de los cultivos de esta época, no está de más mencionar que se han estado evaluando presupuestos de la zafra de invierno venidera, confirmando en base a ello el plan de siembra establecido previamente.
Por más que siempre pueden darse pequeñas modificaciones en función del contexto, es sumamente importante respetar las rotaciones y no forzar los sistemas en función del mejor negocio obtenido en el año anterior. Es natural que sea el recuerdo más reciente que tengamos, pero la mejor estrategia sigue siendo poner los “huevos en distintas canastas” y afortunadamente hoy tenemos cuatro o cinco opciones de cultivos de invierno igualmente competitivos como para ejecutar un plan de siembra intensivo y diverso.
CONCLUSIÓN.
A modo de cierre, se puede resumir que a excepción del maíz de primera contamos con chacras que vienen desarrollando un muy buen potencial, pero hay que ser cautos ya que falta transitar por la etapa más crítica y aún no hay nada asegurado.
El optimismo siempre está intacto y esperemos que las condiciones estén a nuestro favor para capitalizar un buen verano, lo cual es sumamente necesario para nuestras empresas. Lamentablemente en las últimas 3 zafras estivales no se han podido capitalizar márgenes que den empuje debido a problemas de productividad en alguna y de precio en otras. Pero el trabajo y la constancia siempre da oportunidades, así que esperemos este año nos premie de forma generalizada.
* EL AUTOR – El Ing. Álvarez pertenece al Departamento Técnico Comercial de Dufour.
El escritorio Valdez, integrante de Lote 21, rematará 410 vacunos y 250 ovinos.
Mañana Lote 21 realizará el remate 171, desde el Club de Golf, a partir de las 09.00 horas. Son 4.500 vacunos y 240 ovinos que se ofertarán, con la financiación de banco Santander.
Todos los lotes dosificados con productos de laboratorios Microsules.
La transmisión va a ir en vivo por DirecTV, Cablevisión, Campo TV, y por la web de Lote 21 www.lote21.com.uy
SE VIENE EL PRIMERO DEL AÑO
🔨 REMATE 171 - Marte 8 de Febrero
🐃🐂🐑 4.500 vacunos /240 lanares
👉🏻Financia @Santander_Uy - Consultá por los adelantos en todas las categorías
👉🏻 Todos los lotes cuentan con la garantía de sanidad @LMicrosules
Curiosamente, el informe de USDA nada dice de las exportaciones de Uruguay, que en el 2021 embarcó 560.000 toneladas (+43%) y tampoco nada refiere sobre Paraguay, que exportó el año pasado 425.000 toneladas (+34%).
Ignacio Iriarte | En un reciente informe, el Departamento de Agricultura de Estados Unidos (USDA) pronostica para el 2022 un nuevo aumento en el comercio mundial de carne vacuna, que se ubicaría en los 12,04 millones de toneladas, 460.000 toneladas más (equivalentes a un incremento del 4%) que el año que acaba de terminar.
El informe prevé mejoras en los embarques de Brasil, que exportaría 2,68 millones de toneladas (+16%); Australia, 1,47 millones de toneladas (+11%) y México (325 mil toneladas, +10%).
Se prevé estabilidad en los embarques de Argentina (730.000 toneladas), Canadá (605.000 toneladas) y el retroceso de Nueva Zelandia (625.000 toneladas, -7%).
El informe curiosamente nada dice de las exportaciones de Uruguay, que en el 2021 embarcó 560.000 toneladas (+43%) y tampoco nada refiere sobre Paraguay, que exportó el año pasado 425.000l toneladas (+34%).
IMPORTACIONES.
En materia de importaciones de carne vacuna, USDA proyecta un nuevo aumento de las compras de China, que en el 2022 totalizarían las 3,25 millones de toneladas, 300.000 más que el año que acaba de terminar.
Las compras de los restantes países se mantienen estables, destacándose sólo las reducciones previstas en las importaciones de Corea del Sur (575.000 toneladas, -3%) y de Estados Unidos (1,48 millones de toneladas, -2,6%).
En resumen: se destacan la recuperación de las exportaciones de Brasil, y un nuevo aumento en las importaciones chinas de carne.
La producción mundial de carne vacuna totalizaría este año los 58,18 millones de toneladas. Si bien crece unas 585.000 toneladas con respecto al 2021, sólo logra recuperar el nivel que tenía tres años atrás.
También se pronostica un aumento del 0,9% en la producción mundial de carne de cerdo, que llegaría a las 109,9 millones de toneladas, y un aumento en la producción de carne de pollo hasta las 100,8 millones de toneladas, un 0,9% más que en el 2021. Se ha desacelerado visiblemente la producción conjunta de vacuno, cerdo y pollo, afectada por los fuertes aumentos en los costos de producción.
Un punto muy importante del informe del USDA es la proyección que hace de la producción china de todo tipo de carne (cerdo + vacuno + pollo), que calcula para el 2022 en 79 millones de toneladas, volumen un 7% mayor que el último cálculo publicado cuatro meses atrás. De esta manera, China repetiría este año la producción récord de carne lograda en el 2021, y por segundo año consecutivo superaría los niveles de producción previos al episodio de la Peste Porcina Africana.
ESTADOS UNIDOS Y CHINA.
En un reciente seminario del American Farm Bureau, en Atlanta, el economista John Newton resaltó que en Estados Unidos en 1970 la participación del productor en el precio final al mostrador era del 64%, la del frigorífico del 13% y la del minorista del 23%. En el 2020, cincuenta años después, el ganadero ha reducido su participación al 38%, la del industrial subió al 18%, pero el minorista ha visto crecer su parte al 44%.
En el año 2021 China importó 9,38 millones de toneladas de carnes (porcina, vacuna, aviar, ovina), un 5,4% menos que el año anterior, por valor de 32.000 millones de dólares. En el último trimestre del año las importaciones de carne se desaceleraron, producto de la superabundancia y bajo precio de la carne porcina en el mercado doméstico chino, y de los problemas de oferta entre los principales países proveedores del gigante asiático. En diciembre último, con 654.000 toneladas importadas, las compras cayeron un 32% con respecto a igual mes del año anterior. Se estima que la mitad del volumen importado corresponde a carne porcina y una cuarta parte a carne bovina.
(Ignacio Iriarte en web de Salvador Di Stefano, analisis económicos y de mercado, con adaptaciones para Todo El Campo).