Fue un muy buen remate con ventas totales de vientres y 97% en borregos.
Daniel Silveira Negocios Rurales realizó este martes 15 el 41º remate anual Corriedale de La Carolina de Payssé. Las ventas se realizaron en el local Conventos, Melo.
Las borregas se colocaron a US$ 100 mínimo; US$ 150 máximo, US$ 135 promedio.
Y los borregos, mínimo US$ 300, máximo US$ 720, promedio US$ 390.
Excelente remate con buen marco de público y con clientes que operaron por Silveiratv desde distintas partes del país.
Se dispersó el 100% de los vientres y el 97% de los borregos, para los departamentos de Cerro Largo, Tacuarembó, Paysandú, Treinta y Tres, Rivera y Florida.
Representantes de Silveira Negocios Rurales y de la familia Paysse se mostraron muy conformes con el resultado y ya aprontan el remate del próximo año.
Las ventas fueron totales con dispersión a varios departamentos.
El escritorio Federico Rodríguez condujo el remate de la Primera Expo Nacional de Ile de France que se realizó en el marco de la Expo Ovina de Cerro Largo.
El remate tuvo una gran dispersión a nivel nacional, por diferentes departamentos como Paysandú, Rivera, Treinta y Tres, Rocha, Maldonado, Lavalleja y Cerro Largo.
Las ventas fueron totales con gran interés de los compradores.
El valor máximo fuer para un carnero PI colocado en US$ 750.
Los valores promedios fueron los siguientes: novillos en pie US$ 2,43, a la carne US$ 4,73. Vacas en pie US$ 2,06, a la carne US$ 4,37. Vaquillonas en pie US$ 2,28, a la carne US$ 4,51.
La Asociación de Consignatarios de Ganado publicó ayer los valores del mercado de haciendas que registró alzas en todas las categorías. Cayeron las faenas de vacunos (levemente) y ovinos.
SUBA DEL GANADO GORDO.
El comentario de la ACG para los vacunos fue que hubo una “excelente faena sostenida por ganado de corral” con la “demanda que presiona sobre la baja oferta de ganados de calidad”. En la semana hubo una “importante suba en los valores”.
El novillo en pie subió a US$ 2,54 (+ US$ 0,16); a la carne US$ 4,80 (+US$ 0,15).
La vaca en pie se ubicó en los US$ 2,13 (+US$ 0,09); a la carne US$ 4,46 (+US$ 0,14).
En tanto que las vaquillonas en pie subieron a US$ 2,31 (+US$ 0,12); a la carne a US$ 4,53 (+US$ 0,16).
Los valores promedios fueron los siguientes: novillos en pie US$ 2,43, a la carne US$ 4,73. Vacas en pie US$ 2,06, a la carne US$ 4,37. Vaquillonas en pie US$ 2,28, a la carne US$ 4,51.
MERCADO FIRME PARA LOS OVINOS.
Los ovinos tuvieron un “mercado firme en todas las categorías”, dijo la ACG, con valores que ajustaron al alza para los corderos hasta 35 kilos: US$ 4,12 (aumento de US$ 0,01); borregos US$ 4,08 (US$ 0,21); capones US$ 3,85 (US$ 0,05); y las ovejas US$ 3,71 (US$ 0,11).
El cordero pesado se mantuvo en US$ 4,17.
REPOSICIÓN: “APARECE LA OFERTA”.
El comentario para la reposición es que tuvo una “firme demanda para una oferta mejor posicionada que comienza a aparecer a partir del importante aumento en los valores”.
Los terneros subieron US$ 0,14 a US$ 2,68. Las terneras treparon US$0,11 a US$ 2,34. Y la vaca de invernada US$ 0,08 quedando en US$ 1,92.
LA FAENA.
Los vacunos faenados fueron 53.653 cabezas, 298 menos que la semana anterior; los ovinos totalizaron 23.845, (-1.977).
La situación de Corrientes es la más crítica, por su extensión y por la voracidad con la que está avanzando el fuego. Provincias como Formosa, Chaco y Entre Ríos también han estado sufriendo incendios de gran magnitud, destruyendo potreros, aguadas e instalaciones.
Rosgan | Rosario, Argentina | Desde mediados de enero a la fecha, el mapa argentino comenzó a mostrar situaciones bien diferenciadas. Luego del fuerte golpe de calor sufrido en gran parte del territorio nacional hacia fines de diciembre y primeros días de enero, en un contexto de alta demanda hídrica, varias zonas productoras han logrado revertir dicha condición mientras que, en otras, la situación continuó agravándose.
Las lluvias recibidas en provincia de Buenos Aires, La Pampa, Sur de Santa Fe y Córdoba trajo en su mayoría gran alivio a situación, aunque en otras, más puntuales, ha provocado importantes excesos.
En total contraste, la situación en el NEA y el NOA (nordeste noroeste argentino, respectivamente) y continúa siendo devastadora no solo por la sequía extrema sino por incendios que avanzan ya de manera incontrolable sobre una amplia zona del noreste nacional. Según un reciente informe dado a conocer por el Instituto Nacional de Tecnología Agropecuaria (INTA) Corrientes, solo en esa provincia el fuego ya arrasó más de 500.000 hectáreas expandiéndose a un elevado ritmo, más de seis veces desde mediados de enero.
Si bien hoy la situación de Corrientes es la más crítica, por su extensión y por la voracidad con la que está avanzando el fuego, provincias como Formosa, Chaco y Entre Ríos también han estado sufriendo incendios de gran magnitud, destruyendo potreros, aguadas e instalaciones que demandarán una alta inversión para reconstruir.
A nivel productor, esta situación también abre dos realidades: la de aquellos criadores que tienen la posibilidad de salir a buscar otros campos y mover rápidamente la hacienda para evitar mayor mortandad y la de otros, de menor escala y recursos, cuyo destino indefectiblemente será liquidar o incluso, en los casos más extremos dejar morir los animales en el campo ante la falta total de asistencia concreta frente a semejante emergencia.
En varias zonas ya se habla de la peor seca de la historia. Sin embargo, todos recordamos la seca de los años 2008/09 y el duro golpe que significó para el stock ganadero nacional no solo para aquel ciclo sino también para sucesivos como consecuencia de múltiples factores que comienzan a desencadenase a partir de este tipo de eventos. En efecto, para fines de 2010 el stock ganadero nacional se ubicaba debajo de los 49 millones de animales, lo que significó una pérdida de 10 millones de cabezas en tan solo tres años.
En primera instancia, luego de la mortandad de animales registrada hacia fines de 2008 y las pérdidas a nivel reproductivo que recién se vieron plasmados en los indicadores del siguiente año, lo que se registró en 2009 fue una fuerte liquidación de hacienda ante la imposibilidad de retención que ofrecían los campos. La tasa de extracción -el nivel de faena sobre el total de cabezas en stock a inicios del ciclo- alcanzó durante ese año el 29%, pasando de una faena de 14,6 millones de animales en 2008 a 16,1 millones en 2009. Es decir que, por efecto de las condiciones ambientales imperantes, durante aquel año debieron enviarse a faena 1,4 millones de animales más que durante el año previo.
Sin embargo, el patrón que se observa en este tipo de procesos, que es el que sin dudas mayor impacto a largo plazo genera, es una mayor presión de liquidación sobre las hembras. Durante aquel año, el 67% (961 mil animales) de lo que podría considerarse como faena forzada o incremental (1,4 millones de animales) fueron hembras, esto es vacas, vaquillonas y terneras que no pudieron continuar en sus fases de producción, resultando en una dramática pérdida de terneros en los años posteriores. En solo un año, 2009, se perdieron cerca de 2 millones de vacas del stock y 4 puntos en el porcentaje de destete de terneros el cual se contrajo del 56% al 52%.
A diferencia del período 2008/09 donde la situación de seca encontraba a la ganadería en lo que podríamos llamar un principio de liquidación que, posteriormente se vio exacerbado en este este contexto, hoy partimos de un nivel en línea con lo que supondría un stock de equilibrio. Tras los picos registraos en 2019 y 2020, actualmente la participación de las hembras fluctúa en torno al 45% de la faena total.
Si bien los datos de faena del mes de enero aun no están mostrando indicadores de alerta en este sentido, puesto que la faena de vacas estacionalmente sigue siendo baja, ya es posible observar una leve tendencia al crecimiento, que podría acelerarse en los próximos meses.
Por el momento están saliendo anticipadamente las recrías que no se están pudiendo terminar. En efecto las categorías que prácticamente se mantuvieron sin cambios durante enero, en un contexto de menor faena general fueron precisamente novillitos y vaquillonas, donde las salidas en muchos casos fueron producto de procesos de recría acortados.
Probablemente a partir de los números de febrero y marzo comience a verse mayor proporción de vacas saliendo de los campos con destino a faena e de incluso vaquillonas que no ingresarían como reposición. En este sentido, la enorme pérdida que dejará este período en muchas zonas productoras, ya sea por mortandad de hacienda, como pérdida de forrajes y rendimiento de los granos, sin considerar siquiera las situaciones más extremas de daños en instalaciones provocadas por incendios, harán que la liquidez de los productores se vea más limitada respecto de años anteriores, llevando a muchos de ellos a desprenderse de parte de la hacienda como herramienta para generar los recursos financieros que no estarían ingresando por producción.
Actualmente las zonas más afectadas reúnen cerca de 15 millones de animales, casi un tercio del stock nacional, según los últimos datos disponibles a diciembre de 2020. Por mínimo que resulte este desprendimiento, será sin dudas un nivel de oferta muy significativo que comenzará a ingresar al mercado a partir de los próximos meses. Muy probablemente, gran parte de esa hacienda que deberá salir de los campos en muy malas condiciones termine en líneas de faena mientras que un porcentaje menor, podrá ser trasladado a otros campos donde continuar en producción.
Sabemos que el efecto de esta seca sin dudas ha afectado los porcentajes de preñez logrados durante el actual ciclo, algo que recién impactará en la zafra de terneros del próximo, en 2023.
Ahora bien, el segundo gran golpe dependerá del grado de liquidación de hembras que termine registrándose este año, puesto que ello condicionará de manera directa la cantidad de vientres que lleguen a servicios durante la primera 2022, las pariciones 2023 y, por ende, la posterior zafra 2024. Una sucesión de eventos que comenzarán a desencadenarse en función de lo que se observe en materia de liquidación en los próximos meses.
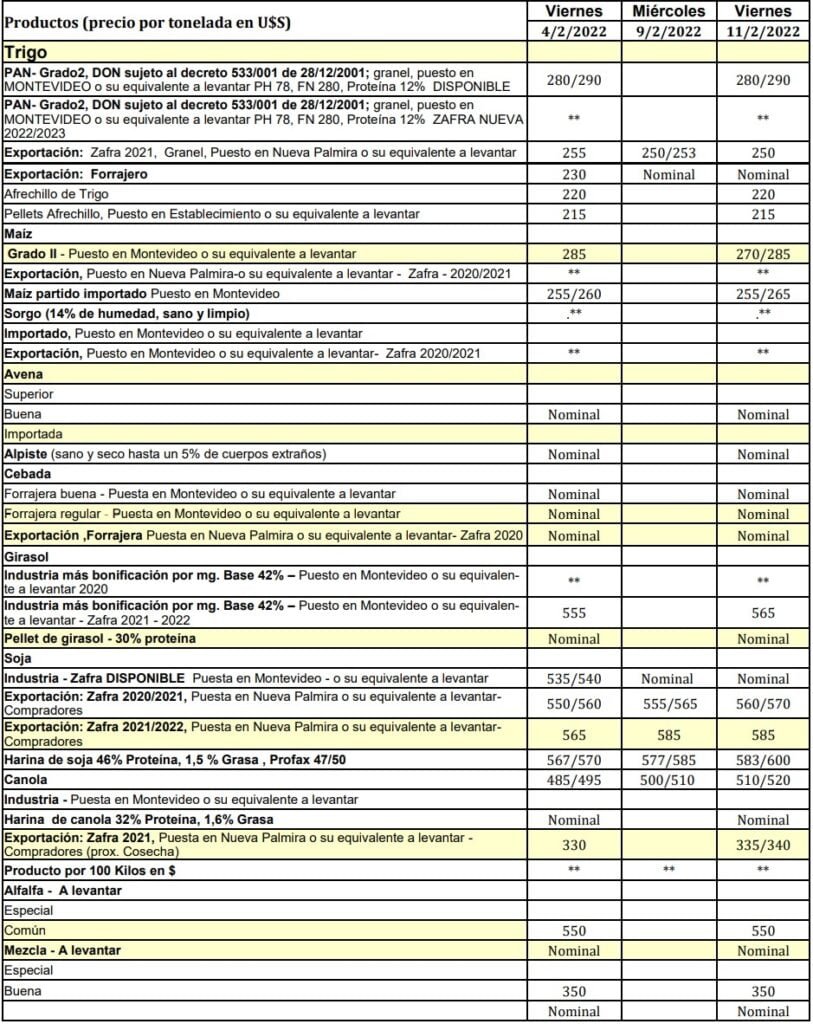
La Cámara Mercantil de Productos del País (CMPP), informó en su último boletín los valores de os productos agrícolas.
El trigo calidad panadera se mantuvo entre US$ 280/290 la tonelada; el de exportación de zafra 2021 bajó de US$ 255 a US$ 250; en tanto que el afrechillo y pallets se mantuvieron en US$ 220 y US$ 215, respectivamente.
El girasol industria, US$ 565.
Soja de exportación, zafra 20/21, US$ 560/570; zafra 21/22, US$ 585.