Con el escritorio Ricardo Bachino Grosso, la colocación de la oferta fue total.
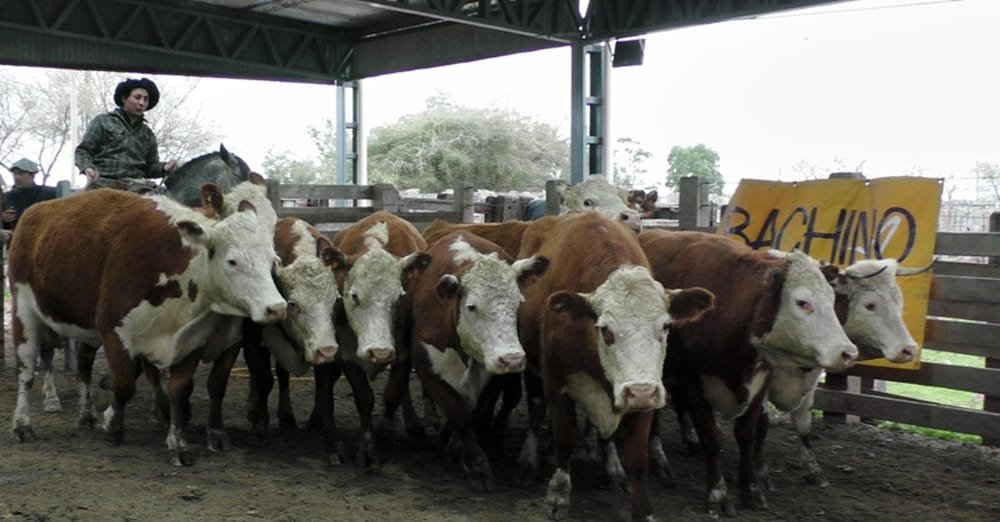
Carlos Sabatini | Minas, Lavalleja | Todo El Campo | Se llevó a cabo el pasado sábado 15 de agosto la feria mensual que el escritorio Ricardo Bachino Grosso organizó en el local Ortiz, ubicado en ruta 12 km. 324, a 15 kilómetros de la ciudad de Minas en el departamento de Lavalleja.
Oferta ajustada a la época anunció la firma con 250 vacunos en todas las categorías, entrando destacados lotes de vaquillonas, vacas de invernada y vacas preñadas, una linda escalera de ganado gordo, con vacas pesadas; completaron la oferta una majada de ovejas paridas.
La conducción de las ventas estuvo a cargo del martillero Marcelo Alori, trabajando en pista Ricardo Bachino y personal de la firma, con colocaciones totales.
La feria mostró lo que es el mercado hoy con una demanda muy activa, los campos empujando, las ofertas chicas son el combo ideal para que todo valga y este demandado, con ese panorama la buena fila de ganado para el campo estuvo muy bien cotizada en todas sus categorías y la buena fila de vacas gordas acompañaron el momento del mercado.
La escasa inscripción de ovinos se colocó con buenos promedios.
LOS VALORES. VACUNOS.
Terneros US$ 490.
Novillos de más de 2 años entre US$ 800 y US$ 900.
Terneras US$ 610.
Vaquillonas entre US$ 670 y US$ 1.000.
Vacas de invernada entre US$ 788 y US$ 1.005.
Vacas preñadas entre US$ 1.000 y US$ 1.202.
Piezas de cría US$ 630.
Manufactura entre US$ 480 y US$ 650.
Toros de industria US$ 915.
GANADO GORDO.
Terneras US$ 590.
Vacas gordas entre US$ 965 y US$ 1.175.
Novillos US$ 1.010.
OVINOS.
Piezas de cría US$ 84.
PRÓXIMA ACTIVIDAD.
La firma está anunciando que su próxima feria mensual en el local Ortíz está fijada para el día martes 15 de setiembre.
Por mayor información dirigirse a Luis Alberto de Herrera 539 (Minas) o comunicarse al teléfono 4442.21.73.
La diferencia está en medir el PIB o el Índice de Desarrollo Humano.
Montevideo | Todo El Campo | ¿Es verdad que los países más ricos están en las zonas frías del planeta? Hay muchos artículos y estudios al respecto y la pregunta es pertinente porque de ser verdad y ante el calentamiento de la tierra, cuyas consecuencias no sabemos cuáles serán a largo plazo, es probable que uno de sus efectos sea el de menor desarrollo, menor riqueza y por ende mayor pobreza para la población global.
Candela Antón, antropóloga que opina, expone e invita a pensar sobre variados temas, abordó el tema en una de sus publicaciones en Facebook.
Comenzó aclarando que el concepto de “desarrollo” -por desarrollo mayor en zonas frías- no es neutral, “porque lleva implícita una escala lineal (países atrasados, países avanzados) que la antropología lleva décadas cuestionando” ya que se debería determinar en qué sentido, según qué valores y comparados con qué modelos” decimos que un país es más desarrollado que otro. “La propia noción de desarrollo surgió en el contexto de la posguerra y la descolonización, y arrastra una visión etnocéntrica que equipara modernización occidental con progreso humano universal”.
En segundo lugar, “el PIB, que es la medida que solemos usar para operacionalizar este ‘desarrollo’, mide producción económica agregada. Es decir, mide cuánto se produce, no cómo se distribuye toda esta producción. No estamos midiendo la salud de la población, no estamos midiendo la esperanza de vida, no estamos midiendo la libertad real de las personas”, sostuvo, cuando hay prestigiosos economistas como el indio Amartya Sen que sostiene que “el desarrollo verdadero es expansión de capacidades humanas, es decir, salud, educación, autonomía”. A nivel mundial el Índice de Desarrollo Humano evalúa esos conceptos, “y cuando lo usamos en lugar del PIB, el mapa cambia bastante”.
LAS DOS HIPÓTESIS EN DISPUTA.
Aclarado lo anterior y a pesar de esas puntualizaciones, Candela Antón entiende que “la correlación entre latitud y renta existe”, y “hay dos hipótesis científicas en disputa”.
Una es “la hipótesis geográfica de Sachs, Gallup y Mellinger (*), que propone que el clima afecta directamente al crecimiento a través de la carga de enfermedades tropicales, de los costos de transporte y también de la productividad agrícola. Toman la geografía como un condicionante estructural”.
Otra hipótesis -que para Antón tiene más respaldo empírico acumulado- es “la de Acemoglu, Johnson y Robinson (**) que demostraron que cuando controlas la calidad institucional, la latitud deja de predecir la riqueza. Lo que predice son las instituciones, y estas instituciones tienen una historia porque son herencia del colonialismo. Los europeos instalaron estructuras extractivas donde no podían asentarse (zonas tropicales con alta mortalidad, por ejemplo) e inclusivas donde sí podían instalarse”.
El debate está planteado, pero antes de arriesgar opiniones habría que investigar dónde están los países con mayor PIB y cuáles los de mayor Índice de Desarrollo Humano.
NOTAS.
(*) Se refiere a John Luke Gallup, Jeffrey D. Sachs y Andrew D. Mellinger, los autores del estudio Geography and Economic Development publicado en 1998 y 1999; una investigación sobre cómo la ubicación geográfica, el clima y el acceso al mar afectan el crecimiento económico y la riqueza de las naciones.
(**) Daron Acemoglu, Simon Johnson y James A. Robinson ganaron el Premio Nobel de Economía 2024 por sus investigaciones sobre cómo se forman las instituciones políticas y económicas y su impacto en la prosperidad y desigualdad de las naciones.
China es el miembro más reciente de la OIV. Que el congreso se realice allí es de por sí significativo por lo que simboliza como difusión y mercado.
Montevideo | Todo El Campo | Están abiertas las inscripciones para el 47º Congreso Mundial de la Viña y el Vino, que se realizará del 12 al 16 de octubre en Yinchuan, región de Ningxia, China.
El evento es organizado por la Organización Internacional de la Viña y el Vino (OIV) y reunirá científicos, investigadores, responsables públicos y profesionales del sector vitivinícola de distintos países.
Para este año, el lema de la convocatoria será: “Configurar nuevos paradigmas para el sector internacional de la viña y el vino: transformar para responder a los problemas, innovar para impulsar la vitalidad y sostener un futuro compartido”.
Habrá 271 exposiciones orales y 149 pósteres científicos aceptados, con una procedencia de 35 países.
El área científica se dividirá en cuatro apartados: En uno se tratará la vitivinicultura bajo un abordaje productivo, resiliente y sostenible; el segundo se ocupará de la enología, la innovación técnica y adaptación de la enología al futuro del vino; el tercer apartado tratará sobre modelos jurídicos y económicos en un mercado cambiante; y el cuarto tema será sobre seguridad y salud, con atención a la producción, el consumo y la sostenibilidad social dentro de la cadena vitivinícola, se informó desde la OIV.
Yvette van der Merwe, presidenta de la OIV, dijo que este año el congreso se realizará en “un momento especialmente relevante” para la comunidad vitivinícola internacional por su celebración en China, ya que demuestra el dinamismo y las oportunidades de sector.
China adhirió recientemente a la OIV, por lo que realizar el congreso allí es un símbolo de la colaboración y el diálogo internacional, agregó.
La OIV anima a los participantes a formalizar su inscripción cuanto antes para acogerse a la tarifa reducida por reserva anticipada, disponible hasta el próximo 31 de agosto. Los medios de comunicación que quieran acreditarse para cubrir el congreso deben dirigirse al correo press@oiv.int.
LA IMPORTANCIA DE CHINA.
Que el congreso se realice en China es de por sí significativo por lo que simboliza como difusión y mercado, valoró Vinetur, sitio web especializado en la materia.
China es el miembro más reciente de la OIV, desde 2024.
Se trata del tercer país del mundo por superficie plantada de viñedo.
Asimismo, ocupa el puesto undécimo como mayor consumidor e importador de vino.
En uva de mesa ocupa el primer puesto mundial, con el 43% de la producción total.
En pocas décadas China ha desarrollado una oferta de vinos de alta calidad ligada a una amplia diversidad de terruños.
El congreso tendrá lugar en Ningxia, una región del noroeste chino conocida por su actividad vitivinícola.
La OIV es una organización intergubernamental científica y técnica especializada en viña y vino. Cuenta con 51 Estados miembros productores y consumidores de uva y vino. Según sus cifras, esos países representan el 90% de la superficie mundial de viñedo, el 88% de la producción mundial de vino y el 75% del consumo mundial.
Dufour Commodities | Soriano | Todo El Campo | El mercado uruguayo de granos forrajeros atraviesa hoy un momento de bisagra, en el que conviven dos lecturas casi opuestas de lo que va a pasar con el precio. Quien tiene maíz, trigo o cebada forrajera para vender mira para atrás y analiza la zafra 2025/26 que está terminando (si bien aún quedan chacras de maíz de segunda por levantar), y la demanda de los corrales, tambos y granjas avícolas que no para de crecer, y concluye que los precios tienen más para subir que para bajar. Quien tiene que comprar ese grano, principalmente maíz, mira hacia adelante, a la siembra 2026/27 que se anuncia récord, y apuesta a que en pocos meses va a poder comprar más barato. Los dos puntos de vista parten de datos reales; lo que cambia es desde donde se mira el mercado y la necesidad de comprar o vender en un momento determinado.
Miremos para atrás, en pocos años el consumo de maíz de la ganadería vacuna uruguaya pasó de 200.000 a cerca de 1.000.000 de toneladas anuales, empujado por la intensificación del engorde a corral. A eso se suman la industria lechera y la avícola, que consumen alrededor de 500.000 toneladas cada una, lo que deja una demanda total en el eje de los 2 millones de toneladas frente a una producción 2025/26 bastante mermada por motivos ya conocidos. Ese desbalance se traduce en maíz que hay que importar, de Argentina y Paraguay, para suplir el faltante de la producción nacional: hasta ahora llevamos importadas el triple de toneladas que en igual período de 2025, con valores ya de por si encarecidos por la escasez de camiones tanto en Argentina como en Paraguay. Sin lugar a dudas, tanto este factor como la sinergia que se da entre chacra (granos forrajeros), corrales y demanda firme en general le dan un sostén más que importante a los precios. Para el tenedor de grano, mientras haya que importar, el precio a nivel local no puede caer mucho por debajo de ese costo de importación, y mientras la ganadería siga con esta firmeza no ve motivos para que la demanda afloje ni para vender antes de que el mercado convalide mejores precios, siempre y cuando se pueda permitir esperar, claro está. De hecho, a comienzos de este mismo año ya se vio ese comportamiento: vendedores pidiendo hasta US$ 240/250 por tonelada mientras el mercado apenas convalidaba US$ 215-220, una brecha que refleja justamente esa expectativa de que conviene esperar.
Ahora, la segunda parte de la foto es que los operadores de semillas ya proyectan un piso de 300.000 hectáreas de maíz para 2026/27, con intención de adelantar la siembra a fines de agosto, traccionada en primer lugar por la demanda firme que mencionábamos antes y, por otro lado, por la expectativa de un año Niño que históricamente favorece las lluvias para el maíz de primera. Lo que se quiere decir con esto está claro, el nivel de precios actual se sostiene por una demanda muy firme, pero también porque la producción nacional no alcanza y hay que importar, y ese sostén dura solo mientras esa necesidad de importar se mantenga.
A todo esto, además, se le suma un comodín, la calidad de la cosecha de la zafra de invierno en transcurso y el potencial derive, más que nada de trigo y cebada, al circuito forrajero (sumado al hecho además que en proporción, el área de cultivos destinados directamente a forraje viene creciendo estos últimos años), donde compite o complementa de cierta forma al maíz en la formulación de las dietas.
En la zafra anterior ese rechazo fue bajo, sobre todo en cebada, lo que dejó relativamente poco volumen forrajero disponible. Todos los años son distintos, pero si la cosecha de trigo y cebada tiene problemas de calidad, una porción mayor de esos granos se volcaría al mercado forrajero a precios por verse, aumentando la oferta de sustitutos disponibles para los corrales y tambos, justo en el tramo en que el maíz nuevo todavía no está disponible.
La competencia por los granos es una excelente noticia para el productor agropecuario, una demanda en el mercado interno tan fuerte por granos forrajeros, sin lugar a dudas le pone un nivel alto de exigencia al negocio exportador para hacerse del producto, por ejemplo, en trigo.
En definitiva, al final del día la conclusión que sacamos es que siempre el mercado se acomoda, es oferta y demanda.
GANADERÍA.
Sin lugar a dudas el rubro ganadero pasa por un excelente momento, nadie se imaginó los precios actuales; semana a semana nos sorprendemos con alguna suba, tanto en el ganado gordo como en la reposición.
La primavera ya está en la puerta, no hay fríos anunciados, solo faltan unos días de sol para que realmente se establezca, lo que sin dudas va a retraer la oferta de ganados de reposición en busca de meterle más kilos. Hoy están muy demandadas todas las categorías de ganado para el campo, tratando de hacerse de ganados que salen del invierno con pocos kilos, así como de ganados preñados próximos a parir. La oferta por otro lado es poca y con pretensiones de precios.
Ganado gordo con entradas cortas y valores récord que no dejan de subir, se avizora una primavera muy prometedora en lo que a producción de forraje se refiere por lo que los ganados de campo se irán aprontando rápido, aunque no creemos que haya una gran oferta.
MERCADOS.
Los mercados de granos se encuentran bastante convulsionados con subidas y bajadas semana tras semana, por eso los precios fluctúan entre valores que muchas veces sorprenden y no corresponden a los argumentos existentes para dichas determinaciones.
TRIGO. En el caso del trigo, por ahora se encuentra distante de los precios a que aspiran los productores, a pesar de que las proyecciones de cosecha del hemisferio norte muestran grandes pérdidas por las sequias en Europa y algo en EE.UU., también los problemas de tráfico marítimo en el mar Negro principal vía para la salida de los granos de Rusia y Ucrania.
CEBADA. El caso de la cebada es diferente, pues su referencia es el 100% del precio trigo diciembre Chicago, el cual ha dado opciones de cierres en los casi 270 dólares por tonelada y se mantiene en el eje de los 240/250 dólares.
COLZA/CARINATA. Por ahora vienen siendo los cultivos que mejor desempeño han tenido en cuanto a precios, en colza se llegaron a valores sobre 565 dólares y en carinata por encima de los 605 dólares, estuvieron un par de semanas por debajo pero ahora están volviendo esos valores.
SOJA 27. En cuanto a soja futuro, las fijaciones que se han realizado son mayoritariamente por rentas, hoy por hoy las primas que se usan están por encima de lo que gustaría a los vendedores, por lo tanto, la decisión es la de esperar a que mejoren.
En la región, Argentina aumentara en el eje de 3% su área de siembra, y en Brasil por primera vez en años el área estimada de siembra aumentara mínimamente, de todas formas se espera otra cosecha récord por encima de los 180 millones de toneladas, aquí tener en cuenta que el agua que se pronostica para los cerrados (estados de mayor productividad sojera) es inferior a la normal y por contra para los estados del sur se pronostica agua en exceso, hay que esperar que termina pasando con estas proyecciones.
INSUMOS.
FERTILIZANTES. Los valores de los fertilizantes de invierno nos tuvieron expectantes debido a las alteraciones de precios sufridas por el conflicto (aún inconcluso) entre Estados Unidos e Irán y el cierre del canal de Ormuz. El nutriente más afectado fue el nitrógeno, el cual pasó de comercializarse en el entorno de los US$ 470/tonelada (urea azufrada a cosecha de invierno) llegando a aumentar casi un 100% en su punto más alto. Luego del pico vino una baja abrupta en cuestión de 30 días haciendo que el valor se ubicara en los US$ 550/tonelada aproximadamente. Actualmente se encuentra estabilizado rondando los US$ 560/tonelada. Sobre los demás nutrientes, el que destaca es el fósforo que sigue con valores altos desde hace bastante tiempo ya y no se esperan bajas para zafra de verano que se aproxima, sino más bien lo contrario. A modo de referencia, la tonelada de 18-46 a cosecha de verano se ubica en sobre los US$ 970/tonelada.
AGROQUÍMICOS. Los agroquímicos están estables hace un buen tiempo. El conflicto entre Estados Unidos e Irán generó un aumento del precio del petróleo, que sumado al cierre del estrecho de Ormuz, hizo que el precio de los fletes subiera bastante. Afectando más que nada a los productos de bajo costo como pueden ser el glifosato, amina, paraquat, diquat, etc. Esto hizo que hubiese una suba en el precio de estos productos del entorno del 10% al 20% (dependiendo el producto). En la actualidad los precios volvieron a estar estables y no se esperan grandes variaciones respecto a lo que fueron los precios del verano anterior.
SEMILLAS. Este es el rubro donde podemos encontrar las variaciones más significativas pensando en las siembras de verano. El precio de la semilla de maíz se mantuvo prácticamente igual a la zafra anterior. En los casos que hubo alguna variación fue mínima y en general a la baja. Donde sí vamos a tener variaciones de precios es en la semilla de soja. Si bien a la fecha de redactar este informe no se conocen los valores, los proveedores coinciden en que el precio va a ser entre 10% y 15% mayor que la zafra anterior. Este aumento se vería argumentado por la mala zafra de soja que hubo, principalmente en la zona núcleo, lo que haría suponer que el uso propio de esta semilla debería ser menor a un año normal. Esto generaría un aumento de la demanda, otro factor que posibilita el aumento del precio de la semilla de soja.
Europa se está calentando más rápido que cualquier otro continente. Según la Organización Meteorológica Mundial y el Servicio de Cambio Climático Copérnico de la UE.
Montevideo | Todo El Campo | Mientras las guerras hacen lo suyo afectando y restringiendo el mercado, ya sea por la invasión rusa a Ucrania y el impacto que eso tiene en la producción y la logística, o en Irán con el cierre del estrecho de Ormuz y el cierre de un pasaje clave para el funcionamiento del mundo y la seguridad alimentaria y energética global, la ola de calor hace lo suyo haciendo tambalear a la industria cerealera de la Unión Europea.
La ola de calor del verano de 2026 en el norte, prácticamente paralizó Europa con temperaturas que superaron los 40°C en zonas de España, Francia e Italia, además del calor implacable que afectó gravemente a casi todos los aspectos de la vida en todo el continente.
Para la industria cerealera, el impacto financiero del calor extremo de este año ya ha alcanzado miles de millones. Un análisis de la Energy and Climate Intelligence Unit (ECIU), un think tank o laboratorio de ideas sin ánimo de lucro con sede en Reino Unido, estima que la industria cerealera europea perdió alrededor de 2.000 millones de euros en ingresos debido a la reducción de la producción, basándose en cifras de déficit de cultivos y datos de producción de Coceral.
Tom Lancaster, responsable de Tierra, Alimentación y Agricultura en ECIU, señaló que existen datos históricos limitados para determinar con precisión cuán peores fueron las pérdidas de este año en comparación con años anteriores. La ECIU no había realizado previamente análisis similares comparando las previsiones de producción de Coceral con las cifras finales de cosecha, lo que dificulta establecer un referente histórico directo.
Sin embargo, hay indicios crecientes de que el clima se está volviendo más hostil para los agricultores en toda Europa.
“En el Reino Unido, donde hemos realizado análisis, se han producido tres de las cinco peores cosechas registradas desde 2020, tras periodos de fenómenos meteorológicos extremos que han alterado los planes de cultivo, reducido los rendimientos o ambas cosas”, dijo Lancaster.
Pequeños productores de toda Europa se han expresado en igual sentido: aunque el calor ha sido durante mucho tiempo un factor a tener en cuenta, este año el impacto fue devastador.
“Este es el verano más caluroso y seco registrado”, afirmó Peter Schön, un agricultor del este de Austria, estimando que su zona solo recibió 100 milímetros de lluvia este año, frente a los habituales 300 milímetros de los años anteriores, que ya no eran suficientes.
Lo que antes se consideraba una amenaza lejana vinculada al cambio climático se está convirtiendo cada vez más en una realidad, afectando directamente a los agricultores de cereales.
La Coordinación Europea La Vía Campesina advirtió que muchos de sus miembros han perdido cosechas, ganadería e infraestructuras agrícolas, y enfrentan cortes de electricidad, sistemas de riego dañados y otras consecuencias de esta emergencia climática, que requieren ayuda urgente.
Las temperaturas récord están afectando cada vez más a las decisiones de siembra, la calidad de los cultivos, la logística, el almacenamiento y los flujos comerciales.
Una cosecha de cereales por debajo de la media y los problemas de crecimiento con los cultivos otoñales son solo una de las formas en que la ola de calor de este año afectó a la industria cerealera europea, dijo Joachim Rukwied, presidente de la Asociación Alemana de Agricultores.
Potencialmente aún más importante, la ola de calor récord puso en peligro el suministro de alimento para animales, quemando pastos: “En muchas regiones, los rendimientos de pastizales han caído significativamente y las pérdidas sustanciales de rendimiento son especialmente evidentes en el maíz de silado”, dijo Rukwied. “En las regiones especialmente afectadas, como Baden-Wurtemberg y Baviera, la hierba ya no vuelve a crecer en las praderas tras los primeros cortes”.
Los productores ganaderos podrían tener que depender más de las raciones, lo cual “plantea enormes desafíos — tanto en términos del suministro actual para sus animales como para formar suficientes reservas de forraje para el invierno”, advirtió Rukwied.
Incluso en partes de Europa tradicionalmente consideradas con un clima bastante templado, la ola de calor de este año resultó ser una prueba de estrés. Roos Saat, un agricultor de los Países Bajos entrevistado por La Via Campesina, dijo que su granja está situada en tierras bajas, por debajo del nivel del mar, por lo que es una de las últimas zonas del país en sufrir los efectos de la sequía. «Sin embargo, incluso aquí la hierba ha dejado de crecer, y ya estamos alimentando a nuestro ganado con nuestras reservas de invierno», dijo Saat.
La ola de calor de 2026 ha ejercido una presión adicional sobre la agricultura italiana, lo que ha provocado una mayor incertidumbre en el mercado, según Lara Sanfrancesco, directora general de Unaitalia, la Unión Nacional Italiana de Cadenas de Suministro Alimentario para la Carne y los Huevos.
Para Italia, así como para el sur de Europa en general, la reciente ola de calor no es una llamada de atención, sino más bien un nuevo capítulo en la larga historia que los agricultores han estado enfrentando. Durante los últimos años, las regiones agrícolas italianas han estado lidiando con la escasez de agua.
“En los últimos años, algunos de los episodios de sequía más severos en Italia han afectado la cuenca del río Po, en el norte de Italia, una de las principales zonas agrícolas y agroindustriales del país”, dijo Sanfrancesco. “La reducción de las precipitaciones, la menor acumulación de nieve en los Alpes y las olas de calor prolongadas han contribuido a niveles excepcionalmente bajos de agua en el río Po durante varias temporadas de verano”. Esas condiciones han incrementado la presión sobre los recursos hídricos para la agricultura y la producción ganadera, lo que ha generado preocupaciones más amplias sobre la resiliencia hídrica a largo plazo en el sector agroalimentario, agregó.
La ola de calor del verano de 2026 solo agravó esas preocupaciones. Como resultado, la disponibilidad de agua es ahora un factor mucho más importante en la planificación de inversiones agrícolas y proyectos ganaderos que antes, señaló Sanfrancesco. Los cambios en los patrones meteorológicos ya están obligando a los productores europeos de cereales a replantearse dónde y cómo cultivan los cultivos. El cambio climático está influyendo en los patrones de producción de cultivos en toda Europa.
Lancaster, de ECIU, afirmó que hay cada vez más evidencia de que las inversiones en agricultura regenerativa o favorable a la naturaleza pueden ayudar a los agricultores a adaptarse a fenómenos meteorológicos extremos, como lo que la industria experimentó durante los peores días de junio de 2026.
Pero prácticamente todas las medidas de adaptación tienen un costo, lo que crea un dilema para los agricultores que ya operan con márgenes cada vez más ajustados.
“El riego puede ayudar, aunque no puede aplicarse lo suficiente para muchos cultivos y no es financieramente viable dado el rendimiento”, consideró.
Explicó que, para garantizar un suministro sostenible de agua, cualquier aumento en el riego tendría que ir acompañado de un aumento en el almacenamiento de agua en las granjas, lo que conlleva costes de capital significativos, lo que nuevamente puede no ser viable para muchos sectores y regiones.
Pero a medida que aumenta la escala y frecuencia de los fenómenos meteorológicos extremos, los agricultores podrían descubrir pronto que su margen de maniobra se está reduciendo.
“En realidad, estamos luchando por adaptarnos a un calentamiento global de 1,4 grados Celsius”, dijo Lancaster, añadiendo que, con Europa calentándose más rápido que esto, un mayor calentamiento hará que la adaptación sea aún más difícil y costosa. “Eso debería llamar mucho más la atención sobre la necesidad de mitigar el clima y reducir las emisiones hacia la neutralidad neta como la única forma de limitar el daño que hemos visto repetirse este año con mayor severidad y frecuencia”.
Europa se está calentando más rápido que cualquier otro continente. Según la Organización Meteorológica Mundial y el Servicio de Cambio Climático Copérnico de la UE, las temperaturas en Europa han subido más del doble de la media global desde los años 80, convirtiendo al continente en la región con más calentamiento del mundo.
La magnitud del desafío ha empujado a algunos gobiernos europeos más allá de las estrategias climáticas a largo plazo y a entrar en modo de emergencia.
—
Fuente World Grain con modificaciones para Todo El Campo.