La feria se desarrolló en una jornada muy fría y mostró un mercado demandado, con valores algo oscilantes en alguna categoría.
Carlos Sabatini | San Carlos, Maldonado | El sábado 25 de junio el escritorio Delcio Umpiérrez Negocios Rurales realizó su feria mensual en Cañada Bellaca, local ubicado en las cercanías de la ciudad de San Carlos (Maldonado).
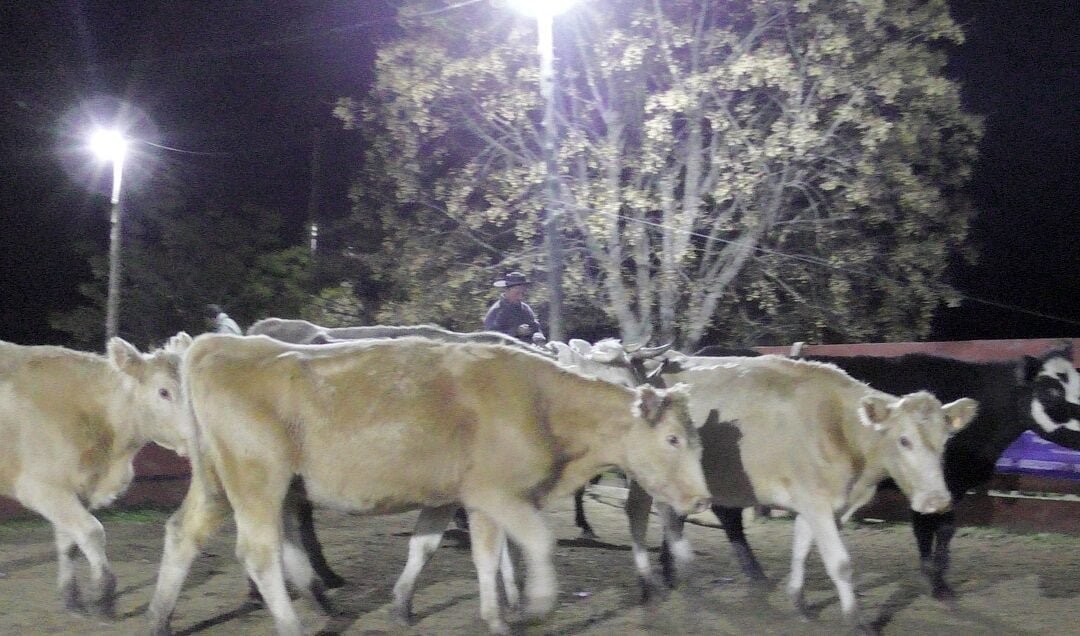
Surtida oferta ofreció la firma con 550 vacunos en todas las categorías entrando muy buenos lotes de terneros, terneras, vaquillonas y vacas de invernada; una destacadísima y voluminosa fila de ganado carnudo y gordo entrando vacas gordas y completas muy pesadas; 400 ovinos de consumo y campo, sobre la base de una liquidación de borregos y borregas Merino Dohnne; también 180 cerdos entrando lechones y muchos cerdos gordos; y completaron la oferta más de 300 aves y animales de granja con algunos chivos. Las ventas fueron totales.
La feria se desarrolló en una jornada muy fría y mostró un mercado demandado, con valores algo oscilantes en alguna categoría caso puntual de la vaca de invernada, donde entraron lotes sintiendo el rigor del invierno.
Los terneros en cambio siguen muy demandados, igual concepto para los pocos lotes de vaquillonas que ingresaron a pista.
El ganado carnudo y gordo estuvo muy bien vendido, donde vacas muy completas y pesadas, rompieron el molde de valores con cotizaciones destacadas.
Los ovinos tuvieron una pista algo más corriente para varias categorías para el campo, en cambio el consumo se despachó con precios muy buenos.
LOS VALORES. OVINOS.
Corderos entre US$ 40 y US$ 47.
Borregos entre US$ 46 y US$ 61.
Borregas entre US$ 48 y US$ 90.
Ovejas entre US$ 37 y US$ 64.
Capones entre US$ 84 y US$ 108.
Ovinos de consumo entre US$ 91 y US$ 135.
Carneros de refugo entre US$ 60 y US$ 116.
VACUNOS.
Terneros livianos entre US$ 278 y US$ 460.
Terneros pesados entre US$ 560 y US$ 628.
Novillos de 1 a 2 años US$ 402.
Novillos de 2 a 3 años US$ 725.
Terneras entre US$ 280 y US$ 442.
Vaquillonas entre US$ 418 y US$ 650.
Vacas de invernada entre US$ 528 y US$ 760.
Vacas preñadas US$ 760.
Piezas de cría entre US$ 440 y US$ 550.
Ganado de manufactura y conserva entre US$ 400 y US$ 770.
Toros de industria entre US$ 685 y US$ 1.380.
GANADO GORDO.
Terneros US$ 692.
Terneras entre US$ 535 y US$ 665.
Vaquillonas entre US$ 900 y US$ 1.198.
Vacas carnudas entre US$ 865 y US$ 998.
Vacas gordas entre US$ 1.190 y US$ 1.288.
Vacas gordas especiales entre US$ 1.380 y US$ 1.400.
Novillos entre US$ 900 y US$ 1.500.
CAPRINOS.
Chivos entre US$ 45 y US$ 160.
PRÓXIMA ACTIVIDAD. El lunes 25 de julio la firma realizará su próxima feria mensual en Cañada Bellaca. Por informes y consultas dirigirse a 25 de Agosto 891 (San Carlos), o comunicarse al teléfono 4266.93.38, o al celular de la principal de la firma Rosario Carbajal 095.23.37.71.
Si bien es cierto que los precios se mantuvieron durante mucho tiempo en niveles pocas veces visto muchos productores acostumbrados a especular en momentos de precios bajos no cambiaron el chip y se quedaron con soja en su poder a la que no le pusieron precio.
Davy Dufour | Dufour Commodities | Con lluvias comenzando sobre fines del día de hoy y extendiéndose hasta mañana inclusive serán bienvenidas. Hacen falta para lo sembrado y para las pasturas, la verdad que el tema verdeos viene muy lento, se pastorea y demoran mucho en recuperarse.
LAS BAJAS DE LOS GRANOS SE LLEVAN TODA LA ATENCIÓN.
Pasando al tema de los granos, las bajas considerables en los mismos ya sea oleaginosas o cereales se llevan toda la atención. Si bien siguen siendo buenos precios les pegó de lleno el tema de la inflación a nivel mundial (por múltiples causas entre ellas la pandemia y la guerra en Ucrania) con una recesión que puede ser importante, un clima más favorable en EE.UU. donde se está terminando la siembra de soja con lotes en buenas condiciones, china con mejores stocks de lo pensado sobre todo en harina de soja y el tema COVID que sigue presente.
Sin lugar a dudas China, cuando necesita productos básicos, los compra, pero cuando ven que los costos se disparan dejan de hacerlo, en fin, todo esto hace un combo que pega de lleno en los precios.
Si bien es cierto que los precios se mantuvieron durante mucho tiempo en niveles pocas veces visto muchos productores acostumbrados a especular en momentos de precios bajos no cambiaron el chip y se quedaron con soja en su poder a la que no le pusieron precio.
SOJA.
Venciendo la posición julio y ya comenzando a considerar la posición agosto la soja terminó el viernes cotizando en el eje de los US$ 560 N. Palmira/Montevideo. La verdad en unos días pasamos del segundo pico de precio más alto que llegó a los US$ 650/655 por tonelada a estar en algún momento US$ 100 abajo.
Si bien esta fue una zafra larga en la cual como no venía pasando en las anteriores los mejores precios se dieron en cosecha lo que hizo que el promedio de ventas fuera realmente buenos (el promedio de nuestros productores fue US$ 614,60 por tonelada).
Muchos productores acostumbrados a embolsar esperaron mejores precios no teniendo en cuenta las señales que les estaba dando la economía mundial sobre una inflación que no se puede controlar, donde los precios son tan altos que para muchos no son accesibles y que pega de lleno en la alimentación de los países sobre todo de los de menores recursos.
Lo cierto que ya terminada la zafra en nuestro país se habla de una cosecha estimada de 3.200.000 toneladas donde quedaría aproximadamente el 10% sin vender. La verdad que a nuestro entender deben ser números bastante aproximados ya que nosotros tenemos un porcentaje importante de nuestros clientes con soja en su poder.
TRIGO.
El trigo terminó el viernes cotizando en Chicago sobre la posición diciembre en el orden de los US$ 350 por tonelada. Como todos los granos viene perdiendo pie con perspectivas de mejor producción en Rusia, con ingreso de cosecha en Europa y EE.UU.
Con pronósticos de clima más favorable para el trigo de primavera de EE.UU. pero como siempre decimos el trigo es clave para la seguridad alimentaria de los países y eso hay que tenerlo en cuenta.
A nivel de nuestro país el trigo futuro el viernes se ubicó sobre los US$ 315 por tonelada, algunos exportadores en su lista de precios diarios comunicaban algo más pero cuando ibas a cerrar el precio no estaba por lo cual damos el US$ 315 como válido.
En cuanto al trigo disponible la verdad queda poco sobre todo en mano del productor, la exportación se llevó muchos lotes en el último mes con precios que estuvieron en el eje de los US$ 400 por tonelada N. Palmira calidad grado 2 argentino PH 78 Proteína 12% si bien hubo algunos negocios con proteína base de 11,5%.
Para que tengamos una idea a nivel país según el Plan Nacional de Silos al 01 de junio 2022 quedaban en total 207.641 toneladas, lo más importante que la industria tenía en su poder 114.741 toneladas y la exportación 43.168 toneladas. Las restantes estaban en manos de los productores o acopiadores chicos que mucho de esto lo compraron en el correr del mes los exportadores para sus embarques o la industria. Si tenemos en cuenta que faltan 6 meses para la cosecha y que el consumo mensual en nuestro país ronda las 40.000 toneladas seguramente lleguemos al empalme de cosecha sin trigo. Es que los números son claros y no dan. Con este panorama seguramente el trigo en cosecha tenga buenos precios es que la industria y la exportación se van a disputar los lotes.
En cuanto a las siembras se viene avanzando a buen ritmo y el clima ayudó mucho. Se está ganando en área, el trigo siempre sorprende el productor es triguero por excelencia algún área de colza por estar fuera de fecha pasó para trigo. El avance es importante, se estima que el área a sembrar será de unas 260 mil hectáreas veremos cómo terminamos.
CEBADA.
Teniendo en cuenta del precio del trigo diciembre Chicago que es la base para formar los precios el viernes terminó cotizando la cebada Musa en US$ 317 por tonelada en tanto la cebada Mosa terminó en los US$ 315 por tonelada. Siempre hablando puesto en el destino designado por la Maltería, en el caso de los semilleros tienen el 10% de bonificación.
La siembra si bien estuvo bastante retrasada en su momento por la lentitud de la cosecha de soja con el buen clima reinante, para la siembra estas se pusieron a tiro y hoy en nuestra empresa estamos con el 100% del área sembrada, increíblemente mejor que el año pasado cuando en el arranque parecía lo contrario.
En cuanto al área total se estima entre 215 y 220 mil hectáreas teniendo en cuenta la cebada forrajera.
Respecto a la cebada forrajera el viernes terminó cotizando en los US$ 300 por tonelada, un dato para nada menor teniendo en cuenta que ante cualquier percance en la calidad en la cebada industria de las Malterías tenemos donde colocarla (con menores exigencias de calidad) a un precio para nada despreciable.
COLZA.
Con un área estimada ya sembrada en el orden de las 270 mil hectáreas los cultivos vienen avanzando. La verdad todo un desafío para adelante si bien el productor le ha agarrado la mano y es muy cuidadoso en los manejos, en cuanto a los precios el viernes terminó cotizando en el orden de los US$ 615 la tonelada.
Como todos los granos tuvo sus bajas pensar que en algún momento llegó a cotizar en los US$ 800 por tonelada N. Palmira/Montevideo, si bien algunos productores cerraron a esos precios también es cierto que no estaba ni sembrada y muchas veces la decisión no es fácil.
También es cierto que arriba de US$ 700 estuvo muchos meses, cuando se arman los presupuestos y el precio está acorde hay que ir haciendo promedio ya que los picos máximos son muy difíciles de agarrar.
MAÍZ.
El viernes terminó en Chicago cotizando sobre la posición julio en el orden de los US$ 295 la tonelada en tanto la posición septiembre terminó en los US$ 269 la tonelada, tengamos en cuenta la diferencia entre las posiciones.
En nuestro país el maíz seco acondicionado a levantar de planta se ubica en el eje de los US$ 300/310 por tonelada. Aquí hay que tener en cuenta el flete al lugar de destino, en tanto la operativa maíz grano húmedo con humedad entre 25 y 35% corrige a 14% el precio referencia se ubica entre US$ 240/250 por tonelada a levantar de chacra dependiendo del flete. Este juega mucho en este negocio ya que gran parte de lo que se transporta es agua y como siempre pasa, hay negocios puntuales por necesidades específicas de la demanda que escapa a esta tendencia de precios.
Muchos productores viendo que la diferencia de precio entre la operativa grano húmedo y seco hoy es importante (digo hoy porque en el futuro uno nunca sabe si bien hay tendencias) optaron porque financieramente lo pueden hacer, dejar el grano para sacarlo seco (también seco es una manera de decir el maíz de segunda es difícil que baje a menos de 16% humedad) y así agarrar esta diferencia.
Algo importante a destacar es que todo indica que el maíz de segunda cada vez va ganar más adeptos por lo cual hay un cambio muy importante sobre todo a nivel financiación de las empresas vendedoras de semilla, ya que los vencimientos que les asignaban al productor son el 31 de mayo o en algunos casos el 30 de junio cuando el productor estará cosechando en agosto y setiembre. Este año con una buena cosecha de soja por ahí no es un problema, pero la idea es que cada insumo se pague con su propio grano, por lo menos hasta el momento ha sido así.
Para terminar, solo decir que cuando hacemos los presupuestos y los precios que tenemos en el momento cierran es importante comenzar a tomarlos para ir cubriendo costos y hacer promedios. Muchos ya lo hacen, pero para el alto porcentaje que no lo hace hay que ser autocríticos y comenzar a cambiar, el partido es largo se juega por varios frentes y el de tomar buenos precios no es menor.
EL AUTOR. Davy Dufour es director de Dufour Commodities.
SUL: Como se viene manifestando hace un tiempo, la diferencia de precios entre micronajes continúa acentuándose, situando a las lanas superfinas en una situación muy favorecedora.
En la penúltima semana de ventas previo al receso, el indicador de Mercados del Este (IME) registró la tercera semana de subas consecutivas en moneda local. El mismo cerró la semana en AU 14,74, o sea 7 centavos (0,5%) por encima de la semana anterior cuando culminó en AU 14,67.
El resultado representa un nuevo récord de precios en moneda local y es el mayor nivel del indicador registrado desde marzo de 2020.
Por el contrario, a raíz del efecto cambiario, en dólares americanos el IME bajó 6 centavos (0,6%). El cierre en moneda americana marcó 10,21 por kilo en base limpia. En relación al tipo de cambio, hubo una depreciación de la moneda australiana frente al dólar americano. La misma cerró en 0,693 alejándose del piso de los 70 centavos.
Si bien el indicador registró una leve suba, la semana actual tuvo una atmosfera tranquila en las subastas australianas. El fortalecimiento de precios experimentado semanas anteriores a raíz de la fuerte demanda mermó esta semana.
Al analizar los movimientos de precio para los diferentes micronajes se aprecia una dinámica particular. Las lanas del extremo más fino (< a 19 micras) registraron bajas de entre 5 y 30 centavos AU.
Por el contrario, las lanas Merino de entre 19,5 y 22 micras experimentaron aumentos de entre 10 y 63 centavos en moneda local y fueron las más demandadas por los compradores.
Por otra parte, las lanas de diámetro mayor a 25 micras registraron leve reducción de precios y la oferta de lana de esta categoría fue muy acotada.
Como se viene manifestando hace un tiempo, la diferencia de precios entre micronajes continúa acentuándose, situando a las lanas superfinas en una situación muy favorecedora. El ranking de percentiles que evalúa la oscilación de precios de los últimos 5 años posiciona a la lana de 17 micras en el percentil 93. Esto significa que solo un 7% de los precios registrados en esta categoría han estado por encima del valor actual. En contraposición, la lana de 28 micras se ubica esta semana en el percentil 10, lo que implica que muy pocas veces ha estado en un valor tan bajo.
La semana actual registró una reducción en la cantidad de fardos ofertados respecto a la semana anterior debido a que el centro de ventas de Fremantle no estuvo operativo. La oferta total fue de 29.807 de los cuales se vendieron 26.570 (89,1%), una baja en la oferta de aproximadamente 5.500 fardos respecto a la semana anterior.
CIERRE DE ZAFRA 2021/2022.
La zafra de ventas 2021/2022 está llegando a su fin siendo la semana próxima la última semana de ventas de la temporada. La cantidad de lana a venderse vuelve a aumentar a raíz del retorno de los tres centros a la operativa. Se espera un total de 45.003 fardos a venderse entre los días martes y miércoles. (SUL).
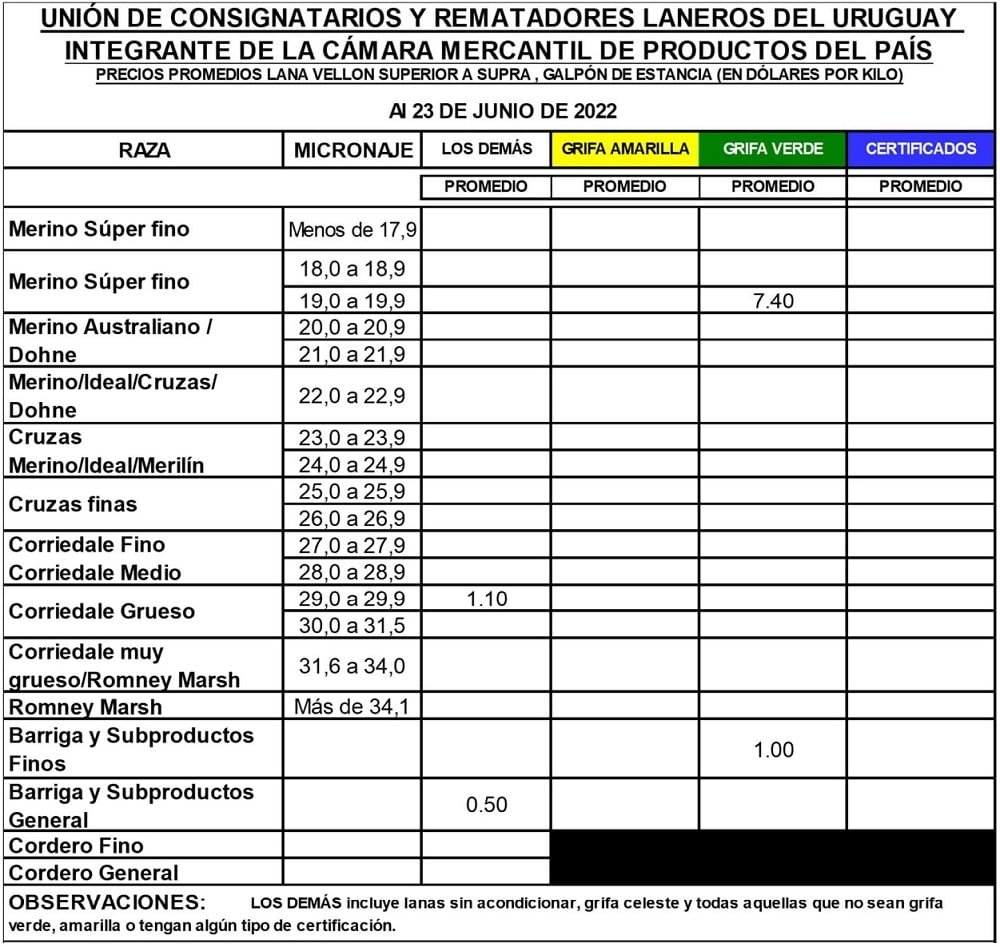
El Secretariado Uruguayo de la Lana (SUL) publicó su informe semanal del mercado local, resultados de mediciones objetivas (diámetro y rendimiento al lavado, principalmente), la presentación (lanas acondicionadas con grifa o no), contar con certificaciones y el plazo del pago inciden en los precios logrados.
Lote Merino Australiano 10.500 kg 18,7 micras acondicionado con grifa verde y certificación orgánica + RWS. Rendimiento al lavado 79,6%. Precio US$ 9,60 vellón – US$ 1,00 subproductos. Plazo 90 días.
Lote Merino Australiano 8.500 kg 19 micras acondicionado con grifa verde y certificación orgánica. Rendimiento al lavado 75,8%. Precio US$ 9,00 vellón – US$ 1,00 subproductos. Plazo 90 días.
Lote Merino Australiano 9.000 kg 19,2 micras acondicionado con grifa verde y certificación RWS. Rendimiento al lavado 77 %. Precio US$ 9,00 vellón – US$ 1,00 subproductos. Plazo 90 días.
Lote Merino Australiano 30.000 kg en torno a las 19,3 micras acondicionado con grifa verde y certificación RWS. Negocio realizado previo a la esquila (“en el lomo”) por lo que aún no cuenta con información de laboratorio. Precio US$ 8,00 vellón – US$ 1,00 subproductos. Plazo 50% a los 7 días de esquilado, saldo a los 30 días.
Lote Merino Australiano 4.000 kg 20 micras acondicionado con grifa verde y certificación orgánica. Rendimiento al lavado 77,2%. Precio US$ 7,80 vellón – US$ 1,00 subproductos. Plazo 90 días.
Lote Merino Australiano 3.000 kg en torno a 21,5 micras sin grifa verde. Sin información de laboratorio. Precio US$ 5,50 vellón – US$ 1,00 subproductos. Plazo 30 días.
Lote Corriedale 3.000 kg 28 micras acondicionado con grifa verde. Sin información de laboratorio. Precio US$ 1,50 vellón – US$ 0,50 subproductos. Plazo 30 días.
Lote Corriedale 2.500 kg 28 micras acondicionado con grifa verde. Sin información de laboratorio. Precio US$ 1,50 vellón – US$ 0,50 subproductos. Plazo 30 días.
Se necesita demanda para cambiar el sentido de este mercado y en este momento EE.UU. no sería quien atraiga compradores.
Celina Mesquida | AgroEducacion | Sesiones salvajes en todos los mercados, nuevamente los titulares sobre la apertura del corredor de granos de exportación de Ucrania hicieron que el mercado se desplomara durante el comienzo de la semana corta en Chicago. Como hemos observado en el pasado, nadie cree que esto suceda en el corto plazo, pero los algoritmos continúan reaccionando negativamente cada vez que vemos este tipo de noticias. Además, los mapas se enfriaron y las lluvias son más fáciles de encontrar en los radares de corto plazo en todo el Midwest. Las condiciones de cultivo, sin embargo, mostraron un leve deterioro respecto a la semana pasada pero aun con calificaciones muy por encima del año pasado en este periodo.
Los trigos en promedio perdieron 25% de su valor en 23 días, con una fuerte aceleración en la última sesión. Clima de cosecha casi perfecto en EE.UU. con grandes ventas por parte de los agricultores, buenos niveles de proteína y rendimientos mejorando en la medida que avanza el trabajo de recolección. Por otro lado, Sovecon estima apremiantes niveles de producción de trigo en Rusia en 89,2 millones de t, por encima de 81 millones que estima el USDA y 75,2 millones producidos el ciclo anterior.
Curiosamente los spreads en maíz y complejo de soja continúan fuertes a pesar de la gran caída en los futuros, el mercado del cash en EE.UU. muy sólido, logística con problemas, buenos márgenes de etanol -al menos en el spot- y también mejora en los márgenes de molienda de soja. Sin embargo, en lo que respecta al mercado de exportación, EE.UU. se queda completamente fuera del cálculo ya que las primas de Sudamérica se muestran más competitivas.
Los precios de palma bajaron un 20% desde principios de junio fuertemente presionados por las exportaciones de Indonesia, empujando los “onerosos” stocks acumulados justo en el momento de precios de locura. Inicialmente la medida se basaba en presionar el precio de aceite para uso doméstico, pero la realidad es que necesitaron buscar un equilibrio entre los precios internos y los precios para los agricultores y plantas de molienda. Además, este país, requiere fomentar ingresos por medio de las exportaciones para financiar los programas de biodiesel. Lentamente las naciones que “guardaron por si acaso” deben buscar la manera de recaudar divisas e ingresos genuinos en un mundo caro y escaso de financiamiento.
China reporta una gran caída en las importaciones de aceites vegetales, un 58% menos que al año pasado para el periodo enero-mayo. Además de una marcada reducción durante los últimos meses del 2021. La fuerte caída en el consumo fue causada por varios factores: destrucción de la demanda en respuesta a los precios récord, cierres relacionados con Covid en varias de las grandes ciudades durante períodos de tiempo prolongados, así como una desaceleración de actividad económica. De este modo, la expectativa de molienda de soja es de 91,5 millones de t, 2,4 millones de t menos que el año pasado y por lo tanto las importaciones de soja se esperan que disminuyan considerablemente a 91 millones de t, 11,7 menos que el año pasado.
Se necesita demanda para cambiar el sentido de este mercado y en este momento EE.UU. no sería quien atraiga compradores. Mas adelante el tema será, los reales y disponibles suministros desde mar Negro, y si alcanza o no la producción de EE.UU., sin embargo, en este momento parece que los objetivos técnicos a la baja deben probarse, ya que no hay nada en los gráficos que les indique a los fondos que es sensato posicionarse largos en este momento.
Esta es la época del año en la que disfrutamos de altísima volatilidad; cambios en los mapas climáticos varias veces al día, expiraciones de las opciones de julio este viernes, reporte del USDA de stocks trimestrales y área próxima semana y luego fin de semana largo del 4 de Julio en EE.UU. con toda la emotividad que les trae a los mercados. Es por esto y mucho más, por lo que aun podemos observar grandes movimientos en los precios, agárrate fuerte aún queda lo mejor.
(*) Celina Mesquida VanNewkirk – R.J. O’Brien & Associates y directora de AgroEducación. Foto ABC.
La feria se desarrolló en una tarde gélida, pero mostró una pista dinámica, con buenos valores y colocaciones totales.
Carlos Sabatini | Minas, Lavalleja | Se llevó a cabo el pasado miércoles 22 de junio la feria mensual del escritorio de Enrique Bachino & Asociados en el local Campanero de la Sociedad Agropecuaria de Lavalleja.
La oferta fue acorde al momento: 500 vacunos en todas las categorías, destacándose una vez más la muy buena escalera de terneros, entrando lotes destacados, una chica pero buena fila de vacas de invernada, otra buena oferta de terneras, algo de ganado carnudo y gordo; también 100 ovinos de consumo y campo entrando buenos lotes de ovejas y borregos. Completaron la oferta 50 yeguarizos de andar y potros, entrando caballos mansos recomendados.
La feria se desarrolló en una tarde gélida, pero mostró una pista dinámica, con buenos valores donde el ingreso del invierno con heladas muy importantes sumadas a la preocupación por la falta de precipitaciones no hizo decaer el interés por las buenas haciendas consignadas a venta.
Los terneros siguen muy demandados y con buenos promedios finales, las terneras continúan cotizando muy bien; los vacajes de invernada se fueron despachando con muy buenos valores; el ganado carnudo y gordo se colocó con valores que hicieron justicia con lo ingresado a pista.
En ovinos se vendió todo con buenos precios. Y los yeguarizos se fueron dispersaron con agilidad.
Las colocaciones fueron prácticamente totales.
LOS VALORES. LANARES.
Borregos entre US$ 56 y US$ 63.
Ovejas entre US$ 36 y US$ 75.
Ovinos de consumo entre US$ 62 y US$ 78.
YEGUARIZOS.
Potrancos US$ 130.
Caballos mansos de andar entre US$ 550 y US$ 1.100.
Caballos potros entre US$ 210 y US$ 490.
Piezas de cría US$ 250.
VACUNOS.
Terneros entre US$ 312 y US$ 461.
Terneros pesados US$ 708.
Novillos de más de 3 años US$ 895.
Terneras entre US$ 280 y US$ 436.
Vaquillonas entre US$ 512 y US$ 598.
Vacas preñadas US$ 950.
Vacas de invernada livianas entre US$ 600 y US$ 655.
Vacas de invernada adelantadas entre US$ 830 y US$ 835.
Piezas de cría US$ 460.
Ganado de manufactura y conserva entre US$ 200 y US$ 355.
Toros de industria entre US$ 1.005 y US$ 1.260.
GANADO GORDO.
Vacas carnudas entre US$ 700 y US$ 720.
Vacas gordas entre US$ 860 y US$ 985.
Vacas gordas especiales entre US$ 1.000 y US$ 1.155.
Novillos entre US$ 850 y US$ 1.300.
PRÓXIMA ACTIVIDAD.
El 6 de julio la firma atenderá consignaciones en el remate de Lote 21, volviendo el día viernes 22 de julio al Campanero para su feria mensual. Por más información dirigirse a Ituzaingó 566 (Minas) o comunicarse al teléfono 4442.57.89.