La gran mayoría de la oferta eran terneros y terneras que se fueron dispersando con precios ajustados a su calidad.
Carlos Sabatini | Minas, Lavalleja | Se realizó el sábado 20 de agosto la feria mensual que el escritorio de Manuel F. Porta organizó en La Querencia, local ubicado en ruta 60, km 41 entre Minas y Pan de Azúcar.
La oferta anunciada por la firma fue de 100 vacunos en todas las categorías, mayoría terneros y terneras, algo de ganado carnudo y gordo; 80 ovinos de consumo y campo, entrando lindos lotes de borregos y borregas; y 15 yeguarizos de andar y potros. La dispersión fue total.
La feria que mostró un mercado bastante ágil, donde fue numerosa la concurrencia al añejo local de ruta 60 que pujó por los ganados que vienen soportando un invierno bastante riguroso en la zona.
La gran mayoría de la oferta eran terneros y terneras que se fueron dispersando con precios ajustados a su calidad.
En ovinos la pista estuvo muy firme vendiéndose todo con destacados valores.
Para los yeguarizos el mercado se comportó normal.
LOS VALORES. OVINOS.
Borregos US$ 40.
Borregas entre US$ 40,50 y US$ 80.
Ovejas entre US$ 41 y US$ 63.
Lanares de consumo entre US$ 80 y US$ 111.
Carneros de refugo entre US$ 69 y US$ 90.
VACUNOS.
Terneros entre US$ 299 y US$ 491.
Terneras entre US$ 303 y US$ 305.
Vaquillonas US$ 542.
Toros de industria US$ 1.140.
GANADO GORDO.
Vacas carnudas US$ 762.
Novillos US$ 1.110.
YEGUARIZOS.
Potrancos entre US$ 155 y US$ 184.
Caballos mansos de andar entre US$ 300 y US$ 750.
Caballos potros entre US$ 250 y US$ 540
PRÓXIMA ACTIVIDAD.
La firma está anunciando que el día martes 20 de setiembre llevará adelante su feria mensual en el local La Querencia. Por informes comunicarse a los teléfonos 4440.21.93 o 4440.96.71.
El director de Dufour Commodities analiza la coyuntura semanal de los granos y los cultivos de invierno que por ahora están buenos, pero si lloviera tendrían una explosión importante.
Davy Dufour | Dufour Commodities | Pasan los días y las lluvias no aparecen, aparentemente entre jueves y viernes de esta semana en adelante se darían precipitaciones que tanta falta nos hacen.
Un invierno seco y largo, últimamente con días soleados e importantes heladas sobre todo en nuestra zona se ha hecho sentir.
Si bien los cultivos de invierno en general están buenos, de no llover se van a comenzar a resentir los rindes, de llover pueden tener una explosión importante. De los cultivos de invierno la que más ha sentido el impacto de las heladas y falta de precipitaciones es la colza, luego las cebadas y por último el trigo que es el que viene aguantando mejor.
Por otro lado, tenemos el tema precios de los granos que han venido en baja y semana tras semana esperamos un repunte. Con cultivos de soja y maíz en EE.UU. donde un clima favorable nos juega en contra (se esperan temperaturas menores y más lluvias para tener una idea es como si nos pasara esto en febrero a nosotros). A la vez con una demanda que no es lo suficientemente fuerte como para darle más impulso, está el anuncio de año Niña para nuestra zona. Veremos qué suerte corremos, a no dormirse con los seguros de rinde.
QUEDAN PRODUCTORES CON SOJA.
El viernes terminó cotizando la soja en Chicago sobre la posición noviembre en el orden de los US$ 516 la tonelada, por lo cual si le agregamos una prima de más US$ 24 y US$ 10 adicionales por entrar directo puerto para la soja disponible, estamos en el eje de los U$S 550 la tonelada N. Palmira/Montevideo.
Si bien todavía quedan algunos productores con soja en su poder, muchos que los agarró la baja fueron vendiendo, tomando oportunidades del mercado (cubrir algún faltante) en el orden de los US$ 600 la tonelada, negocios por arriba de los precios que se pasan diariamente.
También es importante destacar que no todos los exportadores están disputando los lotes que quedan.
En tanto la soja futura zafra 22/23 terminó cotizando en Chicago sobre la posición julio en el eje de los US$ 520 la tonelada por lo cual si le restamos una prima de menos US$ 30 nos termina dando US$ 490 la tonelada N. Palmira/Montevideo.
Recordemos que según informe del USDA de agosto, EE.UU. espera una cosecha para la próxima zafra de 123,3 millones de toneladas, Brasil 149 millones de toneladas (año pasado 126 MT), Argentina 51 millones de toneladas (año pasado 44 MT) en tanto la demanda de CHINA se ubicaría en 98 millones de toneladas.
Por otro lado, a nivel mundial la cosecha para la zafra 22/23 se proyectó en 392,8 millones de toneladas con 99,2 millones de existencias finales.
PRÁCTICAMENTE SIN TRIGO.
El trigo terminó cotizando el viernes en Chicago sobre la posición diciembre en el eje de los US$ 283 la tonelada. Sin lugar a dudas hemos tenido bajas importantes (en el orden de los US$ 30) donde pega de lleno las pocas exportaciones en la semana de EE.UU. y los embarques que están saliendo desde Ucrania, a estos precios se ejecutan negocios.
A seguir de cerca las condiciones de los trigos del sur de Brasil zonas oeste y sudoeste de Paraná con cultivos en floración y llenado de granos donde está entrando una masa de aire polar, se registrarían heladas.
En nuestro país al 01 de agosto según el Plan Nacional de Silos teníamos una existencia de 139.427 toneladas (el año pasado 174.609) si tenemos en cuenta que se consume a nivel país entre 35 y 40.000 toneladas mensuales no hay que sacar muchas cuentas para llegar a la conclusión que al empalme de cosecha llegaremos prácticamente sin trigo.
Por otro lado, trigo en poder de los productores prácticamente no queda y pasa lo de siempre, cuando no hay, la industria baja sus pretensiones con respecto a la calidad y se lleva lo que hay, paga tonelada por precio sin descuentos, como referencia US$ 400 la tonelada a levantar.
Si hablamos de trigo zafra 22/23 el precio que maneja la exportación se encuentra entre US$ 275/280 la tonelada. Sin lugar a dudas a estos precios los productores no realizan fijaciones ya que cuando se sembró los costos por hectárea rondaban (dejando en claro que cada productor tiene sus costos, no es una receta) en el orden de los US$ 1.300 (renta incluida) lo cual eleva en unos 500 kg aproximadamente el rinde de equilibrio.
Recordemos que la urea llegó a cotizar hasta US$ 1.200 la tonelada y hoy estamos en el eje de los US$ 750 la tonelada.
CEBADA.
La cebada de Malteria Uruguay terminó cotizando el viernes en el eje de los US$ 270 la tonelada. La cebada de Malteria Oriental terminó cotizando sobre los US$ 255 la tonelada, si nos referimos a la cebada de exportación esta cotizó en el orden de los US$ 250 la tonelada.
Sin lugar a dudas con estos precios al igual que con el trigo, el productor no realiza fijaciones. Lo que sí la cebada al tener un mercado que copia más a Chicago y el productor tiene la oportunidad diariamente de fijar precios, unos meses atrás cuando los precios rondaban los US$ 400 o más, se realizaron fijaciones en algunos casos importantes.
En nuestra empresa por ejemplo tenemos un porcentaje en el orden del 20% de fijaciones con precios interesantes.
MAÍZ, LA COSECHA MÁS LARGA.
El maíz terminó el viernes cotizando en Chicago sobre la posición diciembre en US$ 245 la tonelada. Se esperan lluvias para algunas zonas de EE.UU. donde hace falta, de lo contrario sacrificaría rindes lo que genera incertidumbre.
En nuestro país estamos a pleno con la cosecha de maíz de segunda, esta ha sido una de las cosechas más largas de las últimas zafras debido al alto porcentaje de productores que optaron por sembrar de segunda. Esto lo que hace es que la demanda no pueda absorber toda la producción en un solo momento, el tema de las humedades que no bajan hace que se planteen distintos tipos de negocio, aunque muchos lotes no tienen otra salida que ir a las plantas de acopio.
Por el lado de los rindes, diremos que son buenos a muy buenos, desde 6.000 a 8.500 kg base seca.
El maíz seco, sano y limpio cotiza en el orden de los US$ 290 la tonelada puesto en Montevideo y zona metropolitana.
Debemos tener en cuenta que comenzó a entrar maíz importado (Paraguay/Argentina) con precios que quedarían por debajo de esto.
COLZA: SUBIÓ EL RINDE DE EQUILIBRIO.
Como en los cultivos anteriores sembramos con costos en el orden de los US$ 1.200 la hectárea donde tuvimos oportunidades de fijar a distintos precios durante mucho tiempo (recordemos que llego a estar en el eje de los US$ 800 la tonelada). Hoy la colza cotiza en el orden de los US$ 510 la tonelada por lo cual el rinde de equilibrio también subió considerablemente.
También debemos tener en cuenta que al cotizar en el Matif francés y cotizar en euros, al caer la relación dólar/euro y estar prácticamente en una relación 1 a 1 pega de lleno, recordemos que tuvimos una relación 1,24 y más.
LA LECCIÓN DEL MERCADO.
Para terminar, diremos que todavía queda mucho partido por jugar, que como siempre somos optimistas, pero sin lugar a dudas el mercado nos ha dejado una lección. Los precios cuando son muy altos, históricos, hay que tomarlos porque detrás de todo esto está la alimentación de la población mundial, y a precios tan altos se hace inaccesible para muchos países, lo que hace que los precios se reacomoden así pueden acceder a los mismos.
La seguridad alimentaria en los países en desarrollo sobre todo aquellos que tienen que importar la mayoría de los granos estará siempre bajo la lupa y el consenso mundial.
(*) Davy Dufour es el director de Dufour Commodities.
Estabilidad y sin grandes variaciones de precios. La excepción fueron algunos lotes de Merino superfino de calidad excepcional que generaron una intensa competencia.
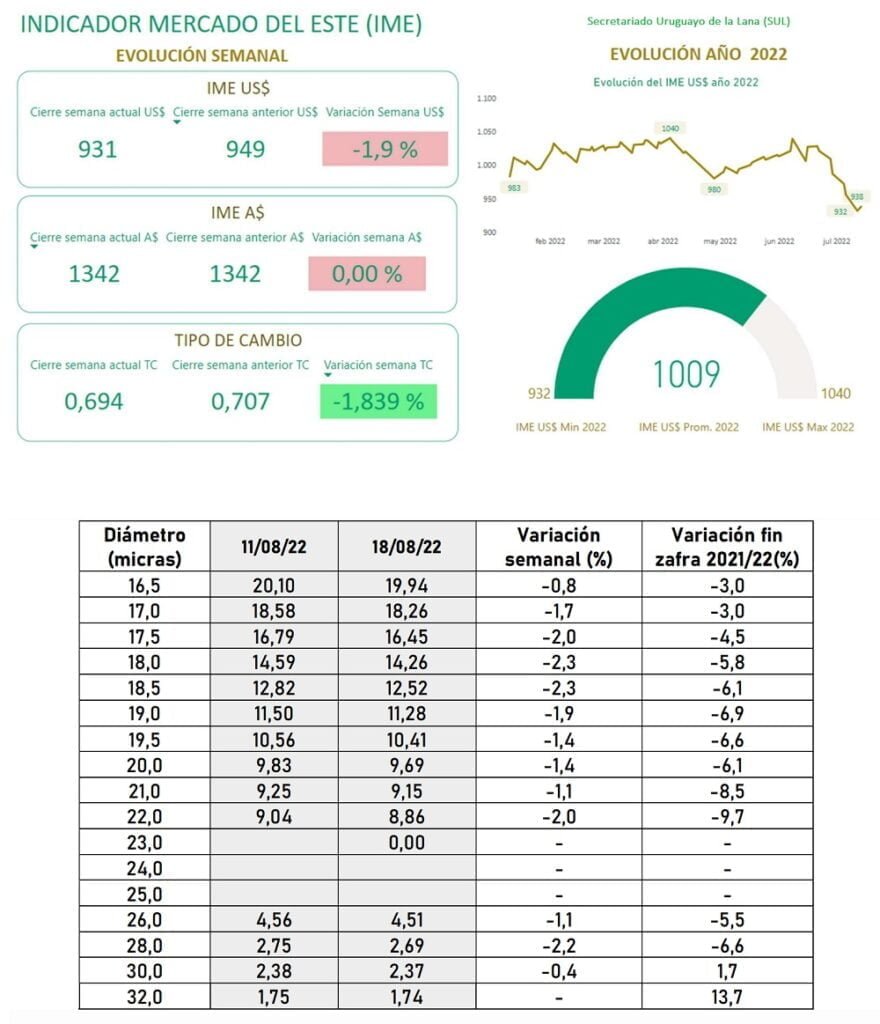
El Indicador de Mercados del Este (IME) registró una caída en dólares americanos, pero se mantuvo estable en moneda local, algo que no ocurría desde setiembre de 2017.
En dólares australianos el IME se mantuvo en AU 13,42, sin embargo, a raíz del efecto cambiario, el IME en US$ terminó 18 centavos por debajo de la semana anterior. El cierre en moneda americana se ubicó en US$ 9,31, lo que representa una caída de 1,9%.
La moneda australiana se debilitó frente al dólar americano y cerró en 0,694.
En términos generales, fue una semana estable y sin grandes variaciones de precio para los diferentes micronajes. La excepción la marcaron algunos lotes de lana Merino superfino de calidad excepcional que fueron puestos a la venta y generaron una intensa competencia entre los compradores italianos por adquirirlos. Estos lotes capitalizaron ganancias de 300 – 400 centavos de dólar australiano por encima de la media de precios publicados.
Los compradores italianos se enfocan adquirir los lotes de mejor calidad y con certificación non-mulesed.
Como se mencionó la semana pasada, AWEX dejó de incluir a las lanas certificadas en el informe de precios y el cálculo del IME por generar distorsiones en el mercado. Los precios de las mismas se informarán en una serie de precios independientes que se divulgará en las próximas semanas y serán incluido en los informes de mercado del SUL.
ALTOS NIVELES DE OFERTA.
En relación al volumen, la zafra actual se encuentra en niveles muy superiores al año pasado.
En las 4 semanas de remates de esta zafra se han puesto en venta 204.219 fardos, 20.350 fardos más que la zafra anterior, un incremento de 11,1% en el volumen.
La oferta semanal fue de 44.786 fardos de los que se vendió el 90% (40.493 fardos).
Para la próxima semana se espera un importante volumen de lana, aproximadamente 40.000 fardos serán puestos en venta entre Sídney y Melbourne los días martes y miércoles. El centro de ventas de Fremantle no estará operativo.
Adicionalmente, la semana que viene se llevará a cabo la “Semana Anual de la Lana”, donde diferentes actores del sector lanero australiano se reunirán en una serie de eventos a desarrollarse en Melbourne.
ESCASO MERCADO LOCAL.
Resultados de mediciones objetivas (diámetro y rendimiento al lavado, principalmente), la presentación (lanas acondicionadas con grifa o no), contar con certificaciones y el plazo del pago inciden en los precios logrados.
Lote Merino Australiano 3.500 kg 21,5 micras acondicionado con grifa verde. Rendimiento al lavado 78%, precio US$ 5,00 vellón – US$ 1,00 subproductos. Plazo 30 días.
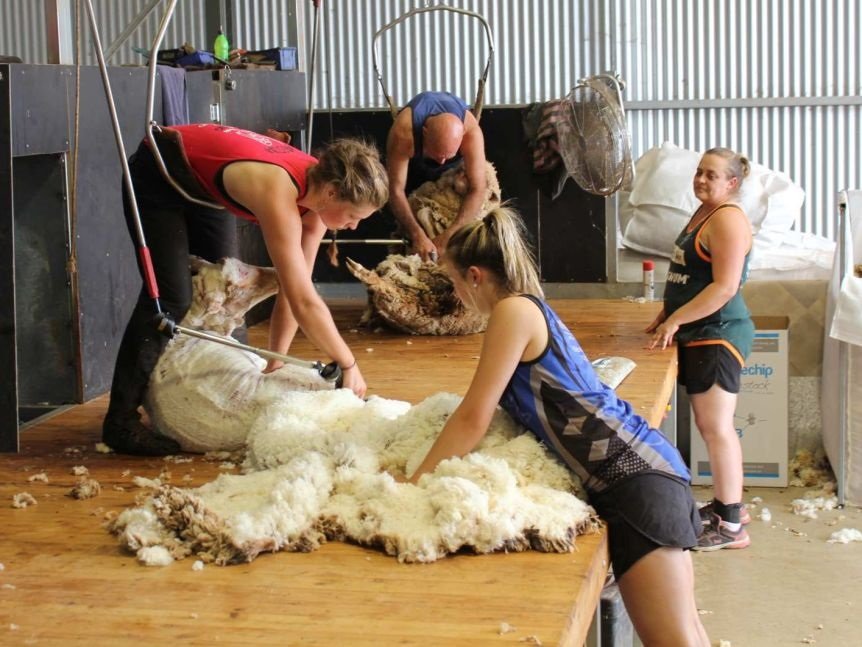
Informe del SUL con adaptaciones para Todo El Campo | Foto de ABC-News – Cara Jeffery.
Carlos de Freitas: Estamos conformes por la oferta, por la colocación, por los promedios históricos alcanzados.
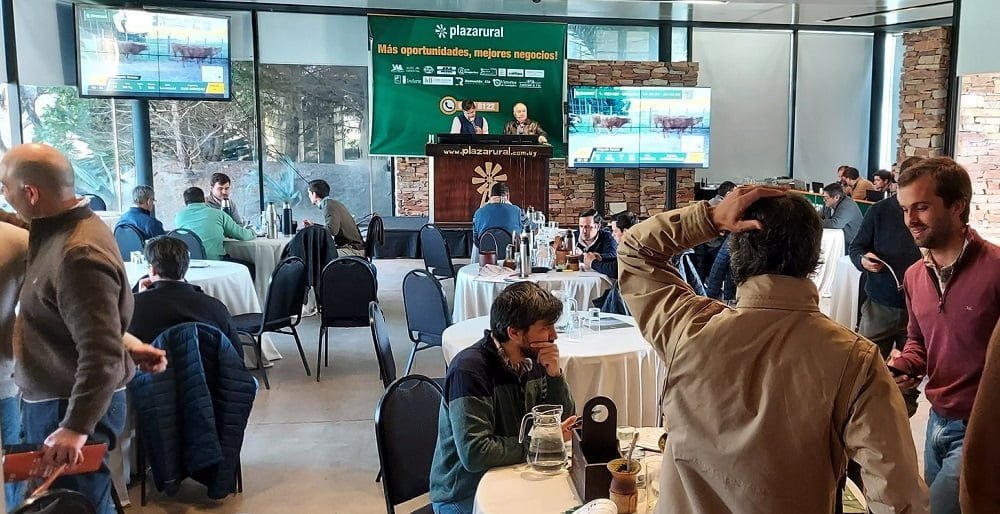
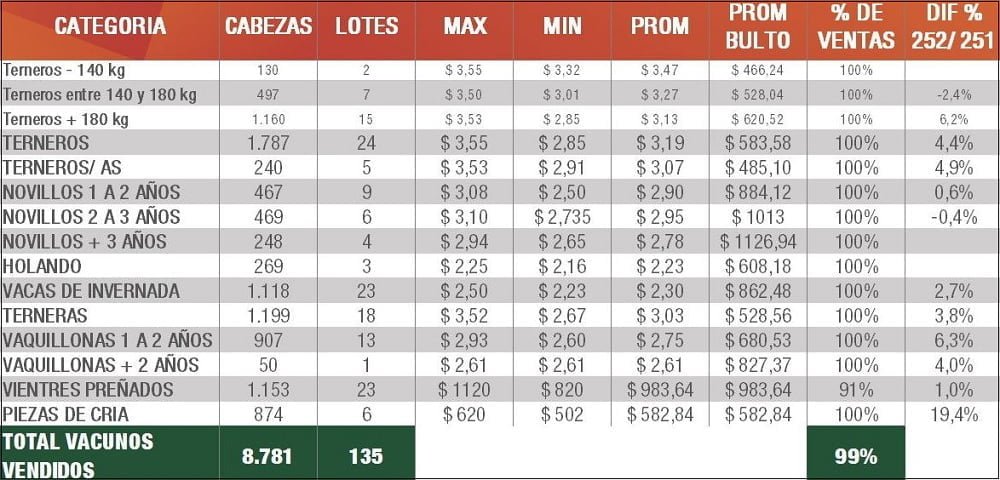
Plaza Rural realizó el jueves 18 el remate 252, en un día colocó 8.781 vacunos, el 99% de la oferta.
Se colocó el cien por ciento de la oferta en todas las categorías a excepción de los vientres preñados (el 91%).
En cuanto a los valores, la mayoría de las categorías ajustó al alza.
NO SE EQUIVOCÓ.
Sobre la invernada, Arturo Aramburu, director de escritorio Aramburu, dijo que hubo precios que “batieron récord” además de la colocación alta. “Vamos a tener un buen remate”, pronosticó cuando aún falta para el último martillazo, y no se equivocó.
Al final del remate, el presidente de Plaza Rural, Carlos de Freitas, recordó que el de ayer fue el segundo remate de agosto, “con el cual quedamos muy, pero muy conformes”, enfatizó.
La conformidad es por haber cerrado agosto con una buena oferta, por los niveles de colocación, por los promedios históricos alcanzados. Esto “reafirma el mercado del ganado gordo y que Plaza Rural sigue marcando la diferencia en la reposición”.
La producción y el consumo totales mundiales de granos en la campaña de comercialización 2022-23 fueron revisados a la baja.
Londres, Inglaterra | La producción y el consumo totales mundiales de granos en la campaña de comercialización 2022-23 fueron revisados a la baja por el Consejo Internacional de Cereales (CIG) en su último informe mensual del mercado de granos publicado el 18 de agosto.
El CIG proyectó una producción total de granos 4 millones de toneladas inferior a la del mes anterior en 2.248 millones de toneladas. De concretarse, la producción sería un 2% inferior a la del año anterior, pero seguiría siendo la segunda cosecha más grande registrada, dijo el CIG.
El informe dijo que el total de producción de este año está siendo reducido principalmente por una disminución de 41 millones de toneladas en la producción de maíz. Se pronostica que la producción de trigo se redujo en 3 millones de toneladas desde el total de 2021-22 en 778 millones de toneladas, pero aumentará en 8 millones de toneladas mes a mes.
Reflejando principalmente una estimación de alimento animal más pequeña, vinculada a una perspectiva general de suministro más ajustada, la cifra de consumo total mundial de cereales ha bajado 3 millones de toneladas con respecto a la proyección anterior del CIG en julio, a 2,274 millones de toneladas, lo que supone un 1% menos interanual.
En parte vinculado a las mayores necesidades de importación de maíz de la Unió Europea, el comercio mundial de granos totales está vinculado a 409 millones de toneladas, 3 millones de toneladas más que la proyección del mes anterior, pero 15 millones de toneladas menos que en 2021-22.
Incluyendo las reducciones de maíz, trigo, cebada y sorgo, se proyecta que las existencias acumuladas de cierre mundial caerán un 4%, a un mínimo de ocho años de 577 millones de toneladas.
Principalmente vinculado a las expectativas de un repunte en la producción sudamericana, se proyecta que la producción mundial de soja 2022-23 se expandirá en un 11% interanual a un récord de 389 millones de toneladas.
“Las perspectivas de crecimiento en la absorción de productos de soja en los sectores de alimento animal, alimentos e industria deberían respaldar las ganancias en el uso total, a un récord de 379 millones de toneladas, mientras que se anticipa una sólida acumulación de inventarios”, dijo el CIG.
Se prevé que la demanda mundial de importaciones de soja repunte un 8% interanual, y se espera que los exportadores del hemisferio sur representen una mayor participación en el comercio, señaló el CIG.
Se pronostica que el comercio de arroz alcanzará un récord en 2022 en grandes entregas a mercados de Asia y África. Vinculado a posibles reducciones en productores clave, incluida la India, se prevé que la producción mundial de 2022-23 sea marginalmente más baja año tras año, con 514 millones de toneladas. Respaldado por las necesidades alimentarias, la absorción podría alcanzar un nuevo pico, mientras que los inventarios se prevén contraer aún más (3 millones de toneladas menos que el año anterior), incluida una modesta reducción en China.
El Índice de Granos y Oleaginosas (GOI) del CIG, que mide los precios de los granos y las semillas oleaginosas, aumentó un 0,5% con respecto al mes anterior, pero ha subido casi un 9% interanual.
Reporte de Arvin Donley en World Grain. Foto Infocampo.