La herramienta reúne a más de 20.000 usuarios interesados en vender, intercambiar y donar alimentos
Florianópolis, Brasil | Todo El Campo | Quintal, una plataforma creada en agosto por la empresaria e influencer Gabriella Martins de Carvalho, del Distrito Federal, busca evitar el desperdicio de alimentos. La iniciativa se hizo viral en las redes sociales unas semanas después de ser presentada en un vídeo, con más de 11 millones de visualizaciones, y le valió a la herramienta digital el apodo de “Tinder de las frutas”.
Según Gabriella, la inspiración no provino de la investigación de mercados ni de las tendencias tecnológicas; todo nació en su casa, de una situación que ha vivido desde la infancia, con abundantes frutas y no siempre alguien que las consuma.
El escenario se repitió años después, cuando, tras mudarse, encontró un árbol de fruta de pan cargado en el nuevo jardín. La experiencia le hizo darse cuenta de que la sobreproducción podía ser una realidad en diferentes lugares: mientras algunas personas tenían comida sobrante, otras estaban interesadas en recibirla.
“Quintal crea este puente. Puede que me quede mango y quiera naranja, mientras que otra persona puede tener naranja y querer mango. Cuando estos intereses se encuentran, ambos pueden hablar y organizar el intercambio. Y esto realmente te recuerda a un match, igual que en Tinder, ¿verdad? Por eso el nombre que le pusieron y se quedó”, dijo.
¿CÓMO FUNCIONA QUINTAL?
La plataforma de nombre Quintal, creada por la empresaria, permite a las personas registrarse gratis para vender, intercambiar y donar diversos tipos de alimentos a quienes aún no conocen, pero que viven cerca.
El fruto del pan fue el primer elemento en el proceso de resolver el problema. A partir de entonces, la herramienta se amplió y también empezó a recibir verduras, semillas, plántulas, huevos, miel y otros productos caseros.
“Todos pueden averiguar qué hay cerca, buscar algo específico que quieran comer, emparejar con otros usuarios y chatear directamente. También existe un mapa colaborativo para registrar árboles frutales y hierbas, incluso en espacios públicos. La comunidad señala cuando ese árbol está produciendo, sirviendo como información colectiva”, señaló.
Otro detalle está en el área “Mis cultivos”, donde el usuario registra toda la comida de la propiedad a la vez. Cuando empiece una cosecha concreta, simplemente actívala y ponla disponible.
Gabriella Martins aseguró que “no necesitas tener un jardín trasero para participar. Quienes viven en un apartamento, por ejemplo, pueden recibir una donación o comprar directamente a alguien cercano que tenga algo”.
En pocas semanas, Quintal tiene 21.000 cuentas registradas en 275 ciudades de Brasil y han comenzado 14,5 mil negociaciones. Para Gabriella, los números muestran que la idea ha encontrado una fuerte demanda y, por tanto, ya está trabajando en la creación de una app.
Z+M y Asociados analizó la situación de las empresas agropecuarias del país, el negocio agrícola, el negocio ganadero de carne y el ganadero de la lechería.
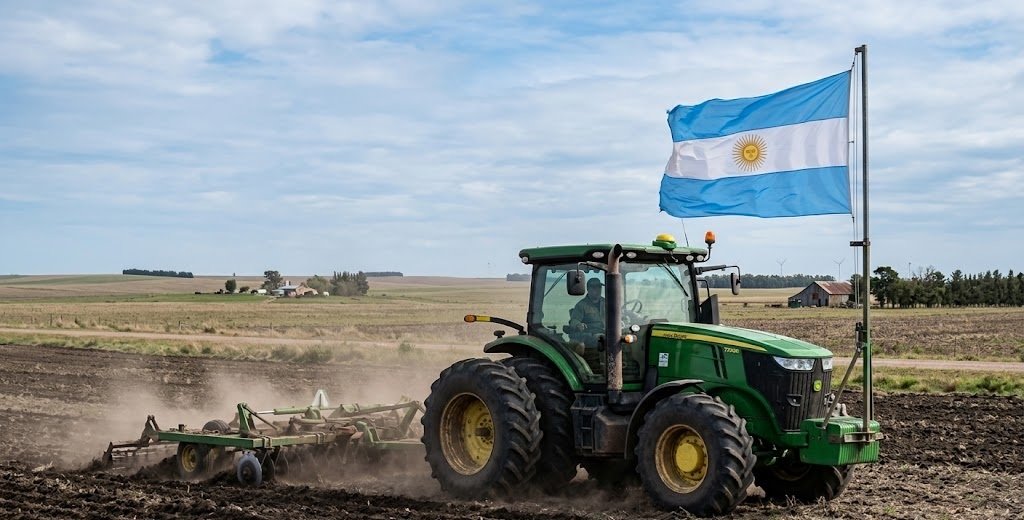
Buenos Aires, Argentina | Todo El Campo | El último informe de la consultoría agropecuaria Zorraquin + Meneses (Z+M y Asociados) realiza una puesta a punto sobre diferentes datos trascendentes para el sector agropecuario argentino.
En el análisis de las encuestas del Sistema de Encuestas Agropecuarias (SEA) de las empresas CREA y del indicador Ag Barometer de la Universidad Austral destaca que a pesar de ser independientes y diferentes entre sí, comparten resultados similares y “conviene prestarles atención” porque sin tener puntos de contacto señalan que “el ciclo de mejora de la confianza se detuvo” y que “el sector sigue mejor que hace un año”. El “problema ya no es el ánimo sino la liquidez”.
Continúa con una valoración del negocio agrícola afectado por la incertidumbre logística en el mar Negro y las compras de soja de China que impulsaron precios internacionales y locales, llevando a máximos de cuatro años en Argentina. El productor retiene soja como capital de trabajo.
Sobre el negocio ganadero, la consultora señaló que los precios se mantienen firmes, con faena reducida y demanda internacional fuerte (China y EE.UU. lideran). Se consolida la retención de vientres, lo que proyecta precios sostenidos y necesidad de eficiencia en feedlots.
En el negocio de la lechería, el precio de la leche en moneda constante es el más bajo en diez años para julio, mientras la producción sigue creciendo. La industria vive reestructuración (Arcor-Danone controlan Mastellone, SanCor en venta). El desafío de este momento es eficiencia con precios bajos y costos en alza.
INFORME DE Z+M Y ASOCIADOS.
Z+M y Asociados analizó la situación de las empresas agropecuarias del país, el negocio agrícola, el negocio ganadero de carne y el ganadero de la lechería.
¿EN QUÉ ANDAN LAS EMPRESAS?
Durante los meses de julio/agosto se publicaron los datos de las encuestas SEA de CREA y Ag Barometer de la Universidad Austral. Dos encuestas independientes, con distintas metodologías, que miden el ánimo del campo argentino. Trabajamos con IA para ver coincidencias entre ambas, entendiendo que es un buen reflejo de las conductas y preocupaciones de las empresas. A continuación, los puntos a resaltar.
– Ambos índices de confianza retrocedieron en parámetros similares respecto de su medición anterior, y ambos siguen bastante por encima del registro de un año atrás. Eso ya no es un dato de CREA ni un dato de Austral: es un hecho del sector. Ninguna de las dos describe un derrumbe. Describen un techo. Ambas venían de varias mediciones consecutivas de mejora y ambas se detienen en niveles altos en perspectiva histórica.
– Coinciden también en algo más: la distancia entre lo que el empresario declara y lo que efectivamente hace. El relevamiento de Austral encuentra que la mayoría considera que es buen momento para invertir, pero que sólo una parte de esa mayoría piensa concretarlo en el corto plazo. Y encuentra que dos de cada tres productores que retienen soja lo hacen para pagar alquileres y gastos de campaña, no para especular con el precio. La mercadería sin vender es capital de trabajo. Es la misma conducta que muestra la SEA por otras vías: compras retrasadas de fertilizantes y fitosanitarios, refinanciación de deuda extendiéndose, capital inmovilizado en saldos impositivos. Dos encuestas, indicadores completamente distintos, la misma conclusión. El optimismo se declara; la caja se administra a la defensiva.
– Y coinciden, por último, en dónde está el deterioro real. No en el ánimo sino en las finanzas. Los subíndices de situación financiera —la presente y la esperada— son los que más caen en el relevamiento de Austral, y son los mismos frentes que la SEA marca en ganadería y en lechería.
Las dos mediciones dicen lo mismo y conviene prestarles atención, precisamente porque no se copian: el ciclo de mejora de la confianza se detuvo, el sector sigue mejor que hace un año y el problema ya no es el ánimo sino la liquidez. Cabe además una advertencia sobre ambas. Los dos paneles representan a la franja media y alta del sector: empresas de escala, profesionalizadas, con acceso a información y a crédito. Que allí aparezcan refinanciación creciente, compras demoradas y venta de mercadería para cubrir gastos corrientes sugiere que en el resto del universo productivo el cuadro es peor, no igual.
NEGOCIO AGRÍCOLA.
El mercado internacional sigue afectado por las mismas causas que mencionamos en informes anteriores. La geopolítica (EE.UU.- Irán, Ucrania-Rusia), la guerra comercial y la oferta y demanda mundial. La combinación de estos factores potencia o deprecia los mercados en forma significativa e instantánea. Las dos novedades más importantes en el último mes fueron el incremento de acciones bélicas sobre puertos y barcos en la zona del estrecho del Bósforo. Tanto Ucrania como Rusia se encuentran entre los mayores exportadores mundiales de trigo, maíz y aceite de girasol. Todo barco que zarpa desde puertos clave como Odesa, Chornomorsk o Novorosíisk debe cruzar obligatoriamente el Bósforo. Pasa el 29% del comercio mundial de trigo, 12% del de maíz y una gran parte del de aceite de girasol. La sola incertidumbre de poder afectar o retrasar la logística y el abastecimiento de estos productos impacta fuertemente en el mercado. No es que falta mercadería, es que estaría afectada la logística de la misma, que es muy distinto a los razonamientos habituales de oferta y demanda cuando analizamos mercados granarios.
Por otro lado China incrementó sus compras de soja a EE.UU. Si se lo compara con el mismo mes del año anterior, compró 4 millones de toneladas versus cero del año pasado, en plena guerra comercial. Estas subas de mercado se reflejaron en el plano local en las cotizaciones de los distintos granos, teniendo precios tanto sobre mercadería disponible como futura (nueva campaña) que hace tiempo no se veían. La Bolsa de Comercio de Rosario confirmó en su informe semanal que los precios de cosecha para maíz, trigo y soja en Argentina alcanzaron máximos de cuatro años. Otro dato importante es que el productor que lo puede hacer, está reteniendo soja. De una producción estimada de 50 M de tn, las ventas con precio son solo 17 M tn, es decir que solamente el 34% de la soja tiene precio.
Por otro lado, el trigo disponible y futuro han reflejado en su aumento de cotizaciones los problemas internacionales. Momento de decisiones en mercadería disponible y futura, ya sea venta o coberturas poniendo pisos y dejando abierta la posibilidad de captar alzas en las cotizaciones por un alto porcentaje de la producción.
NEGOCIO GANADERO.
Hace cuatro meses que los precios están quietos. Por suerte podemos decir que quedaron “estancados” en un buen nivel. Y además las expectativas positivas para el negocio se mantienen.
Los precios del novillo y novillito gordo están en el orden de los 8.000 $/kilo de carne, lo que representa un valor en pie de 4.600 a 5.000 $/kilo. La invernada que estaba en los 6.500 $/kilo muestra síntomas de recuperación en niveles del 2% al 4%. El segundo semestre se caracteriza por tener menor oferta de lotes de terneros. Esto pone la relación de compra/venta en valores superiores a 1,40, un valor que incide directamente en la rentabilidad potencial de los feed lots. Esto potencia la necesidad de ese eslabón de aumentar eficiencia y reducir todo lo posible el costo por kilo producido. Hoy los feedlots están llenos (con hacienda propia o dando hotelería).
La oferta y la demanda siguen siendo determinantes. Por un lado, la faena ha bajado cerca del 10% medido en cabezas en el último año. Esto ha sido compensado parcialmente con un peso de faena que pasó de unos 225 kilos/cabeza a algo más de 240 kilos/cabeza. O sea que, en promedio, la oferta de carne ha caído cerca de un 7%. Mientras que la demanda, sumando consumo interno estable y demanda internacional creciente, se mantiene firme. A nivel interno se mantiene el consumo algo por arriba de los 45 kilos/habitante/año, un valor históricamente bajo pero estabilizado y con potencial de suba si los salarios mejoran por baja de inflación. Y la demanda internacional está traccionando fuerte en volumen y con precios internacionales firmes. China sigue siendo nuestro principal comprador en volumen y, por su propia situación interna, está obligada a pagar precios más altos para abastecerse. Estados Unidos es el segundo comprador, con algunas preferencias arancelarias que mejoran el resultado. Luego se ubican Israel y la Unión Europea, con mercados estables en volumen pero pagando calidad.
Se estima que esta menor faena en cabezas se va a sostener un tiempo más. Un indicador como el porcentaje de hembras en la faena se ubica cerca del 43%, mostrando que parece consolidarse una fase de retención de vientres. Y este proceso se está dando también en otros países como Paraguay, Uruguay, Brasil y EE.UU. Ante un mundo pidiendo carne, la oferta se mostrará “amarreta” por unos años, lo que hace pensar que los precios acompañarán la recuperación del negocio ganadero.
La relación insumo producto entre el precio que recibe el productor y casi cualquier insumo relacionado con la alimentación (granos, verdeos, pasturas, silos) da favorable, con mejoras de hasta el 40%. Aprovechando la coyuntura se nota apuesta a la inversión en estructura, y en algunos casos a aumentar escala. También observamos muchas empresas donde se quiere dar a la ganadería el mismo impulso que se le ha dado a la agricultura, intensificando, manejando ambientes y aplicando más tecnología. Los créditos utilizando el propio stock como garantía deben permitir bajar tasas a niveles aceptables, en un ganar-ganar entre los bancos y la producción.
Ya hemos señalado que los precios nunca suben infinito. Que la habilidad está en potenciar las coyunturas favorables para mejorar competitividad. Esa mayor competitividad es la que brindará anticuerpos para sostener momentos futuros que sean menos favorables.
En el negocio de la industria, el análisis debe ser segmentado. Para los exportadores, después de un período no muy bueno, el negocio mejoró claramente por el fuerte aumento de los precios internacionales. Los márgenes han vuelto a terreno positivo, aunque la propia industria los describe todavía como ajustados. Para los frigoríficos de consumo interno, la situación es bastante más complicada. Menor faena, capacidad ociosa, costos unitarios mayores, subproductos de poco valor y fuerte competencia por conseguir animales, las ponen con rentabilidad ajustada. Hay plantas reduciendo actividad y casos de cierres o problemas financieros.
Para cerrar: ojalá la política haya aprendido que la carne no es un producto inelástico y que puede “intervenirse” fijando precios máximos o restringiendo exportaciones sin impacto negativo a mediano plazo. Las señales definen las acciones. El empresario ganadero está, el talento está. Hay que dejarlos actuar.
NEGOCIO LECHERO.
No terminan de aparecer las buenas noticias. El último precio SIGLeA disponible, correspondiente a julio, fue de $ 527,47/litro, 1,8% superior a junio y 11,5% mayor que un año atrás, con una inflación del 34% en ese período. OCLA destaca que, llevado a moneda constante, julio de 2026 fue el precio más bajo para un mes de julio de toda la serie SIGLeA de los últimos diez años.
Para el 2026 se espera un aumento de producción en litros del 3%, o sea que la oferta se sostendrá. En julio la producción fue de 1.046 millones de litros, un 3,2% por encima de julio de 2025. En los primeros siete meses del año acumula un crecimiento de 4,9% interanual. Son ya 21 meses consecutivos con aumento interanual de la producción.
En el mercado interno el consumo en equivalente leche se ubica en 192 litros/habitante /año, algo superior al del año pasado. El aumento de precio de los lácteos en mostrador en los últimos doce meses estuvo casi diez puntos por debajo de la inflación, lo que sin dudas ayudó a que el consumo no disminuya. Por el lado delas exportaciones aparecen mejores noticias. Ese destino ya representa casi el 29% del total de litros producidos, liderado por la leche en polvo (30%) y los quesos (15%). La mala noticia es que a nivel internacional los precios no repuntan, con un precio de le leche en polvo entera que se ubica casi un 10% menos que hace un año.
La industria está viviendo su propio proceso de transformación. En marzo, Arcor y Danone anunciaron la adquisición conjunta del 51% restante de Mastellone, con lo cual pasarán a controlar el 100% mediante un joint venture. Eso significa que el segundo gran procesador argentino pasa a formar parte de una plataforma mucho más grande de alimentos, logística y lácteos. Al mismo tiempo, SanCor continúa en proceso de quiebra y venta de activos, con distintos interesados y disputas judiciales todavía abiertas. También se está negociando la venta de plantas y marcas que pertenecieron o estuvieron vinculadas a SanCor con interés de jugadores como Tregar, Adecoagro, Punta del Agua y Elcor. El ranking más reciente muestra además una industria que sigue estando relativamente atomizada donde las 40 principales compañías procesan alrededor del 67% de la producción nacional.
Más allá de lo descriptivo, este es el escenario con el que hay que tomar decisiones en los tambos. Precio bajo de la leche y, ahora, precio de los granos y los alimentos en suba. Y, según la región y el tipo de modelo productivo, tomando decisiones frente a la llegada posible de lluvias por encima de lo normal en primavera. Ya se ha hecho en la mayoría un ajuste de costos y se han priorizado sólo las inversiones necesarias. Se busca eficiencia en todos los procesos y, como resultado, se siguen aumentando los litros como una defensa que permite licuar costos y tener más facturación. Falta bastante para ver a esta actividad con una rentabilidad adaptada a la inversión y el riesgo que asume.
El país guaraní no muestra flexibilidad en sus pretensiones de exportar a la UE, lo que quita margen de negociación y endurece posiciones que no ayudan al bloque.
Montevideo | Todo El Campo | El relacionamiento comercial y los cupos de los países del Mercosur en la Unión Europea sigue siendo un tema complejo en el cual Paraguay no manifiesta intenciones de cambiar su postura, aferrándose a su pretensión de acceder al 25% de los envíos, en partes iguales con los demás socios del bloque.
El miércoles 2 de setiembre los ministros de Relaciones Exteriores de los Estados Partes del Mercosur mantuvieron una reunión informal en Montevideo para analizar diversos temas de la agenda del bloque. Participaron del encuentro los cancilleres Pablo Quirno (Argentina), Mauro Vieira (Brasil), Rubén Ramírez Lezcano (Paraguay) y Héctor Huanca (Bolivia), los que fueron recibidos por el anfitrión Mario Lubetkin de Uruguay.
Uno de los temas claves abordados en el encuentro fue el de las cuotas de exportación a la Unión Europea, tema en el que Argentina, Brasil y Uruguay tienen una cercanía, no así con Paraguay que defiende una distribución equitativa del 25% de las cuotas.
La postura paraguaya es que todos los países del Mercosur reciban los beneficios del acuerdo de igual manera sin importar el tamaño de las economías ni de las participaciones en el bloque.
La alineación de Argentina, Brasil y Uruguay en los criterios de distribución reflejan la capacidad exportadora y la estructura productiva de cada país.
Cabe señalar, que Paraguay está preparado en términos normativos y con algunos productos clave, pero su capacidad productiva y logística es más limitada que la de sus socios.
Al parecer, la posición paraguaya y la discusión que lleva adelante refleja más una estrategia política de asegurar presencia que una realidad de volumen exportador inmediato.
CONSECUENCIAS NEGATIVAS DEL DESACUERDO.
¿Cuáles pueden ser las consecuencias de no llegar a un acuerdo entre los países del Mercosur? Los escenarios negativos que se abre son principalmente cinco:
Bloqueo interno. El acuerdo Mercosur–UE requiere una posición común; sin consenso, el bloque no puede presentar una propuesta unificada de reparto de cuotas, lo que retrasa la implementación efectiva del tratado.
Lo anterior lleva a la demora en la entrada en vigor del acuerdo ya que la UE exige claridad sobre cómo se distribuirán los cupos entre los socios. La falta de acuerdo puede postergar la aplicación práctica de las preferencias arancelarias.
En caso de que no se definan las cuotas, algunos países podrían no aprovechar los cupos asignados, y la UE podría verlos como incumplimiento o falta de capacidad exportadora del Mercosur.
Podría haber una escalada en la tensión política ya existente. La discusión sobre cuotas no solo refleja diferencias estructurales, también profundiza las diferencias y debilita la cohesión del bloque.
También tendría un impacto en la credibilidad externa. La UE podría interpretar la falta de consenso como una señal de debilidad institucional del Mercosur, afectando futuras negociaciones o la confianza en la implementación del tratado.
En todos los casos, el Mercosur sale perdiendo y los críticos del acuerdo encuentran argumentos para profundizar sus cuestionamientos y sostener posicionamientos negativos respecto al acuerdo entre ambos bloques, todo lo cual puede llevar a perder oportunidades comerciales relevantes.
OTROS TEMAS.
Otros temas analizados en la reunión de cancilleres fueron la continuidad del Fondo para la Convergencia Estructural del Mercosur (Focem), instrumento destinado a contribuir a la reducción de las asimetrías entre los Estados Partes y al financiamiento de proyectos de infraestructura y desarrollo.
Asimismo intercambiaron puntos de vista sobre la necesidad de adecuar y proyectar al Mercosur hacia el futuro, teniendo en cuenta las transformaciones registradas desde la creación del bloque y los nuevos desafíos del contexto internacional. También abordaron el relacionamiento externo del Mercosur y el avance de las negociaciones comerciales con distintos socios.
Por otra parte, se destacó la nueva etapa que representan los acuerdos con la Unión Europea, la Asociación Europea de Libre Comercio (EFTA) y Singapur, así como las negociaciones en curso con otros países y bloques.
También analizaron los preparativos de las reuniones que se llevarán a cabo en el marco de la próxima Cumbre del Mercosur, prevista para los días 3 y 4 de diciembre en Uruguay.
Bien podría decirse que al Inale se le acerca el ocaso financiero institucional sin que el Parlamento actúe, aunque todos los políticos de todos los partidos pronuncien lindos discursos sobre la importancia de la lechería en nuestro país.
Hébert Dell’Onte Larrosa | Montevideo | Todo El Campo | A la hora de los discursos, todos los dirigentes políticos de peso, de todos los partidos, coinciden en la importancia que la lechería tiene para el país en tres grandes dimensiones: productiva, económica y social. Sin embargo, a la hora de llevar esos discursos a hechos políticos concretos, fallan.
Ambas cámaras, senadores y diputados, fallaron durante el debate y la votación del presupuesto -aprobado en diciembre de 2025- al no otorgar al Instituto Nacional de la Leche (Inale) la financiación necesaria para su funcionamiento y cumplimiento de cometidos. Ahora, en el debate y votación de la rendición de cuentas vuelven a fallar. La Cámara de Diputados ya votó negativamente, la esperanza está en que la Cámara de Senadores revea la votación y apruebe el financiamiento al Instituto. Toda la lechería está a la espera.
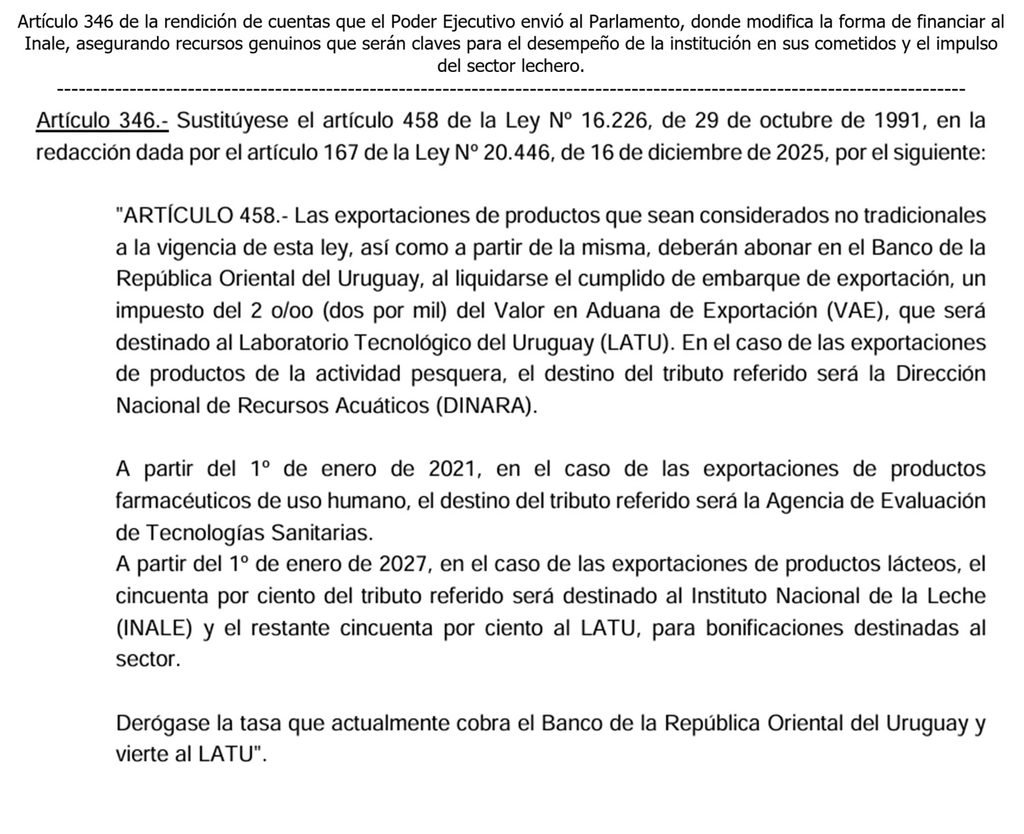
En la rendición de cuentas el Poder Ejecutivo propuso (artículo 346) otorgar esa financiación genuina a través de fondos generados por el propio sector y que otorgaría al Inale unos 35 millones de pesos, pero no obtuvo la votación mínima necesaria.
Que Diputados rechazara esa iniciativa que es pedida por el Inale pero también por todas las instituciones y gremiales vinculadas a la lechería, generó profundas molestias y hasta desazón enl los productores y la institucionalidad del sector.
El presidente del Inale, Ricardo de Izaguuirre ha expresado que durante la campaña electoral de 2024 los reclamos de las gremiales apuntaban a que ese Instituto contara con un presupuesto genuino relacionado a la producción y exportación, sin tener que estar pidiendo y dependiendo de Rentas Generales, porque la lechería puede generar dichos fondos. Así se lo hicieron saber a todos los dirigentes políticos que en su momento expresaron conformidad.
Justino Zavala, destacado gremialista y directivo de la Agremiación de Tamberos de Canelones (ATC) dijo que es “increíble” que “toda la oposición” en la Cámara de Diputados votara “en contra del financiamiento genuino del Inale, y advirtió que se poseen “muy pocos recursos para sostener al Instituto”.
Bien podría decirse que al Inale se le acerca el ocaso financiero institucional sin que el Parlamento actúe, aunque todos los políticos de todos los partidos pronuncien lindos discursos sobre la importancia (verdadera) de la lechería en nuestro país.
Y le dan la espalda no por falta de conocimiento. No solo escucharon a las gremiales de productores durante la campaña electoral, sino que, además, las han recibido en las comisiones de Ganadería en ambas cámaras parlamentarias y en cada instancia de intercambio que se ha generado en diversos ámbitos.
No hay parlamentario que no pueda decir no tener conocimiento o que le faltó información, la tienen y están avisados.
Algunos datos y conceptos que se han manejado a nivel parlamentario, y que el presidente de Inale ha expresado en el marco del debate sobre la rendición de cuenta, son:
La lechería es un sector estratégico, 80% familiar, y en el caso de la quesería es 90% artesanal.
El 75% de la leche se procesa de forma cooperativa. Bajo ese sistema existen todos los sistemas de investigación que se realizan en conjunto con INIA, la Universidad, las gremiales, el LATU y con el Inale.
Es un sector exportador y en crecimiento: de US$ 324 millones en 2007 pasó a US$ 965 millones en 2025.
A pesar del crecimiento en las exportaciones, en los últimos 10 años, el 25% de los productores dejaron el sector, muchos de ellos de carácter familiar.
Cada peso que entra en el sector se multiplica por 1,35 en el sector primario y 1,25 en el industrial.
Además, no se pide nada que no pertenezca o que no tenga en la lechería su origen, ya que la financiación surge de las exportaciones del propio sector.
El presidente se comprometió a ayudar la actividad turfística de nuestro país.
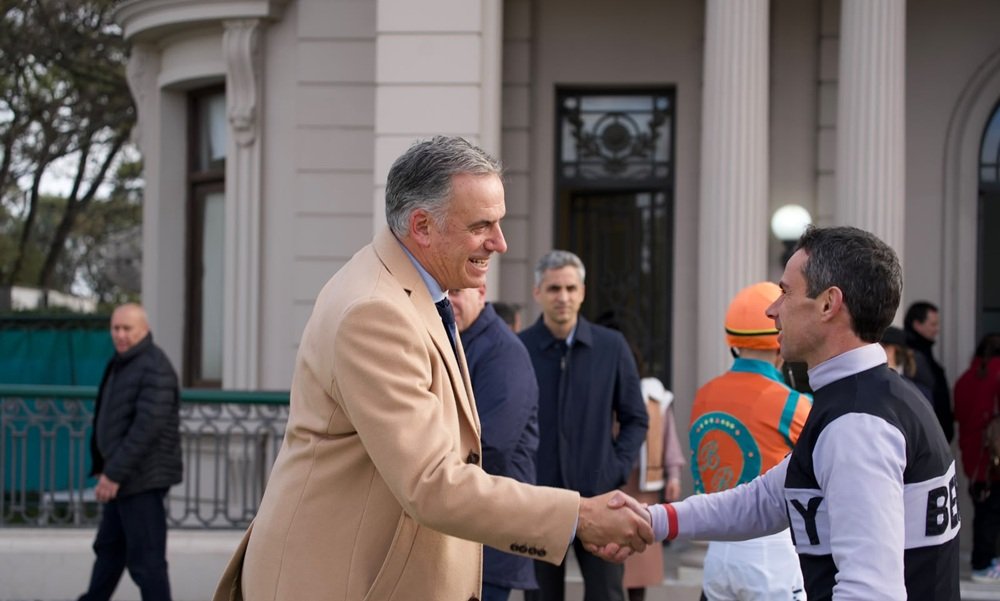
Montevideo | Toco El Campo | El presidente Yamandú Orsi consideró que “a la hípica uruguaya no llegó al techo, tiene mucho para crecer”. Sus expresiones fueron en rueda de prensa luego el Gran Premio Presidente de la República, carrera tradicional que se realizó el domingo 6 en el Hipódromo Nacional de Maroñas.
El mandatario aseguró que la actividad turfística nacional cuenta con condiciones para continuar con su desarrollo. “El Estado tiene una cuota de responsabilidad, vamos a ayudar en todo lo posible”, se comprometió.
También se refirió a las oportunidades que la hípica genera especialmente en los más jóvenes. “Uno ve cuánta gente se mueve, cuánta gurisada se involucra, lo sano que es dedicarse a esa actividad para la gente joven, que tiene mucho más jugo para sacarle”. “En eso estamos”, expresó.
A su arribo al Hipódromo Nacional de Maroñas, este domingo 6, Orsi fue recibido por las autoridades de la firma concesionaria de este centro hípico, Codere, encabezadas por su director general, Guido Parrella; el director de Operaciones, Pablo Stradiotich; el gerente de Unidad Hípica, Alfredo Acuña, y la gerente de Comunicación, Beatriz Olivera. También participó el director general de Casinos, Fernando Estévez.
Tras presenciar la prueba disputada sobre 2.400 metros, Orsi descendió al podio para entregar el premio mayor.