Informe de mercado. No fue una semana feliz para los granos.
Ing. Agr. Gonzalo Gutiérrez | Montevideo | Todo El Campo | De los 200 acuerdos comerciales con los que Donald Trump quería llegar previo a sus vacaciones solo tiene 3. Pero por las dudas sigue imponiendo aranceles a amigos y enemigos por igual en un recrudecimiento de la guerra comercial que todos pensábamos estaba más o menos encaminada. Lo intrigante del asunto es que le toca tanto a los amigos como a los enemigos y eso complica nuestros cálculos sobre qué pasará con las materias primas agropecuarias en el futuro.
No fue una semana feliz para los granos. El lunes arrancamos la semana luego del fin de semana largo con bajas fuertes a lo largo de todas las materias primas agropecuarias ante las buenas perspectivas de clima tanto para la cosecha del hemisferio norte en los cereales de invierno como al desarrollo de los cultivos de verano. Y se nos va terminando el calendario para esperar que pase algo que nos ayude con los precios, caso contrario los agricultores uruguayos estarán muy jugados a que los rendimientos sean buenos para compensar lo que pinta como un año de malos precios.
A nivel macro, el dólar se tomó un respiro y las bolsas tuvieron un buen desempeño, aunque vuelve la preocupación por los aranceles impuestos por Trump. Llamó la atención la decisión de castigar a Brasil con aranceles muy altos, del 50% por razones más políticas que técnicas al indicar que cree que la persecución judicial de Bolsonaro es inadecuada. Lo novedoso de esto es desconocer la separación de poderes de una democracia y el uso de los aranceles como medida de coacción política.
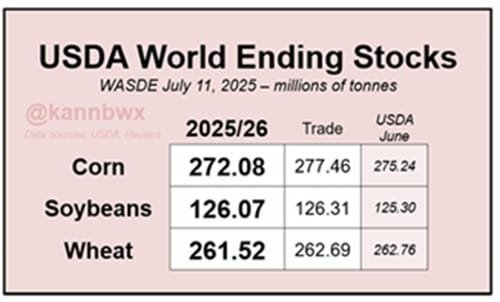
En la semana tuvimos USDA que fue bastante intrascendente. Para soja no aporta mucha cosa, salvo la casi inevitable caída de precios más cerca del 900 que otra cosa (por las dudas ya la vendí antes del USDA) a menos que ocurra el milagro de exportaciones excepcionales de EE.UU. y un consumo de harina desorbitante.
En maíz la sorpresa fue en cuanto al dato de stock finales, que ni aun así logro mover al mercado. Todo termina en modestas revisiones de producción de Argentina y Brasil (que siguen cortas respecto de la realidad). Finalmente, en cuanto a trigo el informe mantiene la falta de realidad del USDA en cuanto al saldo exportable de trigo de Europa y no aporta ningún dato relevante para intentar vaticinar que ocurrirá en el mercado de trigo. En suma, no pasa nada y el lunes nos vamos a encontrar nuevamente con una oferta pesada y una demanda que no tiene ningún apuro en salir a comprar hoy lo que sabe que podrá comprar más barato en unas semanas más.
En Uruguay no pasa mucho en el mercado de granos que sigue bastante quieto, con poco interés en ventas nuevas y productores que tienen un saldo de soja esperando el milagro de la suba de precios. Los cultivos de invierno vienen lentos en su emergencia.
En algunas zonas se necesita algo más de agua como para asegurar un arranque adecuado. Por lo demás el mercado local esta muy tranquilo con una oferta creciente de maíz de segunda que tiene difícil su colocación con un maíz importado cada vez mas barato.
La semana próxima no debería tener muchas novedades ni cambios respecto de la pasada, los precios de los granos en cosecha pintan mal y los de verano no tienen riegos mayores. El camino de menor resistencia es a que los precios sigan bajando en el mediano plazo.
TRIGO.
Los futuros de trigo tuvieron una mala semana y cerraron casi en sus pisos aunque arriba de 560. No tiene buen color porque la cosecha avanza sin muchos problemas y la oferta prevista es más que abundante, a lo que se suba la presión del maíz como substituto forrajero. Siendo estrictos, el trigo diciembre esta entre 590 y 560 desde hace tres meses y viene sobreviviendo a estos vaivenes de precios. Está claro que no tiene argumentos para subir, pero no parece ir mucho más abajo de lo que está. Yo soy de la idea de armar una posición compradora sobre todo en trigos de alta proteína para defender mejor el valor.
MAÍZ.
La imagen técnica del maíz es más que deprimente. Los argumentos son los mismos que hablamos en semanas anteriores, no vale la pena ahondar en lo mismo. Pronto lo veremos en 400. El dato de maíz de Brasil está mal, el USDA se queda corto en al menos 5 millones de toneladas.… Venderlo en estos precios es un poco jugado, es mejor esperar a que se estabilice.
SOJA.
Los futuros de soja la pasaron mal en la semana y quedaron a las puertas de quebrar la barrera de los 1000, cosa que creo ocurrirá en breve. No hay motivos para que suba, al menos hasta que aparezca alguna señal con el clima de agosto que por ahora pinta normal. El USDA la nada misma en cuanto a información para dar indicaciones respecto del futuro. Yo la vendo sin pensar mucho. En Uruguay precios en el entorno de 350.
ACEITE DE SOJA.
Con las escaramuzas sobre aranceles y el foco de nuevo puesto en Canadá, el aceite no tuvo una mala perfomrance pero se va quedando sin piernas, por lo que puede ser una oportunidad para venderlo y hacer unos pesos hasta el 51. Por lo demás el aceite de soja en EE.UU. es un producto de uso doméstico y de poca utilidad para negociar nada. Soy vendedor a estos precios.
HARINA DE SOJA.
Igual que la soja, a la harina no la quiere nadie y eso solo va a empeorar en el futuro. Como oportunidad de compra puede no ser una mala idea, pero yo prefiero esperar.
El MGAP continuará monitoreando la situación, reforzando las acciones de vigilancia y comunicación en el lugar. No hay motivo de alarma.
Treinta y Tres | Todo El Campo | La Dirección General de Servicios Ganaderos (DGSG) del Ministerio de Ganadería, Agricultura y Pesca (MGAP) informó a la población de Treinta y Tres que recibió una denuncia por parte de la Intendencia local sobre la presencia de palomas muertas en el Parque del Río Olimar, por lo que se activó el protocolo sanitario correspondiente y se realizaron diversas acciones para atender la situación.
El diagnostico en laboratorio confirmó la presencia de paramixovirus en palomas (PPMV-1), una cepa velogénica, es decir, altamente virulenta en colúmbidos (palomas).
Asimismo, desde la DGSG se expresó que la población debe mantener la “tranquilidad”, porque “la enfermedad se mantiene dentro del circuito silvestre” y “no se ha detectado transmisión a aves domésticas ni de traspatio”.
De todas formas, se recomienda a la ciudadanía “evitar el contacto directo con aves enfermas o muertas”; “notificar de inmediato al MGAP ante cualquier sospecha”; “seguir las medidas básicas de higiene luego del contacto con aves”; “evitar que las aves silvestres tengan contacto con aves domésticas o de traspatio, y que compartan comederos o bebederos”.
ACCIONES DEL MGAP.
Ante este diagnóstico, el MGAP desplegó las siguientes acciones:
Se realizó un relevamiento en aves de traspatio en zonas urbanas y periurbanas.
Todas las aves domésticas relevadas se encontraban sanas, sin signos compatibles con la enfermedad ni aumento de mortalidad.
Se mantiene vigilancia epidemiológica activa en la zona.
Se llevó a cabo una reunión informativa con productores, tenedores de aves y funcionarios encargados del parque, a fin de comunicar la situación sanitaria y brindar recomendaciones, evitando generar alarma injustificada.
Durante esta reunión, se transmitieron las siguientes recomendaciones: A) No manipular aves enfermas o muertas sin protección. B) Lavarse adecuadamente las manos luego de estar en contacto con aves. C) Comunicar al MGAP cualquier síntoma de enfermedad en aves.
Para notificar casos o realizar consultas, comunicarse con los servicios oficiales del MGAP en Treinta y Tres y a avesnotificaciones@mgap.gub.uy
Se aconseja revisar contratos y costes ante nuevos aranceles.
Montevideo | Todo El Campo | KPMG elaboró una guía práctica sobre qué deben atender las empresas y los sectores que podrían ser afectados por los aranceles que Estados Unidos está imponiendo a varias economías del mundo. Lo primero que se debería hacer es identificar los aranceles que se podrían afrontar, su importe y determinar sobre quién se devengan. Otra posibilidad para reducir la factura aduanera, o bien para reducir riesgos futuros, consistiría en la determinación del país de origen del producto a importar.
La guía práctica de KPMG fue elaborada para España, pero algunos conceptos podrían ser de utilidad para otros países. La firma difundió su trabajo en un comunicado.
“Lo primero que deberían hacer las empresas es identificar los aranceles que se podrían afrontar, su importe y para determinar sobre quién se devengan, es decir, quién lo paga y, para ello será necesaria una revisión exhaustiva de los contratos entre exportador e importador para, en su caso, negociar una revisión de los mismos”, manifestó KPMG.
En la misma línea, la compañía indicó que “se debe identificar de forma correcta el valor, la clasificación o el país de origen de los productos en aras de optimizar los aranceles que se tienen que pagar y evitar riesgos, siempre respetando el cumplimiento de la regulación aduanera del país”.
De acuerdo con KPMG, un ejemplo de cómo llevar a cabo este análisis relativo al valor de un producto es “estudiando las condiciones de entrega de dichos envíos y, si procede, desglosar costes como el transporte o el seguro internacional”.
La firma señaló que “en algunos países estos elementos no deben tenerse en cuenta como base para el cálculo del valor en aduana en el país de importación y por ello supone una posible vía de reducción de los correspondientes aranceles, lo que permitiría reducir la carga arancelaria en destino”.
LA DETERMINACIÓN DEL PAÍS DE ORIGEN DEL PRODUCTO.
Desde KPMG resaltaron que otra posibilidad para reducir la factura aduanera, o bien para reducir riesgos futuros, consistiría en la determinación del país de origen del producto a importar “ya que, por regla general, hoy en día es habitual que los productos sufran varias transformaciones en diferentes países o áreas geográficas antes de su importación, considerándose el producto originario de aquél en el que experimenta su última transformación sustancial previa a la importación”.
Por ello, la firma sostuvo que el análisis y estudio de los acuerdos comerciales que puedan existir o firmarse entre los diferentes países o áreas “se convierte en una tarea prioritaria con importantes impactos en la cadena de suministro de los importadores y fabricantes”.
Asimismo, remarcó que el aumento de los costos que supone una subida de los aranceles “también puede ocasionar una caída de las ventas”, lo que “obliga” a las empresas a hacer un análisis de costes de sus cadenas de valor, “dado que los aranceles varían en función de los mercados en los que se aprovisionan de materias primas, de donde se fabrican sus productos y el lugar donde los venden”.
“Este ejercicio no debe realizarse solamente desde el punto de vista logístico de proveedores, sino también desde la óptica fiscal y estratégica. Además, y por si todo lo anterior fuera poco, y dado que la ofensiva proteccionista es un proceso en curso, las empresas deberán trabajar con diferentes escenarios a corto, medio y largo plazo para lo que se impone el uso de la tecnología para automatizar procesos y analizar grandes volúmenes de datos”, expresó la empresa.
Respecto a la cuestión temporal, a modo de ejemplo KPMG destacó las “fuertes inversiones” realizadas por empresas españolas de componentes de automoción en plantas de producción en México o Canadá para ganar cuota en el mercado estadounidense. Para la empresa, “se imponen las estrategias a largo plazo dado el montante invertido”.
En relación con las filiales, la compañía recalca que la subida de los aranceles incrementa los costes de importación y reduce los márgenes, lo que “distorsiona el equilibrio interno de reparto de beneficios o la rentabilidad de algunas filiales”.
En este contexto, KPMG sugirió que las empresas deben revisar las políticas de precios de transferencia entre las filiales de un grupo multinacional, “siempre con el doble enfoque de los aspectos económicos-operativos con los fiscal-tributarios”.
“Es evidente que algo estamos haciendo mal”, posteó el Ec. Milton Ramallo en sus redes sociales.
Montevideo | Todo El Campo | El Ec. Milton Ramallo, asesor de la Federación Rural escribió en sus redes sociales que el prestigioso semanario económico inglés The Economist utiliza un indicador estandarizado a nivel global para estimar si una moneda está sobrevaluada o subvaluada en relación al dólar estadounidense.
Ese indicador es Big Mac, y a través de él, con una comparación simple pero efectiva, se busca captar desequilibrios en el poder adquisitivo entre países.
Según el informe de enero de 2025, el peso uruguayo estaría sobrevaluado en un 20%, escribió Ramallo. Agregó que en ese momento, el valor del dólar en Uruguay era de $ 43,27, pero según el índice, debería valer $ 51,64 para reflejar su justo valor.
Eso coincide con lo que publicó recientemente la Federación Rural, en el mes de junio, donde se indicó que el atraso del dólar desde comienzo de 2022 y que el valor de equilibrio estimado está en los $ 54 por dólar.
Por tanto, Uruguay está en una situación en la que los “exportadores pierden competitividad (reciben menos pesos por cada dólar exportado)”; el “sector agropecuario y otras industrias transables se ven perjudicadas”; y las “importaciones se abaratan, incentivando el consumo externo y afectando a la producción nacional”.
Además -continúa el economista, asesor de la Federación Rural-, “el informe destaca que Uruguay se posiciona como el tercer país con la moneda más sobrevaluada a nivel mundial”, situación que “no solo afecta gravemente la competitividad de nuestro sector agropecuario, sino que también evidencia un desequilibrio que no puede sostenerse en el tiempo sin consecuencias económicas relevantes”.
“Es evidente que algo estamos haciendo mal”, subrayó en su posteo en X; y agregó: “Mantener una moneda artificialmente apreciada genera distorsiones profundas en la estructura productiva”. Por lo tanto, “es momento de repensar seriamente la estrategia cambiaria y su impacto sobre la economía”.
Al respecto, la Federación Rural comentó: “Mientras el peso se mantiene artificialmente caro, el agro paga la cuenta y la competitividad del país se evapora”.
El ovino constituye una de las mejores alternativas de producción para pequeños y medianos productores que, además de constituir al menos el 70% de quienes hacen ganadería en Uruguay, son quienes viven en la campaña ejerciendo soberanía en muchos rincones de este país.
Gianni Bianchi Olascoaga | Montevideo | Todo El Campo | Desde que asumió el Sr. ministro de Ganadería, Agricultura y Pesca, Dr. Alfredo Fratti, he intentado infructuosamente conseguir una reunión de no más de media hora para entregarle en mano una propuesta para el desarrollo del rubro ovino y fundamentar el documento en el que estuve trabajando. No vale la pena mencionar la variedad de caminos recorridos para intentar ser escuchado, pero lo cierto es que no he tenido suerte. Los que me conocen saben que he dedicado mi trabajo a la especie, en la docencia y la investigación, y que estoy convencido que la oveja tiene y se merece un lugar. Lamentable y mayoritariamente por errores de quienes no estuvieron a la altura (y que paradojalmente parece que de nuevo se recurrirá a alguna de esas instituciones para que integren la nómina de quienes “nivelen” a los técnicos que se contratarán para el Programa PROCRIA que lanzó el MGAP hace unos días) hoy prácticamente ha desaparecido del país y de la agenda púbica. Estoy convencido de la propuesta en la que estuve trabajando y entiendo que al menos si se hace pública, quizás, digo quizás, tampoco soy demasiado optimista al respecto, pueda generar una discusión en diferentes ámbitos sobre qué hacer con las ovejas que vienen quedando. Se lo debemos a la especie.
Con este objetivo y gracias a la generosidad que la gente de Todo el Campo ha tenido para conmigo, en esta y otras oportunidades, iré presentando en una serie diaria y durante una semana los diferentes aspectos del trabajo realizado. Complementariamente al hacer público el documento, ya no se podrá esgrimir, como se hizo en la anterior administración y también en la actual, que nadie le hizo llegar a INAC o al MGAP una propuesta para desarrollar el rubro ovino.
Hoy ponemos a disposición del público en general el resumen ejecutivo de la propuesta. A partir de mañana y hasta el próximo sábado se publicarán -en este orden- los siguientes apartados: 1. Competitividad del ovino. 2. Problemas mayores del rubro en lana y carne. 3. Propuestas y líneas de acción para levantar las restricciones. Primera parte. 4. Propuestas y líneas de acción para levantar las restricciones. Segunda parte. 5. Propuestas y líneas de acción para levantar las restricciones. Tercera parte.
RESUMEN EJECUTIVO.
El ovino constituye una de las mejores alternativas de producción para pequeños y medianos productores que, además de constituir al menos el 70% de quienes hacen ganadería en Uruguay, son quienes viven en la campaña ejerciendo soberanía en muchos rincones de este país. Para ello resulta menester desarrollar eficientemente producciones que en pequeñas escalas pueden generar altísimas producciones y rápido retorno de la inversión, particularmente si se elige correctamente la raza. Para ello, el mensaje al sector primario debió y debe ser claro al respecto, se impone la especialización productiva tanto en lana, como en carne, por aquello de que las medias son para los pies. La única excepción que en Uruguay ha demostrado tener cabida en ambas producciones, es la raza doble propósito Dohne.
Tampoco se descarta estudiar la viabilidad de desarrollar la producción de leche ovina, pero considerando la comercialización, quizás uno de los puntos centrales de porqué fracasó el intento de desarrollar una cuenca lechera ovina a fines del siglo pasado.
Los indicadores productivos, cualquiera de ellos, son malos y están muy lejos no sólo del potencial de la especie, sino de lo que algunos productores exitosos han alcanzado localmente. El sistema de transferencia tradicional está en jaque. En el país no hay adopción tecnológica a pesar de que la investigación nacional generó un paquete de alternativas que permitirían -siendo conservador- mejorar al menos en 20 puntos porcentuales los magros procreos locales (de 70 a 90% de señalada) y a la vez incrementar en un 20% el peso de carcasa de la categoría de mayor valor que es el cordero, pasando de 17 a 20 kg de carne en 4ta balanza. Para revertir esta situación, resulta menester intervenir en 5 momentos estratégicos del año y muchas veces sólo sobre algunos animales con tecnologías básicamente de proceso. Para ello, medir en el animal y en la pastura sobre qué momentos y animales incidir resulta clave, no sólo para incentivar a los productores, sino para que la inversión en tiempo y eventualmente insumos, se vea recompensada. Por aquello de que lo que no se mide, no se conoce, lo que se conoce no se gestiona y lo que no se gestiona, no se puede mejorar. En buen romance gastar poco y bien, en vez de mucho y mal. Esto que resulta fácil de decir y, a la luz de los magros indicadores productivos, difícil de lograr, requiere un cambio drástico en la forma de llegarle al productor. Para lo cual necesariamente se tiene que actuar en el campo y con el productor y el personal a cargo, como protagonistas y repicadores de la tecnología adoptada. Por aquello de que la palabra convence, pero el ejemplo arrastra. Por supuesto que hay otros inconvenientes a solucionar porteras hacia adentro, pero sino todos, gran parte, son mitigables con la implementación de tecnologías también disponibles y muy poco adoptadas.
A pesar de lo expuesto, los verdaderos problemas que escapan al alcance del productor de carne ovina están porteras hacia afuera y pasan por la comercialización del producto, a diferencia de la lana, donde si bien las últimas zafras no han resultado alentadoras en lo que a precios se refiere, existe una industria que da señales claras liquidando los lotes por diámetro y calidad objetiva. Por desgracia, en el caso de la carne y salvo algunas experiencias del pasado a menor escala y sin todas las habilitaciones para exportar a los mercados abiertos para el país, no han existido industrias que trabajen el ovino todo el año y que discriminen por calidad. Por un lado, se mantiene un sistema de tipificación subjetivo que no transmite al productor -independientemente de la raza- qué características de peso, conformación y grado de engrasamiento deben tener sus canales. Por otro lado, prácticamente no existen diferencias de precios entre el cordero tipo SUL, constituido mayoritariamente por razas laneras o doble propósito y el cordero en base a cruzamientos con razas carniceras. Desarrollar a escala significativa este otro cordero que la investigación local hace más de 20 años demostró contundentemente sus ventajas, es relativamente sencillo de lograr, siempre y cuando existan señales claras de la industria, que no es otra cosa que pagar distinto productos diferentes. Quizás sea necesario estudiar el desarrollo de inversiones del exterior que trabajen exclusivamente con el ovino, habida cuenta de la mala experiencia que hasta el momento se ha tenido en el país con las industrias vaqueras que lideran la faena de ovinos localmente. Cambiar este aspecto resulta central y permitiría levantar, no sólo todas las restricciones que la propia industria y los resultados de las auditorías realizadas por INIA han sostenido (ejemplos: falta de cordero todo el año, sumado a la heterogeneidad en peso, conformación y grado de engrasamiento), sino competir mejor cuando existen opciones de mejor calidad (cordero australiano y neozelandés) en mercados de alto valor: EE.UU., Canadá, sud este asiático, Israel, UE con hueso, etc. Por supuesto que hay que trabajar en minimizar todo lo que se pueda las restricciones de tipo sanitario y arancelario que el país padece, pero existe otra limitante central, casi siempre soslayada, que tiene que ver precisamente con cómo se posiciona la carne ovina tradicional en mercados donde existen otras opciones de compra. Mejorar esto sólo depende de lo que haga el país, a diferencia de los logros que esta administración pueda tener en abrir más y mejores mercados para la carne ovina. En tren de posicionar el producto y a pesar de lo insignificante que representa el mercado interno, el consumo de carne ovina en las ciudades y centro metropolitano es casi nulo y en este aspecto hay también mucho para hacer.
Además de aspectos vinculados a la producción, transferencia, comercialización, marketing y mercados, se deja planteada la importancia y lo estratégico que resulta para cualquier país, cuando prevé desarrollar sus producciones, la investigación y formación de futuros profesionales, encontrándose, lamentablemente en ambas áreas, carencias importantes.
EL AUTOR. Gianni Bianchi Olascoaga:
Ing. Agr. Facultad de Agronomía. Udelar.
Maestría y Doctorado Calidad de Carme. Facultad de Veterinaria. Universidad de Zaragoza. España.
Profesor Agregado de Ovinos y Lanas (último cargo). EEMAC. Facultad de Agronomía. Udelar. 1987-2015.
Cursos internacionales de su disciplina en: IICA, Universidad de la Empresa y Consultora Plus Agro.
Integró: Colegio de Posgrado de la Facultad de Veterinaria y Agronomía de la Udelar y de la Universidad Nacional Autónoma de México. Sistema Nacional de Investigadores (ANII)
Publicaciones: más de 300, incluyendo libros y capítulos de libros, artículos científicos, notas técnicas y periodísticas.
Consultorías, conferencias y capacitaciones en: Argentina, Brasil, Chile, México y Paraguay.