Se ofrecieron 23.486 fardos a la venta, de los cuales se vendieron el 90%. En lo que va de la zafra 2026/27 se lleva ofertado un 9,0% menos de lana.
Montevideo | Todo El Campo | El mercado lanero de Australia tuvo resultados dispares esta semana: el martes el Indicador de Mercados del Este (IME) subió, en tanto que el miércoles bajó. El cierre semanal fue de US$ 13,57, una suba mínima de 0,6% respecto a la semana anterior (13,49).
En dólares australianos el valor bajó a AU$ 18,78 (-0,6%).
Para el vellón Merino, el ajuste en moneda local fue principalmente en lanas de mayores diámetros (18,5 – 21,0 micras) con soporte en el sector de lanas superfinas. Hubo mayores descuentos en lotes con contenido vegetal mayor al 1,6 % haciendo que subiera la proporción de lana sin vender (por no colmar las expectativas de vendedores).
Se ofrecieron 23.486 fardos a la venta, de los cuales se vendieron 21.147 (90%).
En lo que va de la zafra 2026/27 se lleva ofertado un 9,0% menos de lana.
En Melbourne -el centro que más comercializa – la lana vellón Merino (6.930 fardos) tuvo, en promedio, 19,22 micras y 1,4% de materia vegetal, mientras que los 1.805 fardos de lana cruza (denominadas crossbreds) fueron de 27,44 micras y 1,4% de vegetales.
Los principales compradores de lana vellón Merino fueron Endeavour Wool Exports (19,0%), Techwool Trading (16,8%), PJ Morris Wools (12,4%) y Sequoia Materials (9,6%). De las lanas cruza también fue Techwool Trading quien más compró (27,1%).
Para la semana próxima se espera una mayor oferta: 30.185 fardos. El martes con ventas en los tres centros y solamente en Sídney y Melbourne el miércoles. (En base a informe del SUL con adaptaciones).
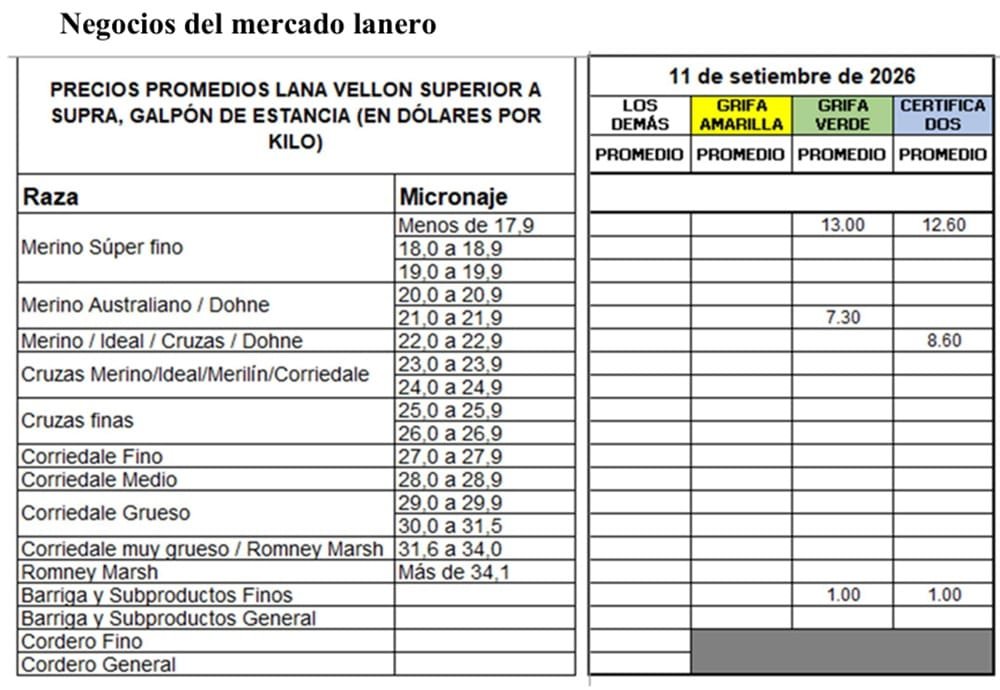
Firmeza en las lanas Merino finas y certificadas, con precios que superaron los US$ 13 por kilo en lotes destacados; los negocios de mayor diámetro se ubicaron entre US$ 7 y US$ 9.
Montevideo | Todo El Campo | El último informe del Secretariado Uruguayo de la Lana (SUL) sobre el mercado local confirma la tendencia de firmeza en las lanas Merino de menor diámetro, con operaciones destacadas que alcanzaron valores por encima de los US$ 13 por kilo vellón. La calidad objetiva de los lotes, el acondicionamiento con grifa verde, la certificación RWS y los plazos de pago fueron factores determinantes en la concreción de los negocios.
Entre las referencias más relevantes se destaca un lote Merino de 1.600 kilos con 15,8 micras y 80% de rendimiento al lavado, que se comercializó a US$ 13,00. Asimismo, un volumen de 7.870 kilos Merino con certificación RWS y 16,1 micras alcanzó US$ 13,82, con condiciones de pago escalonadas hasta 90 días.
En volúmenes mayores, sobresale la venta de 80.000 kilos Merino certificados (RWS, orgánica y Land to Market) de 18 micras, que se colocaron a US$ 12,00, con plazos extendidos hasta 120 días. También se concretaron negocios en Merino Dohne y Corriedale certificados, con precios entre US$ 9,00 y US$ 10,80, mientras que las lanas de mayor diámetro, como Merilin e Ideal, se ubicaron en el rango de US$ 7,00 a US$ 8,60.
El mercado muestra así una clara diferenciación: las lanas finas y certificadas mantienen valores destacados y buena colocación, mientras que los lotes de mayor diámetro se transan a precios más moderados, aunque con fluidez en la concreción de negocios.
LOS NEGOCIOS INFORMADOR POR SUL.
Negocios en el mercado de lanas local. Resultados de mediciones objetivas (diámetro promedio y rendimiento al lavado, principalmente), la presentación (lanas acondicionadas con grifa o no), la información del romaneo (proporción de lana vellón A, vellón B y vellones inferiores) el contar con certificaciones y el plazo del pago inciden en los precios logrados.
Lote Merino – 1.600 kg. Lana acondicionada, con grifa verde. Diámetro promedio de 15,8 micras y rendimiento al lavado de 80,0%. Precio de venta US$ 13,00 el vellón y US$ 1,00 los subproductos. Plazo de pago 60 días.
Lote Merino – 7.870 kg. Lana acondicionada, con grifa verde y certificación RWS. Con diámetro promedio de 16,1 micras, factor de confort de 99,8%, 80,4% de rendimiento al lavado (y 77,3% de rendimiento al peinado), 0,71% de materia vegetal, 68,4 de luminosidad (Y) y 0,15 de grado de amarillamiento (Y-Z). Precio de venta US$ 13,82 el vellón y US$ 1.00 los subproductos. Pago con plazo: 20% a la semana, 30% a los 45 días y 50 % a los 90 días.
Lote Merino – 600 kg. Lana acondicionada, con grifa verde y certificación RWS. Diámetro promedio de 16,8 micras y 77,5% de rendimiento al lavado. Precio de venta US$ 11,50 el vellón y US$ 1,00 los subproductos. Plazo de pago 60 días.
Lote Merino – 5.000 kg. Lana acondicionada, con grifa verde y certificación RWS. Diámetro promedio 17,3 micras y rendimiento al lavado de 82,1%. Precio de venta US$ 12,60 y subproductos a US$ 1,00. Plazo de pago 45 días.
Lote Merino – 4.500 kg. Lana acondicionada, con grifa verde y certificación RWS. Diámetro promedio 17,5 micras y rendimiento al lavado de 77,2 %. Precio de venta US$ 12,00 y subproductos a US$ 1,00. Plazo de pago 60 días.
Lote Merino – 80.000 kg (varias zafras). Lana acondicionada, con grifa verde, certificación RWS, orgánica y Land to Market. Diámetro promedio 18,0 micras y rendimiento al lavado de 80,6%. Precio de venta US$ 12,00 el vellón y US$ 1,00 los subproductos. Con plazo de pago a los 30, 60, 90 y 120 días de plazo (negocio realizado la semana pasada).
Lote Merino – 9.500 kg (más de una zafra). Lana acondicionada, con grifa verde. Diámetro promedio 18,1 micras y rendimiento al lavado de 77,7%. Precio de venta US$ 12,00 el vellón y US$ 1,00 los subproductos con 120 días de plazo (negocio realizado la semana pasada).
Lote Merino – 4.600 kg. Lana acondicionado, con grifa verde. Diámetro promedio 18,3 micras y rendimiento al lavado de 78,7%. Precio de venta US$ 11,10 y subproductos a US$ 1,00. Plazo de pago 30 días.
Lote Merino – 7.500 kg. Lana acondicionado, con grifa verde y certificación RWS. Diámetro promedio 18,3 micras y rendimiento al lavado de 77,1%. Precio de venta US$ 11,00 y subproductos a US$ 1,00. Plazo de pago 60 días.
Lote Merino Dohne – 2.000 kg. Lana acondicionada, con grifa verde y con certificación RWS. Diámetro promedio 18,7 micras y con rendimiento al lavado de 76,9%. Precio de venta US$ 10,80 el kg vellón US$ 1,00 los subproductos. Plazo de pago 30 días (negocio realizado la semana pasada).
Lote Merino Dohne – 1.300 kilos. Lana acondicionada, con grifa verde. Diámetro promedio 19,3 micras y 76,6% de rendimiento al lavado. Precio de venta fue US$ 9,50 el vellón y US$ 1,00 los subproductos. Plazo de pago 30 días.
Lote Merino – 4.000 kg. Lana acondicionado, con grifa verde. Diámetro promedio 20,0 micras y rendimiento al lavado de 77,1%. Precio de venta US$ 9,00 y subproductos a US$ 1,00. Plazo de pago 60 días.
Lote Merino – 3.000 kg. Lana acondicionado, con grifa verde. Diámetro promedio 20,6 micras y rendimiento al lavado de 76,9%. Precio de venta US$ 8,50 y subproductos a US$ 1,00. Plazo de pago 45 días.
Lote Merino Dohne – 2.400 kg. Lana acondicionada, con grifa verde. Diámetro promedio 21,0 micras y con rendimiento al lavado de 76,4 %. Precio de venta US$ 9,00 el vellón y US$ 1,00 los subproductos.
Lote Corriedale – 1.200 kg. Lana acondicionada, con grifa verde y con certificación RWS. Diámetro promedio 21,0 micras y 79,4% rendimiento al lavado. Precio de venta US$ 9,00 el vellón y US$ 1,00 los subproductos. Plazo de pago 30 días (negocio realizado la semana pasada).
Lote Ideal – 20.000 kg. Lana acondicionada, con grifa verde. Diámetro promedio 22,0 micras y 80,0% de rendimiento al lavado. Precio de venta fue US$ 8,60 el vellón y US$ 1,00 los subproductos. Plazo de pago 90 días.
Lote Merilin – 827 kg. Lana acondicionada, con grifa verde. Diámetro promedio 22,2 micras y 76,5% de rendimiento al lavado. Precio de venta fue US$ 8,00 y US$ 1,00 los subproductos. Plazo de pago 45 días (negocio de la semana pasada).
Lote Corriedale – 2.500 kg. Lana acondicionada, con grifa verde y certificación RWS. Diámetro promedio de 22,4 micras y 77,5% de rendimiento al lavado. Precio de venta US$ 7,00 el vellón y US$ 1,00 los subproductos. Plazo de pago, 60 días (negocio realizado el viernes de la semana pasada).
Lote Corriedale – 2.230 kg. Lana acondicionada, con grifa verde. Diámetro promedio 22,5 micras y 77,6% de rendimiento al lavado. Precio de venta fue US$ 8,00 el vellón y US$ 1,00 los subproductos. Plazo de pago 45 días (negocio realizado la semana pasada).
En el arranque de la 121ª Expo Rural del Prado, la compañía vincula sanidad animal, productividad y el concepto de Una Salud, en un país que es referencia regional por su trazabilidad, su integración forestal-ganadera y su producción a pasto natural.
Montevideo | Todo El Campo | Hoy, cuando abre sus puertas la 121ª edición de la Expo Rural del Prado, Biogénesis Bagó recuerda que se cumplen 25 años desde que Uruguay retomó la vacunación obligatoria contra la fiebre aftosa, tras el brote de 2001 que marcó un punto de inflexión para la ganadería nacional. Proveedora de esa vacuna en el país desde entonces, la compañía aprovecha la apertura de la muestra para reafirmarse como socio del estatus sanitario uruguayo, base de la productividad del sector y de su acceso a los mercados más exigentes del mundo.
Aquel brote de 2001 le costó a Uruguay cerca del 1,9% de su PBI. El país no volvió a registrar un caso desde entonces, pero la aftosa sigue circulando en el mundo, y ese movimiento es el frente que Uruguay no puede dejar de monitorear. Sostener el estatus sanitario exige, a la vez, seguir avanzando en productividad, más destete, animales más pesados, mejor eficiencia, apoyada en los cuatro pilares de la producción: genética, nutrición, manejo y sanidad. Ese esfuerzo, además, solo vale si se traduce en acceso a mercados cada vez más exigentes.
A esa vigilancia se suma la trazabilidad individual del ganado, hoy una política de Estado consolidada, y una tradición de forestación y cría a campo natural que distingue a Uruguay en la región. Sanidad, trazabilidad, forestación y pasturas naturales son, juntas, lo que convierte al país en una referencia regional y en un proveedor de carne diferenciado en el mundo.
Para Biogénesis Bagó, estos ejes no son compartimentos separados sino la expresión de una misma idea, la sanidad animal, la inocuidad de los alimentos y el cuidado del ambiente forman parte de una sola salud. Vacunar, controlar residuos y producir sobre pasturas naturales y montes protegidos son, en ese sentido, tres maneras de cuidar lo mismo, la salud de los animales, de las personas y del ambiente que comparten.
«A 25 años de haber retomado la vacunación, en Biogénesis Bagó no bajamos la guardia. La sanidad sigue siendo la base sobre la que Uruguay construye productividad y acceso a mercados, y ese es el sentido más profundo de trabajar todos los días bajo el concepto de una sola salud, cerca del productor», señaló el Dr. Ignacio Arrospide, gerente comercial de Biogénesis Bagó Uruguay.
Durante los diez días de la Expo Prado, Biogénesis Bagó estará presente en el predio de la Asociación Rural del Uruguay para compartir con productores, veterinarios y técnicos su portafolio de biológicos, soluciones hormonales, micronutrientes inyectables y antiparasitarios, en la misma línea de cercanía que la compañía sostiene con el campo uruguayo desde hace más de 35 años.
ACERCA DE BIOGÉNESIS BAGÓ
Biogénesis Bagó es una compañía de sanidad animal con más de 85 años de trayectoria global y más de 35 años de presencia en Uruguay. Opera en más de 60 países, emplea a más de 1.000 personas y desarrolla soluciones en biológicos, hormonales, micronutrientes inyectables y antiparasitarios. Es proveedora de la vacuna antiaftosa en Uruguay y en otros mercados de la región y del mundo.
Docente de la Universidad de Oslo advirtió: “Estamos realmente cerca de un fuerte aumento en el precio del petróleo y un choque energético global”.
Hébert Dell’Onte Larrosa | Montevideo | Todo El Campo | Las guerras siempre han existido, por una razón u otra los seres humanos siempre han encontrado un motivo para validar sus operaciones militares contra otros.
El primer conflicto que la historia registra fue entre los años 2600 -2300 antes de Cristo en el cual se enfrentaron las ciudades sumerias de Lagash y Umma por el control de la llanura Guedena, un área extremadamente fértil alimentada por el río Tigris y ubicada en el actual territorio de Irak, entonces la Mesopotamia. El agua y la tierra han estado en disputa desde hace miles de años pero con el paso del tiempo fueron apareciendo otros recursos como el oro y el petróleo, aunque este último es de un valor estratégico que no tiene el metal precioso.
Al comenzar el siglo veinte, el químico y físico británico Frederick Soddy (ganador del Premio Nobel de Química en 1921) advirtió -y fue el primer científico e intelectual en hacerlo formalmente- que el futuro de la humanidad y sus conflictos estarían determinados por la disputa y el control de la energía. Argumentó que la vida y el progreso humano no se rigen por las leyes de las finanzas o la política tradicional, sino por las leyes de la termodinámica. Quien controla la energía, controla el desarrollo, aseveró.
Soddy tenía razón. Desde hace muchos años la mayoría de los conflictos bélicos se explican en función del petróleo. Incluso, recientemente, hemos asistido a acciones que parecen robadas de alguna saga de James Bond o Ethan Hunt en Misión Imposible, como el reciente secuestro de un presidente (el dictador Nicolás Maduro) por parte de otro gobierno (Estados Unidos), no para devolver la libertad a los venezolanos sino para asegurarse el suministro de petróleo.
El petróleo sigue siendo la clave principal en muchas guerras, pero también el gas natural va adquiriendo relevancia. En la guerra de Ucrania -país donde el gas natural es fundamental- iniciada con la invasión de Rusia lo dejó claro: las zonas de extracción han sido objetivos de ataques y se ha transformado completamente el mercado reduciendo drásticamente la dependencia europea respecto a Moscú.
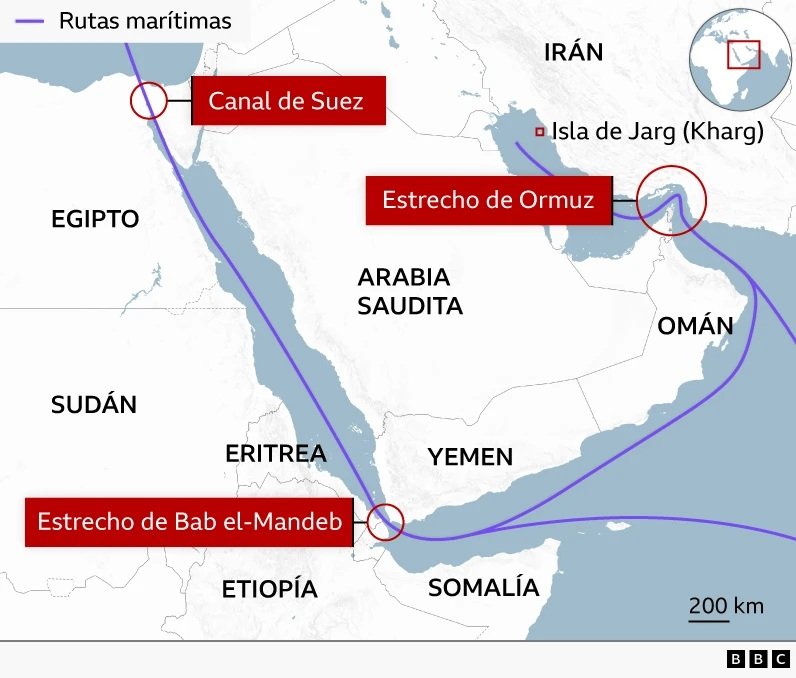
En Irak y la guerra por el control del estrecho de Ormuz también tiene a la energía como protagonista: el petróleo principalmente, y otra vez aparece el gas natural.
Francisco Sassi, profesor asistente de la Universidad de Oslo escribió en X (cuenta @Frank_Stones) que en las últimas horas el oleoducto este-oeste, “el principal de Arabia Saudita para evitar el estrecho de Ormuz, había sido atacado por fuerzas hutíes (afines a Irán) que están intensificando una ofensiva masiva contra Riad”, la capital y ciudad más poblada de Arabia Saudita.
Sassi explicó: “El oleoducto este-oeste, que conecta los campos orientales de Arabia Saudita con la terminal petrolera occidental de Yanbu, la única terminal disponible para Riad para acceder a los mercados globales y evitar navegar a través del estrecho de Ormuz”.
La consecuencia para el mundo no tiene dos lecturas: “Estamos realmente cerca de un fuerte aumento en el precio del petróleo y un choque energética global”, agregó el docente.
Smoke is rising from the East-West pipeline, the main oil pipeline available to Saudi Arabia to avoid the Strait of Hormuz.
The Houthis are stepping up a massive offensive against Ryihad.
We are really close to a major oil price spike and global energy shockwave.💥🇸🇦🇾🇪🇮🇷🧵 pic.twitter.com/9ufuHgTseY
Por otra parte y confirmando esa afirmación, agencias internacionales han informado que hutíes de Yemen tomaron este viernes 11 la isla de Perim, en el estrecho de Bab al Mandeb, otro enclave natural de gran valor estratégico, pues da acceso al mar Rojo desde el océano Índico.
Las fuerzas del gobierno de Yemen se habrían retirado, lo que dejó el terreno libre a los hutíes, publicó Reuters citando fuentes oficiales del lugar.
La carne vacuna fue el principal producto exportado en agosto (214 millones de dólares). Sus precios internacionales se mantienen firmes y continúan siendo un sostén para el sector.
Montevideo | Todo El Campo | El centro de estudio y divulgación económica Etcétera, publicó un artículo en el que destaca sobre las exportaciones uruguayas en agosto:
1) Caída de exportaciones por sequía; 2) Producción agrícola afectada; y 3) Compensaciones y perspectivas.
El siguiente es el artículo de Etcétera.
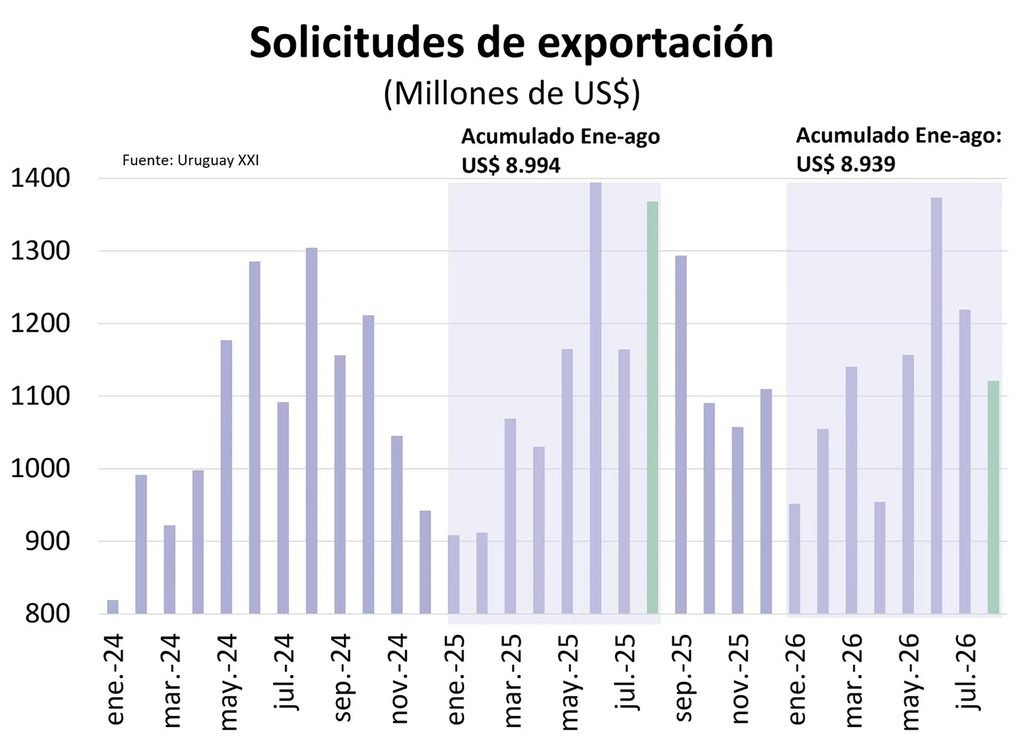
Las solicitudes de exportación cayeron 16% en agosto, golpeadas por el impacto de la sequía en los cultivos de soja y arroz
La caída de las exportaciones de agosto (-16%) se explica por la sequía en los cultivos de soja y arroz. No obstante, en el acumulado entre enero y agosto, la contracción de las exportaciones es mucho más leve.
EL DATO.
Según lo reportado por la agencia de promoción de las exportaciones (Uruguay XXI), en agosto las solicitudes de exportación (incluidas las zonas francas) totalizaron 1.121 millones de dólares, lo que supone una caída interanual de 16%. En el acumulado del año la caída fue más leve (1%), con exportaciones que actualmente totalizan los 8.939 millones de dólares. Sin embargo, el dato mensual confirma un fenómeno que ya se venía anticipando, asociado al impacto de la sequía sobre dos de los principales cultivos de exportación del país, la soja y el arroz.
EL CONTEXTO: EL DÉFICIT HÍDRICO DE FINES DE 2025 Y COMIENZOS DE 2026.
Entre la primavera de 2025 y parte del verano de 2026, Uruguay atravesó un déficit hídrico como resultado de una seguidilla de meses con precipitaciones por debajo de los niveles normales en las principales zonas agrícolas del país. Ante esta situación, en febrero de este año el Ministerio de Ganadería, Agricultura y Pesca declaró la emergencia agropecuaria por déficit hídrico en diversas zonas del territorio (1), que se extendió durante 90 días. No obstante, una vez que finalizó, algunas medidas de apoyo se mantuvieron.
El impacto no fue parejo entre cultivos. El de soja, que atraviesa una fase decisiva para el rendimiento del cultivo durante el verano, fue el más afectado: la producción de la zafra 2025-2026 se estima un 50% menor con respecto a la campaña anterior (2). El rendimiento, medido como la relación entre la producción en kilos y las hectáreas de superficie sembrada, se redujo en un 45% respecto de la zafra anterior.
El arroz también sufrió el impacto de la falta de agua, aunque en menor magnitud. Su producción cayó 9% frente a la zafra anterior (3) cuando había alcanzado su récord de producción en toneladas, pero se ubicó en el podio como la tercera mayor producción del cultivo en la serie histórica, debido a un rendimiento promedio elevado.
CÓMO SE REFLEJA LA SEQUÍA EN EL DATO DE LAS EXPORTACIONES.
El dato de agosto no fue la excepción. Las exportaciones de soja, que venía siendo uno de los principales productos de exportación, cayó 70% en la comparación interanual de agosto y acumula una caída de 46% en lo que va del año. El arroz también retrocedió en agosto, tanto en la comparación interanual (33%) como en el acumulado del año (19%).
A esto se suma un contexto de precios que tampoco ayuda dentro del sector: el aumento del costo de los combustibles en Uruguay, en línea con la suba del petróleo, así como el incremento de precios de otros insumos relevantes, como los fertilizantes, presionan los costos de producción en un momento en el que los rendimientos ya vienen perjudicados por el clima. Asimismo, los precios internacionales de estos commodities, si bien repuntaron durante el mes anterior, se ubican algo por encima si los comparamos con el promedio del año pasado.
En contrapartida, algunos productos de exportación han tenido aumentos con respecto al año anterior. Los concentrados de bebidas crecieron 31% interanual en agosto, con Guatemala, Brasil y México como principales destinos, y otros rubros, como el ganado en pie y los vehículos, también compensaron parte de la caída. Por su parte, la carne bovina fue el principal producto exportado en agosto (214 millones de dólares) y, si bien cayó 12% interanual en valor, se trató de una baja más moderada que la registrada en volumen (23%), mientras que los precios internacionales se mantienen firmes y continúan siendo un sostén para el sector.
UN DATO PARA NO PERDER DE VISTA: SIN LA SEQUÍA, EL RESTO DE LAS EXPORTACIONES CONTINUÓ CRECIENDO.
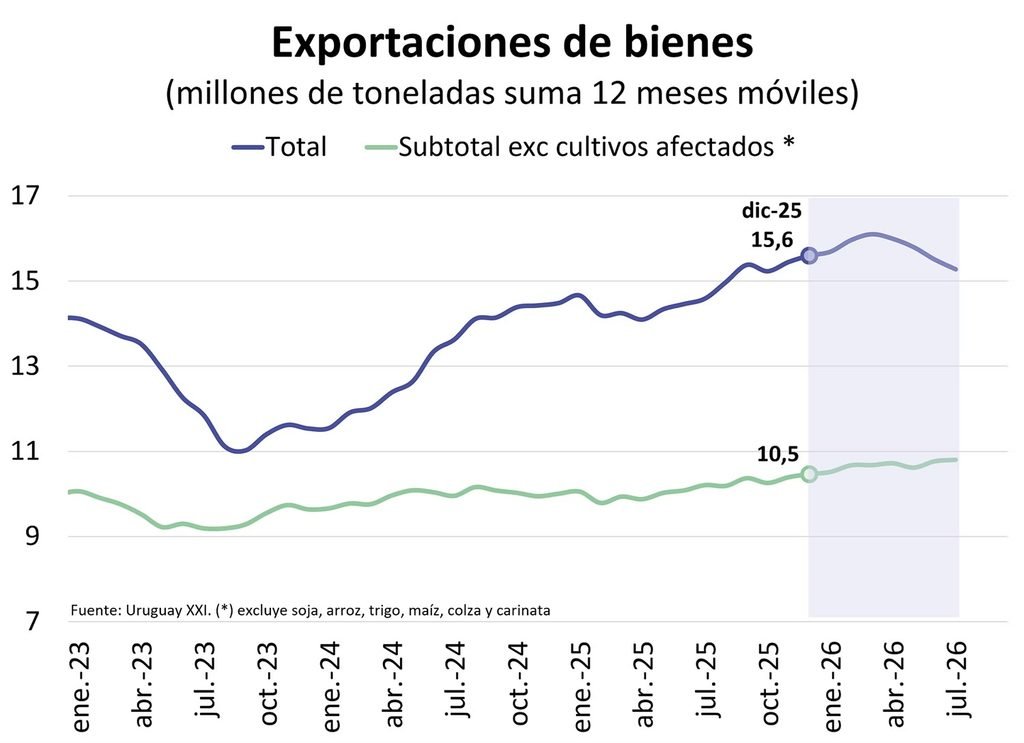
Si se mide la actividad del sector exportador en términos de su volumen, el total de solicitudes de exportación acumuladas en 12 meses cayó en 320.000 toneladas entre diciembre de 2025 y julio de 2026. Pero, si se excluyen los productos afectados por la sequía, el resto de las exportaciones acumuló un aumento de 337.000 toneladas en el mismo período. En efecto, la caída del agregado responde casi enteramente al impacto de la sequía, mientras que el resto de la canasta exportadora uruguaya mantiene dinamismo.
PERSPECTIVAS PARA LA ACTIVIDAD ECONÓMICA.
El desempeño ligeramente negativo de las exportaciones en el acumulado del año se suma a una serie de indicadores adelantados de actividad que ya anticipaban un desempeño magro, como el indicador mensual de actividad económica del Banco Central del Uruguay (BCU), que señaló una contracción de la actividad durante el segundo trimestre del año, y las ventas de gasoil, que durante ese mismo período se ubicaron por debajo de su nivel de un año atrás. Asimismo, durante el segundo trimestre, el índice de volumen físico del núcleo de la industria manufacturera (4) se habría reducido un 0,7% en la comparación interanual.
Con estos antecedentes, se espera que los próximos datos de Cuentas Nacionales que publicará el BCU la semana que viene (correspondientes al segundo trimestre del año) confirmen una moderación adicional en la actividad económica, en un contexto en el que el agro atraviesa un año particularmente desafiante.
En línea con esto, las perspectivas de crecimiento de los analistas relevadas por el BCU para este año, se han venido corrigiendo a la baja, pasando del 2% en febrero al 1,2% actual. Por su parte, en su última presentación ante el Parlamento, el Ministerio de Economía y Finanzas informó que, en términos desestacionalizados, se proyecta una baja de la actividad para el segundo trimestre del año.
NOTAS: (1) Resolución 0149/2026, Ministerio de Ganadería, Agricultura y Pesca. (2) Resultados de la Encuesta Agrícola “Invierno 2026”, Ministerio de Ganadería, Agricultura y Pesca. (3) Resultados de la Encuesta de Arroz, Zafra 2025/2026, Ministerio de Ganadería, Agricultura y Pesca. (4) Excluye la actividad de la refinería, fabricación de pasta de celulosa y la elaboración de bebidas no alcohólicas.