El Poder Ejecutivo acordó con productores y molinos un instrumento financiero que movilizará unos US$ 50 millones, beneficiando a 400 agricultores con préstamos de hasta US$ 500 por hectárea y plazos de 10 años.
Montevideo | Todo el Campo | El acuerdo entre el Poder Ejecutivo, la Asociación de Cultivadores de Arroz (ACA) y la Gremial de Molinos Arroceros (GMA) permitirá asegurar la continuidad de la cadena arrocera mediante créditos voluntarios y de largo plazo.
El esquema contará con el respaldo del Sistema Nacional de Garantías, respaldo de la gremial de molinos y un fondo sectorial alimentado por exportaciones.
Se prevé que el financiamiento sea canalizado por el Banco de la República (BROU) y otras instituciones bancarias, con el objetivo de poner en marcha la herramienta en el corto plazo.
APOYO A 400 PRODUCTORES.
El reporte de Presidencia señala que el Poder Ejecutivo, ACA y la GMA alcanzaron un acuerdo para la creación de un instrumento financiero destinado a contribuir a la continuidad productiva de la cadena arrocera y facilitar el financiamiento de la próxima zafra.
La herramienta prevé el otorgamiento de créditos individuales, de adhesión voluntaria y con un plazo de hasta 10 años. Se estima que podrá movilizar un monto de financiamiento en el entorno de los US$ 50 millones, alcanzando a aproximadamente a 400 productores, con un financiamiento de hasta US$ 500 por hectárea.
El instrumento contará con tres mecanismos complementarios de respaldo:
Primer mecanismo: consiste en una garantía a través de un nuevo esquema dentro del Sistema Nacional de Garantías (SiGa), que comenzará con una cobertura del 50%.
Segundo mecanismo: corresponde al compromiso asumido por la GMA, con una cobertura del 40% durante el primer año y del 30% a partir del segundo.
Tercer mecanismo: será un fondo de garantía sectorial de carácter creciente, que se iniciará con 1 millón de dólares provenientes del Fondo Arrocero IV y se alimentará de una porción del flujo de exportaciones del sector.
La participación de estos mecanismos se ajustará progresivamente en función de la evolución y maduración del instrumento, de acuerdo con el esquema acordado entre las partes. A partir del acuerdo alcanzado, los equipos técnicos del Poder Ejecutivo, ACA y GMA continúan trabajando en los aspectos necesarios para su implementación (incluyendo la normativa aplicable, la definición de roles y la instrumentación de los convenios y fideicomisos correspondientes) con el objetivo de poner en funcionamiento esta herramienta a la mayor brevedad posible.
En el marco de la Expo Rural la Federación Rural informó que se reunió con el presidente de BROU y otros jerarcas a fin de tratar temas de “especial preocupación para el sector agropecuario”.
Montevideo | Todo El Campo | La directiva de la Federación Rural se reunió con el presidente del Banco de la República (BROU), Álvaro García, generando un diálogo donde la institución del campo realizó planteos sobre temas de actualidad.
El encuentro se realizó en el marco de la Expo Rural, específicamente en el stand de la casa bancaria.
La Federación Rural informó que junto con García estuvieron directores y gerentes del área corporativa. Se analizaron temas de especial preocupación para el sector agropecuario.
Ente esos temas, se mencionaron:
Líneas de crédito destinadas a la compra de tierras y al riego.
Demoras en los procesos de acceso al financiamiento.
Tasas y los plazos ofrecidos.
Para la Federación, esas condiciones resultan “determinantes para la toma de decisiones de los productores y para avanzar en la mejora de sus procesos productivos”, se expresó desde la institución.
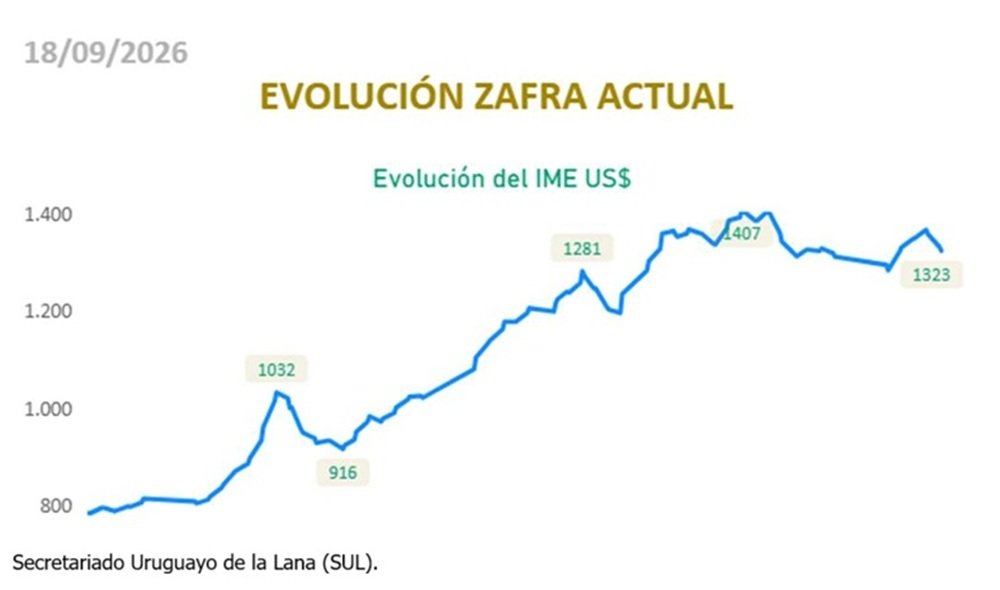
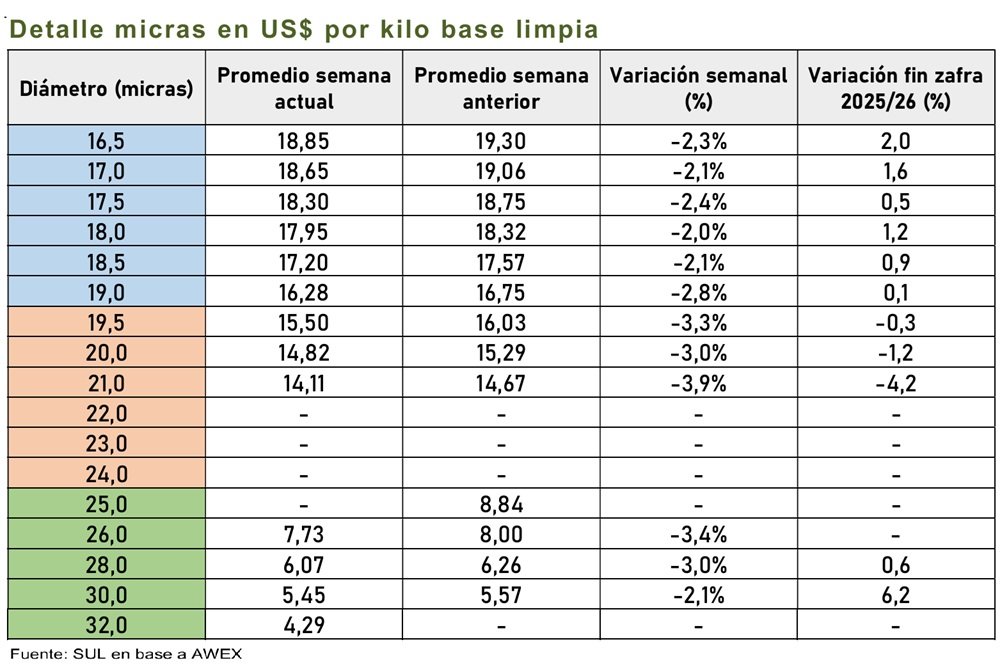
Montevideo | Todo El Campo | En la semana que finaliza el Indicador de Mercados del Este (IME) bajó en dólares australianos y dólares estadounidenses, cerrando a AU$ 18,57 y US$ 13,23, respectivamente.
Asimismo, el reporte del Secretariado Uruguayo de la Lana (SUL) destacó que el valor actual del IME es 47,4% mayor que el de 2025 a esta altura de la zafra.
En cuanto a la oferta, ésta tuvo un crecimiento. Fueron 28.392 los fardos en venta, de los que se colocaron 25.009 (88,1%). El porcentaje que quedó sin vender tuvo un aumento que se explica por no alcanzar las expectativas de los vendedores. Eso ocurrió principalmente en el vellón Merino.
En Melbourne el vellón Merino ofertado fue de 8.186 fardos, con un promedio de 19,27 micras y 1,2 % de materia vegetal; y los 2.931 fardos de lana cruza (denominadas crossbreds) tuvieron en promedio 27,77 micras y 0,8 % de vegetales.
Los principales compradores de los vellones Merino fueron Sequoia Materials (17,5%), Techwool Trading (17,0%), PJ Morris Wools (14,5%) y Endeavour Wool Exports (14,2%). De las lanas cruza fue Techwool Trading quien más compró (28,4%).
El mercado local concretó negocios con lotes finos y certificados RWS, donde el diámetro y el rendimiento al lavado definieron valores entre US$ 12,65 y US$ 8,00 por vellón.
Montevideo | Todo El Campo | El mercado lanero local continúa mostrando una dinámica marcada por la calidad objetiva de los lotes y las condiciones de pago pactadas.
Factores como el diámetro de fibra, el rendimiento al lavado, la certificación RWS y la presentación con grifa verde se consolidan como determinantes en la formación de precios.
En la última semana se concretaron negocios relevantes en distintas categorías de Merino y Dohne Merino, con valores que oscilaron entre los US$ 12,65 para lanas finas y los US$ 8,00 en lotes de mayor diámetro, reflejando la sensibilidad del mercado frente a las características técnicas y comerciales de cada partida.
El Secretariado Uruguayo de la Lana (SUL) informó sobre los negocios realizados.
Lote Merino – 16.500 kg. Lana acondicionada, con grifa verde y certificación RWS. Diámetro promedio de 17,2 micras y 79,2% de rendimiento al lavado. Precio de venta US$ 12,65 el vellón y US$ 1.00 los subproductos. Pago 30% contado y saldo a los 90 días (Negocio realizado el sábado de la semana pasada).
Lote Merino – 1.400 kg. Lana acondicionada, con grifa verde y con certificación RWS. Diámetro promedio de 19,0 micras y 79,5% de rendimiento al lavado. Precio de venta US$ 10,50 el vellón y US$ 1,00 los subproductos. Pago a los 30 días.
Lote Merino – 1.300 kg. Lana acondicionada, con grifa verde y con certificación RWS. Diámetro promedio de 19,5 micras y 77,7% de rendimiento al lavado. Precio de venta US$ 10,25 el vellón y US$ 1,00 los subproductos. Pago a los 30 días.
Lote Merino – 6.750 kg. Lana acondicionada, con grifa verde y con certificación RWS. Diámetro promedio de 20,2 micras y 80,6% de rendimiento al lavado. Precio de venta US$ 10,00 el vellón y US$ 1,00 los subproductos. Pago a los 45 días (Negocio realizado el viernes de la semana pasada).
Lote Merino – 1.500 kg. Lana acondicionada y con grifa verde. Diámetro promedio de 21,1 micras y 77,9% de rendimiento al lavado. Precio de venta US$ 8,00 el vellón y US$ 1,00 los subproductos. Pago a los 60 días.
Lote Dohne Merino – 6.500 kg. Lana acondicionada, con grifa verde y certificación RWS. Diámetro promedio de 22,8 micras y 80,8 % de rendimiento al lavado (con 20% de fardos vellón B y vellón I). Precio de venta US$ 8,05 el vellón y US$ 1,00 los subproductos. Pago a los 45 días.
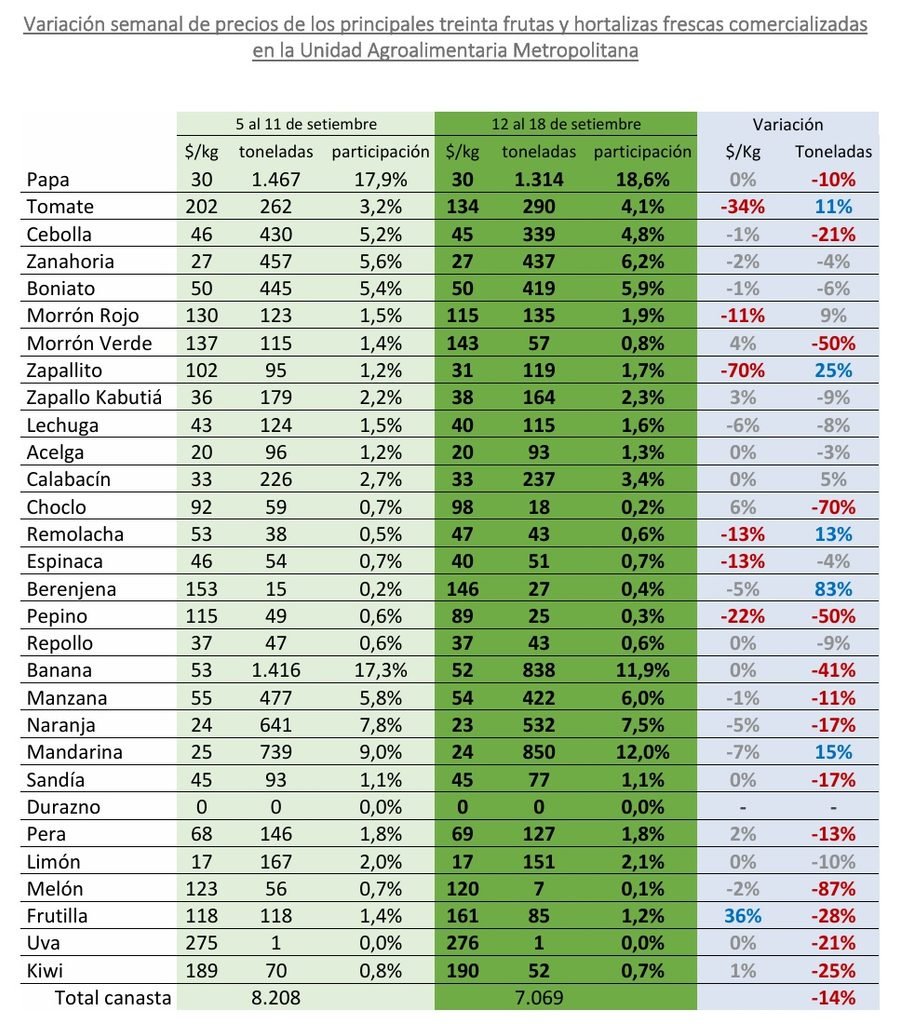
En la semana del 12 al 18 de setiembre: abundante oferta de hortalizas de hoja.
Montevideo | Todo El Campo | La cercanía de la primavera genera calidad y precios bajos para la mayoría de estos productos, destacó el informe sobre precios e ingresos a la Unidad Agroalimentaria Metropolitana (UAM) que el Observador Granjero publica semanalmente.
HORTALIZAS DE HOJA, BROTE E INFLORESCENCIA.
Rubros como lechuga, apio, nabo, espinaca, acelga y coliflor continúan con abundante oferta, difícil colocación y precios bajos.
El alargamiento de los días continúa induciendo la floración de algunos productos como perejil y puerro, lo que genera cierta urgencia de los productores de cosechar y volcar estos productos al mercado mayorista. En este escenario se observa un mayor número de partidas con defectos de calidad y calibres medianos. Se destacan en facilidad de colocación y cotizaciones alcanzadas, partidas de calibre grande y calidad superior.
En el caso de remolacha, albahaca, ciboulette y rúcula los ingresos son mayores y sus cotizaciones presionan a la baja.
Por el contrario, se observó mayor interés de parte de los compradores por brócoli, lo que generó mayor agilidad de comercialización y presionó sus precios al alza.
Esta semana se constató la presencia de cebolla de verdeo proveniente de Salto. Estas partidas presentan mayor tamaño de bulbo, lo que despierta el interés de los compradores minoristas por lo que los calibres más chicos presentan dificultad de colocación y precios bajos.
La oferta de alcauciles continúa incrementándose lo que presiona los valores a la baja, como es usual el tipo “porteño” alcanza valores por encima del “espina”; comienzan lentamente a aparecer las primeras partidas de espárragos.
HORTALIZAS SECAS.
Si bien la oferta de hortalizas de este grupo viene disminuyendo, especialmente las de calidad comercial superior, esta semana el escenario se mantuvo relativamente estable a un bajo ritmo de comercialización.
Se incrementa la oferta de ajo proveniente de China, donde es posible encontrar diversidad de calibres y calidad dependiendo de la partida. Además, continúa la oferta de ajo de producción nacional donde la mayoría presenta serios problemas de calidad, aunque una porción de su oferta mantiene sus atributos comerciales favorecida por el uso de antigerminante y conservación en frío.
En el caso de las zanahorias continúa la oferta tanto de la zona sur como del litoral norte, por lo que se mantiene en precios bajos donde se destacan algunas partidas del sur de reciente cosecha, especialmente por estar en general mejor clasificadas.
En boniato tanto “criollo” como “zanahoria” esta semana se mantuvo un escenario de precios estables manteniéndose en niveles altos.
La situación de la cebolla es similar, aunque se espera el ingreso de partidas importadas de la región la próxima semana.
En zapallo Kabutiá continúa observándose una tendencia alcista especialmente los de calibre grande y cáscara verde, ya que en la plaza comercial predominan calibres medianos y chicos.
En calabacín no se vieron cambios significativos esta semana en cuanto a calidad de la oferta y precios alcanzados.
HORTALIZAS DE FRUTO.
La oferta de zapallito se incrementó significativamente esta semana por lo que sus cotizaciones descendieron de manera considerable. La misma situación sucedió en zuchini.
En pepino y berenjena también se observó un descenso de las cotizaciones, pero de manera más moderada.
En morrón se observó un leve descenso de las cotizaciones tanto en Verde, Rojo como Amarillo. Sin embargo, al igual que la semana anterior, los de color Verde y calibre grande continúan siendo los que alcanzan los precios más altos.
En el caso de tomate se destacan las altas cotizaciones de los Cherry. En tomate Redondo la calidad de la oferta para la mayoría de las partidas presentó maduración irregular y calibres medianos y chicos. Esto generó que las cotizaciones en general descendieran. Al final de la semana se constató la presencia de tomate importado de Argentina tanto Redondo como Cherry.
Se observan mayor número de partidas de chaucha, ajíes y arvejas provenientes del litoral norte.
Además, se observa el ingreso de las primeras partidas de habas provenientes de la zona sur.
FRUTAS DE HUERTA.
En frutillas se observan mayor número de partidas proveniente de la zona sur donde predominan los calibres chicos y medianos, lo que da indicios del comienzo de la zafra y es de esperar que el volumen de la oferta se vaya incrementando a medida que avanza la primavera. La oferta de salto continuando predominando y es posible encontrar gran variabilidad de calidad y precio entre partidas.
FRUTAS CÍTRICAS.
Las bajas temperaturas de la semana generaron un escenario lento para la colocación de los productos de este grupo. En el caso de limón se observa gran dificultad de colocación y precios muy bajos a consecuencia de los numerosos ingresos y el poco interés del público comprador.
En naranja, al avanzar el cambio de zafras entre los dos principales grupos de naranjas, se incrementan las partidas de Valencia de calidad superior mientras que en el grupo de las Navel u Ombligo se destacan las variedades tardías, aunque los precios para ambos grupos se mantuvieron estables esta semana.
En mandarina se destaca el incremento en la oferta de la variedad Montenegrina por su buena calidad, además, las variedades Tango y Orri también presentan buenos atributos de calidad comercial. Por otro lado, variedades como Avana, Hibridas o Bergamotas y Ellendale ya muestran signos de sobremadurez, especialmente “bufado”, para muchas de sus partidas.
FRUTAS DE HOJA CADUCA.
En manzana continúa un escenario estable, tanto en verdes como rojas, y en el caso de Cripp´s Pink que la oferta es mayor las cotizaciones también se mantuvieron estables, pero en niveles más bajos.
En pera, la oferta de la variedad William´s continúa descendiendo y las cotizaciones de las partidas de calidad superior y calibre grande alcanzan los valores más altos y fácil colocación. Por otro lado, las de variedad Packham´s, si bien son menos preferidas, esta semana mostraron mayor colocación y un leve incremento en las cotizaciones dado la menor disponibilidad del tipo Wiliam´s.
La oferta de arándanos importados disminuyó considerablemente, predominando en la oferta partidas de producción nacional con signos de inmadurez ya que la zafra se ha retrasado con respecto a años anteriores.