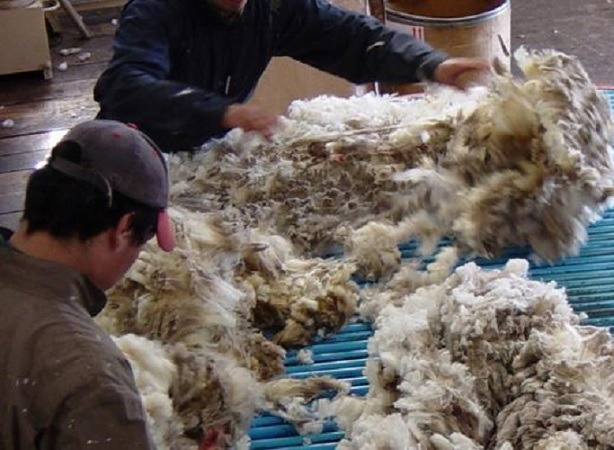
En el mercado local, un lote Corriedale acondicionado con grifa verde (25,4 micras, 80% rendimiento) se colocó a US$ 4,30 el vellón, frente a apenas US$ 2,00 de un lote tradicional sin acondicionar.
Montevideo | Todo El Campo | El mercado local de lanas en la semana del 1° al 5 de junio, en el reporte elaborado por el Secretariado Uruguayo de la Lana (SUL), mostró dos negocios, ambos de lana Corriedale.
Los datos del SUL son mediciones objetivas (diámetro promedio y rendimiento al lavado); incluye lotes acondicionados con grifa o no, pero los primeros obtienen mejores precios que los que están sin acondicionar; se incluyen en la valorización los datos sobre el romaneo (proporción de vellón A, B e inferiores); y las certificaciones y plazos de pago, generan diferencias en la negociación y los precios alcanzados.
LOTES CORRIEDALE.
Lote Corriedale 8.000 kg., acondicionado con grifa verde, 25,4 micras y 80% de rendimiento al lavado.
Precio: US$ 4,30 vellón y US$ 0,80 subproductos.
Plazo: 60 días.
Lote Corriedale 10.000 kg., lote tradicional, sin acondicionar, 27 y 27,5 micras, sin datos de rendimiento al lavado.
Precio: US$ 2,00 vellón y US$ 0,60 subproductos.
Plazo: 30 días.
LA PRESENTACIÓN FINAL ES DECISIVA.
La diferencia confirma que la calidad objetiva y la presentación profesional son decisivas para obtener mejores precios y plazos de pago.
Los datos aportados por el SUL muestran la diferencia entre ambos lotes, donde las certificaciones y el acondicionamiento con grifa son decisivos para obtener precios altos.
Los lotes sin acondicionar quedan relegados, con valores muy inferiores y plazos más cortos. La profesionalización en la preparación de la lana es hoy un requisito para competir, incluso en un contexto de oferta reducida y demanda selectiva.
Se comercializaron 14.364 toneladas en pocos más de dos horas y media.
Montevideo | Todo El Campo | El primer martes de junio se realizó el evento 405 de Global Dairy Trade (GDT), conocido como remate de Fonterra, el que cerró con una leva baja (-0,6%) en el valor promedio que se ubicó en US$ 4.021. La tonelada de la leche en polvo entera bajó 2,2%.
El índice de precios GDT, respecto a evento anterior, bajó 0,6% hasta los US$ 4.021/tonelada.
La cantidad comercializada fue de 14.364 toneladas, total que se encuentra dentro del rango previsto que iba de 13.601 a 17.661 toneladas.
La subasta constó de 16 rodas y tuvo una duración de 2 horas y 36 minutos.
LOS VALORES.
Grasa anhidra de leche: US$ 6.668 (+5,3%), lo que muestra una fuerte recuperación.
Manteca: US$ 5.734 (+1,2%), un leve ajuste al alza, el segundo consecutivo luego de una caída en las comercializaciones anteriores.
Leche en polvo de manteca: US$ 3.578 (+3,0%).
Cheddar: US$ 4.621 (+1,8%), una mejora moderada, y necesaria para recuperar los niveles perdidos en eventos anteriores.
Lactosa: US$ 1.608 (+4,6%), la tendencia sigue firme.
Leche en polvo descremada: US$ 3.457 (-3,0%), una caída significativa luego de un proceso al alza que comenzó en diciembre de 2025.
Leche en polvo entera: US$ 3.706 (-2,2%), ajuste a la baja pero se mantiene estable desde marzo.
Del análisis del mercado y los valores mencionados, la corrección a la baja de las leches en polvo, entera y descremada, son relevante por el peso que esos productos tienen en la canasta exportadora, de Uruguay como de los otros países de la región. El retroceso en mozzarella contrasta con la recuperación de cheddar, mostrando divergencias en la demanda de quesos.
La semana 22 confirma un escenario de estabilidad con correcciones mínimas en los valores de referencia.
Montevideo | Todo El Campo | La Asociación de Consignatarios de Ganado (ACG) actualizó su informe semanal de ganados vacunos y ovinos gordos, con datos correspondientes a la semana 22 (26/05 al 01/06/2026), con valores que siguen subiendo.
El índice ternero/novillo se ubicó en 1,3721.
El comentario para los vacunos indica que el mercado mostró una faena en retroceso, con entradas dispares y tendencia a la estabilidad.
Novillo gordo exportación especial, US$ 3,13 en pie y US$ 5,69 a la carne, con leves subas de un centavo respecto a la semana anterior.
Novillo gordo abasto especial: US$ 3,08 en pie y US$ 5,67 a la carne.
Vaca gorda razas de carne especiales: US$ 2,77 en pie y US$ 5,38 a la carne, también con ajustes positivos.
Vaquillona gorda especial: se mantiene en US$ 3,02 en pie y sube a US$ 5,55 a la carne, mostrando firmeza.
La tabla de promedios confirma la estabilidad: novillos gordos, US$ 5,66; vacas gordas US$ 5,29; vaquillonas gordas US$ 5,50, todos son valores a la carne.
LOS OVINOS.
La faena se ajustó, pero el mercado se mantuvo firme, dice el comentario para los ovinos.
Corderos: US$ 6,07.
Borregos: US$ 6,03.
Capones: US$ 5,13.
Ovejas: US$ 5,04.
REPOSICIÓN.
Para la reposición el mercado estuvo con más oferta y una demanda que actúa con cautela, lo que llevó a un leve ajuste en los valores.
Ternero US$ 4,19; la ternera US$ 3,98 y la vaca de invernada US$ 2,40.
La semana 22 confirma un escenario de estabilidad con correcciones mínimas en los valores de referencia.
En el rubro ovino, los precios sostienen niveles altos, especialmente en corderos y borregos, lo que evidencia un mercado firme pese al ajuste en la faena.
La lectura general es de un mercado ganadero estable, con señales de confianza en la exportación y firmeza en los valores de referencia, tanto en vacunos como en ovinos.
CAÍDA DE LA FAENA.
En la semana analizada, la faena de vacunos totalizó 38.206 cabezas, lo que representa una caída de 5.348 animales respecto a la semana anterior (43.554).
Los novillos faenados fueron 19.686 (51,5%), con un descenso de casi 5.000 cabezas respecto a la semana previa. Las vacas fueron 12.815 (33,5%), prácticamente estables (diferencia de -88 cabezas). Las vaquillonas faenadas sumaron 5.122 (13,4%), con ajuste negativo (-186). Los toros y terneras tuvieron una participación marginal de 1,5% del total. En el acumulado anual, la faena de vacunos suma 836.143 cabezas, un 18,6% menos que en igual período de 2025. La caída en novillos fue de -19,1%, y vacas -21%.
La faena semanal de ovinos fue de apenas 1.529 animales, muy por debajo de los 7.660** de la semana anterior (diferencia -6.131).
Los corderos sumaron 813 animales (53% del total); las ovejas 554 (36%); los borregos y capones tuvieron una participación menor del 3% y 7%. El acumulado anual alcanza los 192.007 ovinos, lo que implica una baja del 25,1% frente al mismo período de 2025.
La semana 22 confirma una contracción significativa en la faena de vacunos y ovinos, reflejo de un mercado que ajusta volúmenes. El descenso en novillos es el dato más relevante, ya que impacta directamente en la oferta de carne para exportación; las vacas y vaquillonas mantienen su participación, aunque con caídas moderadas.
En ovinos, la reducción es aún más marcada, con una faena semanal que se desplomó más de un 80% respecto a la anterior.
El acumulado anual muestra un retroceso en ambas especies, con caídas de dos dígitos frente a 2025. Este escenario plantea desafíos para la industria frigorífica y para los productores, que enfrentan un mercado más estrecho en volumen pero con precios relativamente firmes.
VIDEO.
Al cierre de la reunión de Consignatarios, Santiago Stefan, directivo de ACG, analizó el mercado ganadero al lunes 1° de junio.
Unicampo ajustó las estimaciones para trigo, cebada, colza y carinata: los valores de los granos mejoraron frente a abril, pero se reducen las expectativas de rendimiento.
Montevideo | Todo El Campo | Unicampo elaboró el documento Presupuestos Parciales sobre cultivos de invierno en el cual precisa que “desde fines de abril, han cambiado los precios de los granos, el de algunos insumos, y se afirma la idea de un año más cálido”, motivo por el cual se debe “represupuestar con nuevos valores ajustados, para estimar los costos directos”. Además, subraya que hubo una “reducción del 10% de las expectativas de rendimiento”.
El informe compara dos momentos clave de referencia: el presupuesto parcial de fines de abril (FF Abril) y el presupuesto parcial de principios de junio (PP Junio).
Al cerrar abril (FF Abril), los precios de insumos al 30/04/2026, con siembra en fecha pero temprana y mayor potencial de rinde son: trigo US$ 200/tt.; cebada US$ 220/tt; colza US$ 490/tt.; carinata US$ 530/tt. Todo para un rinde estimado de 5.000 kg/ha en cereales y 2.000 kg/ha en oleaginosas.
A principios de junio (PP Junio), los precios al 26/05/2026, con siembra en fecha pero tardía y en condiciones de año Niño (temperaturas y lluvias superiores a lo normal) son: trigo US$ 220/tt.; cebada US$ 250/tt.; colza US$ 530/tt.; carinata US$ 580/tt. Rinde estimado de 4.500 kg/ha en cereales y 1.800 kg/ha en oleaginosas.
El informe incluye datos sobre costos directos y datos sobre fechas de siembra más el impacto sobre el rendimiento en el grano del cultivo de carinata en nuestro país según zonas.
PRESUPUESTOS PARCIALES PARA LOS CULTIVOS DE INVIERNO.
El mercado de vacunos mantuvo su tono firme aunque con disparidad de valores entre categorías y plantas. La faena se sostuvo en buen volumen, impulsada por los ganados de corrales.
Montevideo | Todo El Campo | La reunión de la Asociación de Consignatarios de Ganado (ACG) analizando el mercado ganadero y de la carne, cerró con una clara tendencia al alza en los vacunos y de estabilidad en los ovinos. La faena
GANADO GORDO.
En la semana 21, del 19 al 25 de mayo, comentario para los vacunos indica: “Mercado firme, disparidad de valores según categorías entre plantas. Faena de buen volumen explicado por los ganados de corrales”.
Novillo gordo de exportación especial: subió a US$ 3,12 en pie y US$ 5,68 a la carne, confirmando una leve mejora respecto a la semana anterior.
Vaca gorda razas de carne especial: se mantuvo estable en US$ 2,76 en pie y US$ 5,35 a la carne.
Vaquillona gorda especial: también mostró avance, con US$ 3,02 en pie y US$ 5,54 a la carne.
La tabla de promedios consolidó los valores a la carne en US$ 5,63 para novillos, US$ 5,28 para vacas y US$ 5,47 para vaquillonas, confirmando una tendencia de estabilidad con correcciones positivas.
OVINOS.
El comentario ovino destacó una “escasa oferta y demanda activa”, lo que mantuvo el “mercado firme”.
Los corderos y borregos se ubicaron en US$ 6,05 y US$ 6,00 por kilo a la carne, respectivamente, mientras los capones y ovejas se mantuvieron en US$ 5,10 y US$ 5,02, respectivamente. Todas las categorías ovinas se mantuvieron sin variaciones.
REPOSICIÓN.
El comentario de Consignatarios para la reposición destaca que “con buena dinámica de negocios, mercado estable y firme”.
El ternero subió a US$ 4,28; la ternera lo hizo a US$ 4,01 y la vaca de invernada también subió a US$ 2,44.
PANORAMA GENERAL.
La firmeza del mercado, acompañada por ajustes moderados en las categorías de exportación, confirma la buena colocación de los ganados terminados y la estabilidad de precios en el segmento ovino, en un contexto de faenas sostenidas y demanda industrial activa.
LA FAENA DE LA SEMANA.
El dato más relevante de la faena es la diferencia acumulada interanual, que refleja una menor actividad industrial en 2026 frente al año anterior, en un contexto de oferta ajustada y demanda selectiva.
Los vacunos faenados fueron 43.554, lo que implica una caída respecto a los 47.174 registrados la semana anterior (diferencia 3.620). El acumulado anual alcanza 797.915 cabezas, un 18,7% menos que en igual período de 2025.
Por categoría, los novillos fueron 24.673 (56,6% del total); las vacas, 12.903 (29,6%), con descenso de 609 cabezas frente a la semana previa; las vaquillonas 5.308 (12,2%), también en baja (1.692 menos); los toros y terneras presentaron una participación marginal (1,6% en conjunto).
El detalle por frigorífico muestra a Tacuarembó S.A. como líder con 6.678 cabezas, seguido por Las Piedras S.A. (3.780) y Pulsa (3.707).
La faena de ovinos en la semana fue de un total de 7.660 cabezas, frente a 8.062 de la semana anterior (la diferencia es de 402 animales). El acumulado anual suma 190.478, lo que representa una caída del 23,1% respecto a 2025.
Por categoría, las ovejas faenadas fueron 3.591 (47% del total); los corderos 3.054 (40%); los borregos 492 (6%); mientras que los capones y los carneros tuvieron una participación menor, los capones 468 (6%) y los carneros 55 (1%).
La semana mostró una contracción en el volumen total, tanto en vacunos como en ovinos, con predominio de novillos en la faena vacuna y de ovejas en la ovina.
VIDEO.
Federico Costantin, vicepresidente de ACG, analizó el mercado ganadero luego de la reunión de precios del lunes 25 de mayo.
Informe del Secretariado de la Lana sobre el mercado australiano.
Montevideo | Todo El Campo | El Indicador de Mercados del Este (IME) subió 4 centavos de dólar australiano y cerró en AU$ 18,80. Dado que el tipo de cambio bajó un 1,8% respecto a la semana pasada, medido en moneda estadounidense el indicador cayó 21 centavos en la semana, ubicándose en US$ 13,36.
El mercado sigue mostrando firmeza en general, aunque los compradores están siendo mucho más cuidadosos al momento de elegir. A diferencia de comienzos de año, cuando había poca mercadería comprada y urgencia por abastecerse, hoy la demanda parece estar un poco más cubierta. Por eso, con los precios más altos de las últimas semanas, la atención se está enfocando más en la calidad y presentación de la lana que en la cantidad disponible. Esto hace que las lanas mejor acondicionadas y con mejores especificaciones logren precios más destacados, mientras que las de menor calidad quedan más rezagadas, en un contexto donde los márgenes comerciales comienzan a ajustarse.
En lo que va de la zafra se han ofrecido 1.390.723 fardos, lo que representa 46.516 fardos menos que en la zafra pasada, una caída de apenas 3,2 %.
La semana comenzó con un mercado irregular y mayormente negativo para las lanas Merino, aunque la firmeza en las lanas Cruza limitó la caída del IME en moneda local.
En la segunda jornada, el mercado mejoró con subas de hasta 28 centavos australianos en algunos diámetros del sector Merino, permitiendo que el IME cerrara la semana de forma positiva en moneda local. Las lanas del sector Cruza fueron las de mejor desempeño.
Esta semana la oferta de lana vellón Merino en Sídney fue de 3.875 fardos, con un promedio de 17,96 micras y 1,6 % de contenido vegetal. En Melbourne, la oferta alcanzó los 10.067 fardos, con un promedio de 18,68 micras y 1,9 % de contenido vegetal.
Los principales compradores de vellón Merino fueron PJ Morris Wools (20,5%), Techwool Trading (14,1%), Sequoia Materials (10,7%) y Tianyu Wool (10,6%). Para la próxima semana se prevé una disminución en el volumen de lana ofertada. Hasta el momento hay inscriptos 27.334 fardos para venderse en los tres centros: Sídney, Melbourne y Fremantle. Las ventas se llevarán a cabo los días martes y miércoles.