La agenda tuvo especial interés para el sector lácteo. La misión permitió presentar el potencial exportador de la lechería uruguaya.
Montevideo | Todo El Campo | El presidente del Instituto Nacional de la Leche (Inale), Ricardo de Izaguirre, integró la delegación oficial uruguaya que realizó una misión en Vietnam e Indonesia con el objetivo de profundizar los vínculos comerciales y de cooperación y generar nuevas oportunidades para los productos agropecuarios uruguayos.
La delegación estuvo integrada también por la vicecanciller, Valeria Csukasi; el subsecretario de Ganadería, Agricultura y Pesca, Matías Carámbula; y el presidente del Instituto Nacional de Carnes (INAC), Gastón Scayola.
La agenda tuvo especial interés para el sector lácteo. Vietnam mantiene conversaciones abiertas para avanzar en la habilitación de plantas lácteas uruguayas, mientras que Indonesia ya cuenta con establecimientos uruguayos habilitados para exportar a ese mercado.
VIETNAM: AVANCES PARA EL INGRESO DE PRODUCTOS LÁCTEOS
En Vietnam, la delegación mantuvo reuniones con autoridades de las áreas de Cancillería, ganadería y agroindustria, generando vínculos institucionales que permitirán continuar trabajando en el acceso de los productos uruguayos.
Actualmente Uruguay no exporta productos lácteos a Vietnam. Sin embargo, según señaló De Izaguirre tras la misión, las conversaciones para la habilitación de plantas uruguayas permanecen abiertas y no existen restricciones sanitarias de fondo para el ingreso.
Uno de los principales desafíos es de carácter arancelario. Los productos uruguayos enfrentan condiciones menos favorables que proveedores pertenecientes al Acuerdo Integral y Progresista de Asociación Transpacífico (CPTPP), lo que actualmente afecta su competitividad en el mercado vietnamita.
Durante la visita, la delegación fue recibida en el Ministerio de Agricultura y Desarrollo Rural de Vietnam por el viceministro Nguyen Quoc Tri, quien destacó las fortalezas de Uruguay en la producción ganadera, ovina y lechera, así como en la elaboración de productos agropecuarios de alta calidad.
Carámbula, por su parte, señaló el potencial para ampliar el comercio entre ambos países y avanzar en la identificación de nuevas áreas prioritarias de cooperación.
En el marco de los contactos realizados, también se planteó la posibilidad de una visita de la vicepresidenta de Vietnam a Uruguay antes de finalizar el año, lo que podría permitir continuar profundizando los vínculos entre ambos países.
INDONESIA: PLANTAS URUGUAYAS YA HABILITADAS.
La misión también incluyó una agenda oficial en Indonesia, donde las autoridades uruguayas mantuvieron una reunión bilateral con representantes del Gobierno de ese país para avanzar en el fortalecimiento del comercio, las inversiones y la cooperación en agricultura, seguridad alimentaria y energías renovables.
En el caso de los lácteos, Uruguay ya cuenta con plantas habilitadas para exportar a Indonesia. No obstante, persiste una diferencia arancelaria que condiciona la competitividad: los productos uruguayos enfrentan un arancel aproximadamente cinco puntos porcentuales superior al de Nueva Zelanda y Australia, los principales proveedores del mercado indonesio.
Durante las reuniones, Indonesia manifestó además su interés en que puedan comenzar las negociaciones comerciales entre ese país y el Mercosur.
La visita coincidió con la conmemoración de los 60 años de relaciones diplomáticas entre Uruguay e Indonesia, celebrada mediante el lanzamiento de un sello conjunto entre ambos países.
ASIA, UNA REGIÓN DE INTERÉS PARA LA LECHERÍA URUGUAYA.
Para Inale, la misión permitió presentar el potencial exportador de la lechería uruguaya en mercados caracterizados por un consumo per cápita de lácteos todavía relativamente bajo y con perspectivas de crecimiento.
De Izaguirre destacó además la necesidad de estos países de diversificar sus proveedores de alimentos. En ese escenario, Uruguay y otros países de la región cuentan con condiciones para tener una mayor participación en el abastecimiento futuro de productos lácteos.
La presencia de Inale en la misión permitió profundizar los vínculos institucionales, conocer de primera mano las condiciones de acceso a ambos mercados e identificar los principales aspectos sobre los que será necesario continuar trabajando para generar nuevas oportunidades comerciales para la cadena láctea uruguaya.
Las mediciones objetivas y la presentación de los lotes incidieron en los valores. El acondicionamiento con grifa verde y los plazos de pago fueron factores clave en la concreción de los negocios.
Montevideo | Todo El Campo | Los resultados de la semana en el mercado lanero uruguayo confirman la incidencia de las mediciones objetivas y la presentación de los lotes en los valores alcanzados. Factores como el diámetro promedio de la fibra, el rendimiento al lavado, la proporción de vellón A y B en el romaneo, la certificación y los plazos de pago fueron determinantes en la concreción de los negocios.
En el segmento de lanas cruza fina, un lote de 1.500 kg acondicionado con grifa verde, con diámetro de 22,1 micras y 77,5% de rendimiento al lavado, se comercializó a US$ 7,15 por kilo de vellón y US$ 1,00 los subproductos, con plazo de pago a 30 días.
Por su parte, un lote de cruza Merino Dohne de 4.500 kg, también acondicionado y con grifa verde, registró un diámetro de 24,3 micras y un rendimiento al lavado de 80,2%. El precio de venta fue de US$ 5,00 por kilo de vellón, más US$ 1,00 los subproductos, con plazo de 30 días.
Finalmente, en el sector Corriedale, un lote de 1.600 kg acondicionado con grifa verde, con diámetro de 26,7 micras y 82,0% de rendimiento al lavado, se colocó a US$ 3,30 por kilo de vellón y US$ 0,50 los subproductos, con plazo de pago a 45 días.
Estos resultados difundidos por el SUL reflejan cómo la calidad objetiva y la presentación de la lana siguen siendo factores clave para sostener precios diferenciales en un mercado que premia la fineza, el acondicionamiento y la transparencia en la información técnica.
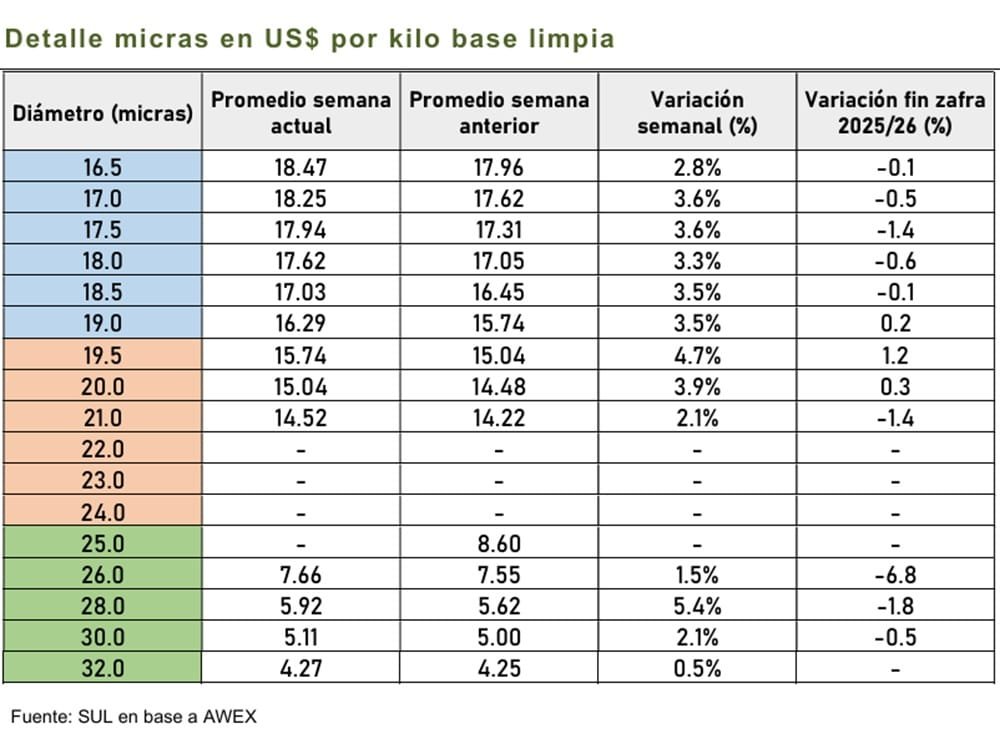
El mercado lanero en Australia tuvo subas en los precios esta semana. El IME subió 47 centavos y cerró la semana en US$ 13,30, reportó el SUL.
Montevideo | Todo El Campo | El Indicador de Mercados del Este (IME) subió 3,7% y cerró en US$ 13,30. Con menor oferta (23.651 fardos) y apenas 2% sin vender, la colocación de lana vellón alcanzó el 99,2%. El mayor interés se concentró en lotes Merino de buen estilo y bajo contenido vegetal, mientras las lanas tipo cruza también impulsaron la suba semanal.
El mercado lanero en Australia tuvo subas en los precios esta semana. El IME subió 47 centavos y cerró la semana en US$ 13,30, reportó el Secretariado Uruguayo de la Lana (SUL). En comparación con la misma fecha un año atrás, este nivel es un 62,6 % mayor. En moneda local también subió un 2,3% (quedó en AUS$ 18,53).
Se ofrecieron 23.651 fardos y aumentó el porcentaje de colocación en los centros de venta (solamente quedó sin vender el 2,0%). En el caso de lana vellón, se comercializó el 99,2 % de la oferta tanto en Sídney como en Melbourne. Si bien hubo subas de precios en todos los tipos y descripciones de lanas, el mayor interés de los compradores fue por lanas de buen estilo, con bajo contenido vegetal (menos de 1,0%). El sector de lanas cruza también tuvo una semana favorable, haciendo que las subas en estas lanas impulsaran el IME al nivel logrado.
Melbourne fue el centro con más oferta: la lana vellón Merino (6.721 fardos) tenía, en promedio, 18,26 micras y 1,8% de materia vegetal, mientras que los 2.312 fardos de lana cruza tenían 27.07 micras y 1,5% de vegetales.
Esta semana los principales compradores de lana vellón Merino fueron Techwool Trading (14,3%), Endeavour Wool Exports (12,9%), PJ Morris Wools (12,8%) y Fox & Lillie (12,3%).
Está previsto la oferta de la semana próxima sea similar (unos 26.000 fardos). Habrá actividad el martes en los tres centros y el miércoles, solamente en Sídney y Melbourne.
El comportamiento de varias hortalizas que comienzan a reflejar el cambio estacional.
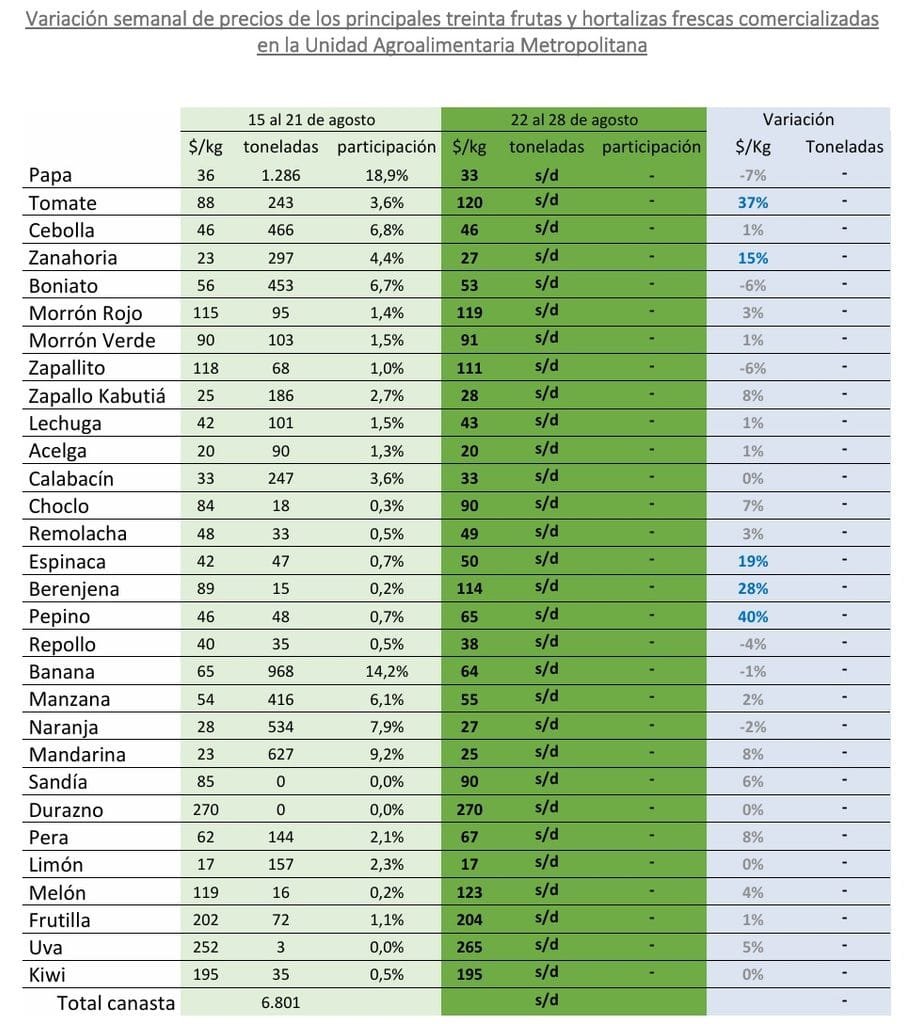
Montevideo | Todo El Campo | El informe del Observatorio Granjero sobre los precios e ingresos a la Unidad Agroalimentaria Metropolitana (UAM), correspondiente a la semana del 22 al 28 de agosto, destaca que el comportamiento de varias hortalizas que comienzan a reflejar el cambio estacional: la modificación de las condiciones de radiación favorece el avance del desarrollo reproductivo en especies que permanecen en producción durante el invierno.
HORTALIZAS DE HOJA, BROTE E INFLORESCENCIA.
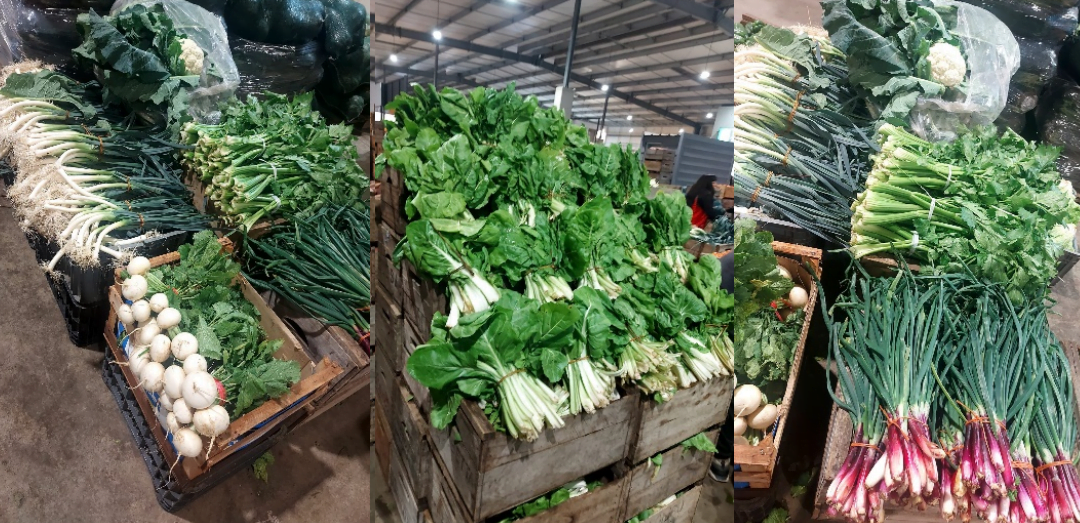
Durante la semana se observó un incremento de la oferta de hortalizas de hoja, luego de que disminuyeran las dificultades productivas asociadas a la humedad y las lluvias de las semanas anteriores.
Comienzan a aparecer los primeros alcauciles, tanto del tipo Porteño como Espina, junto con una mayor presencia de espárragos. Estos ingresos constituyen señales claras del avance de la transición entre el invierno y la primavera.
La recuperación de la oferta fue particularmente evidente en brócoli y coliflor. Estos productos, que venían presentando una oferta más limitada, con predominio de calibres medianos y pequeños y algunos problemas de calidad asociados al exceso de humedad, mostraron una mejora notoria en volumen, calibre y condición comercial. Como consecuencia, se registró un descenso significativo de los precios.
En acelga, espinaca y lechuga la situación se mantiene relativamente estable, aunque se observa una mayor demanda por algunas presentaciones, como lechuga crespa de calibres grandes.
El apio presenta actualmente una muy buena oferta y excelente calidad comercial, con tallos gruesos, blancos y bien desarrollados. Hasta el momento no se observan problemas importantes asociados a enfermedades, a pesar de las condiciones de humedad registradas durante las últimas semanas.
En perejil comienzan a evidenciarse cambios asociados al avance del ciclo y a la proximidad de la primavera. Se observan plantas con tallos más gruesos y hojas más finas, características que aparecen a medida que el cultivo se aproxima a la etapa reproductiva.
Una situación similar comienza a observarse en nabo, donde algunas plantas presentan signos iniciales de floración.
En puerro, rabanito y remolacha no se registran cambios significativos de precios, aunque sí se observa una mejora general de la oferta y del calibre. En particular, la remolacha comienza a presentar una mayor disponibilidad de raíces de calibre grande, luego de varias semanas en las que predominaban tamaños medianos.
Los repollos presentan actualmente buena calidad y mayor disponibilidad de calibres grandes; sin embargo, algunas partidas comienzan a mostrar pérdida de firmeza o compacidad asociada al avance del ciclo y a la proximidad de la floración.
El choclo continúa presentando una situación de oferta limitada. Las existencias de producto importado se encuentran próximas a finalizar y actualmente se registran dificultades para conseguir mercadería en la región. Esta menor disponibilidad, junto con una demanda sostenida, genera una suba significativa de precios, particularmente en el choclo de origen argentino, que se destaca por sus características organolépticas y buena aceptación comercial. Se espera que la oferta vuelva a ampliarse con el ingreso de nuevas partidas importadas y con el avance de la producción hacia la primavera.
LEGUMBRES.
Aparecen las primeras partidas de arvejas provenientes del litoral norte y de habas de la zona sur, contribuyendo a ampliar la diversidad de productos disponibles y reflejando el inicio de la nueva etapa productiva.
En chaucha, la oferta continúa siendo reducida, aunque se espera una recuperación progresiva a medida que avance la primavera y mejoren las condiciones térmicas para su producción.
HORTALIZAS SECAS.
Luego de los incrementos registrados durante la semana anterior, los precios de las hortalizas secas mostraron una mayor estabilidad.
En boniato se observó un comportamiento diferencial según el tipo comercial. El boniato zanahoria presenta una mayor disponibilidad y registra un descenso de precios respecto a la semana anterior. El boniato criollo, en cambio, mantiene los valores alcanzados durante la semana anterior, particularmente en las partidas de mejor calidad comercial y calibres grandes, como aquellas acondicionadas en cajones y con adecuada homogeneidad entre piezas.
En ajo continúa ingresando un volumen importante de producto y se observan partidas de buena calidad. Sin embargo, también permanecen lotes con problemas de conservación, principalmente brotación y deshidratación. Se prevé ingreso de ajo importado durante setiembre, aunque los volúmenes más significativos se esperan hacia mediados de ese mes, debido a complicaciones logísticas durante su transporte. Esta futura incorporación de oferta será relevante para recomponer la disponibilidad a medida que avance la temporada de conservación del producto nacional.
En cebolla se observa una mayor estabilidad de precios, acompañada por un incremento de la oferta de partidas de buena calidad. Sin embargo, continúan presentes lotes con problemas de conservación, particularmente algunos tipos que presentan brotación, manchas y deterioro, condiciones que se ven favorecidas por la humedad ambiental. Como consecuencia, se mantiene una marcada diferenciación de precios entre las partidas que conservan buena firmeza y condición comercial y aquellas que presentan algún tipo de deterioro de la calidad comercial.
La papa mantiene una situación estable, con buena oferta y disponibilidad de producto de buena calidad.
Los zapallos mantienen los valores alcanzados luego de la suba registrada en semanas anteriores, particularmente en Kabutiá.
El calabacín muestra una leve tendencia ascendente para las partidas de mayor calidad, especialmente aquellas de buen calibre y adecuada conservación. Los productos que mantienen buena firmeza, sin deshidratación ni deterioro interno, alcanzan los valores máximos. Sin embargo, una proporción importante de la oferta corresponde a calibres medianos o presenta algún defecto de conservación. En algunos casos se observan frutos que comienzan a presentar deterioro interno, lo que genera una amplia dispersión de precios según calidad.
FRUTAS CÍTRICAS.
Los precios de limón y mandarina se estabilizaron durante la semana, luego de los incrementos observados anteriormente. En limón se destaca una buena oferta proveniente de la zona sur, con calibres adecuados y buena calidad comercial, contribuyendo a sostener los precios. En mandarina, algunas variedades comienzan a finalizar su período de oferta. En algunas partidas se observan síntomas de sobremadurez, deshidratación y bufado, fenómeno en el que la cáscara se separa de la pulpa y disminuye la calidad del fruto. Estas condiciones generan una reducción de los valores comerciales; aunque las variedades que mantienen mejor calidad continúan sosteniendo sus precios.
En naranja se observa el ingreso de algunas partidas de Valencia con mejores características organolépticas, particularmente en sabor. En contrapartida, la oferta de Navel comienza a disminuir. La menor disponibilidad, sumada a las dificultades de cosecha en la zona norte y al avance de la temporada comercial, generó un incremento de precios hacia el final de la semana.
En pomelo también comienza a reducirse la presencia de producto nacional en plaza. Para complementar la oferta nacional, se incorporan partidas importadas.
FRUTAS DE HUERTA.
En frutilla se observa una recuperación parcial de la oferta durante la semana y una leve mejora en la calidad y capacidad de conservación. No obstante, continúa ingresando fruta con insuficiente coloración y madurez, por lo que la calidad comercial sigue siendo heterogénea. La producción de la zona sur todavía representa un volumen reducido y se espera un incremento de los ingresos durante las próximas semanas, a medida que avance la temporada.
FRUTAS DE HOJA CADUCA.
En manzana y pera continúa aumentando la presencia de partidas provenientes de cámaras de atmósfera controlada, lo que genera una mayor diversidad de calidades y, por lo tanto, una mayor diferenciación de precios.
En caqui continúa ingresando producto de la zona norte conservado mediante tecnologías poscosecha orientadas a prolongar su vida útil, entre ellas tratamientos que permiten mantener durante más tiempo las condiciones de calidad comercial. Las partidas disponibles presentan actualmente una buena condición.
También permanecen algunos ingresos de membrillo, sin cambios significativos.
HORTALIZAS DE FRUTO.
En tomate los precios continúan firmes. La oferta permanece relativamente limitada y las condiciones de producción de las últimas semanas continúan afectando la calidad y disponibilidad. El tomate Cherry presenta una oferta particularmente reducida y mantiene los elevados valores alcanzados durante la semana anterior.
En zapallito y zucchini comienza a aparecer algo más de oferta, aunque los volúmenes continúan siendo reducidos.
La berenjena también presenta una oferta limitada. En estos productos, además de la disponibilidad, influye el comportamiento de la demanda. Al tratarse de productos que no forman parte de la canasta más básica de abastecimiento, hacia el final del mes se observa una menor presión de compra, lo que puede de alguna manera moderar parcialmente los precios.
Los morrones mantienen una situación relativamente estable. El morrón verde presenta una operativa algo más dinámica, mientras que los valores de rojo y amarillo permanecen próximos a los registrados al inicio de la semana. Se observa un mayor ingreso de morrón rojo proveniente de Bella Unión, aunque algunas partidas presentan problemas de calidad asociados a una maduración forzada o “estufado”. El manejo mediante temperaturas elevadas para favorecer la coloración puede acelerar también el deterioro, particularmente bajo condiciones de alta humedad. Por este motivo, se observa una amplia dispersión de precios según el estado de madurez, firmeza y condición sanitaria de las partidas.
Scot Consultoría: Los ingresos de los buques se dispararon en setiembre, alcanzando niveles superiores a los observados a lo largo de la serie histórica de ventas del país.
Montevideo | Todo El Campo | La exportación de ganado vivo, evaluada en términos de ingresos, totalizó el equivalente a 150,1 millones de dólares estadounidenses en setiembre, el valor mensual más alto en la historia de Brasil.
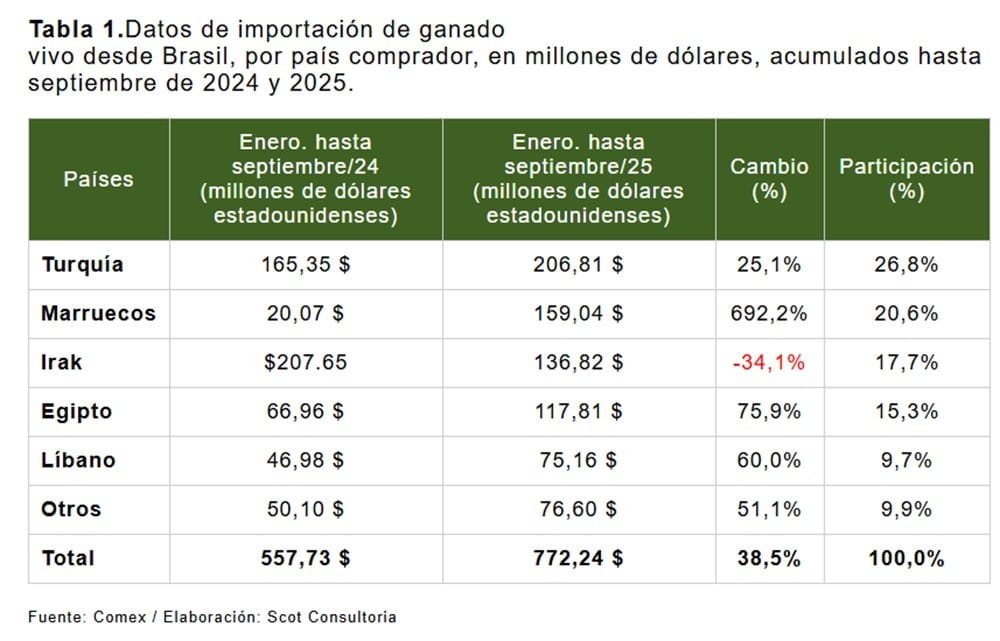
Hasta agosto, los ingresos por la venta de ganado vivo en Brasil sumaban el equivalente a 772,24 millones de dólares estadounidenses —un 38,5% por encima de los observados en el mismo periodo de 2024 (577,73 millones de dólares estadounidenses)—, renovando el máximo anterior registrado en 2014.
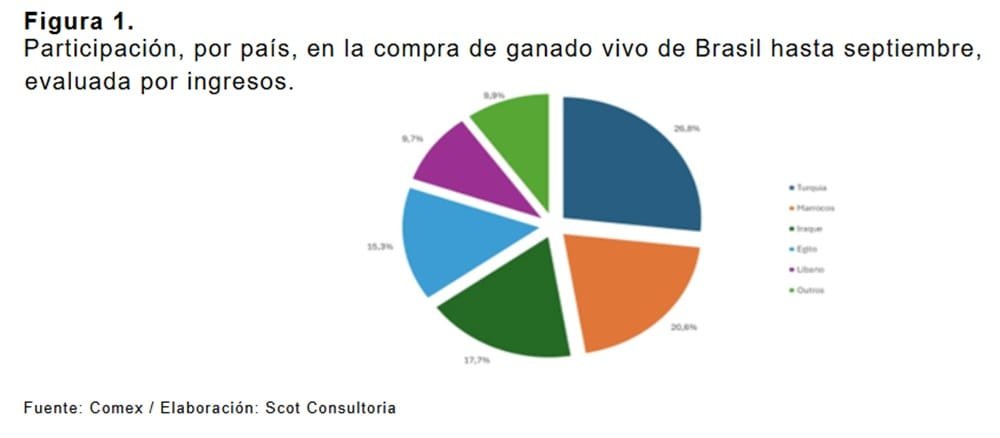
Entre los principales países importadores de ganado vivo procedente de Brasil, los destacados han sido Turquía, Marruecos, Egipto y Líbano, con una falta en relación con el ritmo de compras del año anterior (tabla 1).
Aunque Turquía lidera el ranking de los principales países importadores de ganado vivo brasileño, la importancia del país disminuyó en 2025 en comparación con 2024. El único país, entre los principales importadores, que mostró una caída en las compras fue Irak.
Las exportaciones brasileñas de ganado vivo han crecido, impulsadas por nuevos mercados y una mayor demanda en países clave, reafirmando la posición del país como uno de los principales exportadores del sector.
—
Nota de Ivan Formigoni | Scot Consultoría.
Iván Formigoni es científico animal, doctor en USP-FZEA y fundador de Farmnews. Sus artículos y análisis se pueden seguir aquí.