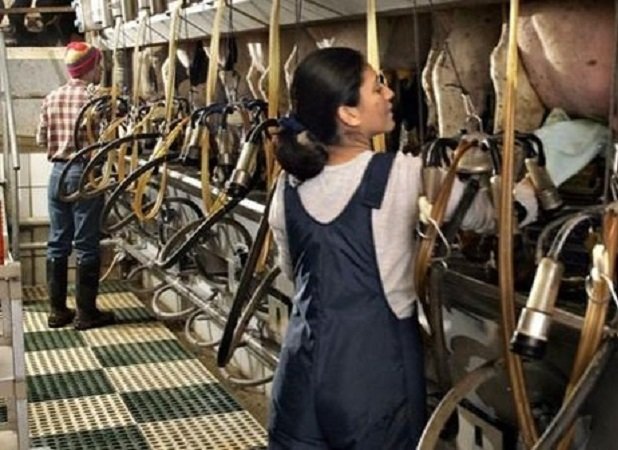
Ya que 2026 será el Año Internacional de la Mujer Agricultura, la Federación Panamericana de Lechería lanzó una encuesta destinada a evaluar el nivel de participación, desafíos y oportunidades de las mujeres en la lechería de región.
Montevideo | Todo El Campo | 2026 fue declarado por las Naciones Unidas como el Año Internacional de la Mujer Agricultora, constituyendo una gran ocasión para reconocer el papel de las mujeres en la seguridad alimentaria global y destacar sus contribuciones al sector agrícola.
Por esa razón, la Federación Panamericana de Lechería (Fepale) lanzó una encuesta destinada a evaluar el nivel de participación, los desafíos y las oportunidades de las mujeres en la lechería de América Latina.
Si eres mujer y estás vinculada a una finca lechera, como trabajadora, propietaria o miembro de la familia, Fepale te invita a compartir tus experiencias y perspectivas respondiendo una breve encuesta.
La participación de la encuestada tomará solo unos minutos y será completamente anónima y confidencial.
Se invita a trasladar la encuesta a las mujeres que están directamente involucradas en la actividad diaria de la lechería, ya sean como trabajadoras, propietarias o miembros de la familia.
Frente a un escenario de encarecimiento de las carnes vacuna y porcina, la carne de ave y el huevo emergen como alternativas nutritivas, accesibles y de alta calidad.
Asunción, Paraguay | Todo El Campo | El rubro de producción cárnica de aves y de huevo mantiene un buen dinamismo en lo que va del año según comentó Néstor Zarza, presidente de la Asociación de Avicultores del Paraguay (Avipar).
Frente a un escenario de encarecimiento de las carnes vacuna y porcina, la carne de ave y el huevo emergen como alternativas nutritivas, accesibles y de alta calidad, que está impulsando una transformación en los hábitos de consumo de proteínas en la región.
Néstor Zarza señaló que el consumo mundial de carne de ave ya supera al de otras carnes, y que esta tendencia también comienza a consolidarse en el país. “Esto nos motiva a seguir creciendo, invirtiendo y generando valor agregado”, aseguró.
La visión no se limita a la carne aviar: el huevo, a pesar de tener un consumo más rezagado a nivel local, muestra una evolución constante.
“Hoy estamos superando el consumo mercantil de 200 huevos por habitante, lo que es una buena señal”, añadió. Aun así, el sector reconoce que existe margen para seguir creciendo, especialmente en un contexto donde el costo general de los alimentos exige opciones accesibles y nutritivas.
Además, se destacó el trabajo del sector cárnico para sostener el abastecimiento del mercado interno como prioridad, mientras se avanza en gestiones para la apertura de nuevos mercados de exportación. “Estamos trabajando para ampliar la producción y, en paralelo, gestionar nuevos destinos para nuestros productos”, explicó.
LOS TRES EJES.
La estrategia común del sector se basa en tres ejes: calidad nutricional, accesibilidad para el consumidor y una apuesta decidida por la innovación en presentaciones y eficiencia en la producción. Una apuesta que está alineada con las nuevas demandas del mercado y con el desafío de alimentar a una población cada vez más exigente y diversa.
HUEVOS A SINGAPUR.
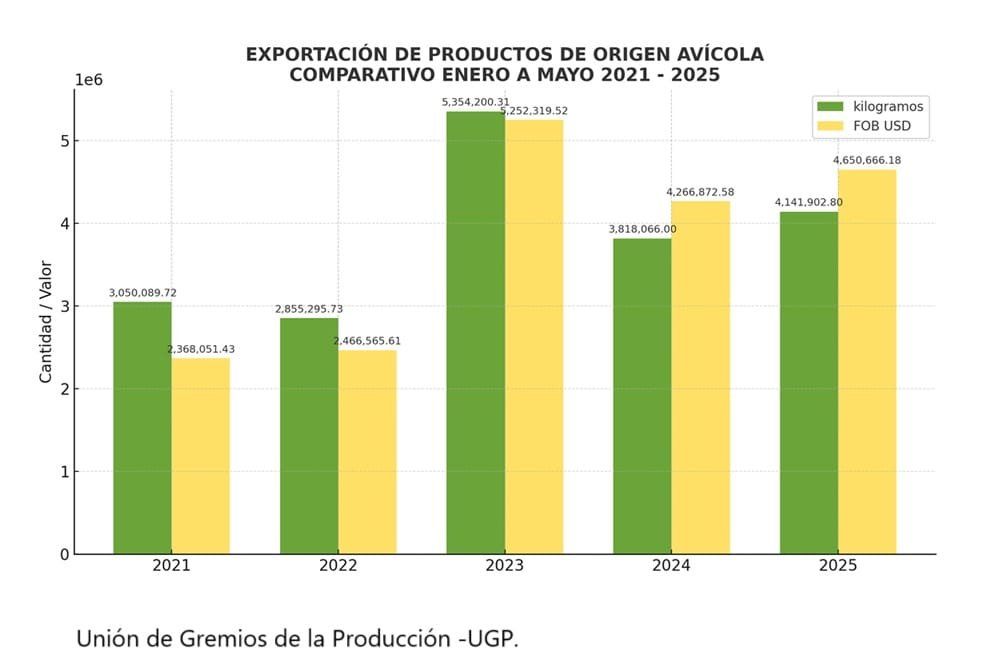
Recientemente se anunció la exportación de huevos a Singapur. La inclusión del segmento, junto a las carnes, refuerza la credibilidad de Paraguay en materia de salud animal.
Montevideo | Todo El Campo | En la semana 23 (del 1° al 7 de junio), el precio de la hacienda volvió a subir fortaleciendo el mercado ganadero.
El comentario de la Asociación de Consignatarios de Ganado (ACG) para la semana analizada fue “demanda activa, mercado firme”.
El novillo gordo de exportación, especial en pie, US$ 2,67 (+3 centavos); a la carne, US$ 4,89 (+9 centavos).
La vaca gorda especial, en pie, US$ 2,35 (+5 centavos); a la carne, US$ 4,68 (+10 centavos).
La vaquillona gorda, especial, en pie, US$ 2,50 (+5 centavos); a la carne, US$ 44,75 (+10 centavos).
Los valores de promedio, para el novillo gordo, en pie tuvieron una suba de 3 centavos, a US$ 2,57; a la carne de 9 centavos, a US$ 4,83.
La vaca gorda, en pie, US$ 2,24 (+4 centavos); a la carne, US$ 4,60 (+2 centavos).
Vaquillona gorda, en pie, US$ 2,45 (+3 centavos); a la carne, US$ 4,70 (+10 centavos).
OVINOS.
El comentario de la ACG para los ovinos fue que “continúa la buena demanda para todas las categorías”.
Todas las categorías ajustaron al alza: corderos, US$ 4,37 (+2 centavos); borregos, US$ 4,37 (+3 centavos); capones, US$ 3,71 (+4 centavos); y las ovejas, US$ 3,61 (+4 centavos).
REPOSICIÓN.
El comentario para la reposición: “Con oferta reducida, mercado firme”.
El ternero y la ternera subieron. El ternero lo hizo a US$ 2,90 (+1 centavo); en tanto la ternera a US$ 2,60 (+6 centavos).
La vaca de invernada se mantuvo en US$ 1,90, sin cambios respecto a la semana pasada.
FAENA.
En la semana se faenaron 51.130 vacunos, de los cuales el 48,8% fueron novillos.
En ovinos, la faena sumó 10.235 animales.
WALTER HUGO ABELENDA: FAENA ALTA Y PRECIOS AL ALZA.
Walter Hugo Abelenda, socio de ACG, analizó el mercado ganadero luego de la reunión de precios del lunes 9 de junio.
“Lo que hay que resaltar y que lo dicen los números”, y es que hubo una “faena muy alta, con más de 50.000 cabezas” a pesar de tener un día menos, “lo cual habla a las claras de la intención de la industria de seguir dando pelea contra una oferta que se está volviendo muy escasa”.
De esa manera se genera “una notoria firmeza en el mercado”, agregó, con subas de 10 centavos en varias categorías.
La reposición tuvo “menor oferta y muy firme en la medida que se va reponiendo el gordo que se vende”.
Este acuerdo se enmarca en el convenio marco suscrito por ambas instituciones en 2022 y responde a uno de los objetivos estratégicos de Inale: impulsar un sector más sostenible y comprometido con las preocupaciones ambientales de los consumidores.
Montevideo | Todo El Campo | En el marco de la Expo Sostenible, el Instituto Nacional de la Leche (Inale) y el Ministerio de Ambiente (MA) firmaron un convenio específico para la mejora del desempeño ambiental en materia de pérdida y desperdicio de alimentos (PDA) en la cadena láctea.
Participaron de la rúbrica, el ministro de Ambiente, Edgardo Ortuño, y el presidente del Inale, Ricardo de Izaguirre.
Este acuerdo se enmarca en el convenio marco suscrito por ambas instituciones en 2022 y responde a uno de los objetivos estratégicos de Inale: impulsar un sector más sostenible y comprometido con las preocupaciones ambientales de los consumidores.
La cadena láctea es una de las tres priorizadas en la Estrategia Nacional PDA, elaborada por el MA entre 2022 y 2023, que busca reducir las pérdidas y desperdicios de alimentos con metas concretas a 2027 y 2032. En este marco, el nuevo convenio tiene como objetivo general la implementación de mecanismos que contribuyan al desarrollo sostenible del sector, a través de la cuantificación, prevención y reducción de las PDA.
OBJETIVOS ESPECÍFICOS DEL CONVENIO.
Para alcanzar este objetivo, se conformará un grupo de trabajo liderado por Inale, con apoyo técnico del MA.
Entre sus principales metas se destacan:
Promover buenas prácticas de bienestar animal en el tambo.
Relevar solicitudes de información existentes para evitar el doble reporte.
Identificar herramientas para reducir mermas en la industria y la quesería artesanal.
Definir una hoja de ruta a 2027 y 2032 alineada con las metas de la Estrategia Nacional PDA.
Analizar el impacto de las medidas propuestas sobre las emisiones de gases de efecto invernadero, con foco en leche fluida y queso artesanal.
Gestionar fuentes de financiamiento para las acciones definidas.
PRODUCTOS ESPERADOS.
El grupo técnico tendrá a su cargo la elaboración de tres productos concretos:
Programa de capacitación en bienestar animal dirigido a tambos.
Sistema de seguimiento y medición de PDA, con indicadores de benchmarking para los principales eslabones: producción primaria, industria y distribución.
Hoja de ruta hacia 2027 y 2032, con acciones claras para alcanzar las metas establecidas.
COORDINACIÓN Y VIGENCIA
El convenio tendrá una vigencia inicial de un año, renovable automáticamente, y establece como responsables de la coordinación a Marisol Mallo y Cynthia Lima por el MA, y Ernesto Triñanes por Inale.
Ante un nuevo ejercicio fiscal para las empresas agropecuarias.
Cr. Eduardo Appoloni | Montevideo | Todo El Campo | El próximo 30 de junio cierra un nuevo ejercicio fiscal para las empresas agropecuarias y entendemos importante repasar algunos de los principales impuestos del sector.
Estos impuestos los podemos separar en dos grandes capítulos:
1. IMPUESTOS A LA RENTA
A los efectos fiscales, dentro de las rentas agropecuarias podemos tener dos categorías: las derivadas de la actividad agropecuaria, que son aquellas destinadas a obtener productos primarios, vegetales o animales, y aquellas otras rentas comprendidas como son los servicios agropecuarios prestados por productores, enajenaciones de activos fijo afectados a las actividades agropecuarias, actividades de aparcería, pastoreo, medianería y similares. En la actualidad nos encontramos con dos impuestos que gravan las rentas agropecuarias: Impuesto a las Rentas de las Actividades Empresariales (en adelante IRAE) e Impuesto a la Enajenación de Bienes Agropecuarios (en adelante Imeba).
El IRAE grava las rentas de fuente uruguaya y su alícuota es del 25%, mientras que el Imeba grava la primera enajenación de productos agropecuarios a cualquier título a contribuyentes de IRAE, organismos municipales y nacionales así como la exportación de bienes, y su alícuota varía entre 0% y 2,5% dependiendo del bien enajenado. Lo particular del Imeba es que afecta a la mayoría de los productores agropecuarios, siendo para algunos un impuesto final y para otros un pago a cuenta (contribuyente de IRAE). Serán contribuyentes de Imeba aquellos productores con una explotación agropecuaria menor a 1250 hectáreas IC 100 y cuyos ingresos del año anterior no superen los 2.500.000 de UI (aproximadamente US$ 380.000).
Los siguientes sujetos pasivos no podrán optar por este régimen ya que están inhabilitados por su forma jurídica: sociedades anónimas, sociedades en comandita por acciones, establecimientos permanentes de no residentes, fondos de inversión cerrados de crédito y fideicomisos, salvo los de garantía.
Los restantes contribuyentes que obtengan rentas agropecuarias y no cumplan con las condiciones antes mencionadas, estarán incluidos en el IRAE. Dentro de este impuesto existe la posibilidad de tributar por un régimen simplificado (IRAE Ficto), donde pueden optar aquellos contribuyentes que también quedaban incluidos en el Imeba por su forma jurídica y que sus ingresos agropecuarios del ejercicio anterior no superen las 4.000.000 de UI (aproximadamente US$ 614.000)
2. IMPUESTO AL PATRIMONIO.
Aquellas explotaciones agropecuarias cuyos activos superen las 12.000.000 de UI (aproximadamente US$ 1.843.000) serán contribuyentes del Impuesto al Patrimonio Agropecuario (en adelante IP).
Las entidades con acciones al portador y las no residentes (excepto las personas físicas) no se encuentran incluidas en esta exoneración y estarán gravadas desde el inicio.
Para determinar el valor de los activos se deben considerar dos aspectos:
a) El valor del los inmuebles rurales que sean propiedad de la empresa. Este se determina por el valor de catastro al 2012 actualizado por el Índice de Precios de Agricultura, Ganadería, Caza y Silvicultura.
b) El valor ficto de bienes muebles y semovientes. Se determina como el 40% del valor de los inmuebles rurales computándose para quienes realicen explotación agropecuaria, sin importar la titularidad del inmueble.
Las tasas del IP varían de acuerdo al valor de los activos fiscales. Cuando los activos no superan las 30.000.000 UI (aproximadamente US$ 4.609.000) es del 0,75%, mientras que cuando exceden este tope es del 1,5%.
En este impuesto existe una sobretasa que se aplica en aquellas explotaciones agropecuarias en donde los activos fiscales superan las 30.000.000 UI (aproximadamente US$ 4.609.000) y cuyas alícuotas van desde el 0,7% al 1.5%.
Cuando un contribuyente verifica ser parte de una Unidad Económica Administrativa, a los efectos de determinar el impuesto o la alícuota de la sobretasa, se deben considerar todos los activos de las entidades que la integran.
OTROS ASPECTOS DE INTERÉS.
-Facturación electrónica, estarán exonerados de esta obligación aquellos productores que se dediquen exclusivamente a actividades agropecuarias y cuyos ingresos en el ejercicio no superen los 4.000.000 de UI (aproximadamente US$ 614.000).
-Los saldos de impuestos del ejercicio cerrado al 30 de junio del 2025, se deberán abonar en el mes de octubre 2025
-Los arrendamientos de un establecimiento rural no se consideran renta agropecuaria, y siguen el mismo tratamiento que las rentas de capital.
-Los anticipos de impuestos se realizan en forma trimestral. Si el contribuyente lo prefiere, tiene la opción de hacerlo mensualmente.
-Los productos agropecuarios se encuentran gravados bajo el régimen de IVA en Suspenso. Esto habilita a los contribuyentes de IRAE a solicitar créditos fiscales por el IVA Compras (directamente relacionado con los ingresos derivados de la actividad agropecuaria) para el pago de futuras obligaciones.