Se comercializaron lotes Merino, cruza fina, Ideal y Corriedale.
Montevideo | Todo El Campo | La pasada que finaliza concretó los siguientes negocios de lana según lo informado por el Secretariado Uruguaya de la Lana (SUL).
Los siguientes son resultados de mediciones objetivas (diámetro promedio y rendimiento al lavado, principalmente), la presentación (lanas acondicionadas con grifa o no), la información del romaneo (proporción de lana vellón A, vellón B y vellones inferiores) el contar con certificaciones y el plazo del pago inciden en los precios logrados.
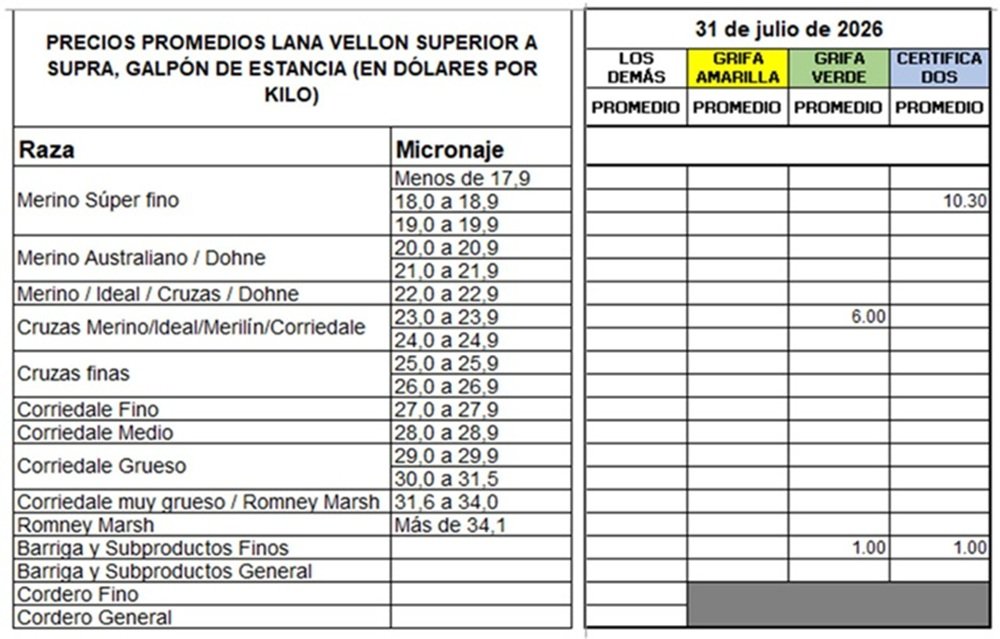
Lote Merino – 2.450 kg. Lote acondicionado, grifa verde y con certificación RWS. Diámetro promedio 18,7 micras y con rendimiento al lavado de 79,6 %. Precio de venta: U$S 10.30 el vellón y U$S 1.00 los subproductos. Plazo de pago, 60 días.
Lote Merino – 5.000 kg. Lote acondicionado, con grifa verde. Diámetro promedio 19,4 micras y con rendimiento al lavado de 78,9 %. Precio de venta: U$S 9.50 el vellón y U$S 1.00 los subproductos. Plazo de pago, 90 días
Lote Merino – 3.300 kg. Lote acondicionado, con grifa verde y certificación RWS. Diámetro promedio 19,6 micras y 74,9 % de rendimiento al lavado. Precio de venta: U$S 9.50 el vellón y U$S 1.00 los subproductos. Plazo de pago, 60 días. (Se aclara fue negocio de viernes de la semana pasada).
Lote Merino – 1.900 kg. Lote acondicionado, con grifa verde. Diámetro promedio 20,0 micras y 77,9 % de rendimiento al lavado. Precio de venta: U$S 8.50 el vellón y U$S 1.00 los subproductos. Plazo de pago, 60 días.
Lote cruza fina – 3.700 kg. Lote acondicionado, con grifa verde. Diámetro promedio 21.7 micras y 80.3 % de rendimiento al lavado. Precio de venta: U$S 7.15 el vellón y U$S 1.00 los subproductos. Plazo de pago, 30 días.
Lote Ideal – 9.200 kg. Lote acondicionado, con grifa verde. Diámetro promedio 23,0 micras y 78,7 % de rendimiento al lavado. Precio de venta: U$S 6.00 el vellón y U$S 0.60 los subproductos. Con 90 días de plazo de pago.
Lote cruza fina – 2.000 kg. Lote acondicionado, con grifa verde y certificación RWS. Diámetro promedio 24.5 micras y 79.0 % de rendimiento al lavado. Precio de venta: U$S 4.50 el vellón y U$S 0.80 los subproductos. Plazo de pago, 45 días.
Lote Corriedale – 4.000 kg. Lote acondicionado, con grifa verde. Diámetro promedio 25,0 micras. Precio de venta: U$S 4.00 el vellón y U$S 0.60 los subproductos. Con 30 días de plazo de pago.
Lote Corriedale – 5.000 kg. Lote acondicionado, con grifa verde. Diámetro promedio 28,1 micras y rendimiento al lavado de 81,0 %. Precio de venta: U$S 2.50 el vellón y U$S 0.60 los subproductos. Con 30 días de plazo de pago. (Se aclara fue negocio de la semana pasada).
Lote Corriedale – 2.000 kg. Lote acondicionado, con grifa verde (sin coreo). Precio de venta: U$S 2.25 el vellón y U$S 0.60 los subproductos. Pago contado.
Lote Corriedale – 5.000 kg. Lote tradicional sin resultados de coreo (se estima finura en 28 micras). Precio de venta: U$S 2.00 el vellón y U$S 0.40 los subproductos. Con 30 días de plazo de pago.
Foto de portada: SCCU.
—
Negocios del mercado lanero. Cuando de la Unión de consignatarios y rematadores laneros del Uruguay integrante de la Cámara Mercantil
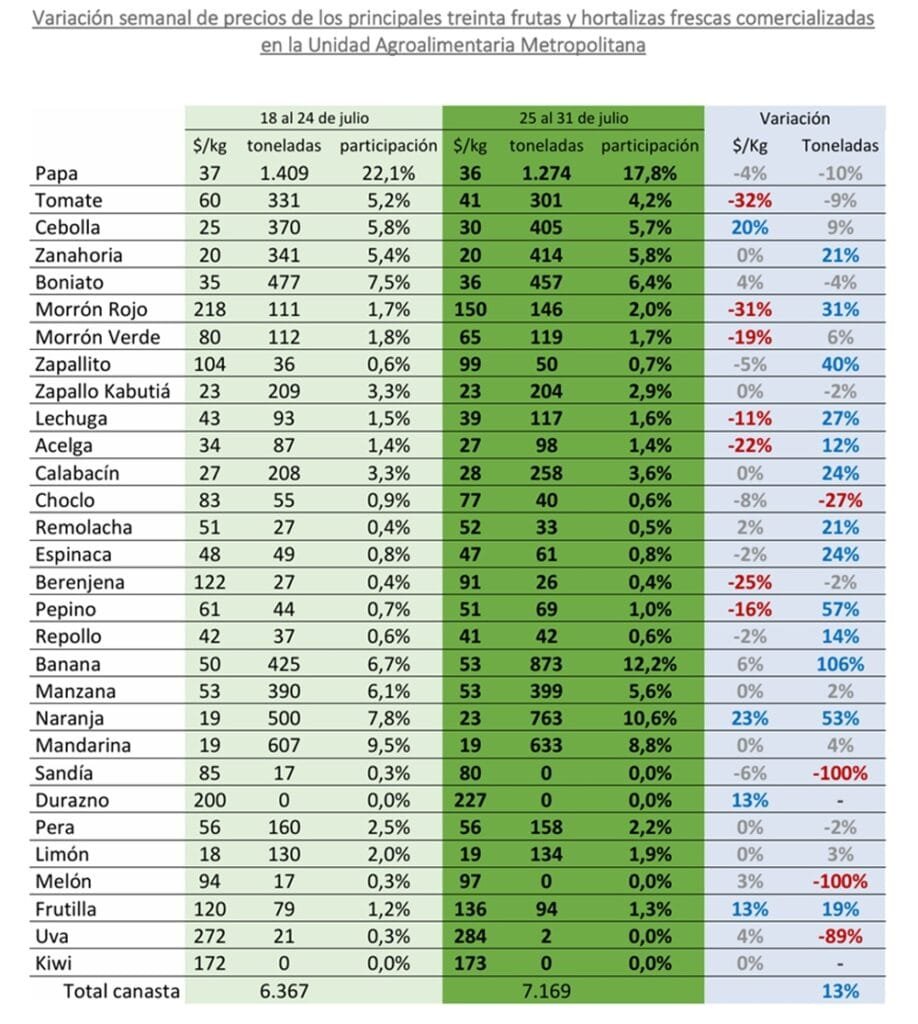
Montevideo | Todo El Campo | El informe semanal de precios e ingresos a la Unidad Agroalimentaria Metropolitana (UAM), elaborado por e Observatorio Granjero, destaca que en la semana del 25 al 31 de julio, hay una abundante oferta de hortalizas de hojas.
HORTALIZAS DE HOJA, BROTE E INFLORESCENCIA.
Para esta categoría la oferta continúa aumentando y se mantiene muy abundante, favorecida por las condiciones propias de la época.
En acelga, espinaca y lechuga se observa una importante disponibilidad de mercadería, con mejoras notorias en calidad comercial y calibres, lo que continúa generando presiones bajistas sobre los precios.
Situación similar se registra en nabo, perejil, puerro, apio y remolacha, donde el incremento de la oferta, junto con una mayor presencia de partidas de buen tamaño y calidad, determina una tendencia general a la baja en los valores de comercialización.
Para el grupo de las brasicáceas persiste una abundante oferta de brócoli y coliflor, manteniendo la presión bajista sobre sus precios.
En contraste, comienza a observarse una menor disponibilidad de repollito de Bruselas, así como de repollo blanco de calibre grande. En este último predominan partidas de calibres pequeños y con menor compactación de cabeza, lo que genera una mayor dispersión de precios entre partidas de diferente calidad.
HORTALIZAS DE FRUTO.
Durante la presente semana se registró un incremento significativo de la oferta, principalmente por un mayor ingreso de mercadería procedente del litoral norte, especialmente de la zona de Bella Unión. Como consecuencia, la mayoría de los productos del grupo presentan una tendencia bajista en los precios.
Las mayores bajas se observaron en berenjena, pepino, zapallito, zucchini, morrón rojo y tomate cherry, debido al aumento del volumen ofertado.
En morrón rojo, el mayor ingreso de partidas del norte permitió aliviar la escasez observada en semanas anteriores.
En tomate continúa observándose una marcada diferenciación según origen y calidad. Las partidas provenientes del litoral norte, afectadas por las condiciones climáticas registradas durante las semanas previas, presentan menor firmeza y capacidad de conservación, alcanzando los valores mínimos de comercialización. En cambio, las partidas de mejor calidad, principalmente procedentes de la zona sur, continúan siendo escasas y logran sostener cotizaciones significativamente superiores debido a su mejor coloración, firmeza y vida poscosecha.
FRUTAS DE HURTA.
La oferta de frutilla continúa incrementándose y se observan partidas de muy buena calidad comercial, con mejor coloración y presentación respecto a semanas anteriores. Este aumento de la disponibilidad contribuye a mantener un abastecimiento fluido en el mercado mayorista.
FRUTAS CÍTRICAS.
Se registra una reducción en la proporción de la oferta de naranja de calidad comercial superior, especialmente de variedades tipo ombligo. Las condiciones de humedad de los últimos días han dificultado las labores de cosecha, reduciendo el volumen de partidas con estándares superiores de calidad y generando leves aumentos en los precios de las partidas de mejor calidad.
En mandarinas, limones, pomelos y quinotos la oferta continúa siendo abundante y estable, sin cambios relevantes en los valores de comercialización.
HORTALIZAS SECAS.
La situación general de este grupo permanece estable, sin cambios significativos en la mayoría de los productos.
En boniato desaparecen prácticamente las diferencias de precios entre los tipos Criollo y Zanahoria, observándose valores similares para las partidas de mejor calidad.
En ajo y cebolla continúa aumentando la oferta de mercadería de buena calidad comercial, lo que mantiene estables los precios. Sin embargo, en cebolla colorada la disponibilidad continúa siendo reducida, registrándose una tendencia alcista debido a la escasez de partidas de buena conservación.
En papa y zanahoria se mantiene una oferta abundante de partidas de reciente cosecha y buena calidad, con estabilidad en los valores de comercialización. En zanahoria continúa incrementándose la participación de mercadería procedente del litoral norte.
En zapallos tipo Kabutiá y Calabacín la oferta permanece estable. El calabacín continúa siendo el tipo más demandado, aunque sin modificaciones relevantes en los precios respecto a semanas anteriores.
FRUTAS DE HOJA CADUCA.
No se registran cambios significativos respecto a la semana anterior.
Manzana y pera mantienen una oferta estable y precios sin variaciones importantes.
Continúan ingresando las primeras partidas nacionales de arándano, incrementando gradualmente su presencia en la plaza mayorista.
La oferta de caqui y membrillo continúa disminuyendo progresivamente, acorde al avance de la temporada, sin generar modificaciones relevantes en los niveles de precios.
El Balance Energético Nacional confirma que la movilidad eléctrica dejó de ser incipiente y se transformó en un componente clave de la demanda de energía.
Montevideo | Todo El Campo | El Ministerio de Industria, Energía y Minería (MIEM), a través de la Dirección Nacional de Energía (DNE), presentó el Balance Energético Nacional (BEN) correspondiente a 2025. La directora nacional de Energía, Arianna Spinelli, expuso los principales resultados del informe durante una actividad virtual realizada el 30 de julio.
Spinelli subrayó que la edición 2025 completa una serie ininterrumpida de 61 años, lo que permite analizar la evolución del sistema energético nacional, identificar tendencias, evaluar el impacto de las políticas implementadas y planificar con mayor solidez los desafíos futuros.
En su presentación, la jerarca informó que en 2025 la economía uruguaya creció un 1,8%, mientras que el consumo final de energía aumentó un 2,5%. Señaló que estos resultados permiten profundizar el análisis sobre los sectores que impulsaron ese crecimiento, las fuentes de energía utilizadas y las transformaciones tecnológicas y estructurales que atraviesa el país.
Recordó que Uruguay transformó profundamente su matriz de generación eléctrica durante las últimas décadas, lo que posicionó al país como un referente internacional en la materia. En 2025 el 98% de la electricidad generada provino de fuentes renovables, un dato similar al de los últimos años.
Agregó que el desafío actual consiste en profundizar las políticas de eficiencia energética y avanzar en la electrificación de la demanda, mediante la sustitución de combustibles fósiles por electricidad de origen renovable, como condición indispensable para continuar reduciendo las emisiones de gases de efecto invernadero y cumplir con los compromisos climáticos.
En ese contexto hay “una señal significativa” y es que por primera vez, el consumo de electricidad asociado al transporte eléctrico superó el consumo conjunto de los sectores cuero y textil y alcanzó aproximadamente el 70% del consumo eléctrico del sector del cemento.
“La movilidad eléctrica ha dejado de ser un fenómeno incipiente para convertirse en un componente cada vez más relevante”, señaló Spinelli que añadió: tales avances son el resultado de políticas públicas sostenidas durante años.
ALGUNOS DE LOS RESULTADOS.
EVENTOS RELEVANTES
En 2025 el PBI aumentó 1,8 % respecto a 2024, mientras que el consumo energético se incrementó 2,5 %.
El parque vehicular de livianos (en el que no se consideran birrodados, trirrodados y camiones) creció 5%; 3 puntos porcentuales corresponden a vehículos eléctricos e híbridos y 2 puntos porcentuales, a vehículos a combustión interna (gasoil y gasolina). Este incremento de la movilidad eléctrica explica que el consumo de electricidad en este sector haya superado el conjunto de dos sectores industriales (cuero y textil) y que alcance el 70% del consumo eléctrico de la industria del cemento.
El pico de demanda de 2025 se registró en el verano, el 7 de marzo, y fue de 2.507 MW.
ABASTECIMIENTO
El BEN 2025 muestra que el 42% del abastecimiento de la matriz energética primaria tuvo origen en los residuos de biomasa. Les siguen los derivados del petróleo, con el 33%, una cifra inferior al promedio del período 2014-2024 (39%). A continuación, aparecen la energía de origen hidroeléctrico y la leña, cada una con el 8%; y la energía eólica, con el 6%.
GENERACIÓN ELÉCTRICA.
Aunque la infraestructura para la generación eléctrica no tuvo variaciones importantes respecto de 2024, se destaca el crecimiento del 2% de la potencia instalada en solar fotovoltaica. Además, hubo un aumento del 14% en la microgeneración solar respecto del último informe del BEN.
CONSUMO FINAL ENERGÉTICO.
En cuanto al consumo final energético por sectores, el BEN 2025 muestra que el 52 % corresponde a la industria; el 24%, al transporte; y el 15%, a los hogares. Esta tendencia, en la que la industria lidera el consumo, permanece sin cambios desde 2008. Aun así, el transporte presenta un consumo creciente.
Si se analizan las fuentes se observa que, al igual que en 2024 -cuando este hecho se registró por primera vez-, los residuos de biomasa lideran con el 37% siendo la principal fuente de energía consumida. Le siguen los derivados del petróleo (33%), los que, sumados al gas natural (1%), ubican la participación de las energías fósiles en el 34%. El consumo de derivados del petróleo viene en aumento en cifras absolutas, pero su participación en el consumo final ha disminuido en las últimas décadas.
En el sector residencial, el principal energético es la electricidad, y se registra un consumo creciente de leña. En la industria, la estructura de consumo varía según el subsector industrial. En el transporte, por su parte, predominan el gasoil y la gasolina, más allá del aumento sostenido del consumo eléctrico.
El BEN señala que, desde 2005, se registra un consumo energético creciente de biomasa, un aumento en la intensidad energética final y una disminución en la intensidad de emisiones de CO₂.
CONTEXTO INTERNACIONAL.
Uruguay es uno de los países con mejor desempeño en el Índice del Trilemma Energético, elaborado por el World Energy Council. Este incorpora tres dimensiones: seguridad energética, equidad energética y sustentabilidad medioambiental. En la región se ubica en primer lugar, y a nivel mundial ocupa el puesto 21.
Sanguinetti advierte que los agravios entre Argentina y Brasil no son solo un cruce personal: comprometen la estabilidad institucional y la imagen internacional del bloque.
Montevideo | Todo El Campo | El expresidente Julio María Sanguinetti expresó su preocupación por el deterioro en que está cayendo el Mercosur, lo cual compromete la credibilidad del bloque y debilita la imagen de la región en un momento clave para su inserción internacional.
En una columna de opinión en el semanario Correo de los Viernes, el histórico referente del Partido Colorado escribió calificó de “triste espectáculo” el que ofrece el Mercosur, poco tiempo después de firmar un Tratado con la Unión Europea.
El presidente argentino, Javier Milei, va a un acto político partidario en Brasil -del candidato opositor- “y lanza una serie de improperios contra su colega” Luiz Inacio Lula da Silva.
“La sola visita del presidente argentino a un acto opositor es algo que claramente desprecia el principio cardinal de no intervención de los Estados en los asuntos internos de los demás”, apunto, una conducta en la que también ha caído el presidente de Estados Unidos, Donald Trump.
Aclaró que no se refiere a la condena de alguna dictadura como la venezolana o la nicaragüense, “sino de expresiones hostiles hacia gobiernos democráticos, que han terminado en cosas tan absurdas como que Canadá sea hoy castigado con un arancel del 50% cuando está ligado a los EE.UU. por un tratado que se desconoce arbitrariamente”.
Brasil y Lula no es el primer acto adverso de Milei. Antes en España asistió a un acto de Vox, también opositor, a “insultar al presidente (Pedro) Sánchez y a su esposa” Begoña Gómez.
Con el mandatario brasileño lo hizo “a un nivel soez”, en el propio Brasil y en plena campaña electoral.
Todo eso ha llevado más que a un debate a “un cruce de agravios”, pero hay que “reconocer la templanza del presidente de Brasil” que “ha contestado humorísticamente y, fuera de llamar a su embajador en Buenos Aires, hasta el momento de escribir estas líneas no ha tomado medidas de reacción que estarían más que justificadas”, observó Sanguinetti en su columna publicada el viernes 31.
El expresidente colorado reconoce que en el último período Lula ha sido “más intransigente de lo que fue en sus anteriores mandatos”, e “incluso suele expresar malhumores cuando antes se caracterizaba por lo contrario”. De todas maneras, “es un presidente democrático elegido tres veces limpiamente por el voto popular, incluso la última luego de haber estado preso. Nadie puede desconocer esa enorme legitimidad y, en el caso, que no se ha dejado arrastrar a replicar los insultos con otros igualmente soeces”.
EL MERCOSUR “EN ENTREDICHO”.
Pero el punto que Sanguinetti quiere poner sobre la mesa es que esa situación pone al Mercosur “en entredicho”.
“¿Cómo pueden mirarnos desde una Europa con la que acabamos de firmar un acuerdo comercial tan relevante? ¿Cómo desde los EE.UU., donde no solo radica el titular de la Casa Blanca, sino un Congreso que nos observa y, sobre todo, un empresariado de enorme relevancia? Los propios organismos financieros internacionales, tanto como los agentes privados en el mundo de la banca, podrán entender los valores de estabilidad de nuestro país, pero naturalmente toman nota de la fragilidad de los vínculos regionales”.
“Nuestro clásico argumento del Uruguay como ‘puerta de entrada’ a la región se hace ilusorio”, enfatizó.
Jorge Andrés Rodríguez se refirió a las difíciles negociaciones entre los países del Mercosur para repartir el cupo de exportación a la UE y criticó las exigencias unilaterales del mercado comunitario.
Montevideo | Todo El Campo | El Ing. Agr. Jorge Andrés Rodríguez, vicepresidente de la Federación Rural y presidente de Federación de Asociaciones Rurales del Mercosur (FARM) dijo que los países del Mercosur han establecido estrategias distintas y todos quieren sacar partido respecto a las negociaciones sobre cómo distribuir la exportación de carne a la Unión Europea.
Entrevistado en el programa Diario Rural de CX4 Radio Rural, Rodríguez abordó los siguientes temas:
Clima y estado de los cultivos y campos: El impacto del sol, la humedad, las lluvias y el rendimiento del ganado (ganancias de peso en los encierros y mercado de reposición).
Precio de los combustibles (Ursea): Opinión crítica sobre el funcionamiento de la Ursea y la paridad de importación de cara al posible ajuste de los combustibles cuando estamos en las puertas de un nuevo mes.
Cuota de la carne y negociaciones en la FARM: Posición de Uruguay, Paraguay y Brasil respecto a la redistribución de cuotas de carne para la Unión Europea (UE ).
Exigencias europeas y bienes públicos: Análisis de las normativas de la UE (trazabilidad, norma 1115) y cómo afectan a los productores locales.
Próximos eventos (Expo Prado): Detalles sobre las reuniones del Foro Mercosur de la Carne, la FARM y la reunión con las cancillerías del Mercosur agendada para setiembre.
Trabas fronterizas en el Mercosur: Crítica a la burocracia, logística y demoras en los pasos de frontera dentro del propio bloque comercial.
Aranceles de Estados Unidos: Una medida muy injusta.
Lo que sigue es un resumen de los asuntos tratados.
URSEA NO ES CREÍBLE.
Consultado sobre lo propuesto por la Unidad Regularizadora de Servicios de Energía y Agua (Ursea) sobre el precio de paridad de importación en combustibles, con un conflicto en Medio Oriente sobre el cual hay intentos de acuerdos que fracasan Rodríguez cuestionó el valor de Ursea al señalar que es una oficina que “se ha descreído mucho como mecanismo de asesoramiento en cuanto al precio del gasoil, porque ha hecho cualquier cosa con respecto a la paridad de importación en los últimos tiempos”.
“La herramienta se desvirtuó, una herramienta que pretendió darle seriedad al sistema, y todos los políticos no encuentran nada mejor que, cuando hacen una buena herramienta, violarla”.
En su cometido original es un organismo “transparente que a veces te va a favorecer y a veces no, así ha sido siempre porque somos tomadores de precio, pero no aprendemos de lo que se hace por ejemplo en el arroz, donde se establece el costo industrial y de ahí para atrás el precio con una paridad de precio que se pueda exportar”. Determinar el valor de los combustibles “tendría que ser igual y de esa manera nos aseguramos que tenemos un combustible competitivo. Está la herramienta, pero ya llegará el día que venga gente (léase gobernantes) que puedan soportar las presiones del gremio y de quien sea”.
CUOTA DE LA CARNE Y NEGOCIACIONES EN LA FARM.
Sobre la cuota de la carne a la Unión Europea “por primera vez se habló en la reunión de la FARM en Palermo, Buenos Aires, de lo importante que sería que el sector productor tuviera un acuerdo”, pero “los países han establecido estrategias distintas y todos quieren sacar partido”.
“La posición más dura es la de Paraguay”, subrayó. En Palermo “se dijeron todas las cosas, con respeto”, con Paraguay en esa “posición muy dura del 25% parejo para todos”. Lo correcto “no es la idea del Mercosur hacia adelante como ellos plantean queriendo igualar las cuotas entre países”.
Además “hay un escenario particular” porque Brasil quedó excluido y hay países que por algún motivo no cumplieron con la cuota”.
“Estamos hablando de Paraguay que es un 8, 9 o 10%, no más de eso y cuando tuve que intervenir dije que como productores hemos puesto mucho dinero, no solo en aranceles externos sino en costos nuestros con la trazabilidad total del rodeo, en estar preparados desde hace dos años cuando salió la norma 1115 para poder exportar”, todo eso “cuesta mucho y hay que reconocer ese proceso”.
También mencionó “el desarrollo de la industria, el Instituto Nacional de Carnes (INAC) que es único con la participación del Estado, de los productores y de la industria. Son muchas cosas y tenemos que tener diferencia”, enfatizó.
Otro punto es “la historia de cumplimientos y de negocios. De hecho, Uruguay hoy es el que está mejor posicionado en cuanto a certificaciones de carne para entrar en este nuevo cupo”.
Por todo esto, “en la parte de definición exhortamos como FARM a tener alguna señal en cuanto a que las partes privadas estamos de acuerdo”, algo que Paraguay entendió “porque hay razonabilidad. Lo que pasa que también hay otros intereses que tienen que ser compensados y eso es algo que maneja Cancillería”.
Por otra parte precisó que las cuotas que se acuerden son de máximo, hasta ahí. Puede pasar que los países no cumplan con ese total y no pasa nada porque ya hay ejemplos de incumplimientos.
Lo importante lograr los mejores precios de la carne y que eso llegue al productor y a toda la cadena, apuntó.
El entrevistado evaluó críticamente la conducta de la Unión Europea que después de firmar el acuerdo con el Mercosur impuso cláusulas sin consultar.
UNA DECISIÓN INJUSTA.
Sobre en cierre de la entrevista Rodríguez reflexionó sobre los aranceles de Estados Unidos. “Da para hablar mucho, es una medida muy injusta porque acusa sin distinción de países. Uruguay produce alimentos de calidad cumpliendo con altos estándares de calidad y la Organización Internacional del Trabajo (OIT)”.
“No merecemos estar en la misma bolsa que otros, y generalizar de esa manera es un atropello más que nos debe llevar a poner el grito en el cielo”, opinó.
Siendo un país totalmente exportador, Uruguay debería tener mucha más conciencia de la gravedad que significa eso, así como la gravedad de tener el puerto de conflicto en conflicto. “Nos falta madurez política”.
ENTREVISTA COMPLETA.
Producción periodística de Estela Apollonio – Diario Rural CX4 Radio Rural.