Aunque el porcentaje es insoportablemente alto, mejoró algo frente a los 62 pesos cada 100 de la medición anterior. Argentina debería seguir mejorando para dar respiro al sector agropecuario.
Montevideo | Todo El Campo | A pesar del perfil “libertario” del presidente argentino, Javier Milei, el Estado de ese país sigue tragándose los ingresos que genera el sector productivo. El último informe de la Fundación Agropecuaria para el Desarrollo de Argentina (FADA) establece que el Estado se queda con el 58% de la renta agrícola.
“El peso de los impuestos sigue siendo alto”, del “58% de la renta agrícola”, expresa y se preguntan los autores del documento: “¿Qué pasaría si bajaran? ¿Por qué nos serviría a todos? La baja temporal de retenciones muestra su impacto. ¿Y si siguieran bajando hasta eliminarse?”
Aunque alta, la participación del Estado que ahora es del 58% de la renta, tuvo una baja de 6,3% “en relación a la última medición que había dado 64,3%”. El informe de FADA es trimestral.
Actualmente, “de cada 100 pesos, 58 se van en impuestos, hace unos meses se iban 64”.
La Ec. jefe de FADA, Nicolle Pisani, explicó: “Aunque la carga impositiva bajó levemente desde la última medición aún sigue siendo alta, más de la mitad se lo queda el Estado. Si esa mochila fuera más liviana ayudaría a que haya más inversiones, más producción, más trabajo y más consumo en general”.
“La disminución se vincula con el impacto de la baja temporal de las retenciones o derechos de exportación (DEX) sobre los cultivos, combinado con una leve mejora en los precios de los granos, por eso una de las preguntas es ¿qué pasaría si la medida temporal fuera el puntapié hacia la eliminación total? Podría traer más beneficios”, destacó la economista.
“Esta baja beneficiaría a todos, porque ante menos impuestos, se generan más inversiones, lo que trae más producción, más empleo y todos podemos consumir más. Podemos verlo en una rueda en la que estamos todos, con menos impuestos se va destrabando esa rueda y se moviliza toda la economía”, agregó Antonella Semadeni, otra economista de FADA.
El informe trimestral de FADA mide qué porcentaje de la renta agrícola (el valor de la producción menos los costos) se destina al pago de impuestos nacionales, provinciales y municipales. Esta renta se distribuye en tres: impuestos (participación del Estado), renta de la tierra y resultado agrícola. En esta medición, los impuestos no coparticipables representaron 57,7% del total, los coparticipables 34,2% y los provinciales y municipales 7,1%.
Mientras que el promedio ponderado de cultivos a nivel nacional es de 58%, la participación del Estado en soja es del 62,4%, maíz 49,7%, trigo 72,6% y girasol 55,1%.
¿EN QUÉ IMPACTA LA BAJA TEMPORAL DE LAS RETENCIONES?
Cuando baja la carga de impuestos al campo esto trae un impacto positivo para todos. Menor carga impositiva se traduce en más inversión, más empleo y un mayor desarrollo para Argentina, favoreciendo el crecimiento económico y abriendo nuevas oportunidades en distintas áreas productivas. La reducción de impuestos actúa como un incentivo clave para el desarrollo económico.
Por otra parte, los impuestos nacionales no coparticipables representan el 58% lo que impacta en el federalismo fiscal. Estos impuestos, liderados por los derechos de exportación, representan una salida de recursos de las provincias productivas. En esta medición se muestra que la baja temporal de las retenciones redujo la proporción de estos impuestos, ubicándolos en su menor nivel desde el año 2020. “Si bajan los impuestos no coparticipables como las retenciones, hace que el peso de los coparticipables sea mayor, lo que resulta en un esquema más equilibrado en cuanto a la distribución de los recursos”, explicó Semadeni.
POR PROVINCIA.
El 58% mencionado es a nivel nacional, pero FADA también analizó el caso por provincia.
Mientras el Índice FADA nacional es de 58%, las provincias muestran diferencias según costos, producción e impuestos locales.
Córdoba registra un 59,1%, Buenos Aires 55,9%, Santa Fe 55,7%, La Pampa 57,2%, Entre Ríos 62,5% y San Luis 56,1%.
“Cada una de estas provincias enfrenta realidades distintas en cuanto a sus rindes, estructura de costos e impuestos, lo que explica la variabilidad de estos resultados”, concluyó Pisani.
El presidente de INIA, Miguel Sierra, informó sobre los acuerdos alcanzados.
Montevideo | Todo El Campo | Miguel Sierra, presidente del Instituto Nacional de Investigación Agropecuaria (INIA), dijo que participó de la reunión de Procisur, que es el Programa Cooperativo para el Desarrollo Tecnológico Agroalimentario y Agroindustrial del Cono Sur y reúne instituciones de investigación.
Integran Procisur, además de INIA de Uruguay, INTA (Argentina), Embrapa (Brasil), IPTA (Paraguay), INIA (Chile), e IICA.
La reunión de la que participó Sierra fue en Costa Rica, sede de IICA.
ACUERDOS FIRMADOS.
Allí Uruguay firmó dos acuerdos, uno con INIA de Chile y otro con Embrapa de Brasil sobre la “profundización de colaboración en proyectos conjuntos, colaboración científico técnica, capacitación e intercambio de investigadores”.
Las áreas en que se trabajará y sobre las que informó Sierra, son: “Producción animal y vegetal, sostenibilidad y medio ambiente, biotecnología y bioproducción, tecnología e la información y la comunicación, automatización, inteligencia artificial, seguridad alimentaria, nutrición y salud, gestión institucional, e intercambio de recursos genéticos”.
PROCISUR, DESDE 1980.
Procisur constituye un instrumento institucional de integración y articulación de los institutos de Investigación agropecuaria de Argentina, Brasil, Chile, Paraguay y Uruguay, y el Instituto Interamericano de Cooperación para la Agricultura (IICA).
Fue creado en 1980 con apoyo del Banco Interamericano de Desarrollo (BID) y a partir de la década del ´90, el Programa se formaliza a través de convenios cuatrienales celebrados entre los miembros participantes.
En los convenios se estipulan las condiciones y los medios para la ejecución continua de la estrategia de cooperación consensuada y plasmada en los respectivos Planes de Mediano Plazo (PMP). Desde su creación y hasta el año 2018, Bolivia fue miembro participante del Programa.
Fratti: “Nos comprometimos a dar solución, en el corto plazo” a los temas pendientes, y responder de forma “rápida” a las consultas que realicen para “concretar acuerdos de exportación”.
Montevideo | Todo El Campo | El ministro de Ganadería, Agricultura y Pesca, Alfredo Fratti, ofreció una conferencia de prensa en la que informó sobre su viaje a Chile y los temas que trató en aquel país.
Acompañaron a Fratti en la conferencia de prensa director general Forestal, Gastón Martínez, la directora de Recursos Acuáticos, Yamilia Olivera, y el director de los Servicios Ganaderos, Marcelo Rodríguez informaron en conferencia de prensa, este viernes 28, alguno de los avances alcanzados.
Cabe recordar que a mediados de 2024 Chile realizó auditorías en 26 plantas de Uruguay, de las cuales 23 ya contaban con habilitación para exportar a aquel país.
SANIDAD ANIMAL. Sobre la sanidad animal, Fratti hizo referencia al programa de erradicación de brucelosis que está llevando a cabo Chile: “No hay mejores herramientas que las nuestras para retomar el programa de erradicación en nuestro país”, aseguró.
EXPORTACIÓN DE CARNE. La delegación uruguaya se reunión con el ministro chileno y con el director de la Secretaría de Agricultura y Ganadería (SAC) con quien abordó el tema de los ajustes a solucionar en materia de certificaciones y de clasificación de carcasas.
“Nos comprometimos a dar solución a estos temas a corto plazo y a dar una rápida respuesta a sus consultas para concretar acuerdos de exportación”, dijo.
FORESTACIÓN. En materia forestal, Fratti dijo que Uruguay tuvo un desarrollo muy importante en esta área, pero debemos “agregar más valor a la madera y los chilenos tienen un avance importante”, pero “tiene muchos más problemas que nosotros en materia de incendios por lo que está muy bueno recoger la experiencia que han adquirido”.
PESCA. Otro de los temas tratados con las autoridades chilenas fue el de la pesca. “Estuvimos un día en Valparaíso donde se encuentra el núcleo de la gobernanza de la pesca chilena, y quedamos en que nos enviarán un borrador para avanzar en un proyecto de cooperación especialmente en control de la pesca y acuicultura”, sostuvo Fratti. Todos esos temas “para nosotros son incipientes”, añadió.
DOS BUENAS NOTICIAS: OVINOS EN PIE Y RIEGO.
En otro orden, Fratti dijo que hay “dos buenas noticias. Una es que Argelia abrió el marcado para los ovinos en pie y eso es muy importante porque hay plantas especializadas que no están faenando”.
Esta semana que empieza “veremos qué tipo de ovinos” y demás detalles, pero “lo importante es que tenemos un nuevo canal de comercialización”. La segunda buena noticia, es que Kuwait está “muy interesado en hacer inversiones en riego. Una vez que tengamos más definido el tema tendremos más contactos con otros ministerios”, anunció.
Análisis de la situación de la oferta y la demanda ganadera, subproductos de alimentación animal.
Dufour Commodities | Soriano | Todo El Campo | Describimos la situación actual de oferta y demanda ganadera y de subproductos para la alimentación del ganado, comentamos sobre las diferentes categorías de los materiales y que sucede en materia de tendencias de precios.
A continuación, el detalle de la situación actual.
MERCADO GANADERO.
Al día de hoy tenemos una muy buena demanda por ganados a faena con entradas ágiles y precios dispares entre plantas.
Contamos con muy buenos negocios a faena contado o con 45 días;con respecto a las entradas son ágiles no más de 5 a 7 días.
En cuanto a la reposición el mercado está ágil y demandado.
Las categorías más demandadas hoy son las siguientes: contamos con ofertas de terneros, novillos, vaquillonas y vacas de invernada.
También están teniendo su lugar los vientres entorados y piezas de cría.
Comentando lo último, en cuanto a corrales se encuentran con faltantes de novillos pesados de 400 kg y la vaquillona al cual lo hacen con muy buena cotización cuando se encuentra la oferta.
Hoy los corrales al no tener ese novillo o vaquillona pesada también aparecen en el mercado comprando terneros pesados o novillos livianos de 220 a 280 kg.
MERCADO DE SUBPRODUCTOS.
Categoría de materiales intermedios. Esta categoría comprende aquellos subproductos cuyo aporte nutricional principalmente son su contenido de fibra; como aspectos secundarios en algunos de ellos se puede encontrar niveles de energía y proteína de nivel medio.
Hoy en día en el mercado local y apuntando a los sectores de mayor consumo de estos subproductos, tanto ganadero como lechero nos encontramos con muy buenos niveles de pasturas, acompañados por reservas de muy buena calidad donde naturalmente sustituye el consumo de estos subproductos por las reservas realizadas, entonces el efecto inmediato es una disminución de demanda en esta categoría de materiales.
Así mismo del lado de la oferta, nos encontramos con poca disponibilidad de cáscara de soja, dado a que las industrias del crushing de Argentina y Paraguay se encuentran con stocks muy reducidos de soja de la campaña anterior, esperando que comience la recolección de soja de la nueva campaña de este año.
Buena disponibilidad en afrechillos; tanto de trigo como de arroz y en este último (arroz) con tendencia bajista en precios.
Categoría de materiales proteicos. Aquí se contemplan todos los materiales cuyo fin principal es el aporte de proteína vegetal para las dietas, también en algunos de ellos encontramos aspectos secundarios que se pueden combinar con niveles medios de energía y proteína.
Lo primero a mencionar en la fecha de hoy es que contamos con muy buen nivel de oferta y demanda de estos materiales que contemplan disponibilidad de los siguientes subproductos: Ddgs de maíz, pellets de harinas de: girasol (25, 30%), canola (35, 38%), soja hypro (45, 47%).
Si bien al tener buena disponibilidad de pasturas y con ello disponibilidad de proteína de menor costo, es importante mencionar que hay sistemas productivos de diferentes índoles como lo son los encierros ganaderos, rodeos lecheros con sistema estabulados, producción avícola y porcina que requieren la suplementación con este tipo de subproductos y esto viene traccionando muy bien.
A nivel local quizás lo más importante a mencionar es el corte de disponibilidad de pellet de canola, debido a esto, la disponibilidad es de origen paraguayo con mayor nivel de proteína.
CONCLUSIÓN.
Tenemos al momento un mercado ganadero muy dinámico, con faltantes en algunas categorías y se ven reflejados en los precios de reposición.
En cuanto al escenario de precios en subproductos se encuentra estable, acompañado por buenos niveles de oferta y demanda en lo que refiere a disponibilidad con variedad de subproductos para poder realizar la mejor selección con alternativas en la alimentación para los diferentes sistemas productivos.
Ing. Agr. Gonzalo Gutiérrez | Montevideo | Todo El Campo | Mientras esperamos que la diplomacia del presidente estadounidense Donald Trump de resultados y el mapa de los poderes del mundo se alinean nuevamente, los precios del trigo y las bolsas de valores en EEUU tuvieron una semana negra.
Empecemos por las bolsas: esta semana que viene es clave porque el 2 de abril es el día donde EEUU impone aranceles recíprocos a todos los que negocian con él. Si bien la medida puede ser pospuesta, se suma a un arancel de 25% a los automóviles no producidos en EEUU El mercado tomó mal ambas noticias y espera (o desea) una postergación. En paralelo delegaciones de EEUU y China se reúnen para hablar de comercio aunque se conocen pocos detalles al respecto. La semana promete entre otras cosas porque se empiezan a aplicar indicadores económicos y financieros que dan cuenta del daño que genera la forma Trump de hacer las cosas.
Los mercados agrícolas no estuvieron ausentes de las turbulencias del mundo financiero. El trigo es el que la pasó peor en la semana con una baja muy fuerte de casi 40 puntos. Se cita la iniciativa del mar Negro como un avance en las negociaciones de paz y por otro lado algo de mejora con el clima en EEUU A mi modesto modo de ver, ninguna de las dos noticias es muy relevante porque que yo sepa siempre salieron granos del mar Negro y por otro un cultivo no se gana o se pierde con una lluvia, sobre todo cuando está en estado vegetativo. Por ende, me suena a que fue una jugada de los fondos para borrar del mapa unos cuantos stops de protección en los pisos del contrato y más temprano que tarde lo veremos recuperar un poco de terreno. Con el maíz el titular es que tira el USDA el lunes pero el mercado tiene más o menos los titulares. La cosa de fondo es que el maíz tiene una demanda fenomenal tanto en EEUU como en Brasil, tanto interna como externa y cualquier problema que tenga en lo productivo lo hace subir. De momento no se ve nada raro pero hay que estar atentos.
Por otro lado, la soja tuvo un aliado inesperado con una reunión entre el petróleo y los bio combustibles que fueron juntos a hablar con Trump para hacer un “frente común” y eso parece haber dado buenos resultados porque el aceite de soja saltó por los aires mientras que esto le da un empujón necesario a la soja (aunque la harina paga los platos rotos como es de esperar).
A nivel regional, Argentina vuelve a ser noticia con los problemas que tiene con la gestión del tipo de cambio y la pérdida de reservas. No es un tema nuevo y tiene que ver con la patología que representa una economía que no termina de confiar en sus propios fundamentos. Al liberalismo siempre le pasa lo mismo piensa que la gente va a apreciar las bondades del libre mercado y se va a olvidar rápido del malestar que genera salir del estado de bienestar. Se equivocan, es mucho más fácil capitalizar el malestar que las mieles del éxito económico. Algún día aprenderán.
La próxima semana va a estar centrada en los reportes del USDA y veremos lo que pasa con las tarifas. Fuera de eso, en lo climático no pasa mucho, en las guerras que siguen en el mundo tampoco pasa mucho y a falta de liderazgos más conciliadores, no creo que las cosas vayan a cambiar pero si al menos nos darán una dirección tentativa de a que apuntamos. Brasil está ya cerrando su cosecha y Argentina comenzando la suya. No hay riesgos evidentes con el clima así que la evolución de las cosas depende un poco de que tanto el mercado se quiera centrar en los fundamentos o en los elementos de corto plazo
En Uruguay estamos a poco de iniciar la cosecha de soja que se espera sea muy buena.
Conforme pasan los días, los productores se animan a vender un poco más, aunque los precios no son los mejores.
TRIGO.
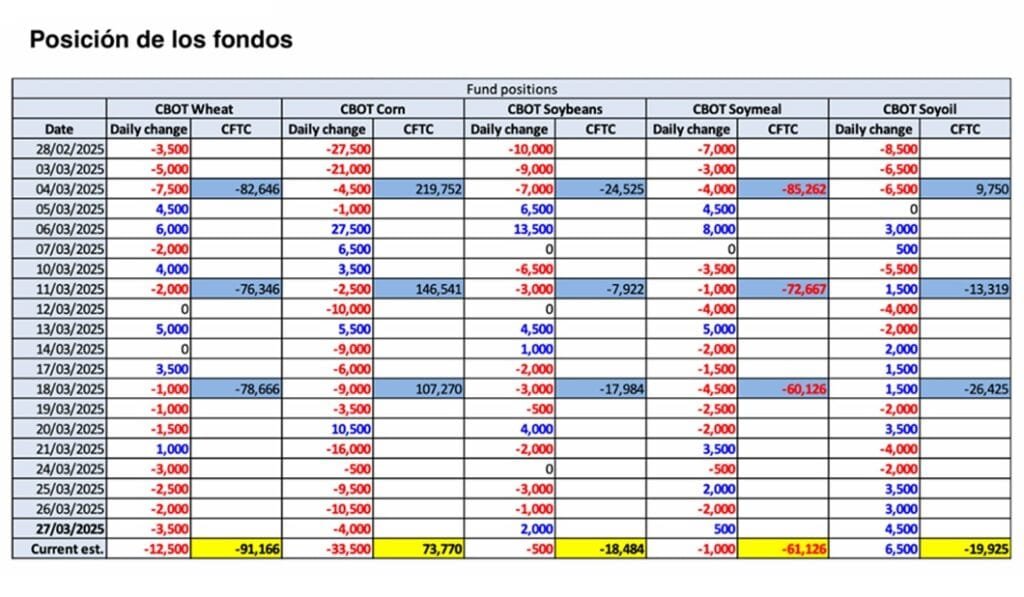
El trigo me puso a sufrir en la semana. Para mi difícil de entender la furia bajista del trigo porque las noticias no representan grandes cambios. Mi esperanza es que el lunes, las cosas vuelvan a un piso razonable algo por encima de 550. Argentina va rumbo a una recomposición de stock, los cultivos en Europa no mejoran pero tampoco empeoran y en EEUU la falta de lluvias para los trigos duros sigue siendo un tema. Los fondos vendidos y aumentando su exposición a la baja. Veremos, sigo pensando en que es una oportunidad de compra.
MAÍZ.
Luego de una mala semana el maíz se las arregló el viernes para remontar un poco pero sigue en sus pisos. La siembra recién arranca en EEUU, va casi al final en Brasil y la demanda sigue muy firme. Toda la atención puesta en el reporte del lunes que da intención de siembra y stocks. Vamos a ver que dice y en función de eso nos armamos. Yo creo que es un buen plan comprar una estructura alcista pensando en el mercado climático.
SOJA.
La soja que la venía pasando mal se afirmó por la subida muy firme del aceite (por los rumores sobre el tema bio combustibles). Como sea, le dio una mano y capaz que no hay que dejarla escapar. Al igual que el maíz hay que estar atentos al informe del lunes a ver por donde salta la liebre. Estos precios, desde los fundamentos no tienen mucho fundamento. Si tengo que apostar, los fundamentos dan para mas bajas que subas.