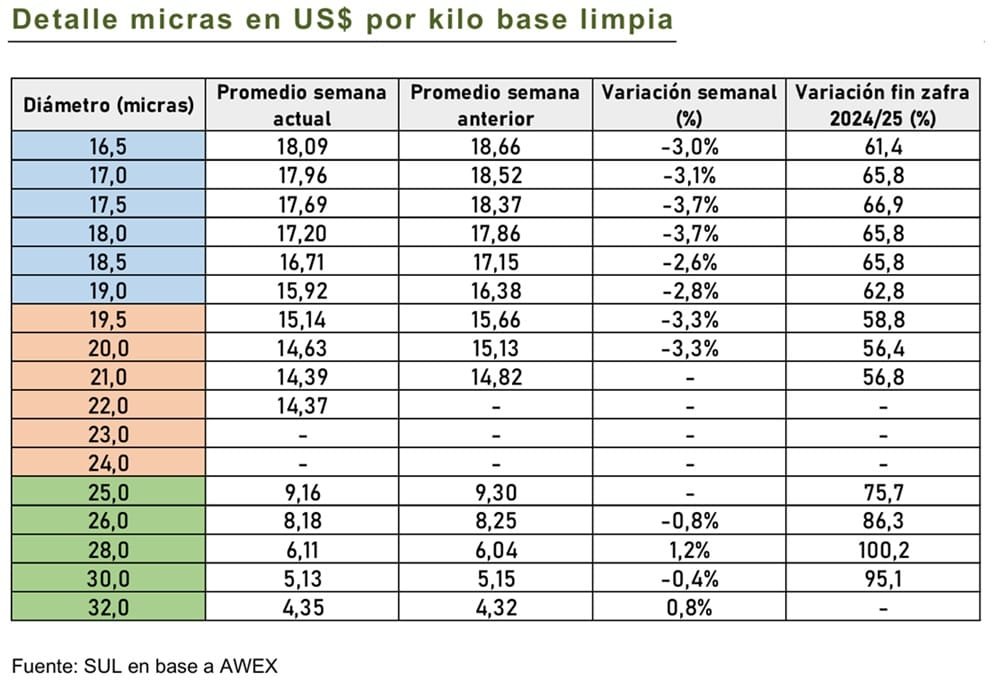
Montevideo | Todo El Campo | El informe semanal del mercado lanero correspondiente al viernes 3 de julio, del Secretariado Uruguayo de la Lana (SUL) señaló que el inicio de la zafra 2026/27 en Australia estuvo marcado por correcciones a la baja en los precios internacionales.
Esta semana, el Indicador del Mercado del Este (IME) en dólares australiano retrocedió 39 centavos australianos (-2,0%), cerrando en AU$ 19,04 por kilo base limpia. En dólares estadounidenses, la caída fue de 30 centavos, hasta US$ 13,12, en un contexto de debilitamiento del dólar australiano frente al estadounidense.
En la primera jornada de ventas, se observó un retroceso de 27 centavos de dólar (-2,0%), con mayores pérdidas en lanas Merino de menor calidad; las de mejor calidad resistieron de mejor forma.
La segunda jornada estuvo marcada por bajas más moderadas, incluso con leves mejoras.
La oferta fue de 32.259 fardos, 4.543 más que en igual semana de 2025.
La demanda se concentró en lanas de mejor calidad y bajo contenido vegetal, menos afectadas por la baja.
La FAO advierte que el fenómeno climático amenaza cultivos y ganados en África, Asia y América, mientras lluvias torrenciales castigan Sudamérica y la sequía compromete la seguridad alimentaria en regiones vulnerables.
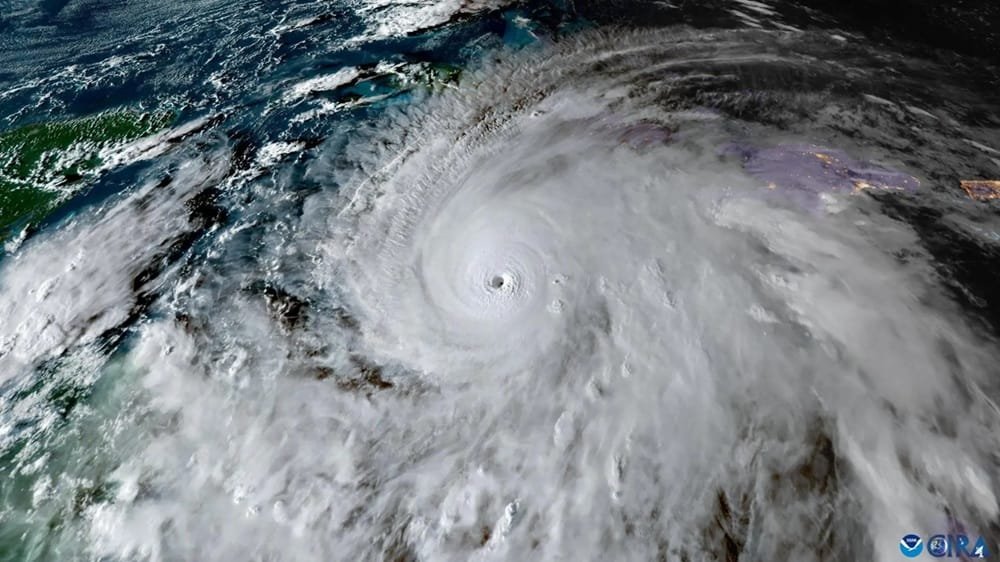
Montevideo | Todo El Campo | El Niño está acaparando atención global. Permanentemente se realizan observaciones con base científica y se generan informaciones de variado tenor como fenómeno capaz de afectar la vida de las personas en diversas maneras, con impacto en la seguridad de la vida y la salud humana, afectación productiva, de infraestructuras, la seguridad alimentaria, el desarrollo de las sociedades, etc.
En los últimos días, Todo El Campo ha recibido en su mesa de redacción profusa información, análisis y notas de opinión sobre el tema y con diversos encares, lo que da la pauta de la preocupación que genera El Niño en el corto y mediano plazo, pero también a más largo tiempo.
A nivel internacional, la Organización Mundial de las Naciones Unidas para la Agricultura y la Alimentación (FAO), también se ha ocupado del tema junto a muchas otras instituciones tan o menos conocidas, pero de seriedad comprobada.
La siguiente información se elaboró en base a información aportada por Osler Desouzart* con la FAO como fuente principal. Desouzart es un reconocido analista brasileño de proyección internacional que ha participado de importantes eventos avícolas desarrollados en nuestro país como el Congreso Latinoamericano de Avicultura y .
LA AMENAZA DE EL NIÑO.
La FAO señaló que “El Niño amenaza la agricultura global provocando sequías extremas y calor en regiones como el sur de África, Asia meridional y el Sahel”, ésta última es una franja de más de 6.000 kilómetros que cruza África de este a oeste y que actúa de zona transitoria entre el desierto del Sáhara y la zona tropical del África subsahariana.
En América, continúa la FAO, destacan las zonas del Corredor Seco centroamericano y el norte de Sudamérica, mientras que en Perú y el sur de Brasil predominan las lluvias torrenciales.
Las principales regiones de mayor riesgo se distribuyen de la siguiente manera, dice el organismo internacional:
Asia Meridional y Sudeste Asiático: “Países como India, Tailandia y Vietnam sufren déficits de lluvias y estrés hídrico durante la temporada de monzones, amenazando cultivos clave como el arroz, el maíz y el azúcar”.
África Austral y el Sahel: “Las altas temperaturas y la sequía exacerban el riesgo de malas cosechas y pérdida de ganado, comprometiendo gravemente la seguridad alimentaria de estas poblaciones vulnerables”.
Corredor Seco Centroamericano y el Caribe: “Las prolongadas sequías afectan severamente la producción de granos básicos y la disponibilidad de pastos para el ganado”.
América del Sur (vertiente norte y oeste): “En la costa del Pacífico (Ecuador y Perú), el exceso de precipitaciones genera inundaciones, erosión y plagas, mientras que el norte de Brasil y la Amazonía enfrentan sequías severas e incendios forestales”.
Australia: “Se anticipa un clima más seco que impacta directamente en su gran producción de trigo.
El impacto de este fenómeno depende de los planes de contingencia y reservas de cada nación.
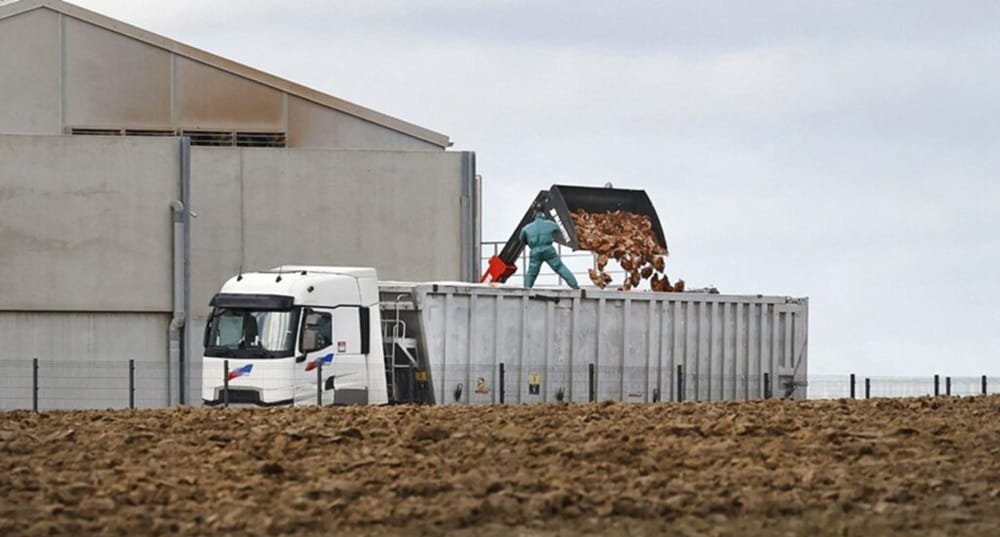
Miles de aves muertas por la ola de calor han sido recogidas por los servicios autorizados de retirada de cadáveres que se encuentran desbordados.
Francia | Todo El Campo | La avicultura francesa atraviesa una de sus semanas más negras. La ola de calor que está golpeando a Europa desde la última semana de junio, con termómetros que superaron los 40°C en buena parte del territorio, ha dejado un reguero de mortalidad en las granjas avícolas de la región Gran Oeste frencés.
Según las primeras estimaciones entre 2 y 3 millones de aves habrían muerto a causa del calor, lo que equivaldría en torno al 1% del censo nacional. Normandía, Bretaña y Pays de la Loire -regiones densamente avícolas- concentran el grueso de la sobremortalidad que ha sobrepasado en un 1.200% las tasas habituales de mortalidad en determinadas regiones.
“El recuento oficial sigue en curso, para obtener información precisa”, dijo Yann Nédélec, director de Anvol (institución aves de carne creada en 2018). Los impactos sobre mortalidad y pérdidas económicas se irán perfilando en las próximas semanas. Por ahora, el Ministerio de Agricultura sitúa el balance total por debajo del 1% del censo nacional, aunque el dato es provisional y podría revisarse al alza.
“Todos los modos de cría -convencional, bio y Label Rouge- están siendo afectados, y aunque el sofoco no entiende de sistemas de cría, todo apunta a que los requisitos legales deberán flexibilizarse para permitir humidificación, ventilación, etc. en mayor grado en los modelos más alternativos”, agregó.
BRETAÑA, EPICENTRO DE UNA HECATOMBE SIN PRECEDENTES.
Bretaña (noroeste de Francia) se ha llevado la peor parte. Según el Ministerio de Agricultura, las aves muertas en la región suman más de 6.600 toneladas durante la semana del sofoco, una magnitud que, por sí sola, ronda el 1% de la producción anual francesa de aves.
La destrucción de tantas aves muertas, solo en Bretaña, supera toda capacidad y las autoridades autorizaron enterrar las carcasas en las propias granjas.
En condiciones normales, los animales muertos se declaran y son retirados por una empresa autorizada, pero su capacidad ha quedado completamente superada. Ante la imposibilidad de absorber el volumen de golpe, los prefectos del Morbihan, Finistère y Côtes-d’Armor adoptaron medidas excepcionales para permitir, previa autorización, el enterramiento directo en las explotaciones.
En el Finistère, la prefectura precisó que 208 explotaciones de aves o porcino recurrieron a esta solución, con un total de 561 toneladas de animales enterradas. El procedimiento de enterramiento se acompañó técnicamente con una hidrogeóloga que asesora en la elección de los terrenos con un objetivo doble: garantizar la salubridad pública y proteger el recurso hídrico.
La medida no se limitó a Bretaña, en Normandía, la prefectura de la Manche autorizó igualmente el enterramiento in situ tras varios días por encima de los 40°C.
EL MERCADO SE RECIENTE.
El mercado ya está sintiendo las consecuencias. La industria carece de carne de ave suficiente y en el mercado los operadores reportan una inestabilidad creciente y una caída en las llegadas de productos. Los distribuidores temen que en las próximas semanas se produzcan interrupciones graves en el suministro de pollo y pavo.
Además, nuevos debates se abren. Ya no es solo si en el verano de 2027 y los siguientes habrá una nueva ola de claro, sino si los requisitos administrativos de las instalaciones se habrán actualizado a tiempo para adaptarse a la nueva realidad climática.
ADAPTACIÓN CONSTRUCTIVA.
El precedente obligado es 2003, cuando el calor mató a cinco millones de pavos y pollos en Francia, el 2% del censo nacional.
Dos décadas y tres años después, con una mortalidad que de nuevo se cuenta por millones, la lección es que los episodios de calor extremo han dejado de ser excepcionales para convertirse en un riesgo recurrente.
Se hace necesario realizar una adaptación constructiva de los equipamientos de los establecimientos, la revisión de los requisitos legales en los sistemas extensivos y dominar el manejo de las aves durante las cada vez más frecuentes y largas olas de calor han dejado de ser medidas opcionales.
El calor no actúa solo: las altas temperaturas estivales disparan también la emisión de gases nocivos en los galpones, un factor que agrava el estrés térmico y que conviene no perder de vista.
Esta ola de calor deja desde ya un balance dramático en el corto plazo; pero su verdadera factura puede medirse en cómo obligue a repensar, de raíz, la resiliencia climática de la avicultura del centro y norte de Europa (la Europa mediterránea y del sur ya lleva décadas de experiencia con instalaciones y manejos ya adaptados para picos de temperatura extremos).
Fuente NeXusAvicultura.com con adaptaciones para Todo El Campo.
Foto de portada: aves muertas en Francia por ola de calor | NeXusAvicultura.
Reporte semanal de productos de granja del Observatorio Granjero.
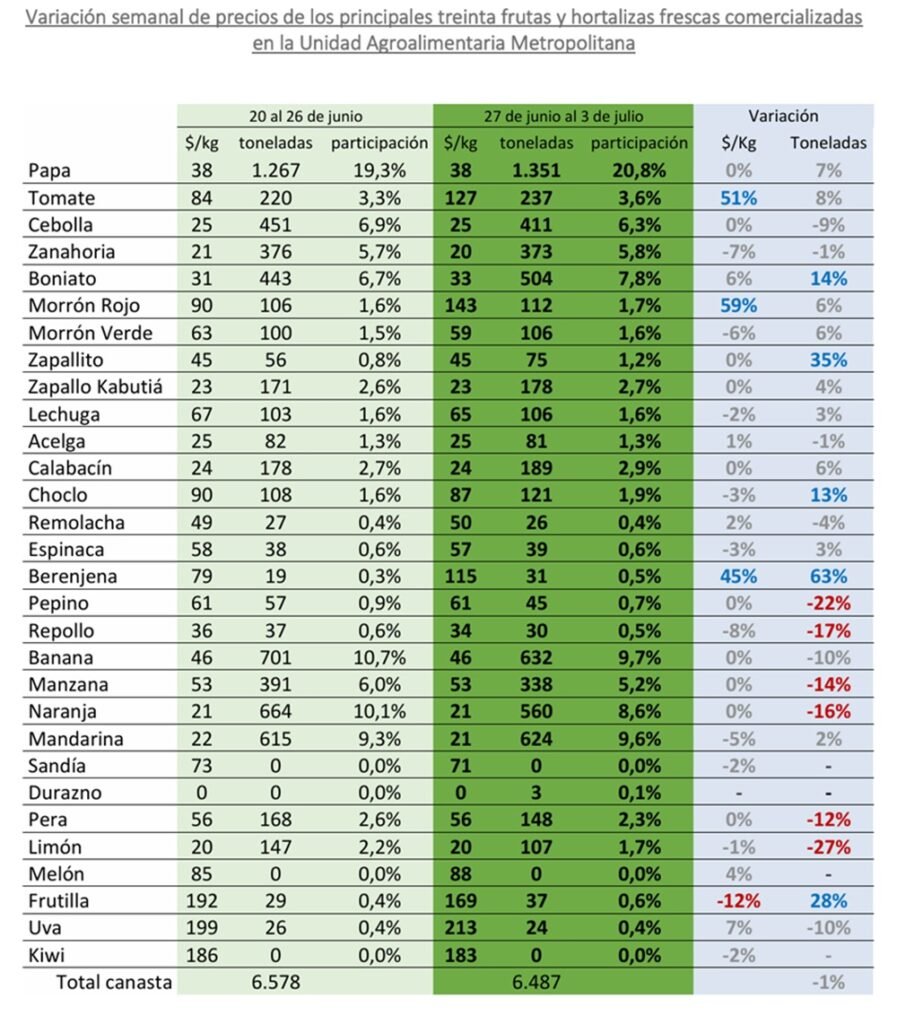
Montevideo | Todo El Campo | El aumento la oferta procedente del litoral norte inicia tendencias a la baja en sus cotizaciones, informó el Observatorio Granjero en el reporte semanal de precios e ingresos a la Unidad Agroalimentaria Metropolitana (UAM), con datos del 27 de junio al 3 de julio.
FRUTAS DE HUERTA.
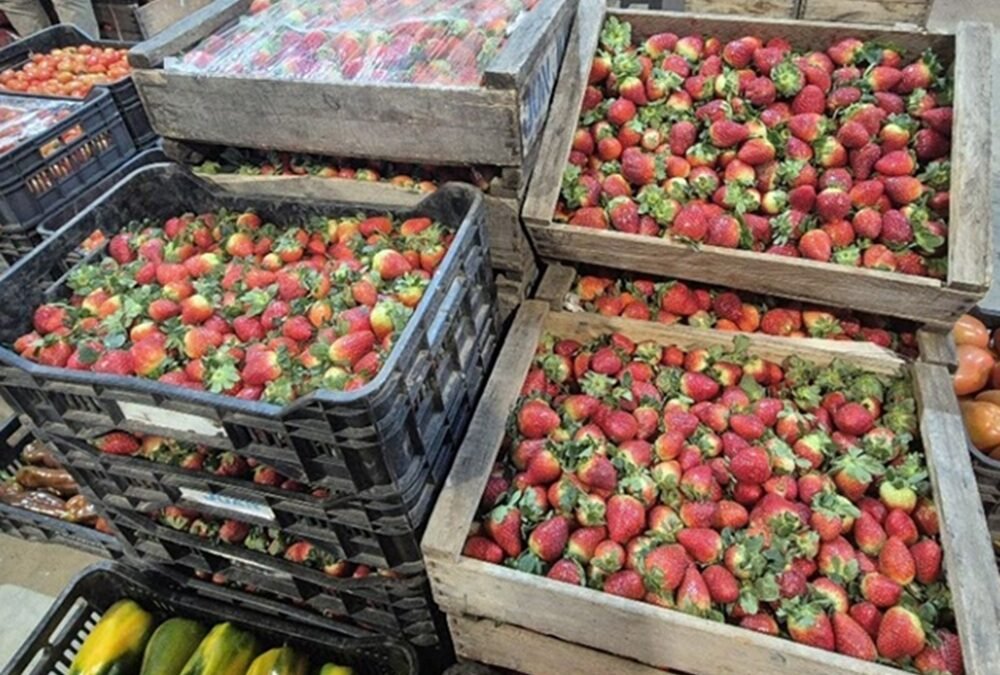
La oferta de frutilla continúa incrementándose debido al mayor ingreso de partidas procedentes del litoral norte, favoreciendo un abastecimiento más fluido del mercado y presionando sus precios a la baja. Esta oferta invernal se da gracias a las mejores condiciones invernales de producción de la zona de Salto y la adopción de las variedades generadas por el Instituto Nacional de Investigación Agropecuaria (INIA), lo que ha confluido en posicionar a la frutilla como una opción invernal de fruta relativamente accesible y de calidad; ya que años atrás esta era una fruta poco accesible en precio y muchas veces con baja calidad organoléptica.
En sandia y melones el abastecimiento es sostenido exclusivamente por partidas brasileñas.
HORTALIZAS DE HOJA, BROTE E INFLORESCENCIA.
Durante la presente semana la oferta de hortalizas de hoja se mantuvo relativamente estable, si bien las intensas heladas registradas durante los últimos días comenzaron a afectar el crecimiento y desarrollo de varios cultivos.
Productos como acelga y espinaca ya muestran síntomas de marchitez y menor crecimiento, mientras que en apio, nabo y remolacha disminuye la disponibilidad de partidas de mayor calibre, situación que vuelve a generar una diferenciación de precios a favor de las partidas de mejor tamaño y calidad.
En contraste, productos como cebolla de verdeo, coliflor, brócoli, lechuga y repollo mantienen una oferta considerable y precios relativamente estables, aunque comienza a predominar mercadería de calibres medianos y chicos debido al efecto de las bajas temperaturas sobre el desarrollo de los cultivos.
Asimismo, aumenta levemente la presencia de repollito de Bruselas, completando la oferta invernal de las brassicáceas o coles más comunes.
HORTALIZAS SECAS.
En términos generales, este grupo presenta escasas variaciones respecto a la semana anterior.
La cebolla mantiene una oferta estable, interrumpiéndose la tendencia alcista que comenzaba a observarse en las partidas de mejor calidad comercial.
En papa no se registran cambios significativos, mientras que la zanahoria continúa mostrando una leve tendencia bajista como consecuencia del incremento de partidas de reciente cosecha.
Los boniatos mantienen la diferenciación de precios entre el tipo criollo y el tipo zanahoria, siendo el primero el que continúa alcanzando mayores valores de comercialización.
Por su parte, zapallos – Kabutia y calabacín- mantienen una oferta abundante y precios relativamente estables.
HORTALIZAS DE FRUTO.
La oferta de este grupo continúa siendo limitada como consecuencia de las condiciones climáticas registradas durante el otoño en el litoral norte, caracterizado por baja luminosidad, elevada nubosidad y frecuentes jornadas con cerrazón, factores que afectaron el desarrollo y la maduración de frutos.
Como resultado, persiste la escasa disponibilidad de tomate y morrón rojo de calidad superior, manteniéndose una firme tendencia alcista en sus precios. En tomate continúa siendo frecuente observar problemas de coloración y madurez, mientras que en morrón rojo la oferta sigue siendo muy reducida.
Asimismo, continúa disminuyendo la disponibilidad de productos de verano como zapallito, zucchini, berenjena, chaucha o pepino, debido al fin de los cultivos a campo, particularmente en las zonas productoras del litoral norte, reduciendo gradualmente la oferta disponible en la plaza mayorista.
FRUTAS CÍTRICAS.
La oferta de cítricos continúa aumentando y se mantiene abundante en la plaza mayorista.
Se observa una amplia disponibilidad de mandarinas, naranjas, pomelos y limones, lo que genera una tendencia general de precios a la baja.
La elevada oferta de mandarinas y naranjas continúa ampliando las opciones comerciales disponibles para los compradores, mientras que limones y pomelos mantienen un muy buen abastecimiento y adecuada calidad comercial, consolidando la presión bajista sobre sus cotizaciones.
Si bien la oferta de citrus es alta, las intensas heladas ocurridas podrían verse reflejadas en fruta con daños por frio en la semana entrante, en particular partidas de mandarinas tipo criolla, según indican informantes calificados.
Esta semana se registró el ingreso de partidas de quinotos, completando la canasta de críticos nacionales.
FRUTAS DE HOJA CADUCA.
La oferta de manzanas y peras permanece estable, mientras que continúa disminuyendo la disponibilidad de frutas típicas de otoño.
Las partidas de pera provenientes de cámaras con tecnología tipo atmósfera controlada comienzan a predominar en la oferta.
Por otra parte, las uvas importadas continúan ganando participación en la plaza mayorista, complementando las escasas partidas nacionales que aún permanecen en comercialización.
La oferta de frutas de otoño comienza a disminuir drásticamente quedando únicamente membrillos con adecuada calidad comercial, si bien también se observan partidas de caquis – ya con severos signos de sobremadurez- y un remanente de kiwis de producción nacional.
Hubo un retroceso en el ingreso al mercado de productos de granja.
Montevideo | Todo El Campo | En junio ingresaron a la Unidad Agroalimentaria Metropolitana (UAM) 17.744 toneladas de hortalizas, una caída del 8% en comparación con mayo y del 4% en comparación con junio de 2025. Las frutas fueron 11.880 toneladas, 7% menos que en mayo y 1% que junio del año pasado.
VALOR KILO CANASTA.
Dicho trabajo de 4 páginas con gráficos y cuadros informativos comienzan con datos sobre el Valor Kilo Canasta (VKC).
Este indicador surge de sumar los precios promedio mensuales de los treinta principales productos ponderados de acuerdo con su incidencia en los ingresos a la UAM. Los valores de VKC históricos son actualizados al mes en estudio -junio- (llevados a valores constantes mediante el IPC). Esos treinta productos son fijos a los efectos del cálculo y son los principales que sumados acumulan entre el 94% y 98% de los ingresos.
El VKC de junio fue de 40,7 pesos constantes/kg, un aumento de +0,7% respecto al VKC de mayo que fue de 40,4 (página 1 del documento que se publica al final de artículo).
En la comparación con los promedios de mayo de los últimos cinco años, el dato está 15,2% por debajo; y respecto a junio de 2025, 13,6% por debajo.
De lo anterior puede interpretarse como una señal de debilidad estructural en precios, pese al leve repunte mensual.
PRECIOS MAYORISTA. HORTALIZAS.
Algunos de los productos ($/k) son: cebolla a $ 22,9 (con una variación de -4% respecto a mayo y -57% interanual); espinaca $ 52,8 (variación -5% y -41%, mensual e interanual, respectivamente); y la papa $ 37,6 (-7% en la variación mensual y -22% en la interanual).
Boniato a $ 29,1 (variación -3% respecto a mayo y +54% interanual); morrón verde $67,7 (+32% en la variación mensual e interanual); y pepino $75,1 (+39% y +28%, respectivamente).
Puede decirse que el mercado muestra alta volatilidad con productos básicos en retroceso y algunos de estación en alza.
También se incluye información respecto a las frutas.
INGRESOS A LA UAM.
En junio ingresaron un total de 31.218 toneladas, lo que significa una variación de -8% respecto a mayo, y de -2% en la observación interanual.
Las hortalizas totalizaron 17.744 t (caída de 8% mensual y 4% interanual).
Las frutas, 12.880 t (caída de 7% mensual y 1% interanual).
El panorama de junio se muestra desafiante con los productores y el sector comercio por márgenes más estrechos y una demanda que no logra absorber la oferta.