Lo más destacado es que la leche en polvo registró la quinta suba consecutiva.
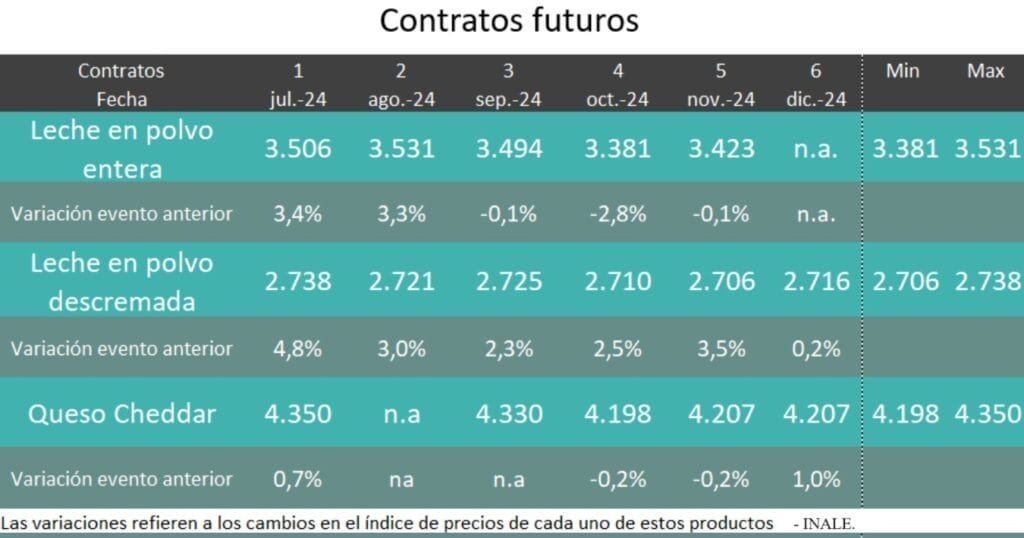
Montevideo | Todo El Campo | Volvió a subir el promedio de Fonterra que operó el martes 4 de junio, primera jornada de ventas del mes. El alza fue de 1,7% a US$ 3.824 la tonelada.
En total se comercializaron 17.637 toneladas, una disminución del 5% respecto a las 18.561 toneladas del evento anterior del 21 de mayo.
Lo más destacado es que la leche en polvo registró la quinta suba consecutiva y se ubicó en US$ 3.478 la tonelada, el valor más alto desde el 4 de octubre de 2022 cuando superó los 3.500 dólares.
La leche en polvo descremada subió 3% a US$ 2.722.
La manteca tuvo un aumento de 1,7%, quedando en US$ 6.864.
El queso Cheddar, US$ 4.248, con una leve suba de 0,2%.
Montevideo | Todo El Campo | “Con sorprendente nivel de actividad. Mercado firme”, reza el comentario para los vacunos de la Asociación de Consignatarios de Ganado (ACG) para la semana 22 que va del 26 de mayo al 1° de junio.
En cuanto a los valores del ganado gordo, el novillo de exportación especial en pie subió a US$ 2,05 (+1 centavo); a carne a US$ 3,75 (+2 centavos).
Las vacas gordas, especiales, en pie se mantuvieron en US$ 1,65; a la carne subieron (+1 centavo) a US$ 3,64.
Las vaquillonas especiales en pie y a la carne mantuvieron el valor de la semana pasada, US$ 2,03 y US$ 3,64, respectivamente.
Los promedios se ubicaron de la siguiente forma: novillos en pie US$ 1,96 (+1 centavo); a la carne US$ 3,70 (+2 centavos).
Las vacas en pie, quedaron en US$ 1,59 al igual que la semana pasada; a la carne el alza fue de 3 centavos a US$ 3,39.
Respecto a las vaquillonas, la ACG informó que en pie no tuvieron variación, permaneciendo en US$ 2,02; tampoco a la carne, continuando a US$ 3,59, igual que la semana anterior.
ESCASA OFERTA EN OVINOS.
El comentario para los ovinos, fue que hubo “escasa oferta, mercado firme y ágil para todas las categorías”.
Todas las categorías subieron: los corderos se ubicaron en US$ 3,69 (+3 centavos); los borregos, US$ 3,64 (+3 centavos); los capones, US$ 2,97 (+3 centavos); y las ovejas US$ 2,91 (+4 centavos).
REPOSICIÓN: “DEMANDA SOSTENIDA PERO SELECTIVA”.
“Con un posicionamiento más receptivo de la oferta y un mercado que marca un ajuste de valores, la demanda se muestra sostenida pero selectiva”, comentaron los consignatarios sobre la reposición.
En cuanto a los valores, los precios promedios de los terneros, terneras y vacas de invernada, bajaron.
El ternero de US$ 2,61 cayó a US$ 2,56 (-5 centavos).
La ternera ajustó a US$ 2,07, con una caída de 7 centavos desde los US$ 2,14 de la semana pasada.
El ajuste de la vaca de invernada fue de -3 centavos, cerrando a US$ 1,48.
LA FAENA.
La faena de vacunos fue de 43.235 cabezas, una disminución de 3.011 animales respecto a la semana anterior, los ovinos totalizaron 12.024, un aumento de 4.269 cabezas.
Los 43.235 vacunos fueron: 22.523 novillos (51,10%); 14.972 vacas (34,60%); 5.039 vaquillonas (11,70%); 87 terneras (0,20%); y 614 toros (1,40%).
Los 12.024 ovinos: 5.091 corderos (42%); 1.493 borregos (12%); 1.486 capones (12%); 3.780 ovejas (31%); y 174 carneros (1%).
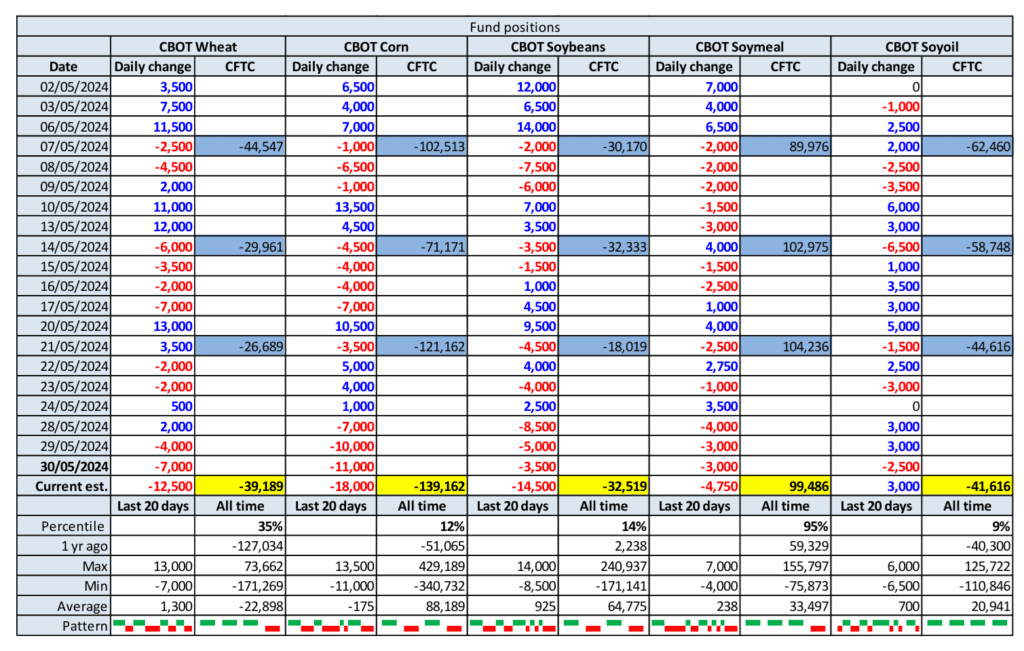
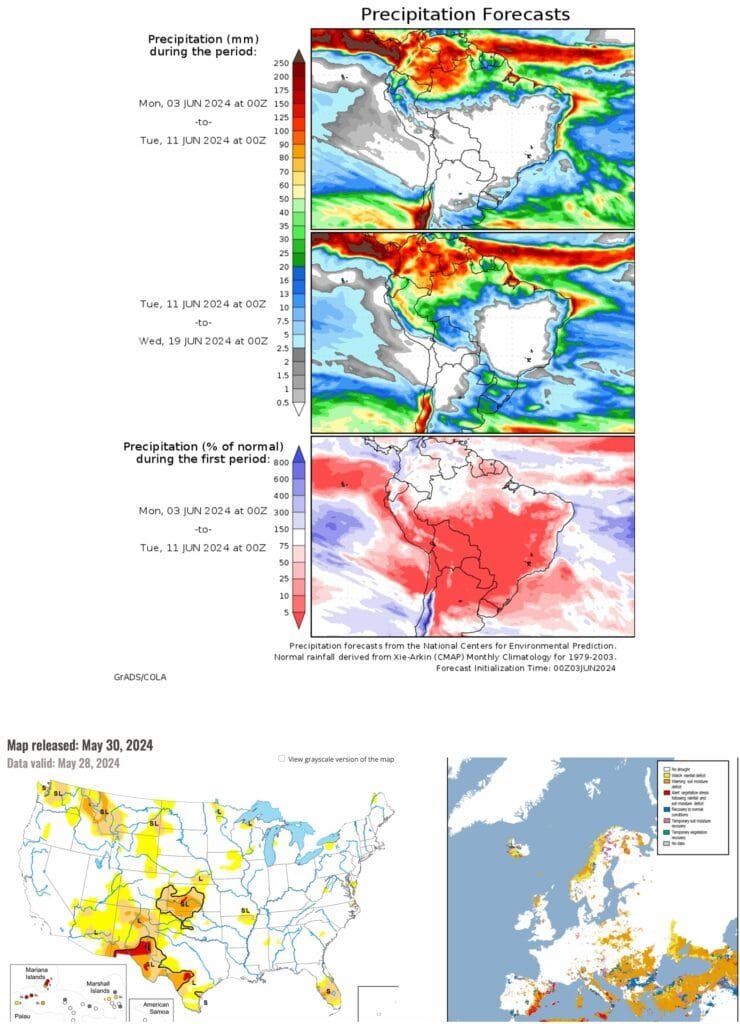
Ing. Agr. Gonzalo Gutiérrez (Ph.D) | Montevideo | Todo El Campo | La rueda del nocturno hace que el trigo vuela a retomar al menos parcialmente la senda alcista. Lo que está detrás es lo mismo: la preocupación por el estado de los cultivos de Rusia y Ucrania, quienes tuvieron una primavera bastante complicada igual que Europa occidental. Interesante notar que los compradores siguen en un compás de espera a ver como resuelven la eventual falla en la producción de los mayores exportadores de trigo del mundo, con un detalle adicional, India parece que vuelve al mercado con ganas de importar trigo para bajar los precios. El trigo ruso juega su partido en junio (del cual vamos una semana casi sin mejoras substanciales en el clima). Seguramente el hemisferio sur responderá a estos precios con mejores producciones, pero no creo que cambie la aguja de la producción global. Un punto a notar es que con esta relación de precios entre trigo y maíz alguien está fuera de rango. Siempre la pregunta es la misma: ¿el trigo esta caro o el maíz muy barato? Estos precios de trigo son una buena noticia para el maíz porque seguramente aparezca demanda forrajera que tiene más interés en el maíz (del cual hay y habrá mucho).
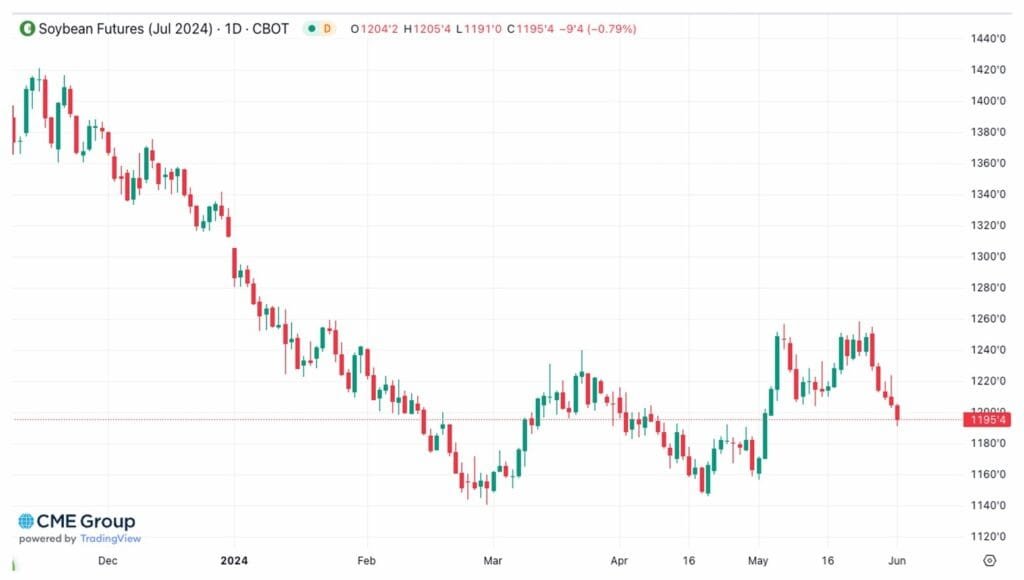
Los oleaginosos no tuvieron una buena semana, especialmente soja y harina que se cayeron bastante. El aceite sigue decepcionando porque la demanda empieza a aparecer pero los precios parecen no querer repuntar. Desde el punto de vista técnico, la soja y la harina se juegan un partido importante hoy porque pararon justo en el soporte y si no aguantan la caída puede ponerse fea. A cuenta del avance de siembra de maíz y soja en EEUU, se descuenta que se llega sin problemas a terminar el área eso si, con un arranque con tal vez mas humedad de la deseada y algo más atrás de lo ideal al menos en maíz. En Brasil, depende a quien uno le pregunte es el efecto del clima en el maíz de segunda, los propios brasileños vinculados más al mercado no ven los problemas que el trading vaticina. Se viene mucho maíz y lo que vemos de precios es el reflejo de eso, un maíz que no ve riesgos evidentes en el corto plazo y con los principales compradores ausentes del mercado a la espera de mejores noticias.
A nivel de los mercados accionarios parecen volver la primavera de precios entre los índices accionarios. No hay mucho que destacar en ese frente. El dato de producción manufacturera de China decepcionó un poco en mayo marcando una desaceleración respecto de los dos meses anteriores. En la región argentina sigue su lucha por normalizar la macroeconomía con buen resultado pero a costa de un enorme costo social. El atraso cambiario ya no es solo propiedad de los habitantes de Uruguay sino que los argentinos se quejan de lo mismo. El gobierno le hace guiños al campo pero todavía no tiene muchas cosas que mostrar para mejorar la situación.
Entonces, ¿cómo pararse ante junio? Los precios de los granos están buscando dirección y la pregunta es si compramos una catástrofe con el trigo o no. En maíz y soja el panorama es más o menos estable con una tendencia a la baja lenta y gradual. El cultivo está sembrado en EEUU y eso no es poco, porque el primer hito es sembrar en fecha y con agua en el perfil. Veremos que dice el USDA de junio pero de no mediar graves problemas con el clima el maíz y la soja la tienen difícil para un repunte, por no decir que Brasil si logra sembrar normalmente va a volcar un volumen importante de soja en el mercado. Yo se que es lejos, pero no estaría mal ir poniéndole cariño a una venta de soja 25.
Para mí es una semana clave que define el rumbo en el mediano plazo de los granos. Si la lógica opera la soja, la harina de soja y el maíz deberían seguir bajando y el trigo (a mi modesto criterio) necesita de noticias fuertes para volver a subir. Veremos que nos depara el mercado pero a lo que si no le apuesto es a una suba desbocada del trigo al menos en el corto plazo.
TRIGO.
El trigo tuvo una toma de ganancias en Chicago pero los pronósticos de clima siguen siendo desafiantes y no va a ser fácil el lograr que los precios bajen si el trigo ruso sigue complicándose. Las exportaciones no parecen convalidar estos precios pero se observa una subida del precio en todas las referencias internacionales. Hay que ver que tanto se asusta el mercado con los cambios en el clima de las próximas dos a tres semanas. Si no aguanta estos precios porque quieren seguir tomando ganancias puede bajar hasta 700 pero todo se juega en el clima. EEUU, Francia con declive en el estado de sus cultivos.
MAÍZ.
El maíz no tiene muchos motivos para subir y tuvo una semana complicada que lo llevo a nuevas bajas pero por sobre el soporte. La demanda externa no es mala y la noticia clave es que Argentina puede exportar a China (un comprador que se toma las cosas con calma y que tiene para elegir de donde comprar). Con el riesgo de menos producción en Ucrania, un Brasil cuyos rindes en el inicio de la cosecha no son brillantes y con EEUU con casi todo el maíz plantado no podemos pretender que pase mucho.
En Uruguay las referencias de maíz están difíciles de conseguir. Se escucha un 170 a levantar de chacra (recién arrancando con la cosecha de algún maíz de segunda) y precios puestos en Montevideo que van desde 205 a 230 (dependiendo de la urgencia).
SOJA.
No pasa nada en la soja, avanzan bien las siembras en EEUU, no hay riesgo de falta de lluvias y la demanda esta muy tranquila. Eso es lo que explica la caída de los precios del complejo que solo tiene como contratara negativa la falta de interés por el aceite. El único grano que tiene un mundo aparte es la colza que sigue al alza y por buenas razones al menos hasta que aparezca la oferta en la cosecha que no esta tan lejos. Yo no le veo buen aspecto a la soja.
Montevideo | Todo El Campo | El remate 275 de Pantalla Uruguay terminó luego de dos días de venta. Se colocaron 6.766 vacunos, el 83% de la oferta.
La comercialización transcurrió con fluidez, y ajustes a la baja en la mayoría de las categorías. Tuvieron alza los novillos de más de 3 años, las terneras, terneros y terneras, vaquillonas sin servicio de 1 a 2 años y vaquillonas preñadas.
Carlos Sabatini | Minas, Lavalleja | Todo El Campo | Se llevó a cabo el pasado jueves 30 de mayo la feria mensual del escritorio Pedro Clavijo Negocios Rurales en el local El Soldado, en ruta 108 y empalme a Casupá en el departamento de Lavalleja.
Interesante oferta anunció la firma para la oportunidad, con más de 400 vacunos en todas las categorías entrando buenos lotes de terneros, terneras y vacas de invernada, una destacada fila de ganado carnudo y gordo con vacas completas y muy pesadas; 250 ovinos destacándose una excelente consignación corderos gordos especiales y mucha oveja para el campo.
La feria mostró una pista bastante ágil y un mercado con los ajustes esperables en vacunos por la época del año. Las colocaciones fueron totales.
Los terneros fueron lo más pedido y mejor pago, le siguieron en orden de interés los vacajes de invernada donde se notó sí algún retoque en los valores. El resto de la oferta de ganados para el campo se fueron dispersando ya con cotizaciones más acordes al momento, el ganado carnudo y gordo se vendió con buenos promedios.
Los ovinos se fueron dispersando con cotizaciones muy destacadas para lotes puntuales en todas las categorías.
OVINOS.
Corderos entre US$ 45 y US$ 69.
Borregos entre US$ 61 y US$ 65.
Ovejas entre US$ 42 y US$ 58.
Ovinos de consumo entre US$ 66 y US$ 100.
Carneros de refugo US$ 52.
VACUNOS.
Terneros livianos entre US$ 140 y US$ 480.
Terneros pesados entre US$ 515 y US$ 662.
Novillos de más de 3 años entre US$ 600 y US$ 640.
Terneras entre US$ 271 y US$ 450.
Vaquillonas entre US$ 330 y US$ 570.
Vacas de invernada entre US$ 350 y US$ 575.
Vacas entoradas US$ 511.
Vacas preñadas entre US$ 600 y US$ 620.
Piezas de cría entre US$ 350 y US$ 395.
Toros de industria entre US$ 500 y US$ 895.
GANADO GORDO.
Terneras entre US$ 331 y US$ 350.
Vaquillonas entre US$ 595 y US$ 628.
Vacas carnudas entre US$ 550 y US$ 590.
Vacas gordas entre US$ 640 y US$ 690.
Vacas gordas especiales entre US$ 730 y US$ 830.
Novillos entre US$ 760 y US$ 792
YEGUARIZOS.
Caballos potros entre US$ 200 y US$ 530
PRÓXIMA ACTIVIDAD.
La firma anunció que el día miércoles 5 de junio llevará adelante su feria mensual en el local Mariscala ubicado en ruta 8, k 182,500 en el departamento de Lavalleja.
Por mayor información dirigirse a 18 de Julio 682 de la ciudad de Minas, o comunicarse al teléfono 4442.22.94.
La escasa oferta generó presión en el mercado y forzó a los compradores a competir para hacerse con los lotes, desencadenando subas en los valores de todos los tipos y diámetros de lana.
Montevideo | Todo El Campo | Otra leve suba del Indicador de Mercados del Este (IME) que en dólares estadounidenses pasó de US$ 7,53 con que cerró la semana pasada (al viernes 24) a US$ 7,56 la semana actual. Es precio promedio más alto de mayo, pero como ocurre desde comienzos de año el valor no sale de los siete dólares, por lo que se mantiene deprimido y planchado, sin dar señales de recuperación.
En dólares australianos la suba fue de 7 centavos (0,6%) culminando en AU 11,37, informó el Secretariado Uruguayo de la Lana (SUL).
OFERTA REDUCIDA.
El reporte destaca que esta semana la oferta fue la más reducida de la zafra 2023/2024. Luego de que 4,7% de los fardos inscriptos fueran retirados previo al inicio de los remates, quedaron solo 31.383 fardos para comercializarse entre los dos centros de venta del este (Sídney y Melbourne).
El centro de Fremantle se mantuvo inactivo por el limitado volumen de fardos disponibles.
La escasa oferta generó presión en el mercado y forzó a los compradores a competir para hacerse con los lotes, desencadenando subas en los valores de todos los tipos y diámetros de lana.
Si bien el foco de los compradores se mantiene en lanas de calidad superior y bajo contenido vegetal, la baja oferta hizo que aun los lotes con alto contenido vegetal (2,5 % – 5%) encontraran buen soporte de la demanda. Este comportamiento avala la teoría de que actualmente la demanda por lana se encuentra estabilizada, con lo cual lo cual los precios se rigen por la ley de oferta y demanda, señala el SUL.
Las semanas de oferta reducida los valores se fortalecen y frente a un mayor volumen los precios retroceden.
En términos de diámetro, en el sector Merino los mejores resultados se dieron en las lanas más finas (menor a 19 micras), mientras que en lanas de 19-21 micras los valores se mantuvieron estables en moneda local, pero retrocedieron en dólares americanos por efecto cambiario.
El mercado estuvo liderado por los clientes chinos, con buen soporte de los compradores indios. El aumento de actividad de los clientes y la intensa competencia generó una atmosfera con mayor dinamismo de lo que se viene observando en el último mes.
Adicionalmente, los compradores italianos se hicieron presentes compitiendo por los pocos fardos disponibles de lana superfina y de excelente calidad. Esto generó premios muy superiores a lo habitual por esos fardos puntualmente.
Las lanas cruza (mayores a 25 micras) también encontraron soporte sólido de la demanda, destacándose las lanas de 26 micras que tuvieron un incremento semanal de 3,2%. La misma estuvo asociada a una suba de AU 0,22 ocurrida en el centro de Melbourne.
La oferta semanal fue de 31.383 fardos de los cuales se vendió el 95% (29.726 fardos).