Lo que se debe atender ante el próximo cierre del ejercicio fiscal.
Eduardo Appoloni | Montevideo | Estudio Appoloni | Todo El Campo | El próximo 30 de junio cierra un nuevo ejercicio fiscal para las empresas agropecuarias y entendemos importante repasar algunos de los principales impuestos del sector.
Estos impuestos los podemos separar en dos grandes capítulos:
1. IMPUESTOS A LA RENTA.
A los efectos fiscales, dentro de las rentas agropecuarias podemos tener dos categorías: las derivadas de la actividad agropecuaria, que son aquellas destinadas a obtener productos primarios, vegetales o animales, y aquellas otras rentas comprendidas como son los servicios agropecuarios prestados por productores, enajenaciones de activos fijo afectados a las actividades agropecuarias, actividades de aparcería, pastoreo, medianería y similares. En la actualidad nos encontramos con dos impuestos que gravan las rentas agropecuarias: Impuesto a las Rentas de las Actividades Empresariales (en adelante IRAE) e Impuesto a la Enajenación de Bienes Agropecuarios (en adelante Imeba).
El IRAE grava las rentas de fuente uruguaya y su alícuota es del 25%, mientras que el Imeba grava la primera enajenación de productos agropecuarios a cualquier título a contribuyentes de IRAE, organismos municipales y nacionales así como la exportación de bienes, y su alícuota varía entre 0% y 2,5% dependiendo del bien enajenado. Lo particular del Imeba es que afecta a la mayoría de los productores agropecuarios, siendo para algunos un impuesto final y para otros un pago a cuenta (contribuyente de IRAE). Serán contribuyentes de Imeba aquellos productores con una explotación agropecuaria menor a 1250 hectáreas IC 100 y cuyos ingresos del año anterior no superen los 2.500.000 de UI (aproximadamente U$S 409.000).
Los siguientes sujetos pasivos no podrán optar por este régimen ya que están inhabilitados por su forma jurídica: sociedades anónimas, sociedades en comandita por acciones, establecimientos permanentes de no residentes, fondos de inversión cerrados de crédito y fideicomisos, salvo los de garantía.
Los restantes contribuyentes que obtengan rentas agropecuarias y no cumplan con las condiciones antes mencionadas, estarán incluidos en el IRAE. Dentro de este impuesto existe la posibilidad de tributar por un régimen simplificado (IRAE Ficto), donde pueden optar aquellos contribuyentes que también quedaban incluidos en el Imeba por su forma jurídica y que sus ingresos agropecuarios del ejercicio anterior no superen las 4.000.000 de UI (aproximadamente U$S 655.000)
2. IMPUESTO AL PATRIMONIO.
Aquellas explotaciones agropecuarias cuyos activos superen las 12.000.000 de UI (aproximadamente U$S 1.965.000) serán contribuyentes del Impuesto al Patrimonio Agropecuario (en adelante IP).
Las entidades con acciones al portador y las no residentes (excepto las personas físicas) no se encuentran incluidas en esta exoneración y estarán gravadas desde el inicio.
Para determinar el valor de los activos se deben considerar dos aspectos:
a) El valor de los inmuebles rurales que sean propiedad de la empresa. Este se determina por el valor de catastro al 2012 actualizado por el Índice de Precios de Agricultura, Ganadería, Caza y Silvicultura.
b) El valor ficto de bienes muebles y semovientes. Se determina como el 40% del valor de los inmuebles rurales computándose para quienes realicen explotación agropecuaria, sin importar la titularidad del inmueble.
Las tasas del IP varían de acuerdo al valor de los activos fiscales. Cuando los activos no superan las 30.000.000 UI (aproximadamente U$S 4.912.500) es del 0,75%, mientras que cuando exceden este tope es del 1,5%.
En este impuesto existe una sobretasa que se aplica en aquellas explotaciones agropecuarias en donde los activos fiscales superan las 30.000.000 UI (aproximadamente U$S 4.912.500) y cuyas alícuotas van desde el 0,7% al 1.5%.
Cuando un contribuyente verifica ser parte de una Unidad Económica Administrativa, a los efectos de determinar el impuesto o la alícuota de la sobretasa, se deben considerar todos los activos de las entidades que la integran.
OTROS ASPECTOS DE INTERÉS.
-Facturación electrónica, estarán exonerados de esta obligación aquellos productores que se dediquen exclusivamente a actividades agropecuarias y cuyos ingresos en el ejercicio no superen los 4.000.000 de UI (aproximadamente US$ 655.000).
– Los saldos de impuestos del ejercicio cerrado al 30 de junio del 2026, se deberán abonar en el mes de octubre 2026
-Los arrendamientos de un establecimiento rural no se consideran renta agropecuaria, y siguen el mismo tratamiento que las rentas de capital.
– Los anticipos de impuestos se realizan en forma trimestral. Si el contribuyente lo prefiere, tiene la opción de hacerlo mensualmente.
– Los productos agropecuarios se encuentran gravados bajo el régimen de IVA en Suspenso. Esto habilita a los contribuyentes de IRAE a solicitar créditos fiscales por el IVA Compras (directamente relacionado con los ingresos derivados de la actividad agropecuaria) para el pago de futuras obligaciones.
Japón busca garantizar acceso al petróleo por fuera del estrecho de Ormuz, lo que genera una oportunidad única para Uruguay de colocar alimentos de calidad en condiciones beneficiosas.
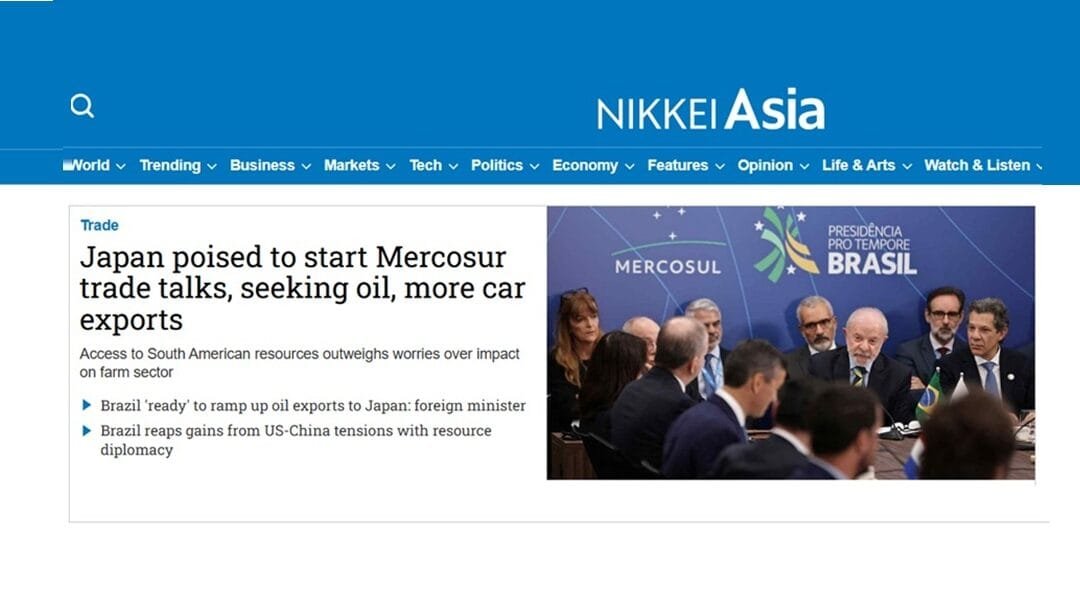
Hébert Dell’Onte Larrosa | Montevideo | Todo El Campo | El diario japonés Nikkei informó ayer que Japón está a punto de comenzar a negociar con el Mercosur. La noticia fue levantada ayer del mencionado matutino por varias agencias de información internacional y recorrió todo el mundo.
La mayor preocupación del país asiático estaría en el petróleo, ya que busca proveedores que no dependan del estrecho de Ormuz, pero sería una gran oportunidad para el bloque para ingresar a un mercado de alto valor. De los países del Mercosur, solo Argentina y Brasil son productores relevantes de petróleo abasteciendo el mercado interno y exportando excedentes. Paraguay y Uruguay no producen crudo y dependen de importaciones.
Brasil lidera con más de 5 millones de barriles por día, mientras que Argentina ronda los 810.000 barriles diarios.
La situación petrolera de ambos países es diferente: Argentina necesita importar algunos derivados, pero la expansión de Vaca Muerta está transformando al país en exportador neto, en tanto que Brasil tiene un mercado interno que absorbe gran parte de la producción, pero le deja un excedente exportable.
Japón es un importador neto por lo que Brasil y el potencial creciente de Argentina se le hacen proveedores acordes a sus intereses.
Analistas señalan a Sudamérica como el motor del crecimiento mundial de petróleo con Brasil, Argentina y Guyana (que no integra el Mercosur) como piezas claves, al aportar juntos la mitad del incremento global en 2026, de ahí el interés nipón. Sobre Venezuela como productor nadie tiene dudas.
¿QUÉ PODRÍA VENDER URUGUAY A JAPÓN?
En caso de que haya un avance en un acuerdo económico con Japón, el Mercosur podría ser un proveedor estratégico pero no solo de petróleo, que Uruguay no tiene, sino de productos agroalimentarios en lo cual nuestro país sí tiene mucho que ofrecer.
Por ejemplo, Japón importa grandes volúmenes de carne de Australia y Estados Unidos. Uruguay podría sumarse a la competencia global con cortes premium y el Mercosur aportaría volúmenes competitivos.
Soja y derivados como aceite y harina es otro rubro con potencial de colocación. Japón necesita de proteína vegetal y el Mercosur es productor de calidad, como también lo es de maíz y trigo.
En pescados y mariscos, Argentina y Uruguay ofrecen un potencial que a nuestro país le haría muy bien trabajar y desarrollar lo que implicaría garantizar la actividad del sector pesca tan golpeado por conflictos sindicales absurdos.
Japón también importa lácteos, y el Mercosur los produce y de excelente calidad.
MINERALES CRÍTICOS.
Por otra parte, Japón también busca reducir su dependencia de tierras raras procedentes de China. El Mercosur puede ayudar en ese sentido con litio que produce Argentina, hierro y cobre que produce Brasil.
En manufacturas y bienes industriales, el Mercosur puede ofrecer cueros, productos farmacéuticos, celulosa y papel.
Instancia valorada como un paso relevante dentro de la estrategia del BCU para consolidar la confianza en el peso uruguayo y ampliar su utilización en la vida económica cotidiana.
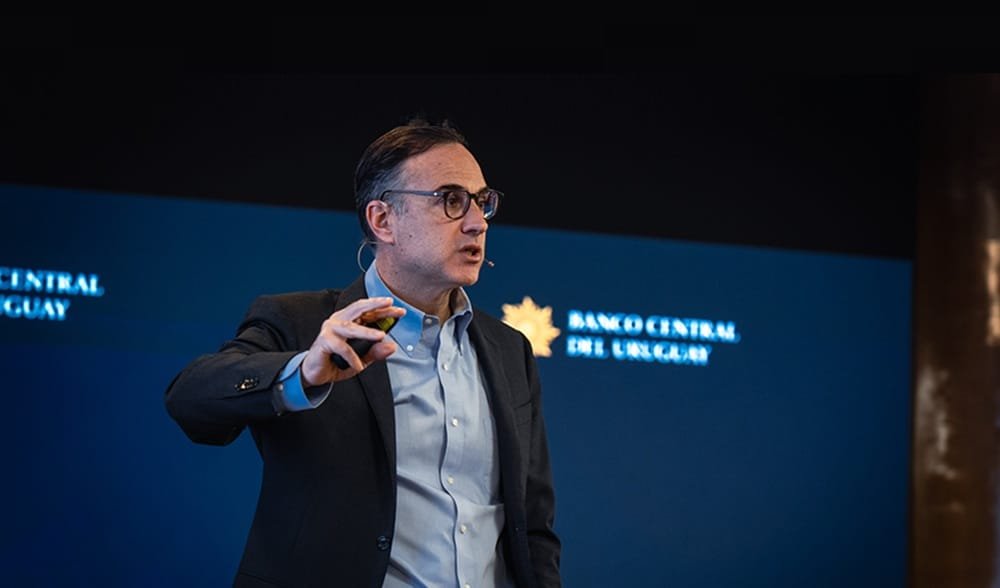
Montevideo | Todo El Campo | El presidente del Banco Central del Uruguay, Guillermo Tolosa, encabezó una instancia de diálogo estratégico con representantes de las principales instituciones financieras del país, tanto de la banca pública como privada. Durante el encuentro se abordó de manera detallada la agenda destinada a fortalecer el papel de la moneda nacional en las decisiones económicas de los ciudadanos y las empresas.
El Banco Central impulsa incentivos para que el sistema financiero continúe ampliando la oferta de productos en pesos uruguayos, generando más opciones para familias y empresas.
BENEFICIOS PARA EL PAÍS.
¿Por qué es importante avanzar en una mayor utilización de la moneda nacional?
De acuerdo a lo informado por el BCU, los beneficios son para las empresas, las personas y para el país.
Para las empresas: contar con más opciones de financiamiento en moneda nacional contribuye a impulsar inversiones, expandir negocios y generar empleo.
Para las personas: favorece la preservación del poder adquisitivo al reducir la exposición a variaciones de la moneda extranjera.
Para el país: contribuye a una economía más resiliente y fortalece la credibilidad macroeconómica, un aspecto que también se refleja en la calificación de riesgo.
EL COMPROMISO.
El BCU reafirmó su compromiso de continuar promoviendo incentivos y espacios de diálogo con el sistema financiero para avanzar en una agenda estratégica para el país.
El Ec. De Haedo vincula el crecimiento económico al resultado electoral.
Montevideo | Todo El Campo | El economista Javier de Haedo reflexionó sobre la importancia que tiene el crecimiento económico en la decisión de los ciudadanos al momento de votar.
En una nota publicada en Economía para todos*, recuerda que en el primer gobierno de Tabaré Vázque (2005-2010) nuestro país creció 33%, y en las elecciones de 2009 el Frente Amplio volvió a ganar con el liderazgo de José Mujica (2010-2015) que finalizó su mandato con un crecimiento del 29%. En 2014, el Frente Amplio gana por tercera vez, llevando nuevamente a Vázquez al sillón presidencial.
Diferente suerte tuvo el tercer gobierno frenteamplista y segundo de Vázquez (2015-2020) que solo creció 5%. Lo mismo dice del gobierno de Luis Lacalle (2020-2025) que sólo creció 7%, y en las elecciones de 2024 el Partido Nacional perdió.
De Haedo es claro al afirmar que, sin ser económico-centrista, el crecimiento de la economía fue clave en el éxito electoral del Frente Amplio que gobernó desde 2005 a 2020, como también fue clave para que perdiera en 2019, como perdió el Partido Nacional en 2024.
YAMANDÚ ORSI.
Finalmente, la reflexión del economista se posiciona en el gobierno de Yamandú Orsi que comenzó hace un año y dos meses, logrando un “crecimiento económico viene claramente por debajo de lo proyectado en el Presupuesto y la proyección para el quinquenio ya bajó tres puntos y está en un dígito”.
“Mientras tanto, la aprobación del presidente viene muy por debajo de lo que cualquiera hubiera imaginado sólo unos meses atrás. ¿Correlación o causalidad?”, se pregunta en su nota editorial.
El siguiente es el artículo completo del Ec. De Haedo.
SI NO HAY CRECIMIENTO, LA REELECCIÓN SE VUELVE DIFÍCIL
Javier de Haedo | En los períodos 2005-2010 y 2010-2015, Uruguay creció de manera extraordinaria, por dos razones. Primero, por el “rebote” tras la mayor crisis de la historia. Segundo, en ancas del super ciclo de los commodities. Y en ambos casos fue reelecto el partido en el gobierno.
Tras aquellos “quinquenios de oro” (por usar lenguaje futbolero), en los que se creció respectivamente 33% y 29%, vino el tercer gobierno del Frente Amplio, el segundo de Tabaré Vázquez, y el crecimiento fue paupérrimo: 5% en el acumulado de los cinco años. Y se perdieron las elecciones.
En el período siguiente, el presidente Luis Lacalle Pou, del Partido Nacional, enfrentó con éxito la pandemia, pero repitió, al cabo del quinquenio, un pobre resultado económico: sólo creció 7% en los cinco años. Y su partido también perdió las elecciones.
Ha vuelto a quedar bien claro que en Uruguay no le hemos puesto motor al velero y que, si no hay viento, éste se mueve poco.
No pretendo ser económico-centrista y entiendo que en esos dos gobiernos perdidosos pudo haber otras razones, extra económicas, que coadyuvaron a las respectivas derrotas. Pero permítaseme considerar al pobre crecimiento económico como una razón valedera. Con poco crecimiento hay poco para repartir en materia fiscal y también poco para aumentar salario y empleo.
De hecho, en una entrevista con Ismael Grau, en Búsqueda, en diciembre de 2024, expresé, e Ismael eligió para titular la entrevista, que “el bajo crecimiento económico ya se cargó a dos gobiernos”.
Ahora estamos a poco más de un año de haberse iniciado un nuevo período de gobierno. El crecimiento económico viene claramente por debajo de lo proyectado en el Presupuesto y la proyección para el quinquenio ya bajó tres puntos y está en un dígito. Mientras tanto, la aprobación del presidente viene muy por debajo de lo que cualquiera hubiera imaginado sólo unos meses atrás. ¿Correlación o causalidad?
En cualquier caso, siendo que es muy temprano todavía, con la información de hoy, todo apunta a que se cumpliría aquello de “no hay dos sin tres”.
Los precios se mueven en función de la crisis en el estrecho de Ormuz debido a la guerra de Irán, y las negociaciones estancadas entre los protagonistas del conflicto.
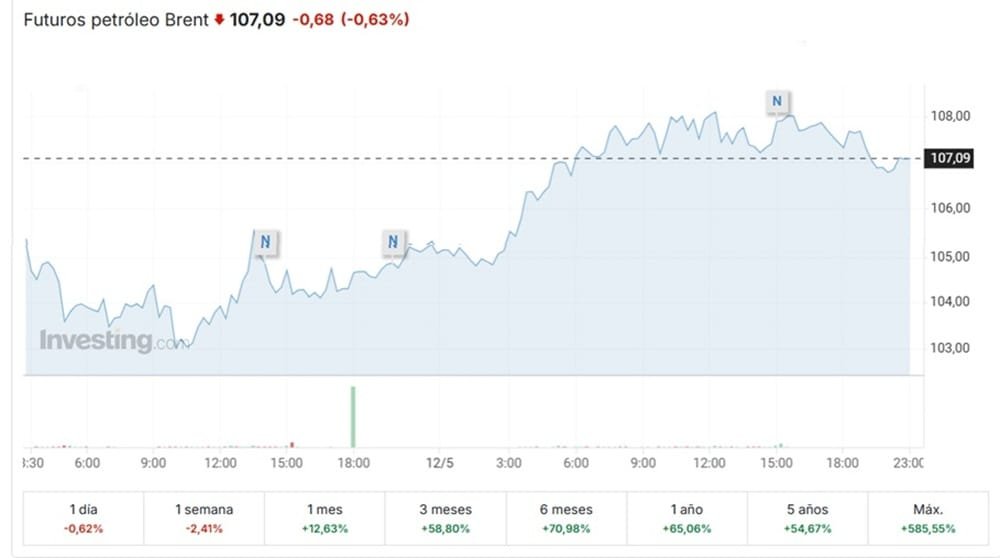
Montevideo | Todo El Campo | Al cierre de la presente edición de Todo El Campo, el petróleo Brent cotizó en los US$ 107,12 por barril, con una baja diaria de 0,60% y un rango intradía (valor mínimo y máximo en la jornada de ayer) entre US$ 106,65 y 107,76.
En el último año (52 semanas), el rango indica una variación de US$ 58,72 (mínimo alcanzado en ese período) a US$ 126,41 (valor máximo del período).
La suba acumulada en el último año es del 65%, reflejando la tensión del mercado.
TENDENCIAS RECIENTES.
Analizados las últimas variaciones del Brent, surge lo siguiente:
En la última semana cayó 2,34%.
El último mes tuvo un salto de 12,64% al alza.
En los últimos 3 meses subió 58,81%.
En el último semestre la variación es de +70,99%.
En el último año de +65,86%.
En los últimos 5 años, el valor del Brent tuvo una variación de 54,69%.
CONTEXTO COMPLEJO.
Los precios se mueven en función de la crisis en el estrecho de Ormuz debido a la guerra de Irán, y las negociaciones estancadas entre los protagonistas del conflicto, Irán y Estados Unidos.
En síntesis, el Brent se mantiene sobre los US$ 107, con una fuerte recuperación en los últimos meses. La tensión en Medio Oriente y la inflación en EE.UU. sostienen la volatilidad, mientras los indicadores técnicos apuntan a una tendencia alcista. El mercado energético sigue siendo un termómetro de la geopolítica global.
El decreto Nº 77/026 habilita a utilizar certificados de crédito de DGI para la adquisición de gasoil.
Eduardo Appoloni | Montevideo | Estudio Appoloni | Todo El Campo | El Poder Ejecutivo emitió el decreto Nº 77/026, mediante el cual se habilita a productores agropecuarios comprendidos en la emergencia agropecuaria a utilizar certificados de crédito de DGI para la adquisición de gasoil.
SUJETOS COMPRENDIDOS.
Productores agropecuarios contribuyentes de IRAE incluidos en la emergencia agropecuaria emitidas por el MGAP.
BENEFICIO.
Se autoriza la cesión de certificados de crédito exclusivamente para la compra de gasoil a estaciones de servicio y distribuidores habilitados.
TOPE DEL BENEFICIO.
El monto máximo a utilizar será equivalente al 10% de las compras de gasoil (IVA incluido) realizadas entre marzo y mayo de 2025.
VIGENCIA.
El régimen será aplicable mientras permanezca vigente la declaración de emergencia agropecuaria.
OBJETIVO DE LA MEDIDA.
La normativa procura otorgar liquidez al sector agropecuario y facilitar el financiamiento de un insumo esencial para la actividad productiva, permitiendo la utilización excepcional de créditos fiscales ya existentes.