Un informe de la Cepal advierte que América Latina y el Caribe atraviesan una “trampa de baja capacidad para crecer”, marcada por un estancamiento económico desde la crisis de la deuda de los años 80.
Montevideo | Todo El Campo | Un documento de la Comisión Económica para América Latina y el Caribe (Cepal) de las Naciones Unidas ofrece evidencia de que “la región enfrenta una trampa de baja capacidad para crecer, caracterizada por un bajo dinamismo económico”, un punto clave que hay que entender y atender.
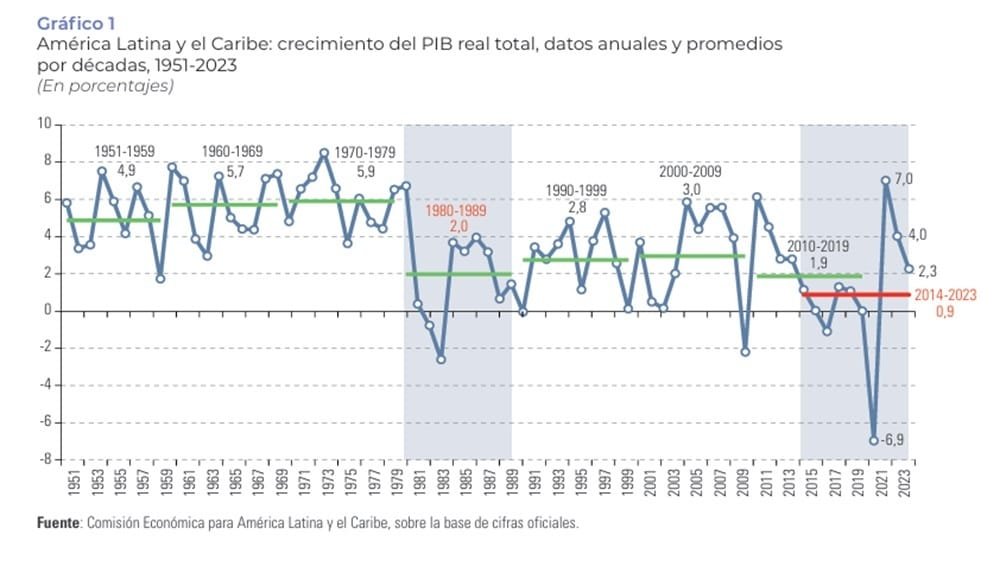
En el texto La trampa de la baja capacidad para crecer en América Latina y el Caribe los autores señalan que “a partir de la crisis de la deuda (1981-1983)”, en esa amplia zona del mundo se observa “una disminución tendencial en la tasa de crecimiento del PIB total” sin que se logre retomar la dinámica de crecimiento que había exhibido en las décadas anteriores. “Mientras que entre 1951 y 1980 el PIB promedio regional creció a una tasa anual de entre el 5% y el 6%, en las décadas de 1990 y 2000 el crecimiento se redujo a casi la mitad, y de 2010 a 2019, a poco más de la tercera parte”.
Esa tendencia a la baja del crecimiento del PIB total “se tradujo en una tendencia similar del PIB per cápita, por lo que se amplió la brecha con los países de ingreso alto. El PIB per cápita de América Latina y el Caribe representaba, a comienzos de los años sesenta, un 30% del PIB per cápita del grupo de países de ingreso alto. Sin embargo, en el último período, ese porcentaje se había reducido a poco más del 20%, lo que supone una caída de casi 10 puntos porcentuales”.
Además hay un contraste con “lo ocurrido en las regiones de Asia Oriental y el Pacífico, Asia Meridional, y Europa y Asia Central, donde, durante el período de análisis, se observaron procesos de convergencia con relación a los países clasificados como de ingreso alto, mientras que América Latina y el Caribe fue la región donde más se amplió la brecha respecto a estos países”.
Estancamiento histórico – Desde la crisis de la deuda de los 80, la región no recuperó tasas de crecimiento sostenidas; el promedio cayó de 5–6% en los 60–70 a apenas 0,9% en 2014–2023.
Brecha creciente – El PIB per cápita pasó de representar 30% del de países de ingreso alto en los años 60 a poco más del 20% en la última década.
Heterogeneidad regional – América del Sur y el Caribe cumplen condiciones de “entrampamiento”; Centroamérica escapa con un crecimiento promedio de 3% anual.
Definición operativa – Una economía está “entrampada” si su crecimiento per cápita es inferior al promedio histórico y también menor al promedio mundial.
Comparación global – América Latina, junto con África Subsahariana y Medio Oriente, muestra crecimiento inferior al promedio mundial y al umbral más exigente (mundo –20%).
Persistencia en el tiempo – Incluso en el período más largo (2000–2023), 16 países siguen entrampados, mostrando más de dos décadas de bajo crecimiento.
Factores estructurales – La trampa se explica por baja productividad laboral, debilidades del mercado de trabajo y cambios demográficos.
Productividad como clave – La productividad es el único factor capaz de sostener crecimiento per cápita en el largo plazo; depende de tecnología, educación, infraestructura e instituciones.
Reflexión final – La región necesita políticas productivas, inclusivas y sostenibles para romper el círculo de bajo crecimiento y evitar mayor divergencia con economías avanzadas.
En síntesis, el documento muestra que América Latina lleva más de 40 años atrapada en un patrón de bajo crecimiento, con diferencias internas, pero con una tendencia clara de rezago frente al mundo.
El Índice de Confianza del Consumidor volvió a caer en junio y se ubicó en el nivel más bajo desde abril del 2022, adentrándose en la zona de moderado pesimismo.
Montevideo | Todo El Campo | ¿Cuál es el ánimo económico de los uruguayos? Un estudio de Equipos Consultores y la Escuela de Negocios de la Universidad Católica del Uruguay responde a esa pregunta y advierte sobre una nueva caída en junio, llegando a su nivel más baja en los últimos 50 meses, y debemos remontarnos a la pandemia para llegar a un guarismo tan bajo. En abril de 2022 Uruguay se recuperaba de la pandemia de Covid 19 y fue ese mes que se levantó la emergencia sanitaria.
El informe de Equipos Consultores y la Escuela de Negocios publicado en agosto señala: “El Índice de Confianza del Consumidor (ICC) volvió a caer en junio y se ubicó en el nivel más bajo desde abril del 2022, adentrándose en la zona de moderado pesimismo. En términos bimestrales el indicador cayó 3,4% (1,6 puntos), mientras que en la comparación interanual el retroceso es superior al 13% (7,1 puntos)”.
El estudio discrimina entre la “perspectiva bimestral” y la “perspectiva interanual”.
PERSPECTIVA BIMESTRAL. Estamos en el “mayor el retroceso en el caso de la evaluación que hacen los consumidores sobre su situación económica personal (4,7%; 2,8 puntos)”.
El “deterioro mayor” se observó “en la situación actual, aunque la expectativa sobre la situación futura también empeoró levemente con relación a la medición previa. También cayó la predisposición a la compra de bienes durables (4,1%; 1,4 puntos) y la percepción sobre la situación económica del país (1,4%; 0,8 puntos)”.
En este último caso, los consumidores muestran mayor
PERSPECTIVA INTERANUAL. Con relación a junio de 2025 la caída es “más pronunciada” con un rol particular de “la erosión de la confianza del consumidor” que “se expresa principalmente en torno a la situación económica del país (casi 11 puntos por debajo del registro observado en junio del 2025), especialmente para el próximo año”.
“La inclinación por la adquisición de bienes durables también exhibió una contracción relevante, situándose casi 19% por debajo de la medición del año pasado (7,2 puntos)”; y para la percepción sobre la situación económica personal “la caída fue menor (5,8%; 3,5 puntos) y estuvo apuntalada por el mayo pesimismo en torno a la situación actual”.
ÍNDICE DE CONFIANZA DEL CONSUMIDOR – RESUMEN DE JUNIO 20263.
Al dinamismo agropecuario y un crecimiento sostenido de la economía superior al 4%, se suma el mercado inmobiliario, impulsado por un déficit de 1,5 millones de viviendas y buenas rentabilidades.
Hébert Dell’Onte Larrosa | Montevideo | Todo El Campo | Paraguay siempre ha sido mirado como posible destino de inversiones uruguayas, las razones son varias. El mes pasado el presidente Santiago Peña, al participar de la Expo ARP 2026 organizada por la Asociación Rural de Paraguay (ARP) dijo que el país está en “el mejor momento económico” y atribuyó ese desempeño al sector agropecuario.
“Nunca tuvimos un PIB tan grande, nunca tantas inversiones extranjeras y nacionales, y nunca antes la carne paraguaya tuvo tanto protagonismo en el escenario mundial”, enfatizó ante productores, representantes y actores de toda la cadena agropecuaria.
El Banco Central del Paraguay (BCP) ajustó el crecimiento estimado del país para 2026 en 4,5%; o sea que por cuarto año consecutivo el desarrollo será superior al 4%, además de que el desempleo rural está en un “mínimo histórico” de 2,2%.
EL SECTOR INMOBILIARIO ES OTRA OPORTUNIDAD DE INVERSIÓN.
Pero la agropecuaria y los agronegocios no son el único sector en crecimiento. El periodista y analista económico Santiago Zavattiero asegura que Paraguay ofrece otras opciones de inversión aprovechando un problema serio que puede transformarse en una oportunidad: el sector inmobiliario.
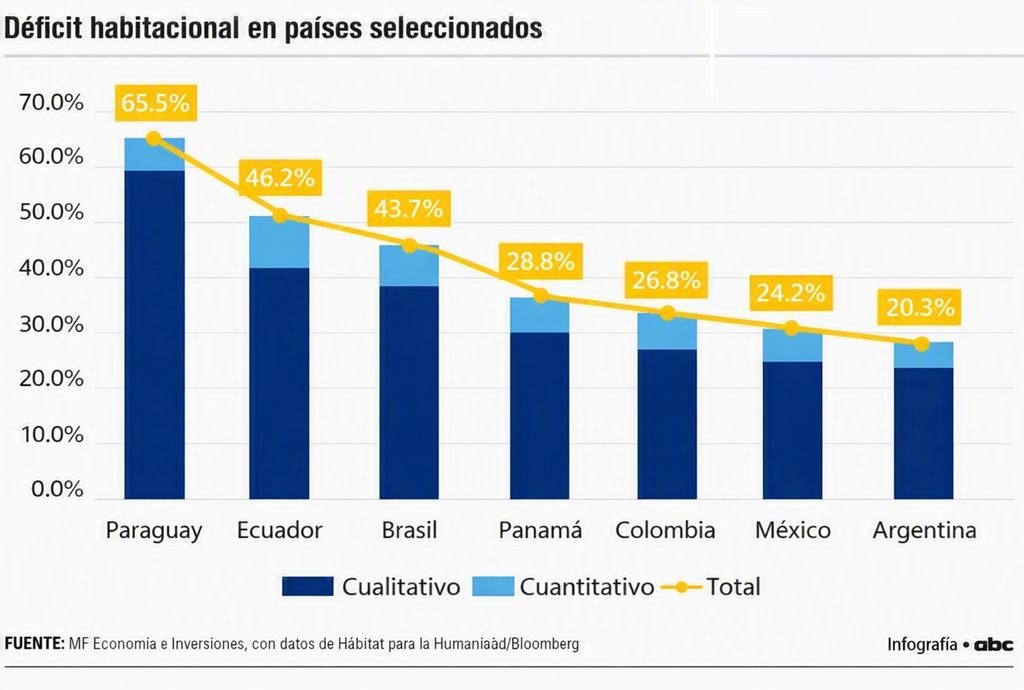
Paraguay tiene un déficit de viviendas importante, y supera a todos los países de la región de acuerdo con información de Hábitat para la Humanidad difundida por Bloomberg.
“El problema es de un millón y medio de viviendas. Pero para algunos inversores, ese problema puede convertirse en uno de los negocios inmobiliarios más grandes de la región”, expresó Zavattiero. Esa oportunidad no está en las zonas más caras del país, sino que se debe a que “cada vez más personas necesitan un lugar dónde vivir, y la oferta todavía no alcanza”.
Sobre valores, Zavattiero cita estos ejemplos: “En el eje premium de Santa Teresa y Las Lomas, el metro cuadrado puede costar entre 1.800 y 2.500 dólares. Pero la sobreoferta de lujo ya está comprimiendo la rentabilidad a entre 4 y 5,5%”.
“En Villa Morra y Recoleta, la lógica es diferente: la demanda viene de turistas regionales, viajeros de negocios y jóvenes profesionales. Un departamento de un dormitorio puede costar entre 90.000 y 120.000 dólares, y bien gestionado como alquiler temporario, puede alcanzar rentabilidades netas de entre 7 y 9%”.
De todas formas, “la oportunidad más interesante está fuera del segmento del lujo.En barrios como Barrio Jara, Las Mercedes y Félix Bogado, el metro cuadrado puede encontrarse entre 1.300 y 1.600 dólares, y la rentabilidad puede ubicarse entre 6 y 7,5% anual en dólares. Un precio de entrada más bajo y una demanda más amplia pueden significar menos riesgo de vacancia”.
Pero las opciones de inversión no se limitan a Asunción.
La ciudad de Luque (en departamento Central, a 10 km de Asunción), donde se encuentra la sede de Conmebol, ya no es una ciudad dormitorio y “se está convirtiendo en un polo corporativo y residencial” a impulso de la sede deportiva, su aeropuerto y los nuevos desarrollos.
San Lorenzo (también en departamento Central, a 10 km de Asunción) “tiene una demanda constante de estudiantes y puede ofrecer rentabilidades brutas superiores al 8%”.
Ciudad del Este (Alto Paraná) por su parte “está transformando su mercado inmobiliario, pasando de depender principalmente del turismo de compras a convertirse también en un centro educativo y residencial” con una importante “llegada de estudiantes brasileños que está creando una fuerte demanda de alquileres y, en determinados segmentos, los retornos pueden llegar a superar el 10% anual”.
¿CÓMO INVERTIR?
Zavattiero no se queda en la información de las ciudades y los barrios, sino que va más allá y se pregunta cómo se puede invertir. Responde con cuatro estrategias diferentes:
En primer lugar menciona “comprar en pozo (adquirir una propiedad cuando el proyecto aún está en fase de plano, diseño o en las etapas iniciales de excavación y cimentación) y capturar la valorización durante los 24 o 36 meses de construcción. En determinados ciclos, el retorno sobre el capital invertido puede superar el 20% o incluso el 30%”.
Segundo, “la renta residencial tradicional, con rendimientos netos de entre 5 y 7% anual en dólares”.
Tercero, “el alquiler temporario, donde una buena ubicación y una correcta gestión pueden llevar la rentabilidad hasta el 8% u 11% neto anual”.
Y cuarto, “el loteamiento, comprar tierra hoy en zonas que todavía no están completamente desarrolladas pero que pueden beneficiarse de nuevas rutas, puentes e infraestructura. Con la expansión urbana, un terreno comprado en el lugar correcto puede multiplicar su valor dos o tres veces en un horizonte de 5 a 10 años”.
PRECIOS MÁS BAJOS, PERO TAMBIÉN DÉFICIT HABITACIONAL.
En conclusión, lo que analista económico dice es que el atractivo del mercado inmobiliario paraguayo “no está solamente en que el país tenga precios más bajos que otros mercados de la región. Está en la combinación de un déficit habitacional de un millón y medio de viviendas, hogares cada vez más pequeños, jóvenes que buscan independizarse, ciudades que se están expandiendo y una demanda que todavía no está completamente atendida”.
El negocio no es necesariamente la venta del inmueble más caro al comprador que más dinero tiene, sino en “entender dónde van a vivir los próximos millones de personas que van a formar hogares en Paraguay”, concluye.
CRECIMIENTO DE LA POBLACIÓN PARAGUAYA.
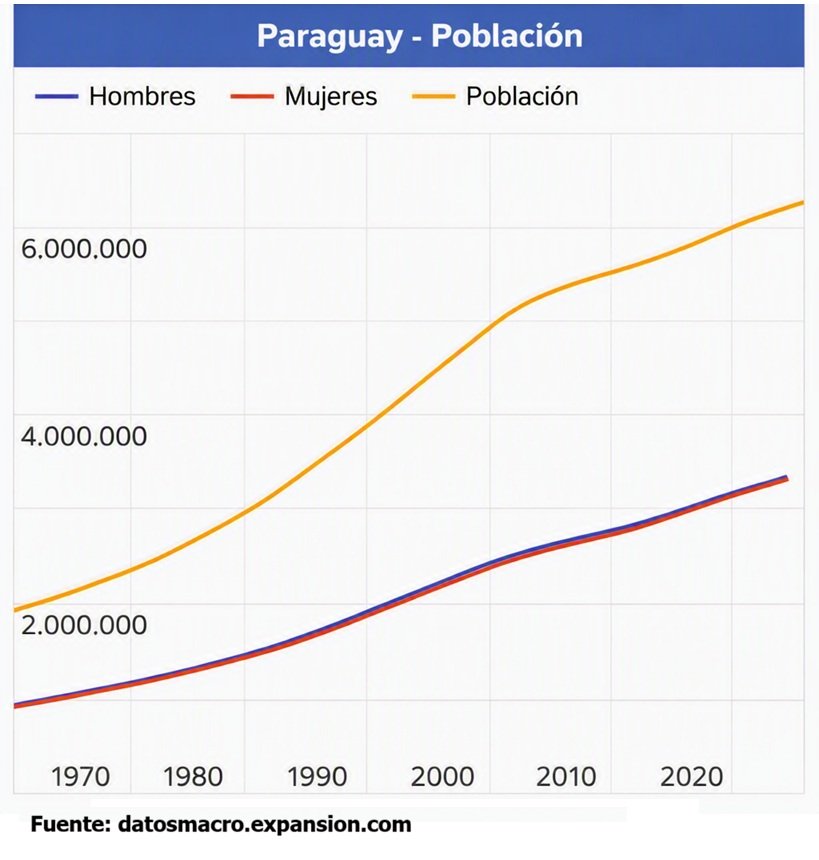
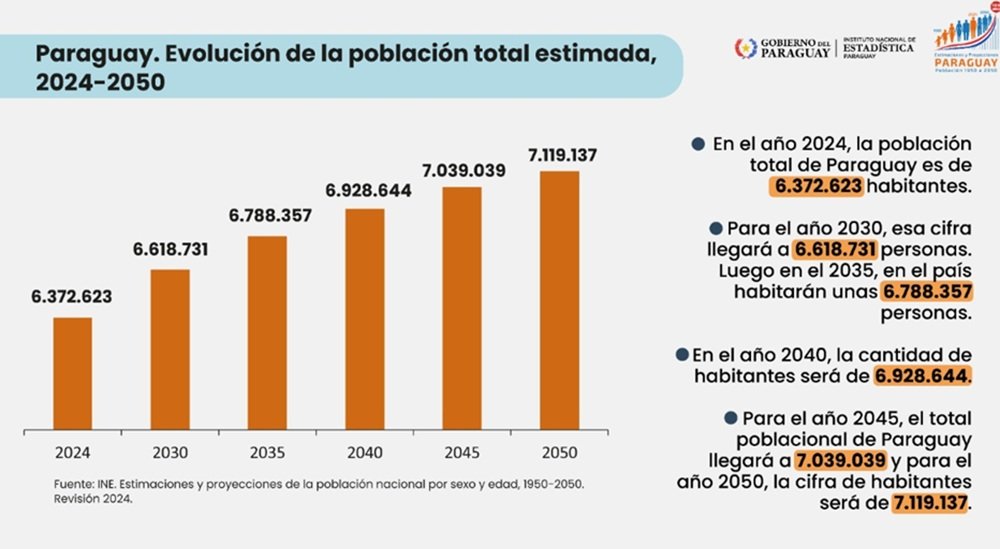
En el crecimiento de la población está la clave, aunque la densidad es baja, 16 habitantes por km2 (la densidad de Uruguay es del 20%) y con solo 2,73% de inmigrantes, el total es de 6,3 millones de habitantes según datos de 2024.
Se estima que la tasa de crecimiento anual vaya bajando, sin embargo no ha dejado de crecer en forma sostenida y seguirá haciéndolo. En 2050 superará los 7,1 millones de habitantes.
La diferencia está en medir el PIB o el Índice de Desarrollo Humano.
Montevideo | Todo El Campo | ¿Es verdad que los países más ricos están en las zonas frías del planeta? Hay muchos artículos y estudios al respecto y la pregunta es pertinente porque de ser verdad y ante el calentamiento de la tierra, cuyas consecuencias no sabemos cuáles serán a largo plazo, es probable que uno de sus efectos sea el de menor desarrollo, menor riqueza y por ende mayor pobreza para la población global.
Candela Antón, antropóloga que opina, expone e invita a pensar sobre variados temas, abordó el tema en una de sus publicaciones en Facebook.
Comenzó aclarando que el concepto de “desarrollo” -por desarrollo mayor en zonas frías- no es neutral, “porque lleva implícita una escala lineal (países atrasados, países avanzados) que la antropología lleva décadas cuestionando” ya que se debería determinar en qué sentido, según qué valores y comparados con qué modelos” decimos que un país es más desarrollado que otro. “La propia noción de desarrollo surgió en el contexto de la posguerra y la descolonización, y arrastra una visión etnocéntrica que equipara modernización occidental con progreso humano universal”.
En segundo lugar, “el PIB, que es la medida que solemos usar para operacionalizar este ‘desarrollo’, mide producción económica agregada. Es decir, mide cuánto se produce, no cómo se distribuye toda esta producción. No estamos midiendo la salud de la población, no estamos midiendo la esperanza de vida, no estamos midiendo la libertad real de las personas”, sostuvo, cuando hay prestigiosos economistas como el indio Amartya Sen que sostiene que “el desarrollo verdadero es expansión de capacidades humanas, es decir, salud, educación, autonomía”. A nivel mundial el Índice de Desarrollo Humano evalúa esos conceptos, “y cuando lo usamos en lugar del PIB, el mapa cambia bastante”.
LAS DOS HIPÓTESIS EN DISPUTA.
Aclarado lo anterior y a pesar de esas puntualizaciones, Candela Antón entiende que “la correlación entre latitud y renta existe”, y “hay dos hipótesis científicas en disputa”.
Una es “la hipótesis geográfica de Sachs, Gallup y Mellinger (*), que propone que el clima afecta directamente al crecimiento a través de la carga de enfermedades tropicales, de los costos de transporte y también de la productividad agrícola. Toman la geografía como un condicionante estructural”.
Otra hipótesis -que para Antón tiene más respaldo empírico acumulado- es “la de Acemoglu, Johnson y Robinson (**) que demostraron que cuando controlas la calidad institucional, la latitud deja de predecir la riqueza. Lo que predice son las instituciones, y estas instituciones tienen una historia porque son herencia del colonialismo. Los europeos instalaron estructuras extractivas donde no podían asentarse (zonas tropicales con alta mortalidad, por ejemplo) e inclusivas donde sí podían instalarse”.
El debate está planteado, pero antes de arriesgar opiniones habría que investigar dónde están los países con mayor PIB y cuáles los de mayor Índice de Desarrollo Humano.
NOTAS.
(*) Se refiere a John Luke Gallup, Jeffrey D. Sachs y Andrew D. Mellinger, los autores del estudio Geography and Economic Development publicado en 1998 y 1999; una investigación sobre cómo la ubicación geográfica, el clima y el acceso al mar afectan el crecimiento económico y la riqueza de las naciones.
(**) Daron Acemoglu, Simon Johnson y James A. Robinson ganaron el Premio Nobel de Economía 2024 por sus investigaciones sobre cómo se forman las instituciones políticas y económicas y su impacto en la prosperidad y desigualdad de las naciones.
Montevideo | Todo El Campo | El mercado del petróleo Brent atraviesa una fase de marcada volatilidad. Al cierre más reciente (al cierre de la edición de Todo El Campo), los futuros para octubre de 2026 se ubicaron en US$ 79,78 por barril, con una variación diaria positiva de 0,33 %.
El rango de la jornada pasada (5 de agosto) osciló entre un piso de US$ 78,55 y un techo de US$ 80,34, mientras que en las últimas 52 semanas el precio se ha movido entre los US$ 58,72 y US$ 126,41.
TENDENCIA RECIENTE.
En la última semana, el Brent retrocedió -10,37%, reflejando presión por el acuerdo energético entre Irán y Omán y el incremento de reservas en Estados Unidos. Sin embargo, en el último mes acumula un avance de +10,85 %, lo que evidencia un rebote tras caídas previas.
A nivel anual, la variación es de +19,3 %, consolidando al crudo como uno de los activos energéticos más dinámicos.
ASPECTOS TÉCNICOS.
Los indicadores de Investing.com muestran señales mixtas: mientras el análisis diario sugiere una venta fuerte, en horizontes mensuales se mantiene la recomendación de compra. El soporte clave se ubica en torno a US$ 78,12, bajo la referencia del indicador Ichimoku.
CONTEXTO GLOBAL.
La evolución del Brent está condicionada por factores geopolíticos y de oferta:
– El acuerdo Irán–Omán abre expectativas de mayor suministro regional.
– El aumento de inventarios en EE.UU. presiona a la baja los precios.
– La tensión en el estrecho de Ormuz mantiene la atención de los mercados, con impacto también en el oro y otros commodities.
En síntesis, el Brent se mueve en un delicado equilibrio entre presiones bajistas de corto plazo y fundamentos alcistas de mediano plazo, lo que obliga a los inversores a seguir de cerca tanto los datos de reservas como los desarrollos diplomáticos en Medio Oriente.
Evolución del barril Brent el miércoles 5 de agosto, y cómo comenzó el jueves 6 de agosto | Investing.com.
El ahorro arancelario tras el acuerdo Mercosur-UE alcanzó a 2,1 millones de dólares.
Montevideo | Todo El Campo | Las solicitudes de exportación de bienes de Uruguay, incluidas las operaciones desde zonas francas, alcanzaron 1.219 millones de dólares en julio de 2026, de acuerdo con último del Instituto Uruguay XXI. El resultado fue 4% superior al de igual mes de 2025, basado en las ventas de carne bovina, celulosa y lácteos.
La carne vacuna fue el principal producto nacional exportado en julio, con ventas por 280 millones de dólares, un 25% más que en el mismo mes del año anterior. Este producto representa el 23% del total de las ventas del mes analizado. Con 34.256 toneladas, el volumen de carne colocada en mercados del exterior creció 8%.
La celulosa ocupó el segundo lugar, con 143 millones de dólares en ventas, un aumento de 12%. La Unión Europea pasó a liderar las colocaciones de este producto con 61 millones y un crecimiento de 75%, mientras China compró 51 millones, 27% menos. Corea del Sur alcanzó 10 millones, el mayor aumento relativo del mes, un 313%.
Los productos lácteos completaron los tres primeros rubros exportados, con 95 millones de dólares, 31% más que en julio de 2025. El sector vendió a más de 55 destinos, con Brasil como su principal mercado por los 31 millones de dólares en ventas, una expansión de 50%.
Las exportaciones acumularon, de enero a julio, un total de 7.819 millones de dólares, un 2% por encima del mismo período del año anterior.
DESTINOS.
China se mantuvo como el principal destino de las exportaciones uruguayas, con 235 millones de dólares y una participación de 19% en el total. Carne, soja y celulosa concentraron el 83% de los envíos al país asiático.
Brasil ocupó el segundo lugar con 190 millones de dólares, 13% más que un año atrás. Los vehículos lideraron las colocaciones y el avance del mercado estuvo acompañado por mayores ventas de lácteos, plásticos y concentrados de bebidas.
La Unión Europea fue el destino con mayor crecimiento. Las exportaciones aumentaron 42% y llegaron a 174 millones. La canasta de exportaciones incluyó más de 40 productos y estuvo encabezada por la celulosa, seguida por la carne bovina, el arroz, la madera y la soja.
Estados Unidos, en cuarto lugar, compró productos por 134 millones de dólares, un 33% más, impulsado principalmente por la carne vacuna y por los avances de los cítricos y la madera. Turquía completó los cinco mayores mercados con 64 millones y una expansión de 60%, explicada en gran medida por las ventas de ganado en pie.
El informe dedica un capítulo al acuerdo Mercosur–Unión Europea por uso de las preferencias arancelarias durante las primeras doce semanas de aplicación provisional del acuerdo. Con el acuerdo, tributaron 0,7 millones. El ahorro arancelario se estimó en 2,1 millones de dólares, equivalente a 15,6% del valor ingresado.