En cuanto a los granos, la semana pasada transcurrió con pocas novedades y precios a la baja que se explican mayormente por la falta de problemas con el clima tanto en el desarrollo de los cultivos de verano (maíz y soja) como de la cosecha de cultivos de invierno.
Ing. Agr. Gonzalo Gutiérrez | Montevideo | Todo El Campo | El indice SP 500 tuvo el mejor cierre de la historia a pesar de que las cosas en el mundo están como están. Ya no vuelan misiles para un lado y otro en Medio Oriente por lo que solo debemos ocuparnos de la eterna guerra entre Rusia y Ucrania. Donald Trump sigue con su retórica comercial implacable a fuerza de amenazas en su red social y todo indica que los acuerdos que promete si bien están más cerca, no hay nada asegurado con la excepción de China.
Trump va aprendiendo a que las fechas límites que impone complican más que lo que ayudan. La fecha límite del 4 de julio para tener la ley de presupuesto y cerrados algunos acuerdos relevantes pierden un poco de vigor al menos en lo comercial. En cuanto al presupuesto parece que las negociaciones en congreso avanzan lentamente hacia los intereses del mandatario, pero no con pocas dificultades.
A nivel general lo destacado de la semana es la debilidad del dólar por la renovada andanada contra el presidente de la FED por parte de Donald Trump. Por otro lado, los principales índices accionarios siguen muy firmes como si la guerra comercial y los aranceles no fueran un problema. Mi hipótesis es que el mercado descuenta que tendremos alguna forma de acuerdos comerciales más temprano que tarde. En cuanto a la energía, se espera un nuevo aumento de la producción de crudo con lo que no hay muchas presiones alcistas en el precio si no tenemos incidentes militares que afecten la oferta.
En cuanto a los granos, la semana pasada transcurrió con pocas novedades y precios a la baja que se explican mayormente por la falta de problemas con el clima tanto en el desarrollo de los cultivos de verano (maíz y soja) como de la cosecha de cultivos de invierno. Hoy tenemos el informe de existencias y el ajuste del dato de intención de siembra para EEUU. Es un reporte impredecible y que suele mover mucho al mercado. Las apuestas son a que hay más soja y maíz del previsto y a una recomposición del stock de trigo, así como una baja del stock de maíz. Suele ser el día de más volatilidad hasta que los mercados se acomodan. La realidad es que duele un poco ver los precios tan bajos, especialmente el trigo y la demanda sigue sin aparecer.
Sin riesgos evidentes en el clima al menos para la primera mitad de julio (clave para el maíz) y con una cosecha brasileña cada vez más presente en el mercado es poco lo que los precios pueden hacer para avanzar. China sigue ausente del mercado y no hay novedades sobre el que los productos agrícolas sean sujeto de acuerdo por lo que no tenemos muchas esperanzas de que la demanda nos dé una mano. Con la soja las cosas parecen ser diferentes por la demanda agregada en el tema bio pero primero hay que colocar la harina, tarea que no es sencilla.
En Uruguay la cosecha de maíz de segunda sigue afirmándose, pero con cierta lentitud, y los precios aflojan un poco. La soja cayo nuevamente de precios y los productores prefieren esperar un poco para ver si son capaces de agarrar algún repunte más. Las siembras avanzan y se rumorea de aumentos en el área de trigo, cosa difícil de entender para el panorama de mercados que tenemos por delante.
Si no logramos un repunte de la demanda, con un año de producción normal es difícil imaginar repuntes importantes de precios. Con la urea (y los fertilizantes) en general más cara, el rinde de equilibrio no deja mucho margen de error, mucho menos con Argentina con sobrante de trigo y más área. A menos que un problema productivo afecte al hemisferio sur (que es el 20% de la oferta de trigo exportable) las opciones de más demanda son nuestra única salvación. Eso y que China decida que las materias primas agropecuarias son algo adecuado para balancear el comercio…
TRIGO.
No solo no aguantó el piso previo sino que siguió casi hasta los precios más bajos del contrato. No hay mucho interés en el trigo aunque hay una noticia de especial relevancia, con Egipto con el potencial de comprar más trigo en el mercado por una menor cosecha a la prevista. Por lo demás, la cosecha en el hemisferio norte avanza sin muchas dificultades, con menores resultados a los esperados en Rusia en el inicio de la cosecha. Veremos lo que dice el reporte de existencias y área pero pinta que no lo va a ayudar mucho.
Ya estuvimos en estos precios antes y la demanda empieza a aparecer. Yo lo compro por barato.
MAÍZ.
Los fundamentos son más o menos los mismos que la semana pasada y los resultados los esperables: sin riesgo climático y con un maremoto de maíz de Brasil es poco lo que los precios pueden hacer. A menos que hoy haya sorpresas, toca ponerse a rezar para que no baje más que esto.
SOJA.
Los futuros de soja luego de la corrección de la semana pasada se las arreglaron para sostenerse por sobre los 1010, su piso anterior. Veremos con el informe de hoy si se confirma la mayor área sembrada si logra traspasarlo. El aceite sigue ayudando pero no sabemos por cuanto tiempo más.
China sigue ausente de las compras en EE.UU.
En Uruguay precios en el entorno de 355.
ACEITE DE SOJA.
Sigue sin cerrar la brecha en el salto anterior. A ver si hoy le da para calzar esa diferencia y definir una tendencia. El aceite de soja quedó caro en comparación con el resto, pero empiezan a surgir algunas voces de preocupación en el caso del aceite de girasol por los efectos de la sequía en Europa. De momento el mercado físico parece acompañar la subida de precios, veremos hasta dónde llega.
HARINA DE SOJA.
La inexorable baja de la harina (y la suba del aceite) son la puja a definir de momento. Al igual que el aceite parece haberse estabilizado un poco en niveles muy bajos donde la demanda empieza a hacer mella. Al igual que el trigo la compro por barata no porque me gusten o vea claros los fundamentos.
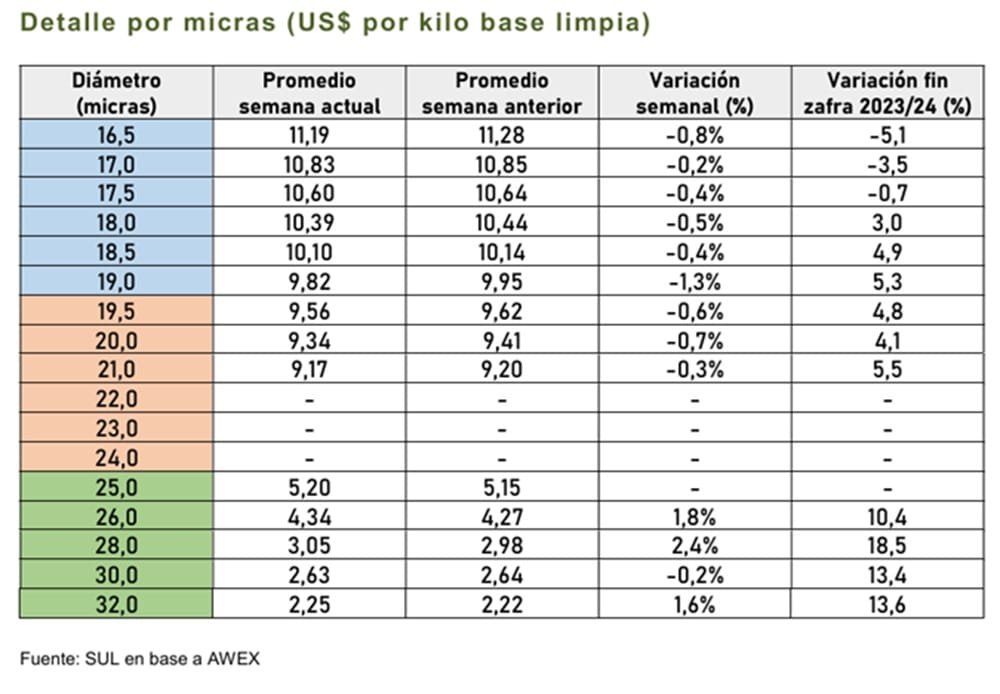
Los promedios se mantuvieron incambiados en dólares australianos y estadounidenses, pero sí hubo variaciones en los sectores por micras.
Montevideo | Todo El Campo | Esta semana se realizó la última venta de la zafra 2024/2025 en el Indicador de Mercados del Este (IME), cerrando sin variaciones, tanto en dólares australianos como estadounidenses, continuando en AU$ 12,07 y US$ 7,84, respectivamente, informó el Secretariado Uruguayo de la Lana (SUL).
Sin embargo, sí hubo variaciones en los sectores por micras.
Las lanas Cruzas continuaron con fortaleza y obtuvieron aumentos de entre 5 y 20 centavos en moneda local. Por otro lado, en los centros del este de Australia el sector de lana Merino mostró una leve caída promedio de 5 a 10 centavos en moneda local, atribuida principalmente a la baja en precios de lotes de menor calidad. Los lotes con rendimientos inferiores al 60% (que venían de zonas secas) recibieron descuentos mayores, de entre 40 y 50 centavos por debajo del promedio, reduciendo la competencia en esos lotes debido a la limitada capacidad de compra de los comerciantes.
Esta semana los principales peinadores chinos fueron los mayores compradores de lana Merino, intensificando su actividad a medida que levemente bajaban los precios. Terminaron adquiriendo el 30% de la oferta de lana Merino.
LA ZAFRA 2024/2025: UN AÑO ESTABLE.
El análisis de resultados de la zafra 2024/2025 que hizo el SUL, se muestra un año relativamente estable en términos de valores.
En moneda local el menor valor registrado se dio en la primera semana de setiembre 2024 con un IME en AU$ 10,86 y el mayor valor fue a principios abril de 2025 (AU$ 12,64). La diferencia entre el precio máximo y mínimo fue de AU$ 1,78 y el rango de variaciones en torno a la media fue de 7,6%. A su vez, la diferencia entre el IME de inicio y de final de zafra fue de AU$ 7,8, equivalente a una suba de 7,0%.
El análisis en dólares estadounidenses muestra resultados similares, con un IME que empezó en US$ 7,50 y terminó en US$ 7,84, obteniendo un incremento de 5%.
A su vez durante esta zafra hubo una disminución de la oferta anual. Se ofrecieron un total de 1.565.809 fardos durante la temporada, 261.100 menos que el año anterior, representando una caída del 14,3%.
Desde AWEX indican que el valor total la lana vendida fue de 1.940 millones de dólares australianos, un 13,3% menos que la zafra pasada y estando esto correlacionado a la reducción de la cantidad de fardos ofrecidos.
EN JULIO COMIENZA LA ZAFRA 2025/2026.
La semana que viene empieza la zafra 2025/2026. En esta ocasión habrá 4 semanas de remates durante julio y luego las 3 semanas del tradicional receso de invierno.
Para la semana que viene hay inscriptos 30.351 fardos, una oferta superior a la de la semana actual. Los remates se harán en Melbourne y Sídney los días martes y miércoles, mientras que en Fremantle solo el día martes.
La faena vacuna y ovina también crecieron en comparación con la semana pasada.
Montevideo | Todo El Campo | Este lunes, el informe de precios de la Asociación de Consignatarios de Ganado (ACG) ubicó los novillos gordos de punta por encima de los cinco dólares, un valor que se perfilaba desde hace varias semanas y que finalmente se hizo realidad.
En la semana 25, del 15 al 21 de junio, el comentario para los vacunos fue que “continúa la buena demanda y firmeza en el mercado”.
Los novillos gordos de exportación, especiales, en pie, subieron a US$ 2,74 (+4 centavos); a la carne, US$ 5,01 (+4 centavos).
Las vacas gordas, especiales, en pie, US$ 2,44 (+4 centavos); a la carne, 4,80 (+5 centavos).
Las vaquillonas gordas, especiales, en pie, US$ 2,60 (+5 centavos); a la carne, US$ 4,89 (+7 centavos).
La tabla de promedio colocó al novillo gordo en pie, a US$ 2,63 (+3 centavos); a la carne, US$ 4,95 (+6 centavos):
La vaca gorda, en pie, US$ 2,31 (+3 centavos); a la carne, US$ 4,72 (+4 centavos).
La vaquillona gorda, en pie, US$ 2,55 (+5 centavos); a la carne, US$ 4,86 (+8 centavos).
OVINOS.
El comentario de la ACG para los ovinos, fue: “Con mayor demanda, mercado firme”.
Todas las categorías ajustaron al alza: los corderos, US$ 4,43 (+4 centavos); borregos, US$ 4,40 (+3 centavos); capones, US$ 3,77 (+3 centavos); y las ovejas, US$ 3,67 (+2 centavos).
REPOSICIÓN.
Respecto a la reposición, el comentario fue el siguiente: “Con reducida oferta acorde a la época, continúa la buena demanda para todas las categorías”.
El ternero se mantuvo en US$ 2,97; la ternera subió a US$ 2,67 (+5 centavos); y la vaca de invernada trepó apenas un centavo a US$ 1,92.
MAYOR FAENA.
La faena de vacunos en la semana analizada totalizó 44.471 cabezas, superando la semana anterior en 1.885 animales.
Los 44.471 vacunos faenaron fueron 20.562 novillos (46,2%); 16.470 vacas (37%); 6.798 vaquillonas (15,3%); 182 terneras (0,4%); y 459 toros (1%).
Los ovinos fueron 12.863, un incremento de 6.208 ejemplares sobre la semana anterior: 7.134 fueron corderos (55%); 768 borregas (6%); 860 capones (7%); 4.040 ovejas (31%); y 61 carneros (0%).
POCA OFERTA DE GANADO DE PASTO.
Pablo Sánchez, directivo de ACG dijo que “hay poca oferta de ganado de pasto”, con más del 50% de ganado de corral.
A nadie le sirve una escalada de los precios del crudo, mucho menos un bloqueo del estrecho. A los granos, una guerra abierta en Medio Oriente tampoco es de interés para los que vendemos granos porque esa zona del mundo concentra a los principales compradores y la inestabilidad no es buena para los negocios.
Ing. Agr. Gonzalo Gutiérrez | Montevideo | Todo El Campo | Jean François Revel, un politólogo francés de prosa aguda y dueño de una narrativa divertida escribió un libro muy interesante que se llama El Conocimiento Inútil. Su tesis central es que tendemos a crear demonios políticos y los asociamos a las peores aberraciones del pasado para con ello ejemplificar a las futuras generaciones sobre los peligros (muchas veces inventados) para hacernos con el poder y controlar a las masas. El mundo ha entrado en una peligrosa escalada, con el bombardeo de EE.UU. a Irán, la excusa: terminar con un programa nuclear que hace inaceptable que la teocracia iraní logre un arma atómica. Es muy discutible si estos eran los medios, pero la realidad es que estamos en esto y no vale mucho la pena lamentarse. Si la amenaza es real o inventada se lo dejo al lector.
La realidad es que la guerra sigue, veamos las consecuencias: hasta ahora ninguno de los dos lados se le dio por ir contra infraestructura crítica (ni los israelíes están bombardeando las terminales de petróleo de los iraníes, ni estos salen de intentar asustar gente con sus misiles).
Irán amenaza (como hace 15 años y contando) con cerrar el estrecho de Ormuz, pero la jugada es peligrosa porque por ahí sale su petróleo (a su principal comprador que es China) y llega el grueso de sus alimentos, es decir equivale a pegarse un tiro en el pie. En cuanto a los granos, pasan por ahí 24 millones de toneladas, la mayoría para Kuwait, Catar Iran e Irak. Es decir, unos cuantos compradores importantes de granos que agrega incertidumbre al mercado.
A nadie le sirve una escalada de los precios del crudo, mucho menos un bloqueo del estrecho. A los granos, una guerra abierta en Medio Oriente tampoco es de interés para los que vendemos granos porque esa zona del mundo concentra a los principales compradores y la inestabilidad no es buena para los negocios.
Por fuera de las molestias que nos causa navegar entre estas aguas, los mercados enfrentan un inicio de la cosecha de trigo con algunos problemas climáticos que se hacen notar pero que no parecen causar el daño necesario para provocar una subida de precios sostenida y los fondos si bien están desarmando sus posiciones no las abandonan del todo. En maíz la película es otra, el único riesgo con el clima es Europa y nada más. La soja va recibiendo finalmente el calor y la lluvia que necesita en EE.UU. para avanzar con convicción. Por ende, nada que nos preocupe del lado de la oferta en el mediano plazo. En cuanto a los aceites, mientras el mercado del crudo siga con un diagnóstico de colon irritable los aceites lo van a acompañar, aunque empiezan a surgir algunas dudas sobre si la legislación en EE.UU. (que empujó el alza) es factible de pasar por el filtro parlamentario (todo indica que la van a atemperar un poco). Y recuerde que todo lo que sube de la nada baja igual de rápido cuando el mercado tiene más dudas que certezas.
Entonces, mientras navegamos los riesgos de irrupciones de corto plazo por la guerra en Medio Oriente y enfrentamos fundamentos de mercado que apuntan a pocos riesgos en la oferta, la duda es como se expresan de acuerdo a nuestros intereses. Yo tiendo a creerle más a los fundamentos que al corto plazo. En mi opinión, si bien empiezan a existir fuerzas mas estructurales (costos de cultivos, pérdida de rentabilidad), recién veremos efectos mayores en los precios en 2026. La semana en cuanto a precios va a seguir estando dominada por los titulares de prensa, y lamentablemente le quedan algunas semanas más a esto para que se resuelva.
Los fundamentos son de que a menos que ocurra algo catastrófico con la cosecha de trigo, no hay motivos para pensar en un quiebre de la cosecha ni de trigo (en curso) ni de maíz (que se acerca a su fecha crítica sin riesgos mayores con el clima). En cuanto a la soja, el panorama es más dependiente de los líos con los bio combustibles y el curdo que sus propios fundamentos (que no son malos). Veremos que nos depara la semana.
TRIGO.
El trigo no pudo sostener (al menos de momento) la suba fuerte que tuvo el la semana pasada y empieza a perder algo de pie. Tiene la cosecha enfrente y los compradores grandes está lidiando con otros problemas. Es raro ver una subida tan fuerte con la cosecha en la puerta y sin grandes riesgos con el clima pero los mercados están mas enfocados en otra cosa. No lo veo volviendo a 570 pero el salto es interesante porque implica un cambio de tendencia. El mejor escenario posible para los que tienen cebada es que el 600 sea el nuevo piso.
Lo interesante es que los vendedores no quieren convalidar estos precios, pero hay que ver cuánto tiempo aguantan. Veremos como termina la pelea, pero Europa Central y el mar Negro van a volver a ser los dominantes y a marcar la cancha. EE.UU. sigue vendiendo a buen ritmo su trigo nuevo a pesar de los ruidos con su cosecha.
MAÍZ.
La cosecha lenta del maíz en Brasil y la falta de problemas climáticos con el maíz en EE.UU. dejan al mercado vulnerable a nuevas correcciones a la baja. No ayuda que Irán, un mercado de 8 millones de toneladas de maíz tiene algunos problemas explosivos. El maíz tiene más para bajar que para subir. No lo salva nadie de ese destino, salvo que se complique mucho el clima en Europa pero nada crítico hay en el pronóstico.
SOJA.
La soja esta inusualmente alta gracias al aceite. Pero, el clima mejora en EE.UU. y hay un mundo de soja que va hacia China. El mercado sigue soportado por el tema EPA / Bio en EE.UU. pero hay algunas voces que llaman a la calma porque no está todo definido del punto de vista legal y la ley de presupuesto en EE.UU. entra en la etapa de ajustes parlamentarios, veremos donde termina. La soja tiene para bajar un buen tramo pero aun arriba de 1030 mantiene la tendencia alcista.…
En Uruguay precios en el entorno de 370, unos 5 dólares más que la semana pasada.
ACEITE DE SOJA.
El aceite se va quedando sin piernas y está estable a pesar de las noticias del bombardeo de EE.UU. a Iran. 56 es muy caro y veremos cómo se las arregla para mantenerse sostenido si le sacamos los soportes debería ir a algo en el entorno de los 50 a 52. Tiene a favor que si bien la cosecha de girasol en Europa parece muy buena, surgen algunos problemas con el clima que le pueden dar cierto soporte. Le tengo desconfianza a lo fuerte de la suba, y al gap de la gráfica.
Cuando baje hay que aprovecharlo.
HARINA DE SOJA.
Con estos precios de aceite hay que ir acostumbrándose a que las cosas no van a ser fácil si uno tiene una planta de crushing de soja en el barrio. Hasta que el aceite no corrija a la baja no hay chances de que la harina logre repuntar. No tiene nada a favor, más bien todo en contra.
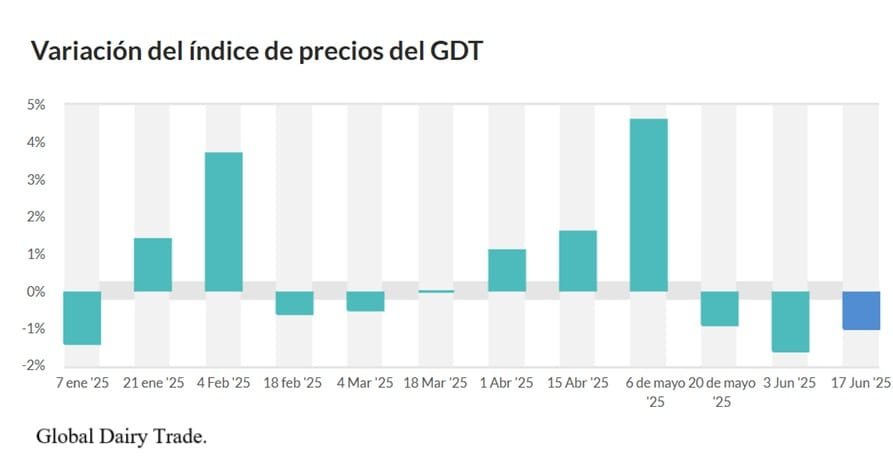
La leche en polvo entera bajó 2,1% pero se mantiene por encima de los US$ 4.000
Montevideo | Todo El Campo | El promedio de la leche en las subastas de Fonterra volvió a bajar, acumulando la tercera caída consecutiva. La leche en polvo entera bajó por segunda semana consecutiva.
El martes 17 de junio se realizó la segunda licitación del mes que resultó con una caída en el promedio y la leche en polvo entera y descremada; en cambio subieron la manteca y el queso.
El volumen comercializado fue de 15.209 toneladas, 6,7% menos que el evento anterior.
Por producto, los valores quedaron de la siguiente forma:
Manteca, US$ 7.890 (lo que significa una suba de +1,4%).
Con menor faena de vacunos y ovinos, los precios se fortalecieron.
Montevideo | Todo El Campo | La Asociación de Consignatarios de Ganado (ACG) volvió a marcar una suba en su planilla de valores, lo que próxima al novillo de punta a los US$ 5, prosiguiendo un proceso al alza que se da semana a semana.
En la semana 24 del año (del 8 al 14 de junio), el comentario de los consignatarios para los vacunos fue que “con demanda sostenida, mercado firme”, lo que se ve reflejado en los nuevos valores que empujaron al alza.
Los novillos gordos, de exportación, especiales, en pie subieron a US$ 2,70 (+3 centavos); a la carne a US$ 4,97 (+8 centavos).
Las vacas gordas, especiales, en pie, US$ 2,40 (+5 centavos); a la carne, US$ 4,75 (+7 centavos).
Respecto a las vaquillonas gordas, se informó que las especiales, en pie, se ubicaron en los US$ 2,55 (+5 centavos); a la carne, US$ 4,82 (+7 centavos).
Los promedios, para los novillos gordos en pie, quedaron en US$ 2,60 (+3 centavos); a la carne, US$ 4,89 (+6 centavos).
Las vacas gordas, en pie, US$ 2,28 (+4 centavos); a la carne, US$ 4,68 (+8 centavos).
Las vaquillonas gordas, en pie, US$ 2,50 (+5 centavos) ; a cal carne, US$ 4,78 (+8 centavos).
LOS OVINOS.
El comentario para los ovinos fue: “Con menor oferta, mercado firme”.
Los precios ajustaron al alza en todas las categorías a excepción de los borregos, que mantuvieron el valor de la semana pasada, US$ 4,37.
Los corderos subieron a US$ 4,39 (+2 centavos); los capones a US$ 3,74 (+3 centavos); y las ovejas se ubicaron en los US$ 3,65 (+4 centavos).
REPOSICIÓN.
“Continúa la buena demanda para todas las categorías”, señala el comentario sobre la reposición.
El ternero subió 7 centavos a US$ 2,97; la ternera subió 2 centavos, a US$ 2,62; y la vaca de invernada subió 1 centavo, a US$ 1,91.
MENOR FAENA.
La faena de vacunos tuvo una bajada de 8.544 cabezas: en la semana analizada se faenaron 42.586 animales.
De ese total, 21.787 fuero novillos (54,4%); 13.363 vacas (31,4%); 6.605 vaquillonas (15,5%); 112 terneras (0,3%); y 628 toros (1,5%).
Los ovinos faenados en la semana sumaron 6.655 cabezas, los significa 3.580 menos que la semana anterior.
Los 6.655 fueron: 3.385 corderos (51%); 1.049 borregos (16%); 278 capones (4%); 1.915 ovejas (29%); y 28 carneros (0%).
En el video, comentario de Santiago Stefan, directivo de la ACG.