Informe de mercado.Si usted tenía la expectativa de que el viernes la llamada entre Donald Trump y Xi Jinping fueran de esas que cambian el destino de las cosas permítame rebajar sus expectativas.
Ing. Agr. Gonzalo Gutiérrez | Montevideo | Todo El Campo | La historia del cine está llena de momentos en los cuales una llamada de teléfono cambia toda la trama. Esos minutos entre dos personas que se supone cambian el destino de las cosas. Si usted tenía la expectativa de que el viernes la llamada entre Donald Trump y Xi Jinping fueran de esas que cambian el destino de las cosas permítame rebajar sus expectativas.
Lo que nos interesaba era que surgiera algún comentario sobre el re encausar las conversaciones comerciales y que la palabra soja apareciera en algún lugar del comunicado oficial como resultado de la charla. Pero nada de eso pasó y a la soja le empieza a pesar. Mi lectura de la charla es que los chinos no tienen mucho apuro en arreglar la soja, que van a dejar que corran los tiempos porque les conviene que Trump no esté en el poder. Trump por otro lado no quiere ser el que se rinda primero y hace que su secretaria de agricultura diga que van a generar un paquete de ayuda a los agricultores basado en las tarifas que cobran para darles apoyo (por los perjuicios que genera la guerra comercial que ellos mismos han causado). Dicho esto, la soja acusó el viernes la falta de noticias en plena cosecha.
La recolección avanza tanto en maíz como en soja con rendimientos menores a los esperados y eso es la noticia del momento. Pero siempre pasa esto, el inicio de la cosecha suele ser desafiante y el que los rindes no sean buenos es la última esperanza que tenemos para que los precios no caigan tanto. Mientras tanto China sigue comprando soja en Brasil y Argentina y está comprada hasta noviembre, por lo que le queda poco para llegar a enero que es cuando entra la cosecha nueva brasileña. Eso si, mientras tanto tiene que vender soja de su reserva estratégica y esa es la oportunidad que ve EE.UU.: de ser quien llene ese hueco. Sin nuevas noticias, Xi y Trump se encontrarán a fin de octubre en Corea del Sur y no se descarta un encuentro mano a mano, pero para entonces una parte importante de la cosecha estará ya presionando a los precios de un agricultor norteamericano que hace tres años pierde plata con la soja y el maíz.
La demanda externa tanto de maíz como soja sigue siendo buena, especialmente en el maíz. La pregunta del millón es si esto se aguanta porque es lo que salva a los precios de una eventual caída en la cosecha. Lo que han logrado los precios del maíz es excepcional porque no solemos ver subas de precios en la cosecha, pero está en un nivel interesante. A nivel regional todas las miradas siguen en Argentina que vuelve a las mismas patologías (y remedios) que antes. La previa de las elecciones son un temporal de malas noticias económicas que ponen presión sobre el dólar y hacen subir el riesgo país. Queda un mes muy largo hasta que el soberano se expida si quiere más de lo mismo o se decide a cambiar. La inestabilidad cambiaria hace que el agricultor no venda (tiene un estímulo a no hacerlo porque la devaluación de la moneda lo favorece) y eso le puede dar algo de soporte a los precios.
En Uruguay se siembra maíz de primera cuando el tiempo lo permite como si no hubiera mañana. Algún día la academia se pondrá los pantalones para estudiar la conducta del agricultor que muchas veces no tiene mucho sentido desde lo económico. El aumento en el área de maíz seguramente tenga que ver más con los rindes del último año que con las expectativas del negocio a futuro porque no sabemos que van a hacer con tanto maíz. Hoy todos los agricultores te dicen que los precios del novillo a estos precios aguantan cualquier precio del maíz, pero no precisamos que el precio del novillo se desplome, basta con una caída de un dólar por kilo para complicarnos.
No esperamos cambios significativos en los precios para bien hasta el USDA de octubre que es el que nos tiene que dar un ajuste en los rindes en EE.UU. Sin eso, estamos jugados a las noticias sobre la cosecha en EEUU pero es una lotería. No hay que dejar pasar los precios buenos para armar una estrategia de comercialización inteligente.
TRIGO.
El trigo sigue sin repuntar y vuelve a bajar en la semana. Es raro que el trigo no haya copiado siquiera algo del optimismo del maíz, pero vuelve a ser una oportunidad de compra. Las siembras del trigo de invierno no se hacen en las mejores condiciones pero pesa mucho el stock abultado de trigo a nivel mundial y sobre todo lo que se viene del hemisferio sur. Los fondos siguen con una posición neta vendida cercana a los 90.000 contratos pero no lo siguen empujando a la baja. Yo creo que lo que nos queda es comprarlo mirando mayo del 2026 a ver si logramos mejorar un poco los precios porque el trigo a nivel local va a valer bastante poco.
MAÍZ.
El maíz se quedó sin piernas en su carrera al alza y la pelea es entre exportaciones estelares de EE.UU. y los datos de rendimientos mediocres en el inicio de la cosecha. Aun así sigue conservando una tendencia alcista y los fondos lentamente siguen desarmando sus posiciones vendidas. Si me preguntan quisiera ver un quiebre en la tendencia y a que la cosecha siga avanzando para comprarlo de cara al 2026 porque creo que puede ser una buena alternativa. De momento veremos a ver si logran llevarlo a menos de 420 para comprar.
SOJA.
La llamada que no tuvo efectos sobre las eventuales compras de China hizo que la soja cayera fuerte el viernes pero se las arregló para estar por arriba de 1.020 que es un soporte interesante. El 1.050 era lindo para venderlo pero yo la verdad no creo que resista en el 1.020 mucho tiempo, a menos que los reportes de la cosecha sean muy malos, cosa que de momento no aparece. Brasil tiene su primera estimación oficial de Conab (si es que les dice algo) en un nada despreciable 177 millones de toneladas (los privados esperan 180). La cosecha va en pleno curso y los fondos están neutros. Si no hizo nada aun un put spread vs un call puede ser la última carta que le quede.
ACEITE DE SOJA.
Cuando la política mete la cola, los mercados dejan de funcionar de forma eficiente. Y eso es lo que le pasa al aceite, que no termina de tener una definición de la administración Trump sobre las exenciones de los bio combustibles. Yo creo que termina en alguna medida que deje contentos a los agricultores porque es la forma más barata de no comprarse un problema y de valorizar la soja, el tema es el timing de esa definición. Yo si aguanta los 50 cents por libra lo compro mirando hacia el futuro, no le veo riesgo significativo de baja.
HARINA DE SOJA.
Menos extremo que la soja, sigue el tránsito de harina argentina hacia China y el mercado empieza a pensar cómo sacarse el problema de encima. Por ahora aguanta sobre el 284 pero tiene mal aspecto. La presión de cosecha de soja no colabora mucho con el panorama pésimo que tiene por delante.
El Secretariado Uruguayo de la Lana (SUL) informó sobre el mercado internacional
Montevideo | Todo El Campo | En la semana que finaliza, el Indicador de Mercados del Este (IME) continuo esta semana con una fuerte tendencia al alza.
El aumento en moneda australiana fue de 25 centavos (1,9%) y el cierre se ubicó en US$ 13,44; en dólares estadounidenses la suba fue de 25 centavos (2,9%) y culminó en US$ 8,97.
En materia cambiaria la moneda australiana ganó territorio frente al dólar americano y cerró la semana en 0,668.
Al observarse en comportamiento en moneda local, esta fue la novena semana consecutiva de subas del indicador, la secuencia más larga de aumentos continuos, desde 2009.
El IME se encuentra ahora en su punto más alto desde marzo 2023 tanto en moneda local como en dólares estadounidenses.
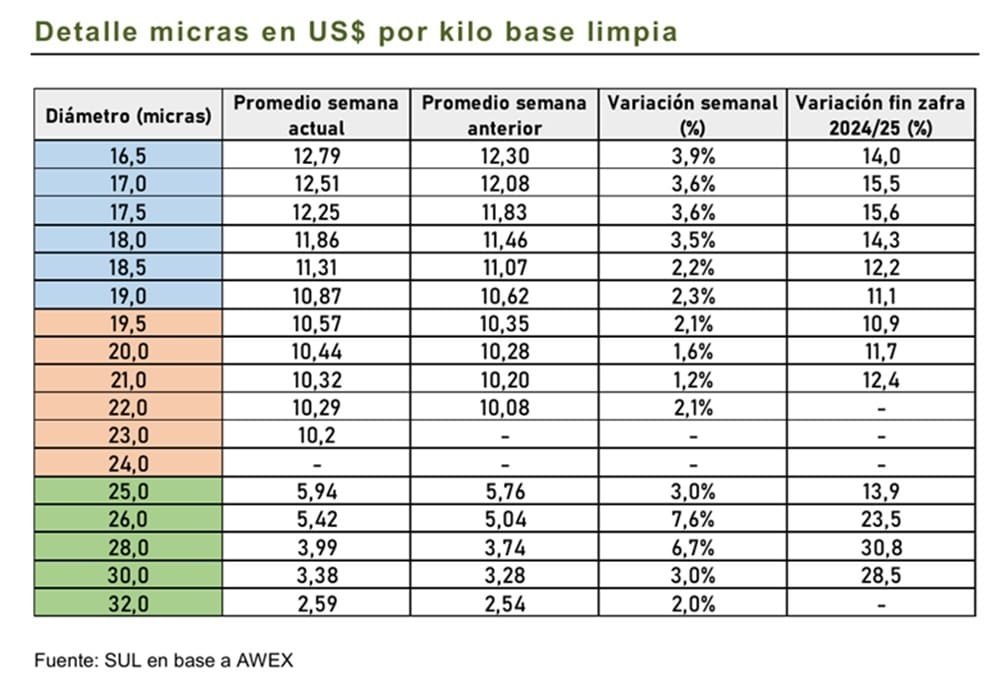
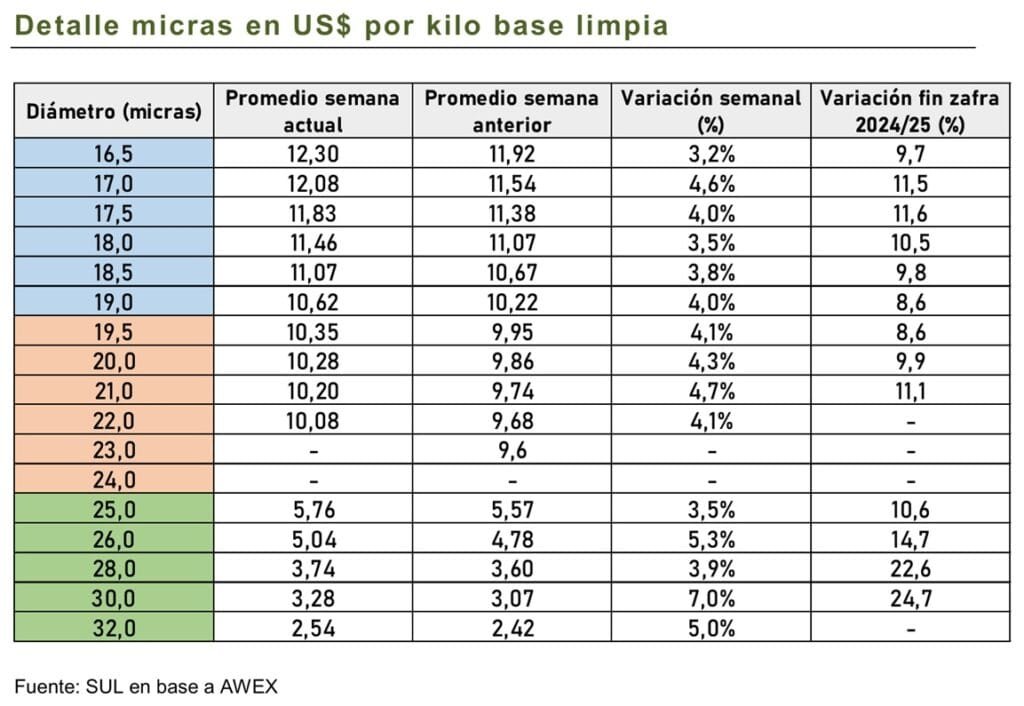
Todos los lotes de lana recibieron un fuerte interés por parte de los compradores, lo cual se reflejó en los precios de los distintos tipos y diámetros. Sin embargo, dentro del sector Merino es importante distinguir dos comportamientos en cuanto a los aumentos. Por un lado, las lanas de 18 micras y más finas registraron una apreciación significativa, con subas semanales que oscilaron entre el 3,5% y el 3,9%.
Por otro lado, los lotes Merino de más de 18 micras mostraron incrementos más moderados, con aumentos de entre el 1,2% y el 2,3%.
Esa diferencia podría atribuirse a una mayor competencia esta semana por las lanas superfinas, que atrajeron una demanda más activa del mercado, lotes por lo general adecuados para la producción europea o con especificaciones destinadas a ese mercado.
CONFERENCIA ANUAL DEL MERCADO DE LANA EN NANJING.
Este fin de semana se llevará a cabo nuevamente la conferencia anual del mercado de lana en Nanjing, un evento clave para la industria. A la espera de conocer las novedades que puedan surgir, se destaca el hecho (poco habitual) de que el mercado haya mostrado subas constantes, justo semanas antes a la fecha de la conferencia. Este hecho puede verse como una señal positiva.
OFERTA DE LA SEMANA PRÓXIMA.
Para la semana que viene se espera una oferta bastante similar a la de la semana actual.
Al momento hay inscriptos 30.000 fardos a venderse en los tres centros (Sídney, Melbourne y Fremantle) entre los días. Aunque el centro de Fremantle con venta solo el día martes.
La oferta comercializada fue de 39.093 toneladas, 5,7% menos que el evento anterior.
Montevideo | Todo El Campo | El martes 16 de setiembre se realizó el segundo evento de Fonterra, acumulando el valor promedio la cuarta baja consecutiva. Esta vez la caída fue del 0,8% posicionándose en US$ 4.041 la tonelada.
También bajaron la leche en polvo entera y descremada y la manteca, en cambio subió el queso Cheddar.
La caída de la leche en polvo entera en la segunda consecutiva, por lo que setiembre no fue un buen mes para el principal producto de exportación de Uruguay. Asimismo, debe señalarse que a la fuerte baja del 2 de setiembre de más del 5%, le siguió ayer un ajuste mucho más moderado de 0,8% al pasar de US$ 3.809 a US$ 3.790, la diferencia es de US$ 19 por tonelada.
La oferta comercializada fue de 39.093 toneladas, 5,7% menos que el evento anterior.
El detalle de todos los productos comercializados es el siguiente:
Montevideo | Todo El Campo | En la semana 37 (del 7 al 13 de setiembre), el mercado de ganado se mantiene demandado y firme, informó la Asociación de Consignatarios de Ganado (ACG). El novillo gorde de punta, a la carne subió y se ubicó en los US$ 5,37.
VACUNOS.
Comentarios de la ACG: “Continúa la buena demanda manteniendo la faena. Entradas ágiles, mercado firme”.
El novillo gordo de exportación, especial, en pie, subió a US$ 2,95 (+3 centavos); a la carne, US$ 5,37 (+3 centavos).
Vaca gorda especial, en pie, US$ 2,66 (+5 centavos); a la carne, US$ 5,10 (+8 centavos).
Vaquillona gorda especial, en pie, US$ 2,77 (+4 centavos); a la carne, US$ 5,20 (+7 centavos).
Los valores promedios, a la carne, indican para el novillo una suba de 4 centavos, a US$ 5,31; vaca gorda, US$ 5,02 (+8 centavos); y vaquillona gorda, US$ 5,16 (+8 centavos).
OVINOS GORDOS.
El comentario para los ovinos: “Con demanda para todas las categorías, mercado firme”.
Los valores en pie son los siguientes: cordero US$ 5,22 (+7 centavos); borrego US$ 5,22 (+19 centavos); capón US$ 4,42 (+7 centavos); y la oveja, US$ 4,35 (+6 centavos).
REPOSICIÓN.
Comentario: “Con demanda que supera la oferta, mercado firme”.
El ternero subió a US$ 3,31 (+7 centavos); la ternera se mantuvo en US$ 3,14; yla vaca de invernada trepó a US$ 2,21 (+6 centavos).
FAENA.
La faena semanal de vacunos fue de 41.962 ejemplares, 962 menos que la semana anterior; en ovinos fueron 13.749, total que representa un incremento de 5.611 respecto a la semana previa.
Los 41.962 vacunos fueron: 20.679 novillos (49,3%); 14.251 vacas (34%); 6.347 vaquillonas (15,1%); 111 terneras (0,3%); y 574 toros (1,4%).
Los 13.749 ovinos: 8.492 corderos (62%); 1.088 borregos (8%); 633 capones (5%); 3.464 ovejas (25%); y 69 carneros (1%).
COMETARIO DE SANTIAGO STEFAN.
Santiago Stefan, directivo de ACG, analizó el mercado ganadero luego de la reunión de precios del lunes 15 de setiembre.
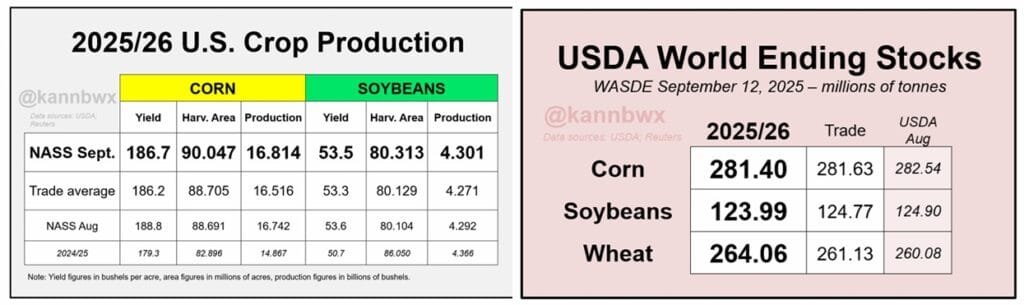
Ing. Agr. Gonzalo Gutiérrez | Montevideo | Todo El Campo | El USDA publicó el viernes sus estimaciones de oferta y demanda global para el mes de setiembre.
Si bien las estimaciones de setiembre suelen crear un ambiente volátil, nadie se esperaba que aparecieran 700.000 hectáreas más de maíz a esta altura del campeonato. Lo curioso del informe es que aumenta la producción por aumento del área a pesar de una baja en el rinde de EE.UU. para maíz y soja lo cual sorprendió al mercado. A nivel global los stocks finales de maíz y soja bajan un poco y los de trigo aumentando forma sostenida.
Pero el mercado decidió el viernes dar una mano a los precios y tuvimos una suba sostenida, especialmente en maíz que llamó la atención a todo el mundo. Y, en resumen, nos quedamos todos pensando qué quiere hacer el USDA. Es una agencia que viene perdiendo credibilidad por sus cambios un tanto erráticos y se hace difícil entender hacia donde apunta. El mercado esperaba un ajuste a la baja en los rindes de maíz y soja por un agosto seco y por la incidencia de enfermedades, pero nos quedamos con las ganas. Si se confirma un excelente prospecto en las exportaciones de maíz y sorprende que no se ajusten a la baja las exportaciones de soja, siendo que China no ha comprado un kilo de soja norteamericana. El calendario nos corre y con la cosecha de maíz ya en curso y faltando poco para la de soja es una señal importante que China no quiere dar. Estamos jugados a que la tasa de interés baje en la semana (lo cual le daría una mano a las materias primas) pero no es lo mismo 25 que 50 puntos básicos.
A nivel de los mercados el lunes viene de una corrección modesta a la baja que hay que esperar a ver qué tan abajo va. Es cierto que el maíz tiene un prospecto excelente pero en rigor es relevante si lo logra sostener porque la presión estacional de la cosecha llegará, y con ello la bajad de precios. 430 no es un valor para despreciar a las puertas de la cosecha y pasa lo mismo con la soja. China busca un acuerdo comercial y una foto con Trump que no comprometa su imagen como potencia mundial y en eso le va la vida a Trump, que quiere que Europa se suba a las sanciones secundarias contra el crudo ruso como forma de presionar por el fin de la guerra.
En la región los cultivos de invierno vienen bien, incluso con algunos excesos de agua en Argentina. La siembra arranca en Brasil y se viene una cosecha enorme. El mercado duda sobre la capacidad de China de llegar a la nueva cosecha de Brasil, pero no es imposible. Nunca pasó que China no comprara nada en EE.UU.
Para esta semana esperamos la volatilidad asociada a la baja de tasas más que a otra cosa. Las conversaciones entre EE.UU. y China si bien avanzan no lo hacen con la velocidad ni con la claridad que el mercado desea ver. Las bolsas siguen subiendo como si no hubiera mañana y los mercados se preguntan qué tan razonable es ver estas subas de precios en las acciones sin un correlato razonable de crecimiento económico cuyos fundamentos parecen débiles.
TRIGO.
Sobra trigo en el mundo y los compradores no tienen mucho apuro en comprar. Saben que el precio FOB es el más bajo en años y no hay motivos para hacerlo subir. Así, el pobre trigo logró salir un poco del abismo el viernes y sigue muy cerca de los pisos del contrato, esto es el valor más bajo de los últimos 5 años. No tiene mucho que lo ayude, y hay algunos analistas que lo ven incluso más abajo de los 500 en cuanto el maíz pierda un poco de piel. Yo lo compraría por barato y le saco 10 cents al alza y para afuera. No le veo mucho futuro. En la región, el FOB Argentina esta en 217 para enero, sin presión de oferta.
MAÍZ.
A lo ya mencionado en cuanto al informe del USDA, la base de la suba es el que el mercado cree que la estimación de rinde está mal y la demanda se va a llevar todo puesto. Es razonable pero peligroso porque asume que la demanda a estos pasos seguirá en el año. Es raro esta conducta de precios porque los fondos no salieron de su posición vendida, lo que nos llama a ser cautos. Yo lo vendo a estos precios porque creo que es lo más razonable.
El precio local anda en el entorno 235 puesto en planta, seco y acondicionado mientras que puesto en planta está entre 200 y 205 con hasta 16% de humedad.
SOJA.
La soja tuvo un salto el viernes que empieza a perder su brillo el lunes. Los fondos no saben para qué lado ir y de lo que se habla es de lo mismo: China no compra, se nos termina el tiempo y se viene la cosecha (y no hay donde guardarla). Brasil empieza la siembra con un clima algo menos que ideal por la falta de lluvias pero los locales no le prestan atención, van rumbo a los 180 millones de toneladas. Yo a estos precios la vendo pensando en la presión estacional de la cosecha. No tengo mucho para ser optimista con la soja.
ACEITE DE SOJA.
El aceite lentamente sigue su camino al alza a ver si puede encaminarse hacia una tendencia de largo plazo sostenida. En el mundo físico hay más canola de la que teníamos en el radar y la cosecha de girasol no es tan mala, lo que le pone algunas piedras en el camino. Aparte de ese factor, el mercado sigue esperando por como la EPA hará para acomodar el lío de las excepciones de mezcla de Bio en estas semanas. Se especula con el camino del medio, que no dejará contentos a todos pero que le puede poner algo de ruido al mercado.
HARINA DE SOJA.
Sin el entusiasmo de la soja la harina se contentó con sostenerse más o menos en lo mismo pero sin bajar. La pregunta del millón es donde la llevarán y quien se la come, cosa nada clara por el momento.
Las mayores subidas de precio de la semana provinieron del sector vellón Merino de 17 micras. Informe del Secretariado Uruguayo de la Lana.
Montevideo | Todo El Campo | El Indicador de Mercados del Este (IME) continuo esta semana con una fuerte tendencia al alza. El aumento en moneda australiana fue de 28 centavos (2,2%) y el cierre se ubicó en AU 13,19. En dólares estadounidenses el IME subió 30 centavos (3,6%) y culminó en US$ 8,72.
En materia cambiaria la moneda australiana ganó territorio frente al dólar americano y cerró la semana en 0,661.
El mercado registró un fuerte repunte en el primer día de remates de esta semana, con un aumento del 3,2% en el Indicador, un salto diario que no se veía desde hacía varios meses. El segundo día, a pesar de que también tuvo resultados positivos, fueron más moderados los aumentos del indicador y los individuales de cada uno de los diámetros.
En el sector Merino todos los tipos y diámetros de lana se vendieron entre 35 y 50 centavos australianos por kilo base limpia más caros. Las mayores subidas de precio de la semana provinieron del sector vellón Merino de 17 micras, un aumento de 57 y 69 centavos australianos en Melbourne y Sídney, respectivamente.
Los “skirtings” de Merino mostraron un comportamiento similar al de los vellones, registrando importantes subas a lo largo de los dos días de remates. Los lotes de mayor largo y bajo contenido vegetal fueron los más destacados, impulsados por una firme demanda del sector comprador.
En cuanto al sector de lanas cruzas los precios alcanzaron niveles que no se veían desde hace cuatro o cinco años, con un aumento de 10 centavos australianos por kilo limpio esta semana, manteniendo la tendencia alcista sostenida de los últimos 12 meses.
MENOR OFERTA.
Los volúmenes en los remates se mantienen ajustados, con 246.305 fardos ofrecidos en las primeras ocho semanas. Esto representa una baja del 8% en comparación con la temporada pasada, aunque sigue estando por encima de los niveles registrados en 2019 y 2020.
Para la semana que viene se espera una oferta bastante similar a la de la semana actual. Al momento hay inscriptos 31.000 fardos a venderse en los tres centros (Sídney, Melbourne y Fremantle) entre los días. Aunque el centro de Fremantle con venta solo el día martes.
—
Foto de portada: esquila ovinos Ideal en la Expo Prado 2025.