La producción mundial de granos se estima en 2.283 millones de toneladas, según el Informe del Mercado de Granos del Consejo Internacional de Cereales publicado el 16 de marzo.
Montevideo | Todo El Campo | En su primer conjunto completo de proyecciones para 2023-24, el Consejo Internacional de Cereales (IGC) estima un aumento del 1% en la producción mundial de granos, liderado por una supuesta recuperación del maíz.
La producción mundial de granos se estima en 2.283 millones de toneladas, según el Informe del Mercado de Granos del IGC publicado el 16 de marzo.
“Si bien esto impulsaría la oferta general, las ganancias de consumo comparativamente mayores podrían resultar en inventarios más pequeños al final de la temporada, vinculados un 1% más bajos”, dijo el IGC.
Se prevé que el comercio total aumente un 1% a 411 millones de toneladas, principalmente debido a la aceleración de las entregas de maíz y sorgo en Asia.
Con una superficie ampliada y mejores rendimientos, se proyecta que la producción mundial de soja en 2023-24 se expandirá en 29 millones de toneladas, a 399 millones de toneladas.
“Suponiendo mayores cosechas en Asia, el resultado mundial 2023-24 podría ser el más grande registrado, con aumentos en la absorción y los inventarios previstos”, estimó el reporte de IGC.
El uso ampliado de la soja en los sectores de alimento animal, alimentos e industria impulsará la absorción a un nuevo máximo con la probable acumulación de existencias. Se espera que el comercio alcance un récord de 173 millones de toneladas.
Se espera que la producción de arroz en 2023-24 aumente en un 2% a 522 millones de toneladas.
Esto incluye ganancias en India y otros exportadores clave. Se espera que la demanda de alimentos aumente el uso total, mientras que es probable un aumento marginal de las existencias.
“En medio de una demanda más firme de los importadores africanos y asiáticos, se espera que el comercio aumente un 3% año tras año”, agregó el IGC.
Se estima que la producción de trigo caerá de 801 millones de toneladas en 2022-23 a 787 millones de toneladas en 2023-24. Se espera que la producción de maíz en 2023-24 aumente en aproximadamente 52 millones de toneladas, a 1.202 millones de toneladas.
El IGC también revisó sus estimaciones para 2022-23, aumentando su estimación de producción total de granos en 2 millones de toneladas en comparación con febrero.
Ahora se espera que la producción total alcance los 2.250 millones de toneladas, que es un 2% más bajo año tras año y la primera caída desde 2017-18. El IGC dijo que la reducción se debió principalmente a una menor cosecha de maíz.
“También se pronostica que el consumo se contraerá, principalmente por la reducción del uso de piensos, pero, con una caída relativamente más pronunciada en la oferta, las existencias finales se reducirán en un 2%, a un mínimo de ocho temporadas”.
La caída de 5 millones de toneladas en el consumo de la estimación de febrero está vinculada a una demanda de maíz más débil.
El comercio total para 2022-23 se estima en 407 millones de toneladas, una caída del 4% año tras año, en medio de envíos de cereales secundarios más pequeños.
La producción mundial de soja se estima en 370 millones de toneladas, un 4% más año tras año, pero 8 millones de toneladas menos que el pronóstico anterior debido al empeoramiento de las perspectivas en Argentina. Una gran cosecha brasileña compensará en gran medida las cosechas más pequeñas en otros lugares, dijo.
“Con la aceptación avanzando modestamente, las acciones se ajustarán”. “Basándose en los envíos a China, Argentina y una variedad de otros compradores, se pronostica que el comercio aumentará sólidamente”, concluyó IGC.
Artículo de Susan Reidy en World Grain | Foto Infocampo.
Análisis de Davy Dufour sobre la soja, el maíz y el trigo.
Davy Dufour* | Soriano | Dufour Commodities | Todo El Campo | Con un clima que continua incambiado con lluvias muy puntuales en algunos lugares del país, la situación de los cultivos de verano se sigue agravando día a día.
Si bien hay zonas como en parte del departamento de Paysandú donde la realidad es otra, aunque dista mucho de ser la ideal, de a poco el productor va cambiando el chip porque esto sigue y hay que apostar a los cultivos de invierno. Obviamente que no es fácil y es un trago muy amargo, antes precisamos lluvias importantes para llenar los perfiles y poder comenzar las siembras en buena forma.
Sin lugar a dudas esta zafra de verano quedará en nuestra memoria por mucho tiempo, con mucha área de soja que no se va cosechar donde esperamos rendimientos promedios a nivel país por debajo de los 1.000 kg y tal vez nos quedamos cortos. Con muchos maíces destinados a micropicado, fardos y silo pack lo que hace que el grano de maíz realmente esté escaso. Sin lugar a dudas hay que apostar al riego, pero este año muchas represas se quedaron sin agua, cañadas, arroyos cortados, hizo que muchos lotes se dejaran de regar. Por suerte para los productores hoy el sistema financiero cuenta con créditos acordes a la situación, los créditos con garantía SIGA (Sistema Nacional de Garantías) ayudan mucho y la cadena de proveedores ayudará como en ocasiones anteriores a pasar el mal momento.
Por el lado de los productores que tienen seguro de rinde estos se activarán y serán un alivio, pensar que en su momento los 1.200 kg de soja y los 3.000 kg de maíz nos parecían poco y hoy son una buena parte de la solución.
SOJA.
El viernes terminó cotizando en nuestro país en el orden de los US$ 545 la tonelada base acopio, aunque para ser honestos creo que nadie está mirando el precio. Hay cero fijaciones en el origen, pasó a segundo plano hoy más que nada aquellos que tienen fijaciones están pensando en cómo hacer para honrar la venta.
Sin lugar a dudas el área que no tiene seguro supera ampliamente a la que sí lo tiene por lo cual muchos de esos lotes se están enfardando o directamente pasaron a pastoreo.
MAÍZ.
Si hablamos de maíz a nivel nacional lo poco que se está cosechando de primera en secano cotiza el eje de los US$ 320/325 la tonelada a levantar de chacra (hasta 16% no paga secado si corrige a 14% en la mayoría de los negocios), con rindes que se sitúan entre 2 y 3.000 kg por hectárea. Obviamente con la poca área a cosechar y estos rindes semana a semana, la cotización tenderá a la suba. De todas formas, tenemos que ver el techo el precio máximo dado que los compradores tampoco están pasando por un buen momento, puesto en Montevideo hoy queda en el entorno de los US$ 350 la tonelada y subiendo.
En tanto los maíces de segunda, muchos están pasando para micropicado y silo pack lo que hace que la oferta de forraje en esta modalidad sea abundante superando ampliamente a la demanda. Como consecuencia de esto, los precios por ahí no son los que pensaban los productores al momento del corte, no olvidarse de que los que compran son colegas productores que también están pasando por un mal momento.
TRIGO.
El trigo terminó el viernes cotizando en Chicago sobre la posición mayo en el entorno de los US$ 260 la tonelada, en tanto la posición diciembre terminó en el eje de los US$ 273 la tonelada.
En nuestro país el precio referencia de la exportación se ubica en el eje de los US$ 285/290 la tonelada base acopio con muy pocos negocios. Los barcos que llegarán en marzo ya están completos por lo cual tendremos que esperar hasta junio/julio para negociar los lotes para ese destino. También debemos tener presente que la proteína es todo un tema ya que hay muchos lotes con proteínas bajas lo que será un problema para hacer las mezclas en el futuro. En tanto en el mercado interno la industria está con poco movimiento, lo que sí se comenzará a negociar algunos lotes con baja proteína con destino a los encierros ante la falta de maíz.
Si miramos los stocks a nivel país el único grano que tiene un stock considerable es el trigo al 1° de febrero según el Plan Nacional de Silos habrá 704.402 toneladas.
(*) Davy Dufour es director de Dufour Commodities.
En febrero el maíz tuvo una participación destacada en las exportaciones de Brasil. Analistas estiman que la llegada de China al mercado brasileño debería sostener exportaciones de hasta 50 millones de toneladas en el año.
San Pablo, Brasil | Todo El Campo | En febrero las exportaciones brasileñas de maíz llegaron a su final de forma exitosa, totalizando 2.276.898 toneladas tratándose de un producto sin moler (excepto maíz dulce), según datos divulgados por la Secretaría de Comercio Exterior (Secex).
El volumen acumulado en los 18 días hábiles del mes representó un crecimiento de 196,3% respecto las 768.396 toneladas que se exportaron en febrero de 2022.
El promedio de los embarques en esos 18 días hábiles, fueron por 126.499,4 toneladas, lo que en comparación con febrero de 2022, cuando el promedio fue de 40.441 toneladas diarias, implica un salto del 212,8%.
Para el total de febrero, la Asociación Nacional de Exportadores de Cereales (ANEC) estimó que Brasil exportaría 1,95 millones de toneladas, volumen que terminó siendo superado en un 16,7%.
El analista de Céleres (consultora agrícola), Enilson Nogueira, cree que Brasil debería continuar con un gran volumen de envíos en el segundo semestre y terminar el ciclo con 50 millones de toneladas exportadas para febrero de 2024.
“El volumen será impulsado tanto por los mercados brasileños tradicionales como porla presencia de China como comprador de este maíz más recientemente. Las exportaciones deben sostener las primas y dar más liquidez al mercado interno”, señala Nogueira.
DIVISAS: INGRESOS DIARIOS DE US$ 38.551 MILLONES.
En términos financieros, Brasil recaudó un total de US$ 693.933 millones en el período, contra US$ 205.805 millones en todo febrero del año pasado. Lo cual, en promedio diario, deja el mes en curso con un aumento de 255,9% con US$ 38.551 millones por día hábil frente a US$ 10.831 millones en febrero pasado. (Noticias Agrícolas).
Montevideo | Todo El Campo | La Cámara Mercantil de Productos del País (CMPP) actualizó los valores de los productos agrícolas (cereales, oleaginosas y forrajes), al viernes 24 de febrero.
Trigo, calidad panadera, entre US$ 290/309 la tonelada en Montevideo; de exportación zafra 2022/2023 puesto en Nueva Palmira, US$ 290 la tonelada.
El presidente ucraniano, Volodymyr Zelensky, sugiere expandir la iniciativa de exportación de granos involucrando los puertos de Mykoláiv y Olvia.
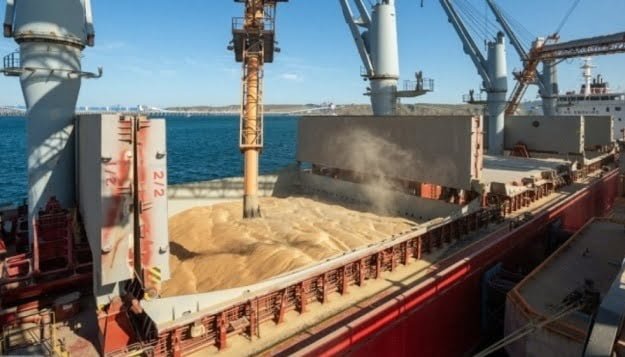
Montevideo | Todo El Campo | Desde que se lanzó la Iniciativa de Granos del Mar Negro, se han exportado más de 21 millones de toneladas de productos agrícolas desde los puertos de Ucrania, y el maíz representa casi la mitad de este volumen, informó la sección Economía del sitio noticioso Ukrinform citando como referencia datos de la Organización de las Naciones Unidas (ONU).
El total de productos alimenticios de diversa índole es de 21.043.307 toneladas; de los cuales el maíz representa el 47%, el trigo, el 29%, el aceite y la harina de girasol, el 5% cada uno, el resto de la carga, el 14%.
Por distribución geográfica, los principales receptores de la carga son: China (4,2 millones de toneladas), España (3,8 millones), Turquía (2,4 millones), Países Bajos (1,2 millones) y Egipto (724.700 toneladas).
El comercio continúa. Según la ONU, el domingo 12 de febrero, cuatro barcos que transportaban alimentos partieron de puertos ucranianos.
Ukrinform informó que el presidente ucraniano, Volodymyr Zelensky, sugiere expandir la iniciativa de exportación de granos involucrando los puertos de Mykoláiv y Olvia en la región de Mykoláiv, zona estratégica ubicada en la confluencia de los ríos Bug y Inhul, y a 65 km del mar Negro.
El acuerdo sobre la exportación de cereales ucranianos a través del mar Negro se concluyó entre Ucrania, Turquía y la ONU, así como entre Turquía, la ONU y Rusia el 22 de julio por un período de 180 días y luego se prorrogó por el mismo período.
Con las últimas precipitaciones los cultivos respiran y la soja es, seguramente, la que tiene más oportunidades.
Davy Dufour | Soriano | Dufour Commodities | Todo El Campo | Sin lugar a dudas un poco más tranquilos con las lluvias del fin de semana las cuales si bien fueron irregulares (22 mm el promedio en Soriano) por lo menos alivian y dan esperanzas ya que a partir del próximo miércoles podrían retornar por estos lados.
Los cultivos respiran y en el caso de la soja seguramente es la que tiene más oportunidades.
Tenemos zonas de Colonia (desde Palmira a Conchillas) donde las últimas lluvias fueron significativas (en el eje de 100 mm y más acumulado), y otras donde la situación de los cultivos es completamente distinta, por lo cual allí el potencial es otro.
Por otro lado, hay zonas como San José y Canelones que no llovió y están muy comprometidas.
Dependemos de las lluvias de esta semana, de lo contrario, la situación se pondrá compleja.
Para la ganadería las lluvias fueron totalmente insuficientes dado que tenemos la mayoría de los tajamares secos, arroyos cortados, ríos con muy poco cause. El tema agua está muy complejo, en cuanto a pasturas con campos sobre pastoreados con las praderas y verdeos que van a demorar en recuperarse, muchos ganados solo a fardos con un aumento considerable en los costos de estos.
LA LLUVIA Y LOS GRANOS.
Si nos metemos en el tema de los granos, sin lugar a dudas esta semana las precipitaciones que se dieron en Argentina con valores entre 30 y 40 mm promedio en las provincias de Córdoba, Santa Fe, Entre Ríos, sur de Corrientes, sur de Santiago del Estero y norte de Buenos Aires, afectará los precios sobre todo el de la soja.
SOJA. Terminó el viernes cotizando en Chicago sobre la posición julio en los 1.495,40 puntos por lo cual si le restamos una prima de -US$ 14 nos termina dando unos US$ 535 la tonelada puesta en acopio N. Palmira/Montevideo.
Durante la semana tuvimos precios interesantes llegando a los US$ 550 la tonelada, pero ante la sequía reinante si bien el precio era bueno para ir haciendo promedios los productores con buen tino no se arriesgaron a vender. En Argentina si bien llovió, hay zonas dónde las mismas llegaron tarde y el daño ya está hecho. La Bolsa de Rosario dio la semana pasada como pérdida un 25% de la cosecha de soja pasando las proyecciones de 49 millones previstas en un principio a 37 millones de toneladas, y según entendidos dicha cifra sería todavía optimista. Recordemos que el USDA en su última proyección daba a la Argentina con 45 millones de toneladas por lo cual veremos qué efecto tienen en el precio cuando se sinceran estos números.
TRIGO. Terminó el viernes en Chicago cotizando sobre la posición marzo en los 742,60 puntos lo que nos da unos US$ 273 la tonelada. Con Rusia el mayor exportador de trigo del mundo y Australia muy activos en el mercado mundial, con Francia el mayor productor de trigo del UE exportando un 21% más de trigo que el año pasado llegando a 10,6 millones de toneladas con una fuerte demanda del norte de África en especial por parte de Marruecos. El trigo francés ha ganado en competitividad ante el aumento de los costos de los seguros del trigo ruso, lo que hace que por nuestra zona los negocios estén prácticamente parados.
En nuestro país la industria por el momento satisfecha sin salir a buscar lotes y la exportación con precio referencia de US$ 290 la tonelada N. Palmira pero muy quieta prácticamente sin negocios, viendo un poco el panorama y consultando los distintos actores. Tengamos en cuenta que los productores que se quedaron con el trigo en su poder tuvieron precios de US$ 320 la tonelada acopio en cosecha y no vendieron esperando mejorar el mismo seguramente nos vayamos a junio/julio después de la cosecha de soja a que aparezca una corriente vendedora.
Recordemos que según el Plan Nacional de Silos al 01 de enero en poder de los productores y pequeños acopiadores hay unas 225.000 toneladas de trigo, una cifra para nada despreciable. En cuanto a la industria al 01 de enero según el Plan Nacional de Silos tenía en su poder 258.440 toneladas (51.369 toneladas más que el año pasado) recordemos que a nivel país se consume entre 450 a 500.000 toneladas por lo cual el segundo tiempo con la disputa por los lotes por parte de la industria y la exportación va estar interesante.
CEBADA. Solo como dato ya que prácticamente la totalidad de la cebada se encuentra vendida y ya cobrada, solo algunos productores tomaron la decisión de esperar por una suba de precios que no se ha dado. La cebada MUSA terminó cotizando el viernes en los US$ 257 la tonelada puesta en el destino designado por la Maltería en tanto la cebada tiene el precio fijo de US$ 290.
Aquí debemos decir que los productores ante la problemática de la sequía reinante todavía en su gran mayoría no han decidido el plan de siembra de invierno, aunque debido a la problemática del año anterior las Malterías van a tener que tener planes comerciales muy atractivos que tienten al productor si quieren llegar a un área de siembra similar al año 2022.
MAÍZ. Terminó el viernes cotizando en Chicago sobre la posición marzo en el entorno de los US$ 266 la tonelada. En tanto en nuestro país el maíz nacional se está cotizando entre US$ 315/320 la tonelada a levantar de las distintas plantas de nuestra zona, por lo cual puesto en destino dependemos del flete, lo que quedaría puesto en Montevideo en el entorno de US$ 345/350 la tonelada y subiendo. Por otro lado, el maíz quebrado argentino está llegando en el entorno de los US$ 310/320 la tonelada puesta en destino y subiendo, esto sobre negocios reales realizados por nuestra empresa. Es una realidad maíz nacional queda poco (el que queda lo tienen entre unos pocos y están especulando con que siga subiendo) en tanto el quebrado los que lo traen ven una oportunidad de negocio.
Por otro lado, la Cámara Mercantil en su publicación semanal cotizó el maíz nacional grado 2 puesto en Montevideo entre US$ 290/295 la tonelada en tanto el maíz quebrado importado entre US$ 285/300 la tonelada como ven una diferencia sustancial en las cotizaciones.
AVENA.
Aquí debemos mencionar que en los últimos años este cultivo viene perdiendo pie ante la mayor “rentabilidad” de los demás cultivos de invierno. Ante menores stock y el consumo por parte de las racioneras, alimentación animal sobre todo equinos hace que dependiendo el año se llegue a vender a muy buenos precios. Debemos tener en cuenta que es un mercado muy acotado, el año pasado terminamos vendiendo Avenas granifera en el entorno de los US$ 400 la tonelada.
Ahora bien, el productor teniendo la memoria del año pasado en su mayoría decidió embolsar y esperar que se dieran estos precios, nuevamente algo que por el momento no se da ya que está entrando Avena importada desde Brasil (tuvo muy buena cosecha) con buen PH arriba de 50 a un precio de US$ 315/320 la tonelada puesta en Montevideo y su zona metropolitana. Otro dato a tener en cuenta es que de Brasil viene en bolsas y aquí en Uruguay se comercializa a granel. En cuanto a calidad lo que esta embolsado por los productores uruguayos en su gran mayoría es de muy buena calidad igual o superior a la que se importa desde Brasil.
EL AUTOR. Davy Dufour es director de Dufour Commodities.