En la variación mensual fue del 0,40%. El informe de CPA Ferrere señala que “la inflación interrumpió su caída”, pero “se mantiene cómodamente en el rango meta”.
Montevideo | Todo El Campo | En la tarde del miércoles 5 de junio, el Instituto Nacional de Estadística (INE) dio a conocer el Índice de Precios del Consumo (IPC) correspondiente al mes de mayo de 2024.
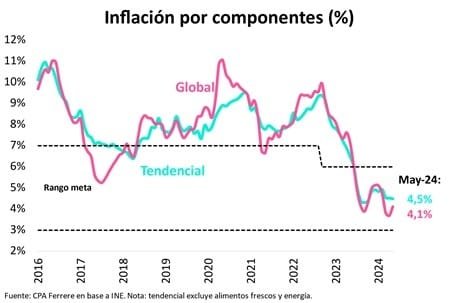
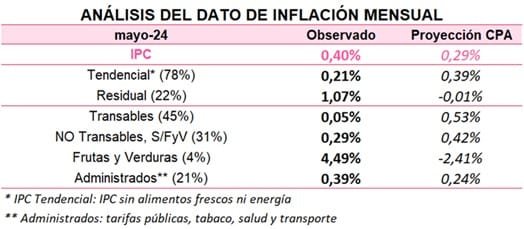
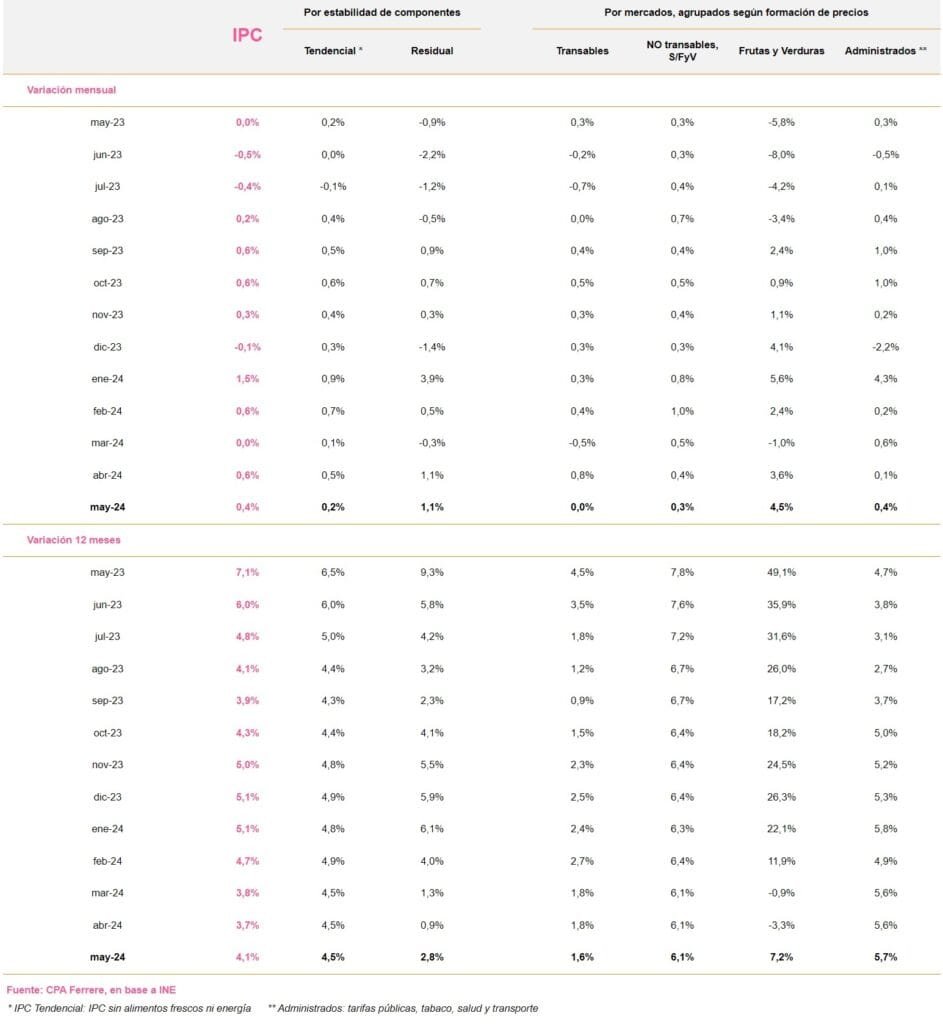
La variación mensual del IPC fue de 0,40%, superior a la esperada por CPA Ferrere (0,29%) y en línea con la mediana de la encuesta de expectativas del BCU (0,40%). Por su parte, la inflación 12 meses interrumpió cuatro meses consecutivos de caídas, con un incremento de 0,42 p.p. respecto a la medición anterior, ascendiendo a 4,1%. No obstante, se mantiene cómodamente dentro del rango meta (3%-6%). Por otro lado, la inflación tendencial, se mantuvo estable en 4,5%.
INFLACIÓN TENDENCIAL MENOR A LA ESPERADA.
Desagregando el IPC de acuerdo con la estabilidad de los precios, se observó un comportamiento dispar entre el componente tendencial y el residual.
Por un lado, la inflación tendencial(que no incorpora los precios de los alimentos frescos ni de la energía) fue menor a la esperada. Esto se explicó principalmente por menores incrementos a los esperados en manufacturas durables y servicios locales.
Se destaca además la caída en el precio de transporte de pasajeros con chofer (-3,15%), vinculado principalmente al precio en las plataformas electrónicas, que suele presentar gran variabilidad.
Por otro lado, el componente residual (integrado por los precios que se excluyen del componente tendencial) aumentó más de lo esperado. Esto se debió al incremento de las verduras (10,83%) a raíz del exceso de lluvias, que no fue compensado por la caída en el precio de las frutas (-6,23%).
Por otra parte, también se registró una caída en el precio de la carne (-0,35%) a raíz de descuentos sobre algunos cortes, en particular el asado de tira (-1,90%).
En cuanto a los combustibles, se registró un aumento en el precio de la nafta (1,95%) y una baja en el gasoil (-1,77%).
SÍNTESIS Y PERSPECTIVAS.
Si bien la inflación de mayo fue mayor a la proyectada, la mayor parte del error se concentró en el componente residual, el cual por definición es más volátil. En cambio, la inflación tendencial fue menor a la esperada, lo cual daría cuenta de menores presiones inflacionarias subyacentes que las esperadas. No obstante, el repunte inflacionario registrado en mayo está en línea con lo esperado y se proyecta que la inflación continúe creciendo hasta el tercer trimestre.
Pese a lo anterior, se mantendría dentro del rango meta al menos hasta mediados del próximo año. El principal riesgo al alza en el corto plazo se vincula con los incrementos de las frutas y verduras en el marco de los excesos de lluvia registrados. En los siguientes días enviaremos una actualización del Monitor de Proyecciones incorporando estas y otras eventuales innovaciones.
Bajan la nafta y el gasoil; se mantiene por tercer mes el valor del supergás. El gasoil cayó al menor valor de lo que va del año.
Montevideo | Todo El Campo | El Gobierno anunció que desde la hora cero del sábado 1° de junio los combustibles tendrán nuevos valores, actualizados a los precios de paridad de importación, lo que significa una caída de lo que el consumidor deberá pagar en nafta Súper 95 y gasoil 50S. El supergás mantiene el precio por tercer mes consecutivo.
Los nuevos valores son los siguientes:
Nafta Súper 95: $ 77,54 el litro.
Gasoil 50S: $ 52,42 el litro.
Supergás: $ 80,75 el kilo.
Cabe consignar que el supergás se mantiene incambiado por tercer mes, no pudiendo moverse a la baja porque se mantiene la brecha significativa respecto al PPI, la cual es tomada por Ancap. Bajar el precio de venta implicaría recargar aún más al ente petrolero.
El Ministerio de Industria, Energía y Minería (MIEM) expresó en un comunicado que la decisión “sostiene el compromiso de la actual administración, al mantener un estrecho análisis de las variables internacionales. De esta forma, se salvaguarda la actividad económica nacional y el bienestar de la población”.
FACIO: “MOMENTOS DE VOLATILIDAD”.
La ministra de Industria, Energía y Minería, Elisa Facio, dijo que “hay un momento de volatilidad en los precios, pero tenemos aceitado el mecanismo de analizarlos por la paridad de importación porque da garantía a la población”.
En declaraciones en la Torre de las Telecomunicaciones, la jerarca agregó: “Mantenemos el compromiso de Gobierno de acompañar el precio con la paridad de importación”. La corrección en la nafta Súper 95 es de 0,5 pesos por litro, y en el gasoil 50S de 1,51 pesos por litro.
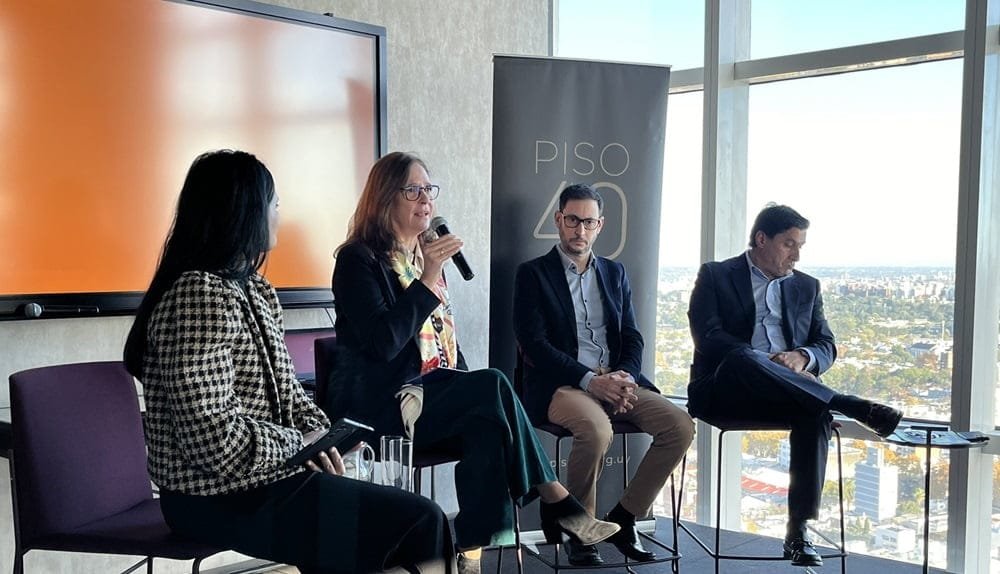
En un conversatorio organizado por CED participaron la ministra Facio, y los empresarios Mariano Paz y Fernando Moreira de Softys y Urugarma, respectivamente.
Montevideo | Todo El Campo | En la mañana del martes 28 se realizó el conversatorio “Industria nacional exitosa”, organizado por el Centro de Estudios para el Desarrollo (CED) en el que se abordaron los principales desafíos y oportunidades que presenta la industria en Uruguay.
Participaron Elisa Facio, ministra de Industria, Energía y Minería; Mariano Paz, gerente general de Softys; y Fernando Moreira, gerente general de Urufarma.
La actividad tuvo lugar en Piso 40 WTC con entrada libre, y no faltó el desafío que representa el valor del dólar y el atraso cambiario. Sobre el tema Moreira expresó que para el sector industrial “la competitividad es un tema relevante” y que “la discusión sobre el tipo de cambio debería estar sobre la mesa para el sector productivo”, porque “hemos perdido competitividad” por el valor de cambio.
PONER LA INDUSTRIA EN LA AGENDA PÚBLICA.
En la presentación, Hernán Bonilla, presidente de CED, dijo que en Uruguay “la industria tiene un rol que a veces pasa desapercibido. Hay que poner en la agenda pública la potencialidad de la industria para apuntar al desarrollo”, destacó.
La ministra Facio señaló que “nuestras industrias tienen un gran potencial” y subrayó que la matriz de generación eléctrica renovable que tiene Uruguay permite “la oportunidad de generar hidrógeno verde, algo que desde Europa hay mucho interés”, y es una expectativa positiva para el país.
Agregó que “desde el Gobierno se hacen cosas para que las empresas puedan aprovechar todos los beneficios del ecosistema”.
Por otra parte, el gerente de Urufarma, Fernando Moreira, señaló que “en Uruguay tenemos un muy buen nivel de calidad de recursos técnicos, lo que nos falta es cantidad”.
Además, “la competitividad es un tema relevante” para el sector, y “la discusión sobre el tipo de cambio debería estar sobre la mesa para el sector productivo”, porque “hemos perdido competitividad por el cambio”.
Por último, Mariano Paz apuntó a la calidad cuando señaló: “Uruguay no compite solo en su mercado local, sino a nivel mundial. Debemos aceptar que no podemos competir en commodities debido a nuestra escala. Sin embargo, podemos diferenciarnos al abordar lo que otros no desean hacer”.
Si el Gobierno de Milei persiste en su convicción de mantener las anclas del plan económico, el dólar no tiene chance de seguir a la suba.
Montevideo | Todo El Campo | El último año de Alberto Fernández como presidente de Argentina se caracterizó por el caos inflacionario y la dispara de un dólar desbocado que parecía no tener techo. El cambio de Gobierno, con la llegada de Javier Milei, implicó el comienzo del orden económico y fiscal, que aún no se nota y tardará en notarse, pero hay algunos indicadores que muestran efectivamente hubo un cambio. El tiempo sentenciará si ha sido un cambio correcto o no.
Como fuere, y mientras no transcurre el tiempo que la economía requiere para que se pueda evaluar resultados concretos -Milei apenas lleva unos meses de Gobierno-, vemos que algo está pasando, por ejemplo con el dólar.
El analista Salvador Di Stefano así lo establece en un artículo de su autoría titulado “El dólar se plancha” y publicado en su página web Salvador Di Stefano – Negocios e Inversiones
EL DÓLAR SE PLANCHA.
La suba del dólar se enmarco en un escenario de alta confusión general. El Banco Central el martes pasado bajo la tasa de política monetaria al 40% anual, y por ende los bancos ofrecieron plazos fijos al 30% anual. Esto implicó que los plazos fijos ofrecieran el 2,5% mensual, y la devaluación del peso es del 2,2% mensual. El resultante era una tasa anualizada del 3,7% anual medida en dólar mayorista, una tasa menor a la tasa americana. El resultado fue que, mucha gente decidió salir de plazo fijo para salir a demandar dólares billetes. No sabemos si esta es una estrategia para dolarizar, o bien un error de política monetaria y cambiaria.
El día jueves el Gobierno realizó una mega operación en donde la tesorería colocó letras capitalizables, y los bancos se desprendieron de operaciones de pases con el Banco Central. El Banco Central informó que la nueva tasa de política monetaria era el rendimiento de las letras, lo que generó un cambio de la tasa de política monetaria en menos de 48 horas. Hoy la tasa de política monetaria estaría en torno del 4,0% mensual, lo que implicaría que los bancos deberían mejorarles el rendimiento a los ahorristas, y tal vez de esta forma detener la salida de ahorristas del tradicional plazo fijo. Los ahorristas en plazo fijo deberían explorar e invertir en fondos comunes de inversión que hoy están rentando mucho más que las inversiones tradicionales.
La escalada del dólar no tiene posibilidad de perdurar en el tiempo, en una semana la tesorería invitara a los bancos a un nuevo canje de deuda de pases del Banco Central por letras capitalizables de tesorería, eso hará que lo relación reservas versus pasivos monetarios en pesos se ubique por debajo del valor actual de los dólares alternativos.
En cuanto a la mirada estructural del programa económico, se ha logrado 4 meses de superávit fiscal, y para mayo se espera un nuevo superávit fiscal. Esto nos muestra que el ancla del programa económico se respeta a rajatabla. La circulación monetaria crece a niéveles inferiores a la tasa de inflación, y por debajo de la cantidad de pesos necesarios para recomponer el stock de dólares que ingresan a las reservas.
Resulta llamativo que suban los dólares alternativos al mismo tiempo que el Banco Central compra dólares en el mercado, y las reservas crecen. Por otro lado, tenemos superávit de balanza comercial, y en breve llegarían 800 millones de dólares para engrosar las reservas.
CONCLUSIONES.
La suba del riesgo país se puede explicar por la mala gestión parlamentaria del oficialismo que hasta el día de hoy no logró aprobar la ley bases y la reforma fiscal. Como el tango se baila de a dos, la oposición también tiene responsabilidad en este punto.
Creemos que desde el análisis estructural no hay motivo para una suba de los dólares alternativos. Si la cantidad de circulante crece en forma limitada, la suba de los dólares alternativos será limitada. Era muy distinto el análisis en otros gobiernos en donde teníamos déficit fiscal financiado con emisión, y eso hacía que los dólares alternativos subieran hasta el infinito y más allá, como diría Buzz lightyear.
Si el congreso aprueba la ley bases y el 9 de julio Argentina paga la amortización y renta de los títulos públicos en dólares, creemos que veremos una fuerte baja del riesgo país y una gran suba de bonos soberanos en dólares.
El aumento de los dólares alternativos no impactará en los precios de la economía, ya que el mercado tiene precios que están condicionados al bolsillo de las familias. Hoy el precio lo pone el comprador, y las empresas tienen que hacer un esfuerzo enorme para bajar los costos, aumentar la producción, disminuir los costos unitarios, y salir al mercado con precios competitivos.
Los bonos en pesos ajustados por inflación salieron indemnes de este escenario, la inflación seguirá bajando, y estos bonos son atractivos por mostrar una rentabilidad que equivale a inflación más un plus adicional, especialmente en aquellos bonos que vencen desde el año 2027 en adelante.
Las acciones muestran su cotización en función de la rentabilidad esperada, no esperamos una gran performance, pero comienzan a mostrar selectividad. Los balances de las compañías nos marcaran el camino. Pronto ampliaremos este punto.
El dólar no está atrasado, los impuestos están adelantados. No hay chances de que el dólar billete siga escalando, mientras el Gobierno siga firme en la convicción de mantener las anclas del plan económico, y seguir trabajando bajo el lema “no hay plata”.
Informe de CPA Ferrere: Copom mantiene tasas de política monetaria.
Montevideo | Todo El Campo | El pasado jueves 16 de mayo se llevó a cabo la tercera reunión del año del Comité de Política Monetaria (Copom) del Banco Central del Uruguay (BCU).
Luego del recorte de 50 pbs (0,5%) de la reunión anterior, del 10 de abril, el BCU decidió mantener la tasa de política monetaria (TPM) en 8,5%.
La decisión busca lograr consolidar la convergencia de la inflación al centro del rango meta (4,5%) y contribuir a que las expectativas de inflación a dos años (horizonte de política monetaria) converjan dentro del rango objetivo.
Con una tasa neutral real de 2,4% y expectativas de inflación a dos años que oscilan entre 6,0% (analistas) y 7,0% (empresarios), la política monetaria se encuentra en terreno neutral, lo cual implica, en ausencia de una mayor caída de las expectativas, que el BCU tiene poco margen para futuros recortes de tasa.
Lo anterior se da en un marco en el cual en abril la inflación interanual se ubicó en 3,68%, posicionándose por once meses consecutivos dentro del rango meta y casi cuatro puntos porcentuales debajo de abril del 2023.
Asimismo, el BCU destaca que en Uruguay la actividad continúa con dinamismo, una vez finalizados los efectos del déficit hídrico e impulsado por el consumo doméstico y la actividad exportadora. Finalmente, el Copom plantea que las próximas decisiones se basaran ante la evolución del contexto local e internacional, al igual que de la convergencia de las expectativas de inflación al centro del rango meta.
CAÍDA DEL TIPO DE CAMBIO.
El tipo de cambio promedio del peso uruguayo con respecto al dólar estadounidense cerró el pasado viernes 17 de mayo en 38,497 UYU/U$S, acumulando una leve baja en su tipo de cambio del 0,04% respecto a la semana anterior.
En lo que va del año, el peso ha acumulado una apreciación respecto al dólar del 1,35%. Esta semana tampoco se registraron intervenciones directas del BCU en el mercado cambiario.
ARGENTINA Y BRASIL.
En lo que refiere a la región, en Argentina el dólar blue cerró la pasada semana en 1.120 ARS/USD, subiendo 7,69% respecto al cierre de la semana anterior.
Al mismo tiempo, la cotización oficial del dólar cerró en 928 ARS/US$, con un aumento semanal de 0,40%.
De esta manera, la brecha entre ambas cotizaciones aumentó y se ubicó en 20%.
Por otro lado, en Brasil el real cerró en 5,10 BRL/US$, registrando una baja de 1,03% en la semana. En lo que va del 2024, el real acumula una depreciación respecto al dólar de 5,2%. (En base a CPA Ferrere con adaptaciones para Todo El Campo).
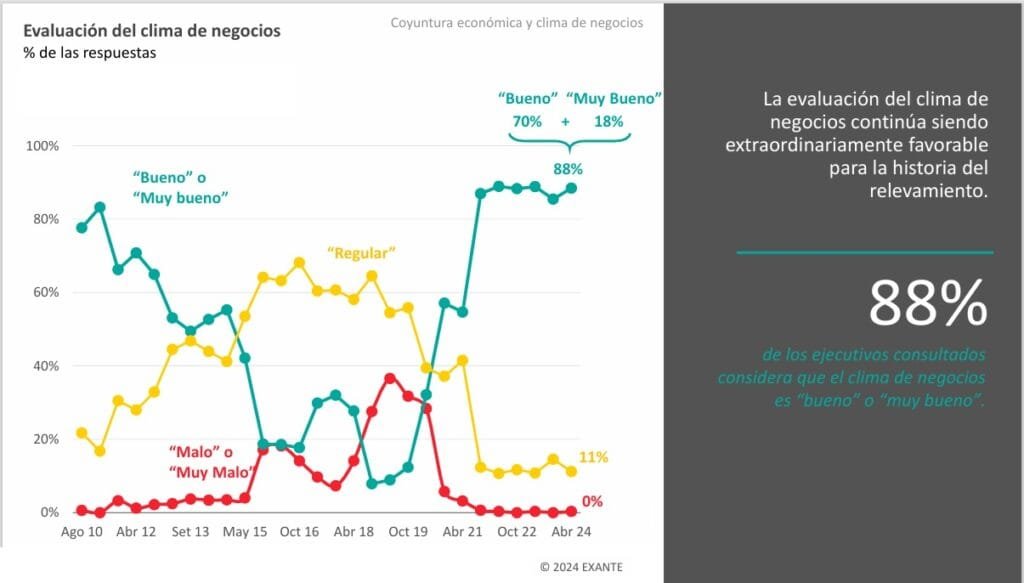
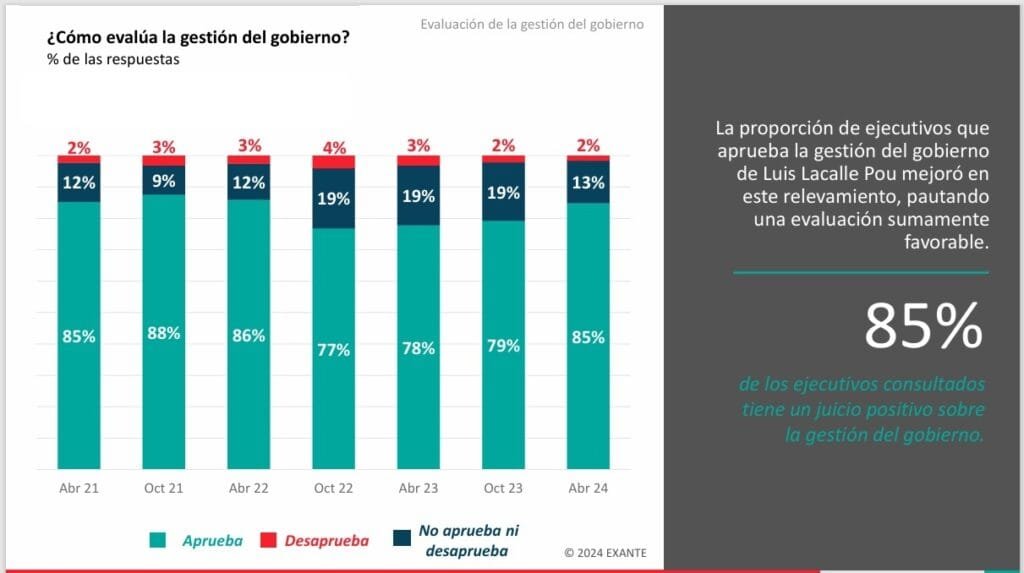
El 88% valora de bueno o muy bueno el clima de negocios en Uruguay; y el 85% de los encuestados aprueba la gestión del Gobierno.
Montevideo | Todo El Campo | La última encuesta de la consultora Exante sobre las expectativas empresariales resultó con una evaluación sumamente positiva: casi el 90% calificó de bueno o muy bueno.
El relevamiento fue realizado durante el mes de abril, con la participación de más de 300 gerentes y altos ejecutivos de empresas instaladas en Uruguay.
Tras varios relevamientos en los cuales las expectativas sobre la marcha de la economía y sobre la evolución de las empresas se venían revisando a la baja, en abril recogimos numerosas notas positivas.
A nivel de las expectativas sobre el entorno macroeconómico, se destaca la caída adicional de las expectativas de inflación. El promedio para 2024 es de 5,2% y más de 55% de los consultados indicó que espera que la inflación se sitúe dentro del rango meta también el año próximo.
En la misma línea, el promedio de expectativas de inflación en un horizonte de tres o cuatro años bajó a 5,8%. Si bien la distribución de las respuestas indica que todavía no hay un anclaje pleno a la meta oficial, es la primera vez desde que realizamos este relevamiento que el promedio se ubica por debajo del actual límite superior del rango objetivo (6%).
GESTIÓN DE GOBIERNO.
Además, el 85% aprueba la gestión del Gobierno, contra 2% que desaprueba.
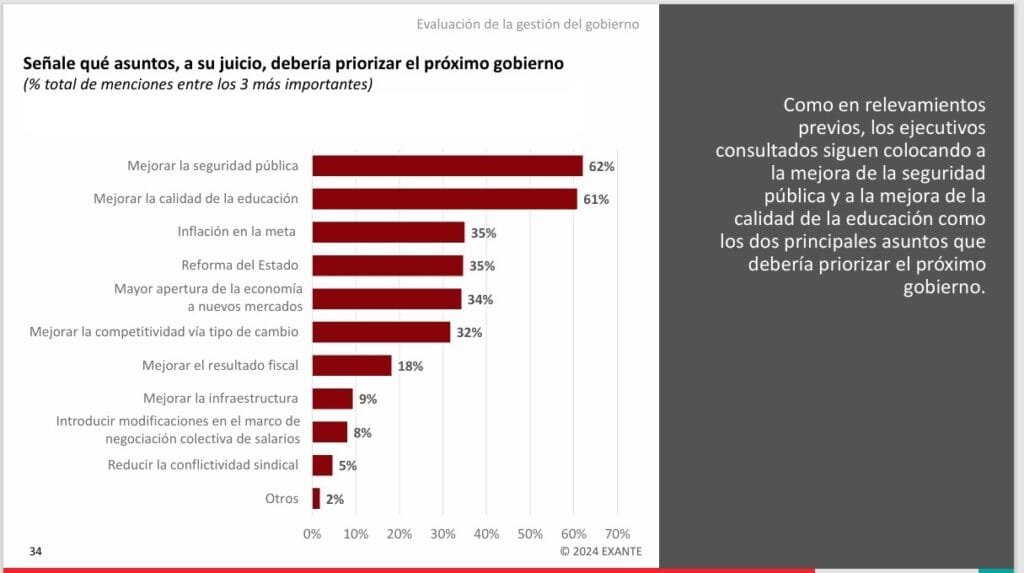
Sobre los asuntos más importantes que debería priorizar el próximo Gobierno se señala a la seguridad pública y la educación con más del 60% cada uno. Le siguen la inflación, la reforma del Estado, la apertura económica a nuevos mercados y el tipo de cambio, entre 32% y 35%.