ng. Agr. Gonzalo Gutiérrez | Montevideo | Todo El Campo | Si me hubieran preguntado si la soja de la próxima cosecha podría tener estos valores a esta altura del año diría que no, no me lo esperaba. Se suman la ocurrencia de un huracán en EE.UU. que afecta tanto la logística exportadora como a las zonas en cosecha. Por otro lado la falta de lluvias pone a muchos nerviosos por el eventual atraso de la siembra en Brasil. Con el clima no se juega pero hay que saber aprovechar la volatilidad a favor, pero siempre tener en cuenta que un cambio en los modelos (con la certeza de las lluvias) las cosas se pueden poner feas muy rápido.
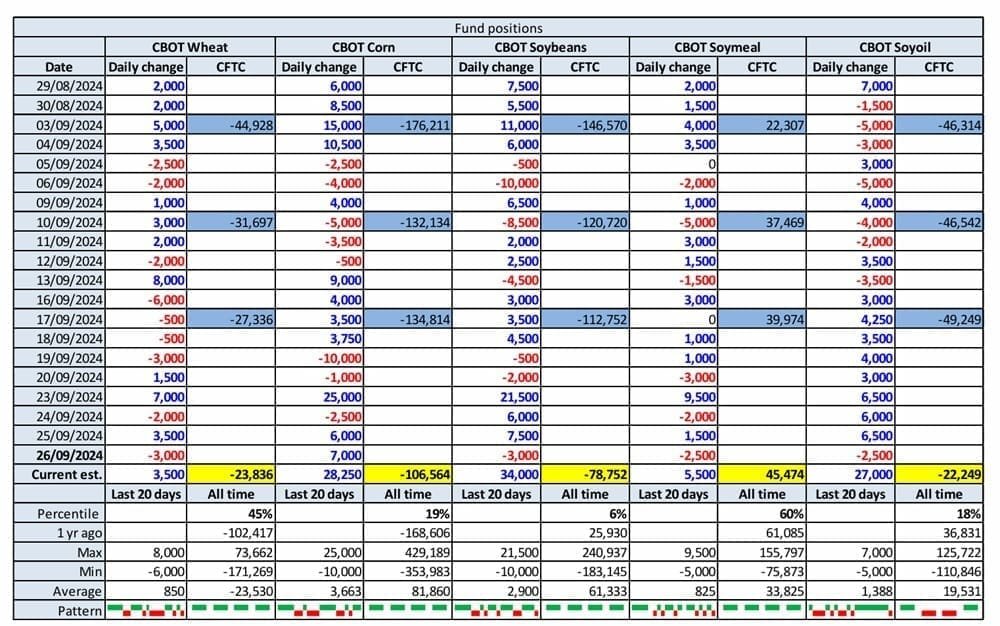
Una tendencia interesante es el cambio de la posición de los fondos que dejaron de tener una visión muy negativa de los activos agrícolas. Esto no necesariamente quiere decir que nos van a dar una mano con los precios de las materias primas, pero al menos nos quita un elemento de presión. Las causas son varias: primero que la baja de tasas vuelve a hacer interesante invertir en cosas agrícolas, segundo hay ciertos riesgos climáticos en el menú que antes no estaban. Ojo que también es una tendencia estacional, en general estamos en la época donde los fondos rebalancean sus posiciones.
La semana fue en general buena para los indices accionarios y tuvo el condimento de una buena noticia de China que es un paquete importante de estímulos a su economía. El mercado tomó buena nota de su optimismo (siempre es bueno que se intente estimular la economía) y se pregunta si será suficiente para lograr los objetivos previstos. En tal caso, todo lo que los ayude (así sea temporalmente a mejorar) es un buen indicador sobre todo para hacer repuntar el consumo de alimentos básicos. El crudo tuvo una semana mixta y crece la ansiedad por la expansión del conflicto en medio oriente. Las cosas se pueden poner difíciles y eso tiene efectos para el aceite de soja que está entrampado en un laberinto de regulaciones y rumores que hacen que sea difícil operar con tantos riesgos. En el trigo no pasó mucho, el clima sigue causando retrasos en las siembras en Europa, el comercio es rutinario y la sequía complica tanto en EE.UU. como en Argentina.
La soja fue sin dudas la noticia de la semana. Crece la ansiedad por el clima en Brasil aunque los modelos climáticos en cada corrida afirman las lluvias en octubre. Es posible que las siembras se retrasen un poco (pero depende de la capacidad de siembra) y de que las lluvias en si se concreten. Si me preguntan, nos da una oportunidad de oro para vender soja (o al menos para poner un piso a la soja 25). Sinceramente no creo que tentamos con los eventos climáticos en curso un riesgo tal que haga cambiar mi imagen fundamental del mercado hacia algo diferente de lo que tenemos entre manos: EE.UU. en plena cosecha y sin muchos riesgos y Brasil con un leve atraso en la siembra.
El reporte de existencias no trajo muchas novedades interesantes: la producción de maiz y soja es casi idéntica a la última proyección mientras que los stocks son inferiores (salvo trigo) a la estimación anterior pero superiores a un año atrás. En suma, un reporte intrascendente para el mercado.
TRIGO.
Los futuros de trigo no se movieron mucho en la semana. Están mas que nada a la música que otros tocan pero se mantienen en un rango entre 595 y 560. La tendencia es levemente al alza. A nivel del mercado físico se espera que Turquía anuncie el 15/10 si vuelve al mercado, mientras que los negocios de exportación son más o menos los mismos, sin compradores que presionen mucho ni cambios en el menú de exportadores. EEUU viene bien con sus exportaciones pero si sube mucho se queda fuera de la pelea.
MAÍZ.
El maíz navega lentamente al alza en un rango muy corto de precios empujado por buenos negocios de exportación global y un mercado que tiene algunos temores con el clima en Brasil (están pensado en un eventual problema de siembra que llegue a modificar el área de maíz de segunda en Brasil) y también los problemas con el maíz en Europa (calidad) y Mar Negro (menos productividad por la sequía). Veremos que hace si llega a 420 – 425. Necesita más noticias positivas para seguir subiendo. En maíz a nivel local sla referencia puesta en MVD entre 225 y 235.
SOJA.
No les miento si les digo que me sorprende la suba, es mucho para lo que es el daño material de la soja en Brasil en cuanto a su fecha de siembra. Como siempre pasa con las subidas de precios de marco climático, asi como suben mucho lo pierden en la mitad del tiempo conforme cambian los modelos climáticos. Mi expectativa es que la suba no dura porque la cosecha norteamericana está en pleno curso (es cierto que hay dudas sobre el tamaño de la cosecha por el clima de agosto pero los rindes que se reportan en el inicio son buenos). Dicho esto, el número a mirar es 1080 que es el techo previo. Yo apuesto a que salvo que los modelos de clima cambien para mal, se queda sin piernas y se nos viene la baja estacional de la soja por la presión de la cosecha. El rango es amplio, de 1080 a 1000.
En la semana, la soja, el maíz y el trigo subieron.
Montevideo | Todo El Campo | En la semana, partiendo del viernes 20 al viernes 27 de setiembre, la soja, el maíz y el trigo tuvieron movimientos al alza. Hay un fuerte componente climático en la variación semanal.
SOJA.
La soja cerró la semana al alza debido a “las tormentas derivadas del huracán Helene que están afectando el sudeste de Estados Unidos y zonas del sur del cinturón sojero/maicero, donde la cosecha de la oleaginosa está en pleno desarrollo”, informó Granar.
Sobre Brasil el análisis dijo que “recién para mediados de octubre se regularizarían las lluvias sobre las principales zonas productoras de soja, por lo que hay chances de que las demoras en las tareas de siembra se acentúen”.
Otro dato es que la Secretaría de Agricultura estadounidense (USDA) confirmó una venta de aceite de soja de ese país a Corea del Sur, por 20.000 toneladas.
MAÍZ.
El maíz también tuvo una semana positiva en Chicago gracias a las lluvias que “se están registrando tras la entrada de Helene en territorio estadounidense afecten el progreso de la cosecha en el sudeste del país y en zonas del sur del Medio Oeste, con muchos cultivos maduros en la espera de ser levantados”.
El posible atraso de la safrinha brasileña por falta humedad también ejerce presión alcista
Y no menos influyente fue que la Comisión Europea #redujo hoy de 61,60 a 60,10 millones de toneladas su estimación sobre la producción de maíz en la Unión Europea y de 51,30 a 50,40 millones la cosecha de cebada del bloque”.
“El informe de setiembre el USDA proyectó en 59 y en 51,45 millones de toneladas la producción de estos cultivos, respectivamente”.
Respecto a Rusia, las exportaciones de maíz de ese país se verían limitadas.
TRIGO.
El viernes 27 hubo una “leve baja” en el cierre de precios del trigo, pero el balance semanal fue positivo con “mayores ventas de los farmers en la plaza física, que presionaron sobre el mercado”.
Influyó, “la celeridad con la que siguen saliendo los despachos desde la zona del mar Negro”. Datos oficiales de Ucrania señalan que entre el 1º de julio y el viernes 27 el país exportó 5,80 millones de toneladas de trigo, un 85,90% más que los 3,12 millones de toneladas despachados en igual segmento de 2023.
Por otro lado, “la falta de humedad en las zonas productoras de trigo de invierno de Rusia, donde está demorada la siembra, brindó algo de sostén a los precios, al igual que la importante caída de la oferta en la Unión Europea. Sobre esto último, la Comisión Europea redujo de 116,10 a 114,60 millones de toneladas su pronóstico de producción de trigo blando en la Unión Europea. Además, las existencias finales 2024/2025 del bloque las ajustó de 12,50 a 11,70 millones de toneladas”.
Gráficos de Granar, empresa especializada en comercialización y corretaje de granos.
Los exportadores argentinos tienen programados a la fecha embarques de maíz por 2,85 millones de toneladas para este mes de septiembre
Argentina | Todo El Campo | Argentina tiene actualmente los precios internacionales del maíz más baratos del mundo, debido a factores comerciales y climáticos, a pesar de la incertidumbre sobre el futuro de la nueva cosecha 2024/25.
Los precios de exportación del maíz de los EUA se recuperan al iniciarse la cosecha en, lo que es una buena noticia para los agricultores. La demanda mundial tiene apuro por producir maíz en EUA ya que existe el temor de que Sudamérica no cuente con una oferta considerable del cereal para exportar, en el primer semestre de 2025.
Es por esto que las proyecciones oficiales del USDA de la oferta de maíz 2024/25 para exportación tanto de Sudamérica como de Ucrania están marcadamente “infladas” y eso lo saben los importadores, reporta Bichos del Campo.
Los exportadores argentinos tienen programados a la fecha embarques de maíz por 2,85 millones de toneladas para este mes de septiembre (versus 1,98 millones de harina de soja), pero el clima no les está ayudando.
La bajante abrupta del río Paraná ha dificultado sumamente el ingreso de buques a la Hidrovía, el principal vehículo exportador en la Argentina, lo que obliga a los buques a realizar cargas parciales en ese sector que deben luego completarse en terminales de Quequén o Bahía Blanca.
Esta logística implica mayores costos y comenzó a verse reflejado en los valores FOB del maíz Rosario, ya que los importadores prefieren realizar operaciones con el maíz de EUA o de Brasil.
En cuanto a la intención de siembra de maíz 2024/25, el panorama en la Argentina no luce muy alentador con gran parte de las zonas agrícolas afectadas con déficits hídricos, aumentos en los valores de los fertilizantes y el temible “fantasma” del complejo de enfermedades transmitido por Dalbulus maidis (chicharrita del maíz), plaga que en 2023/24 destruyó varios millones de toneladas del cereal.
Además, el gobierno de Javier Milei confirmó que no tiene planes para reducir los derechos de exportación aplicados a los commodities agrícolas, lo que genera en el mercado argentino precios inferiores que desincentivan las inversiones en tecnología agrícola. (El Sitio Avícola).
Mercado de Chicago; segunda semana con subas para la soja.
Montevideo | Todo El Campo | Buena semana para la soja, el maíz y el trigo que mejorar sus precios.
SOJA: SETIEMBRE US$ 3,03 – NOVIEMBRE US$ 2,76.
La soja cerró la semana en Chicago con precios en alza y completó así la segunda semana positiva consecutiva, señala el reporte de Granar de este viernes 30. La demanda externa fue uno de los factores que influyeron en modo alcista, luego de que ayer el US$A relevó ventas semanales 2024/2025 superiores a las previsiones de los operadores, con 2.615.800 toneladas.
Efectivamente, Estados Unidos vendió a China soja 2024/25 en un volumen de 132.000 toneladas, y haría de soja a Colombia por 100.000 toneladas.
La Asociación Nacional de Exportadores de Cereales (ANEC) de Brasil redujo de 8,16 a 7,74 millones de toneladas su estimación sobre las exportaciones de poroto de soja durante agosto, contra los 9,59 millones de toneladas de julio y los 7,61 millones de agosto de 2023. En cuanto a la harina de soja, ajustó su previsión de despachos en agosto de 2,39 a 2,03 millones de toneladas, frente a los 2,01 millones de julio y a los 1,93 millones de igual mes del año anterior.
MAÍZ: SETIEMBRE US$ 2,46 – DICIEMBRE US$ 1,97.
El maíz también subió en la semana en Chicago y lo hizo por el impulso que vino ganando la demanda externa, atraída por precios que cayeron hasta el punto más bajo en cuatro años. Como en el caso de la soja, ayer el US$A marcó un volumen semanal de ventas mayor al estimado por los privados, con 1.494.100 toneladas, dice el reporte de Granar.
TRIGO: SETIEMBRE US$ 2,84 – DICIEMBRE US$ 1,01.
Precios al alza para el trigo, en lo que influyeron los problemas de oferta, tanto de volumen como de calidad, que se registran en la Unión Europea y un recorte en la estimación de producción en Rusia.
Sobre lo primero, la Comisión Europea redujo de 120,80 a 116,10 millones de toneladas su estimación sobre la cosecha de trigo blando en la Unión Europea, un volumen que sería el más bajo en cuatro años. Además, ajustó su previsión sobre las exportaciones de trigo del bloque de 32 a 26 millones de toneladas, contra los 35,10 millones despachados en la zafra anterior.
Rusia recortó de 83,30 a 82,50 millones de toneladas su estimación sobre el volumen de la cosecha 2024/2025 de trigo ruso por rendimientos inferiores a los esperados en algunas regiones del centro y del Volga.
Para setiembre el precio de la soja es de US$ 349,80; y en noviembre de US$ 357,52.
Montevideo | Todo El Campo | El viernes 23, Chicago tuvo un repunte en el mercado de la soja al pasar de US$ 345,85, a US$ 349,80 para setiembre, mientras que la posición de noviembre tuvo un repunte de los US$ 353,29 a US$ 357,52.
El informe de Granar califica el alza como “un leve repunte semanal”, el que explica “por la continuidad del tiempo seco sobre el Medio Oeste, mientras los cultivos siguen formando su potencial de rendimiento en los campos”.
La política económica y financiera también tuvo su incidencia. El presidente de la Reserva Federal (FED), Jerome Powell tuvo palabras que afectaron al mercado y eso se vio plasmado en los precios de la soja.
“No buscamos ni damos la bienvenida a un mayor enfriamiento de las condiciones del mercado laboral”, dijo Powell en la reunión anual de la FED. “Llegó el momento de que se ajuste la política. La dirección del viaje es clara, y el momento y el ritmo de los recortes de tasas dependerán de los datos entrantes, la evolución de las perspectivas y el equilibrio de riesgos”. Agregó que “con una adecuada reducción de las políticas restrictivas, hay buenas razones para pensar que la economía volverá a una inflación del 2% manteniendo al mismo tiempo un mercado laboral fuerte”.
Los mercados interpretaron los dichos de Powell como el fin de las acciones de lucha contra la inflación y del inicio de un camino de baja de tasas desde el rango actual -del 5,25 al 5,50%- que amenaza con generar recesión en la economía estadounidense, sobre todo luego del reciente incremento de la tasa de desempleo”.
La tendencia al alza tuvo como freno “el óptimo estado de las plantas y los buenos resultados reportados por el tour de cultivos en Iowa, que es el segundo mayor productor de la oleaginosa, luego de un panorama igualmente muy bueno para Illinois, el primero entre los Estados productores”, comentó Granar, que enfatizó: Son “hechos que presagian una producción 2024/2025 récord”.
CAÍDA DEL TRIGO Y EL MAÍZ.
El trigo en Chicago, posición de setiembre, tuvo un descenso a US$ 184,53 ,y la de diciembre bajó a US$ 193,99, que se explica en parte por “la presión que siguen ejerciendo la entrada de la cosecha en el circuito comercial, con muy buenos resultados para los cultivos de primavera, y la competitividad ganada por el grano ruso tras la reciente caída interna de los precios”.
En maíz también bajo, a US$ 144,78 en setiembre y US$ 153,93 en diciembre. “La buena condición de las plantas y la inminencia de la cosecha sobre las zonas más relevantes del Medio Oeste -ya está en marcha en el sur del país- presionaron sobre el mercado y eclipsaron toda chance alcista derivada de la falta de precipitaciones durante casi toda la semana el cinturón sojero/maicero”, dice el informe de Granar. El maíz brasileño “también presionó sobre el mercado”.