
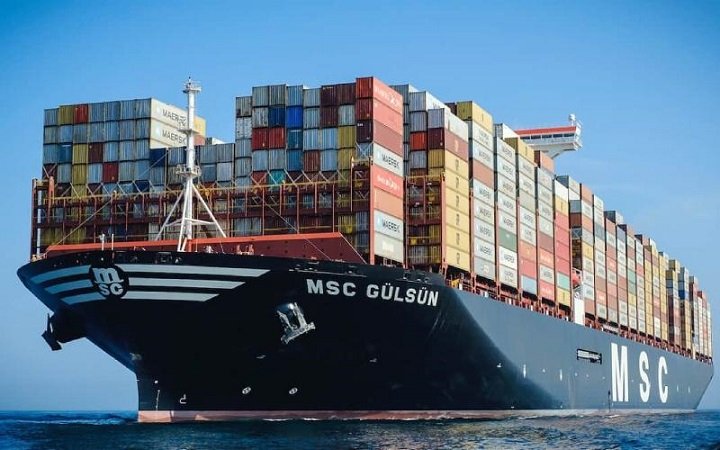
La redistribución de capacidad naviera hacia América Latina abre una oportunidad para mejorar los costos de transporte de importadores y exportadores uruguayos.
Montevideo | Todo El Campo | El comportamiento de los fletes marítimos en el tramo final de 2026 muestra altos niveles de tensión, costos elevados y un comportamiento heterogéneo.
Tras los picos de meses anteriores algunas rutas han tenido leves retrocesos semanales, de todos modos y en términos generales los precios se mantienen muy por encima de los promedios históricos previos.
Reportes del sector como de la prensa especializada indican que la inestabilidad de los servicios ha tenido un incremento drástico, incluyendo a rutas claves. Asimismo, hay alteraciones operativas por las que son frecuentes las cancelaciones de escalas, retrasos de varios días y problemas con la rotación y disponibilidad de contenedores vacíos.
¿Por qué ocurre esto?, por varios motivos.
Por un lado, están las crisis geopolíticas y desvíos de ruta en pasos estratégicos como el mar Rojo, el canal de Suez y el estrecho de Ormuz, lo que obliga a los buques a tomar rutas más largas o alterar itinerarios.
Motivado por lo dicho en el párrafo anterior se generan cuellos de botella y restricciones de capacidad efectiva disponible en el transporte marítimo, sumado a factores climáticos o de calado que limitan el paso de los buques.
La cadena de contenedores muestra desajustes en el retorno a tiempo, lo que afecta los tiempos de embarque y genera mayores costos logísticos.
“EL MERCADO GLOBAL DE FLETES MARÍTIMOS CONTINÚA MOSTRANDO COMPORTAMIENTOS DIVERGENTES”.
Este mes, Más Conteiner -publicación chilena especializada en temas marítimos y logística- publicó un artículo en el cual aborda los precios de los fletes marítimos, en un contexto de índices globales contradictorios mientras las navieras ajustan sus capacidades. “El mercado global de fletes marítimos continúa mostrando comportamientos divergentes en sus principales rutas comerciales”, expresa.
Los indicadores de los fletes de contenedores -Ningbo Containerized Freight Index (NCFI) y World Container Index (WCI) de la consultora Drewry- mostraron comportamientos diferentes. En tanto el primero ((NYFI) registró incrementos en las cinco rutas monitoreadas, el segundo (WCI) cayó un 3% en la medición semanal, hasta situarse en US$ 4.429 por contenedor de 40 pies (FEU).
“Las diferencias resultan especialmente evidentes en el comercio transpacífico. Mientras el NYFI reportó incrementos de 1,92% en los servicios desde Asia hacia la Costa Oeste de Estados Unidos y de 1,89% hacia la Costa Este, Drewry identificó retrocesos del 6% en la ruta Shanghái–Los Ángeles, hasta US$ 7.514 por FEU, y del 5% entre Shanghái y Nueva York, hasta US$ 9.631 por FEU”, dice el reporte de Más Conteiner.
Esos diferentes comportamientos “responden principalmente a las distintas metodologías y coberturas geográficas”, pero “evidencian un mercado donde la evolución de las tarifas depende cada vez más del comportamiento particular de cada corredor marítimo”.
Uno de los principales factores detrás de la presión bajista es la desaceleración de las importaciones estadounidenses.
En tal escenario, las navieras continúan ajustando su capacidad mediante cancelaciones de itinerarios. “Drewry proyecta 56 viajes cancelados entre el 2 de noviembre y el 7 de diciembre, sobre un total de 715 salidas programadas. De estas cancelaciones, el 46% corresponde a Asia–Europa y Mediterráneo, el 36% al Transpacífico y el 18% al Transatlántico”.
“En contraste, las rutas entre Asia y Europa muestran mayor estabilidad”, y hubo un aumento de las tarifas Shanghái–Róterdam, del 1%, hasta US$ 3.686 por FEU.
Por otra parte, Shanghái–Génova se mantuvo en US$ 4.151, y “la disponibilidad de capacidad y la evolución de la demanda podrían dificultar la implementación de nuevos incrementos tarifarios anunciados por las navieras para noviembre”.
AMÉRICA LATINA.
Todas esas variaciones son relevantes para América Latina -continúa Más Conteiner-. “Una desaceleración prolongada del comercio transpacífico podría incentivar la redistribución de capacidad hacia otros corredores, incluyendo los servicios entre Asia y la región, aumentando eventualmente la competencia y la presión sobre las tarifas de transporte”.
En el cierre de 2026 “el comportamiento de los fletes marítimos dependerá de la evolución de la demanda, las cancelaciones de itinerarios y las estrategias comerciales de las navieras. Por ahora, las diferencias entre los principales índices confirman un mercado fragmentado, donde las tarifas pueden subir en determinadas rutas mientras retroceden significativamente en otras”.
¿Y URUGUAY?
Más Conteiner no menciona a Uruguay, pero sí a América Latina. Señala que una desaceleración prolongada del transpacífico podría llevar a las navieras a redistribuir capacidad hacia otros corredores, incluidos los servicios entre Asia y América Latina, aumentando la competencia y la presión sobre las tarifas.
La lectura más razonable para Uruguay es que la noticia es positiva para los importadores y exportadores uruguayos si esa mayor capacidad efectivamente llega a las rutas latinoamericanas, porque más competencia entre navieras suele ejercer presión a la baja sobre los fletes. El propio artículo menciona esa posibilidad.
Los más beneficiados en Uruguay serían los importadores de bienes de consumo, y los de maquinaria e insumos industriales; también los exportadores que utilizan contenedores para enviar mercaderías.
Como deducción económica se puede sostener que esos eslabones tendrían costos logísticos potencialmente menores si los fletes efectivamente bajan.
Lo negativo del informe de Más Conteiner es que el mercado sigue fragmentado y que las navieras están cancelando servicios para sostener tarifas. Esto impide considerar una posible caída sostenida de los fletes hacia Uruguay. Precisamente, las compañías navieras están tratando de evitar un exceso de oferta mediante las cancelaciones de viajes.
La conclusión, hasta aquí, es que la debilidad del comercio transpacífico podría favorecer a Uruguay con fletes más competitivos, aunque las navieras buscan evitar una caída pronunciada de las tarifas.
CONFLICTIVIDAD PORTUARIA.
Si se conecta el análisis de los fletes marítimos con la situación del puerto de Montevideo y la conflictividad que ha mostrado este año, el efecto para Uruguay pasa de ser potencialmente positivo a claramente incierto.
El artículo de Mas Container sugiere que una desaceleración del comercio entre Asia y Estados Unidos podría liberar capacidad naviera hacia otras regiones, incluida América Latina, generando presión a la baja sobre los fletes. En principio, eso sería una ventaja para exportadores e importadores uruguayos. Sin embargo, la conflictividad en el principal puerto de contenedores del Uruguay actúa en sentido contrario.
Compartir
Comparte este contenido en tus redes sociales!