
En la Expo Prado, Jorge Giraudo (OCLA) advirtió que el comercio mundial de lácteos enfrenta alta volatilidad, concentración productiva y cambios en la demanda, con Asia y las proteínas como protagonistas del futuro.
Hébert Dell’Onte Larrosa | Montevideo | Todo El Campo | En la mañana del jueves 17 se realizó, en el galpón de ventas de la Expo Prado, la conferencia “Diversificar para estabilizar. Estrategias productivas para construir sistemas sostenibles”, que contó con la participación de Jorge Giraudo, director ejecutivo del Observatorio de la Cadena Láctea Argentina (OCLA) que abordó la tendencia de los mercados.
Giraudo comenzó refiriéndose a las tensiones geopolíticas que “están marcando el grado de incertidumbre y volatilidad que tiene el mercado mundial” de la leche.
En el mundo se producen 800.000 millones de litros de leche de vaca, de los que solo 94.000 millones se comercializan en el mercado mundial, el resto se consume internamente en cada país. Con lo cual la venta entre países (dejando de lado el comercio interno de la Unión Europea) representa solo el 12% de la producción mundial. “Eso significa que una variación del 1% en la producción mundial significa crecer 8.000 millones de litros de leche, pero eso significa que crece 8 o 9% la oferta mundial en el mercado, y de allí la altísima volatilidad que tienen los precios”, explicó.
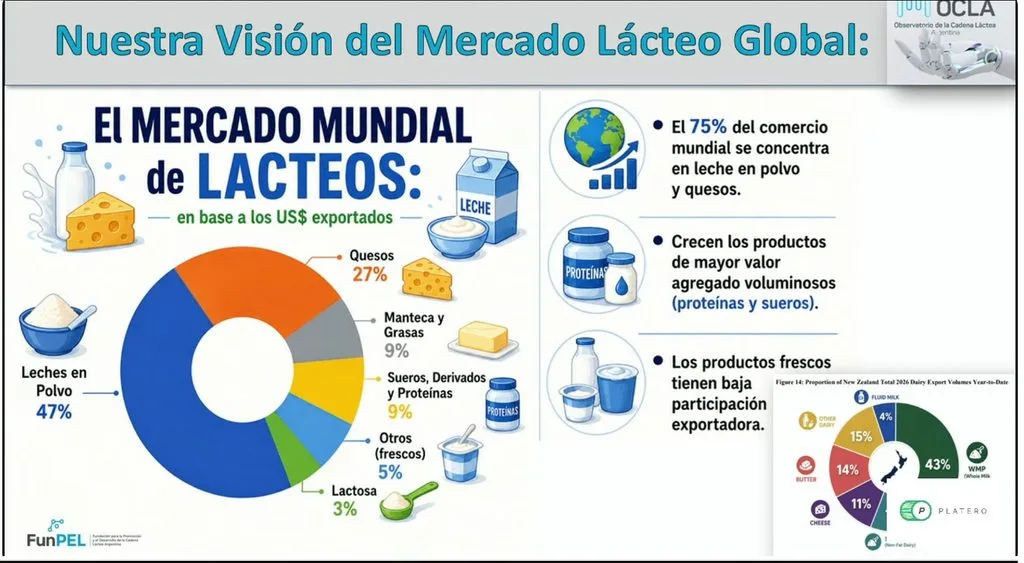
En ese mercado mundial los commodities son mayoría. “El 75% de los productos son queso y leche en polvo, y después los productos de valor agregado de alto volumen”.
“El mercado mundial representa 94.000 millones de litros de leche, 1,3%, pero en los últimos 5 años ese mercado se mantiene estable, sin crecer. Lo que sí crece es el mundial, que está en 122 litros por habitante al año; un consumo que la Organización Mundial de la Salud recomienda arriba de 150 litros, con lo cual pensemos que llegar a esa meta significaría crecer mucho en producción”, agregó, y precisó que en el mundo el mercado “no está enfrentando una reducción de la demanda como como algunos plantean, sino que están cambiando es los motores de crecimiento”.
En ese cambio “hay dos datos fundamentales: el primero de ellos es que cada vez hay menos nacimientos, la fecundidad cada vez es más baja, y cada vez las personas mayores viven más, lo que llevó a un cambio en el consumo” porque se busca “el envejecimiento saludable, gente que empieza a consumir productos para hacer de su vida más larga una vida más satisfactoria; las leches infantiles, los productos para la nutrición clínica, los productos para la nutrición física, para la obesidad y otros aspectos médicos”.
Segundo, “los motores también de crecimiento se dirigen a otros lugares. Ya no es el consumo tradicional de Estados Unidos u Unión Europea, sino que empezaron a aparecer jugadores importantes como es el caso de del Sudeste Asiático”.
Los principales proveedores de lácteos en el mundo son “la Unión Europea, seguido por Nueva Zelanda, y por en tercer lugar, está Estados Unidos”, con la particularidad de que “en 2009 tenía 4% de su producción destinada a la exportación, ahora exporta el 17% de su producción, y es el único país que ha crecido en el último año en cantidad de vacas”.
A su vez, las empresas más grandes del mundo “crecen o consolidando su facturación. En 2026, según la estimación de del Rabobank, llegan a 270.000 millones de dólares de venta, con una producción de 250.000 millones de litros”. Por tanto “están vendiendo cada litro de leche equivalente, ya sea al mercado interno o al mercado externo, arriba de 1 dólar por litro. La participación normal y habitual del productor en el valor final de salida de fábrica en casi todos los países está en torno a los 52 – 53%. Participar con el 52 – 53% sobre una facturación de $1 pico permite los precios que están pagando esos países de 55 centavos de dólar y que nosotros vemos muy lejos —Uruguay menos lejos que Argentina—.
“Para los próximos años se prevé que las industrias lácteas sean cada vez más grandes, consolidando su participación en los mercados mundiales, pero van a tener éxito o rentabilidad aquellas empresas que se adapten a las circunstancias del mercado. Es decir, generar valor más allá del mercado de productos lácteos” con “productos muy diferentes a los que estamos acostumbrados a ver”.
PRODUCCIÓN DE LECHE.
En materia de producción, Giraudo dijo que en 2025 hubo un crecimiento de la producción que fue “exorbitante, por encima del 4%” empujado por “todos los países del mundo”. Sin embargo, hay una desaceleración “y se estima que la producción “se va a estancar en 2027” por dos cosas básicas “que están pasando y van a pasar”.
La primera el aumento de la temperatura y el calor en Europa “que causó una caída fuerte de producción en muchos países, y lo que todavía no pasó es que en el hemisferio sur tendremos exceso de precipitaciones en algún lado y sequías extremas en otros, que pueden hacer de 2027 un año de baja producción”.
Por otra parte, en los últimos 10 años, la producción de leche en Nueva Zelanda se mantiene estable, sin crecimiento, con es 22.000 millones de litros de leche. Australia, que ha tenido serios inconvenientes por sostener un precio artificial de la leche y desarrollar una experiencia cooperativa fallida como fue el caso de Murray Goulburn, hace 10 años que viene cayendo en producción. Los únicos que están subiendo un poco son Estados Unidos al 1% y la Unión Europea al 0,9%, pero se prevé que la Unión Europea se ralentice y mantenga estable.
“TENEMOS QUE SER ALTAMENTE COMPETITIVOS”.
Al analizar los precios tomando como base la FAO, Giraudo dijo que en valores corrientes están 33,6% arriba de la media, pero en valores constantes está 13,1% abajo en moneda constante. “Es decir que los precios de los commodities lácteos —leche en polvo, manteca, quesos— están rebajos”.
Por tanto, “ante un escenario de precios decreciente en moneda constante de los commodities lácteos, es fundamental la escala, la productividad y la eficiencia, que básicamente es ser baratos en la elaboración de esos productos”, o dicho de otra forma, “tenemos que ser altamente competitivos en el mercado internacional para poder vender estos commodities, como por ejemplo la leche en polvo a US$ 3.600 y que nos permita pagar 40 centavos de dólar, cosa que cada vez se hace más difícil y hay que solucionarla a través de la escala”.
CONCENTRACIÓN DEL SECTOR PRIMARIO.
“Estamos viviendo un fenómeno de concentración impresionante en el sector primario”, con una tasa “promedio mundial arriba del 4%, por tanto, cada año, el 4% de las unidades productivas cierran”.
“En 2010, en Argentina, los tambos de más de 10.000 litros de leche por día, eran el 1% de los tambos y producían el 5% de la leche. Hoy esos tambos hoy son el 7,5% y representan más de un tercio de la producción: de los 8.700 tambos que hay en Argentina, unos 500 producen más de un tercio de la producción, y esto lejos de desacelerarse está en un proceso de aceleración impresionante”.
“Los márgenes de los productores se están complicando –continuó– por el aumento de los costos, por las normativas de Europa, porque cumplir con ellas lleva mucha plata, y hay un aumento de costos vinculados al clima”.
En relación al clima, dijo que si El Niño se cumple, puede impactar “por tres vías, la primera sobre la vaca y el ambiente, es decir más barro, más mastitis, más pietín, incomodidad de las vacas si no tienen donde echarse por carecer de condiciones edilicias, todo lleva a que caiga la producción”. La segunda vía es la base forrajera y el alimento que se empiezan a deteriorar más la volatilidad de suplementos, etc. Y tercero, los “gravísimos problemas logísticos” en el interior y exterior de tambo.
ENCARECIMIENTO DE LOS FLETES.
La conflictividad mundial ha llevado a un encarecimiento de fletes que el mercado mundial siente; se redujo la disponibilidad de buques y hay demoras en la llegada a puerto porque tienen que hacer rutas alternativas, suben las primas de seguros y faltan contenedores.
COMPORTAMIENTO DE PAÍSES COMPRADORES.
El ejecutivo de OCLA comentó el comportamiento de los países compradores: China, bloque Asean, India, Brasil, Argelia y la Unión Europea.
CHINA. En el año 2020, China explicaba el 15% de mercado de lácteos que en los años siguientes cayó a la mitad estando hoy en 7,5%. Los chinos quisieron sustituir la importación por producción propia pero aparentemente no está funcionando y el país ahora está volviendo a ser un comprador relevante.
ASEAN. Es importante el grupo de países que conforman en bloque Asean (Asociación de Naciones del Sudeste Asiático): 11 países con 700 millones de habitantes y producen 6.200 millones de litros de leche que son 9 litros por habitante por año, pero consumen entre 20 y 30 litros. De esos 700 millones, hay 100 millones que tienen muchísimo dinero, y es un mercado potencial muy fuerte para explotar.
INDIA. Es el “principal jugador lechero mundial con una producción del 25% de la leche, pero genera 100% de autosuficiencia, consume todo lo que produce, con un crecimiento productivo del 63% en los últimos 10 años. Ahora está empezando a exportar proteína y principalmente productos típicos a la diáspora que hay en todo el mundo”.
Actualmente, India está trabajando en un proceso de zonas libres de enfermedades, en mejoramiento genético, en la modernización de la cadena de frío y modelos bioeconómicos integrados” que es “el gran desafío de ese país que posee los niveles más altos de contaminación en el mundo”.
BRASIL. Es un país con 700.000 u 800.000 tambos, ni ellos saben el número exacto, dijo Giraudo. De ese total, 10.000 tambos son parecidos a los de Argentina y Uruguay (algunos incluso mejores), y 500.000 tambos trabajan con 4 o 5 vacas de 7 u 8 litros cada una.
La demanda brasileña no nos va a dar problemas, aseguró, no obstante, “sí está la dificultad latente de antidumpin, pero dependerá del resultado de las elecciones y del ambiente local después del acto eleccionario”.
ARGELIA. Es el segundo comprador mundial de leche en polvo, que está en un proceso de promoverla producción doméstica con una inversión de US$ 3.500 millones para sustituir el 50% de sus importaciones.
UNIÓN EUROPEA. Está en funcionamiento el acuerdo Mercosur con la Unión Europea, asimismo no se prevén cambios importantes en los volúmenes, y es sumamente positivo que nuestros tambos y nuestras industrias tengan una calificación aprobada por la UE porque nos daría un certificado de elegibilidad en cualquier parte del mundo
PROTEÍNAS LÁCTEAS.
En el cierre de su exposición, Giraudo se refirió a la nueva tendencia que está marcado el comercio lácteo, el de las proteínas.
Dijo que hasta hace unos años el suero se tiraba o se le daba a los cerdos, pero comenzó a procesarse y “generó tres productos mágicos”, que son WWPC (concentrado de proteína de suero), WPI (aislado de proteína de suero) y WPH (hidrolizado de proteína de suero).
Las proteínas “sirven para la nutrición y la salud”, donde entran conceptos como nutrición deportiva, nutrición clínica y médica, nutrición infantil, el envejecimiento saludable.
El suero pasó de ser un producto de desecho o alimento de cerdos, a una valorización de cada tonelada que exportamos. “La demanda europea del suero crece 7% anual, lo que aceleró la capacidad de procesamiento en un 4% anual; la tasa de generación de suero crece al 1,5% anual”. Ese desfasaje entre la capacidad de procesamiento y la generación de suero nos pone frente a un problema próximo, “que en unos años vamos a tener plantas pero no el suero necesario”, vaticinó.
Todo eso “explica en parte lo que pasó en estos días, que el precio de la leche en polvo descremada supera a la leche en polvo en entera, porque la entera tiene 26% de proteína y la descremada 36%. Se valoriza mucho más la proteína contenida en la descremada”.
Compartir
Comparte este contenido en tus redes sociales!